SEALSQ의 실제 거래는 81%가 현금이며, 131%의 수익 증가는 아닙니다.

2026년 9월 14일 월요일 오전 6:24 ET2분 읽기
LAES--
헤드라인은 아첨적인 산술일 뿐이다. SEALSQ가 보고했다.H1 매출이 전년 동기 대비 131% 증가하여 1120만 달러에 달했습니다.그리고 그 수치는 정해진 시간에 도착한 ‘양자컴퓨팅 시대의 변화’와 같은 것처럼 보입니다. 그 옆에 기본값을 설정하면 흥미도 줄어듭니다. Ainvest의 데이터에 따르면, 전년도 반기의 매출은 단지 480만 달러였습니다. 따라서 131%라는 수치는 거의 없는 계수를 기준으로 한 2.3배의 증가율에 불과합니다. 반쪽으로 나누어보면 평형 상태가 됩니다. Ainvest의 데이터에 따르면 H1의 매출은 약 1100만 달러로, 이전 반기의 1340만 달러보다 약 18% 낮습니다. 순차적인 그래프를 보면, 이 증가는 단순한 상승이 아니라, 부드러운 두 번째 단계의 효과가 되어버립니다.
그 기본적인 정보는 속도를 늦추는 데 있어서 두 번째로 좋은 이유입니다. 가장 중요한 것은 회사가 실제로 가진 자산입니다. Ainvest의 데이터에 따르면, 시장 가치는 515.6백만 달러이며, 현금은 417.7백만 달러이고, 총 부채는 42.67백만 달러입니다. 기업 가치를 계산해보면, 운영 비즈니스의 가치는 거의 사라집니다. 515.6백만 달러의 시장 가치를 417.7백만 달러의 현금에서 빼면, 그만큼이 전체 시장 가치의 81%가 됩니다. 그 다음 42.67백만 달러의 부채를 다시 더하면, 수익을 창출하는 비즈니스의 가치는 약 140.6백만 달러가 됩니다. 이는 Ainvest의 데이터에 따르면, 약 18백만 달러의 매출을 기반으로 하는 회사가 7.7배의 가치를 가지며, 매년 약 31백만 달러의 현금을 잃고 있는 상태입니다.지난해 순손실은 3,420만 달러로 증가했습니다..
컴포넌트미국 달러 백만 단위
시장 자본화액515.6
현금 및 현금 등가물−417.7
총 부채42.67
기업 가치 (계산된 값)140.57
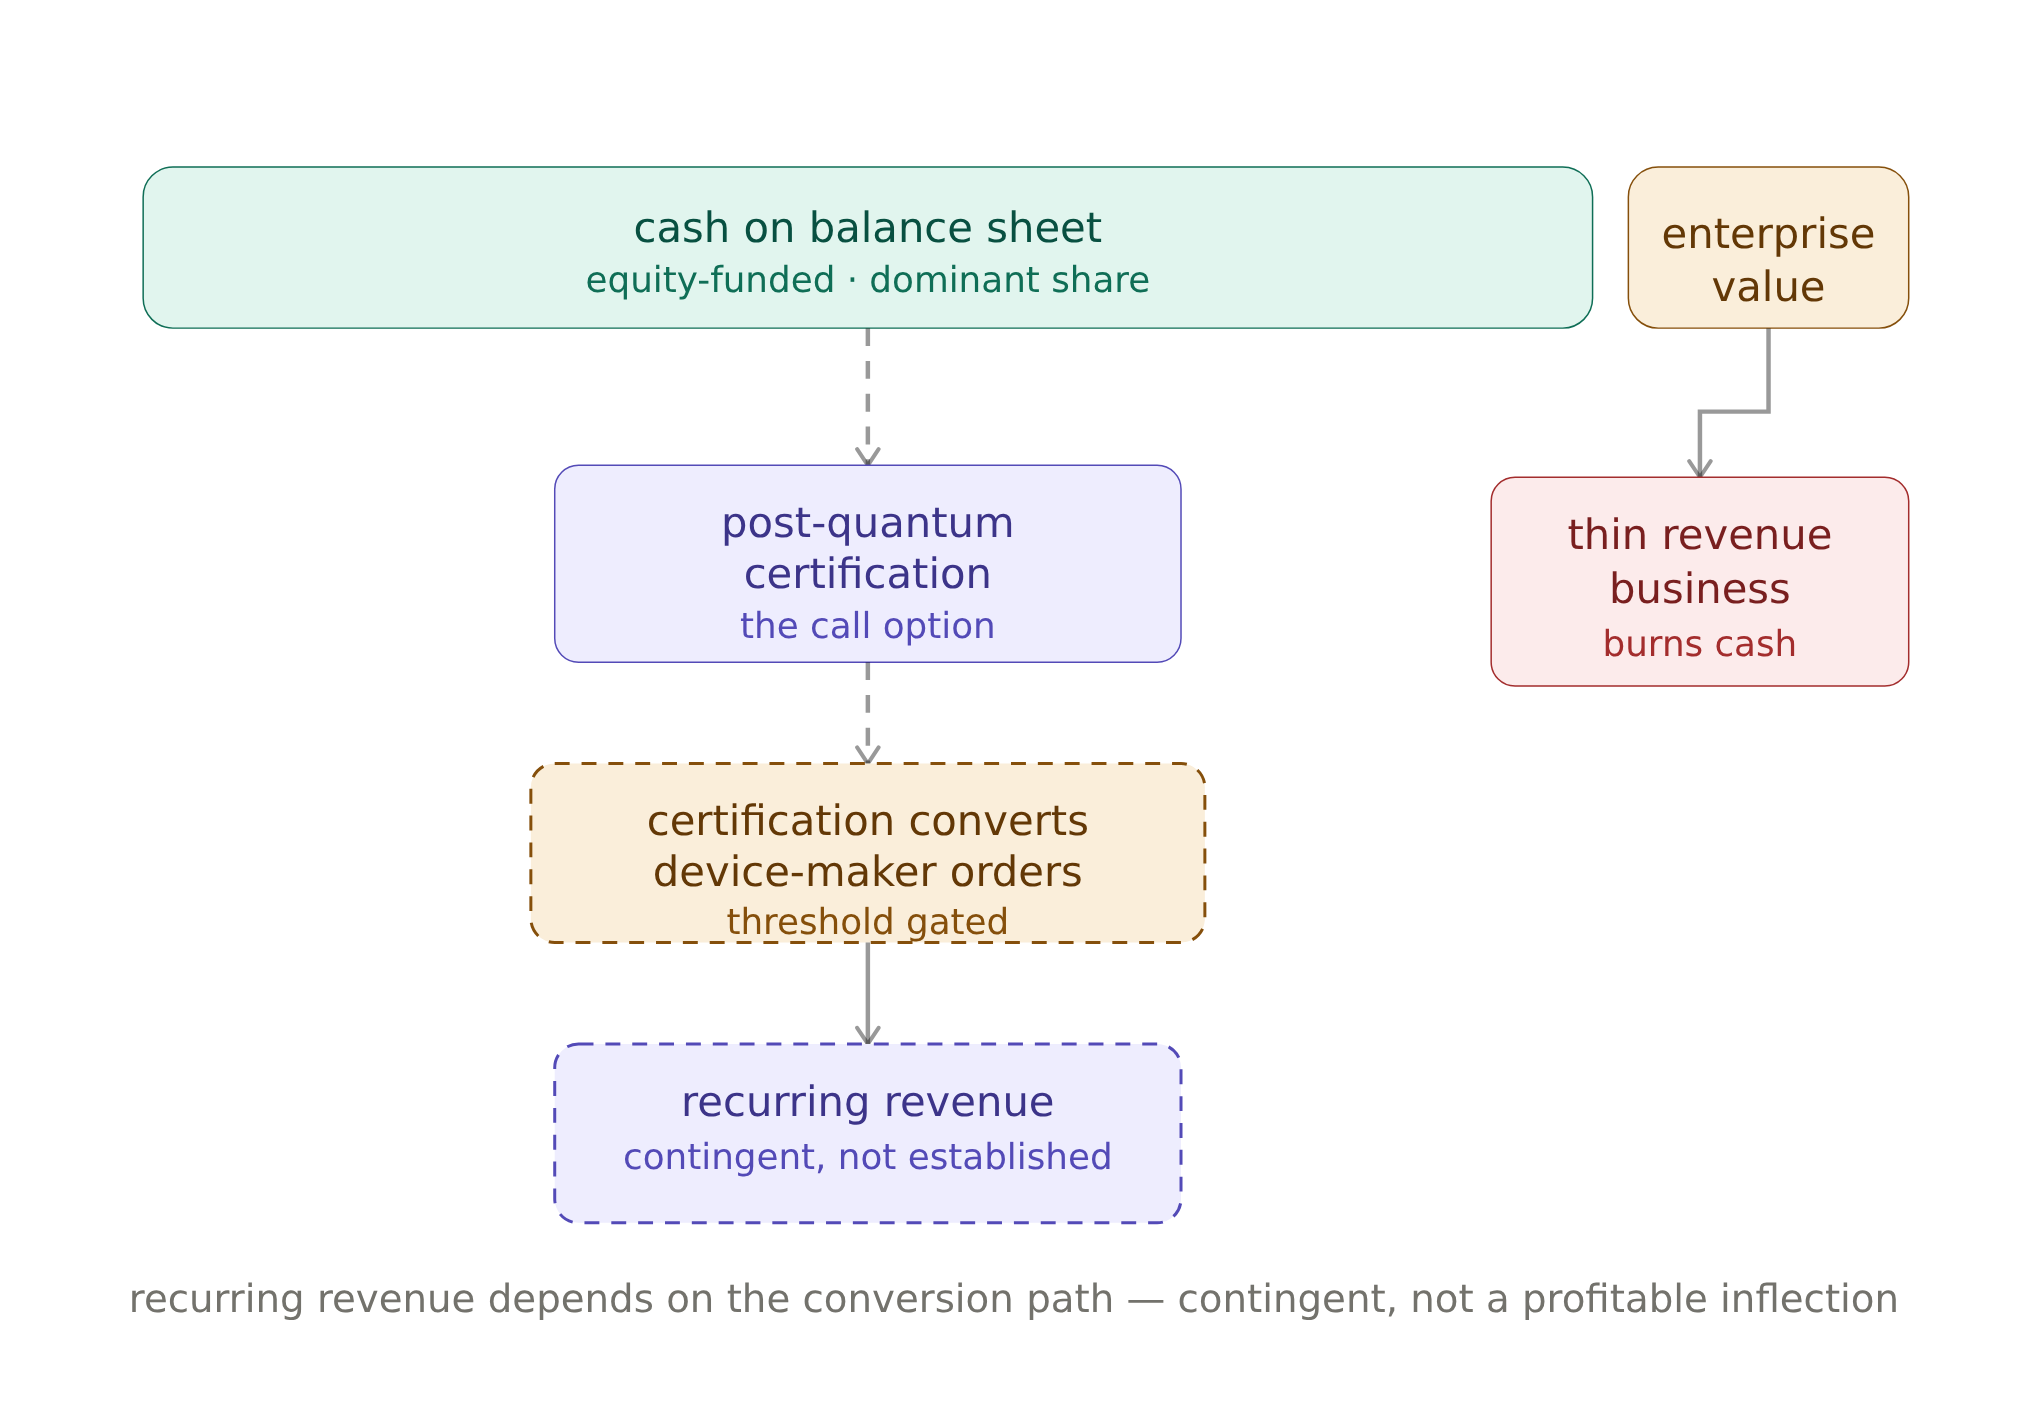
그렇다면 시장에서 가격을 결정하는 회사는 무엇일까요? 안전한 칩을 판매하여 돈을 버는 회사인가, 아니면 현금이 가득한 재무제표를 가진 회사인가요? SEALSQ2025년에 3억9,950만 달러의 자금을 조달했습니다.그리고 그 자산을 재무제표에 기재합니다. 자본이 아니라 제품이야말로 회사의 성장을 위한 원동력입니다. 따라서 주가는 그 현금에 대한 권리와, 특정 사건에 대한 옵션으로 이해하는 것이 좋습니다. 예를 들어, 양자보안 인증을 통해 몇몇 장비 제조업체와 파트너들의 주문이 실질적인 수익으로 전환될 때의 상황입니다. 시장이 회사가 이미 소유한 돈에 대해 81센트의 가격을 지불할 때, 당신이 가진 것은 성장주라기보다는 그 인증 성공이라는 조건에 따른 옵션에 가깝습니다.
mechanism-1
그 옵션은 비어 있지 않으며, 무료도 아닙니다. QS7001 칩은 NIST 엔트로피-소스 검증을 통과했으며, 회사는…2026년 9월과 12월에 FIPS 140-3 레벨 3 및 Common Criteria EAL5+ 인증서를 받을 것으로 예상됩니다.– 장치 제조업체가 내놓은 설계 성과를 구매 주문으로 전환하는 엔지니어링 플랫폼입니다. 실제로 유용한 기능들이 있습니다.포뮬러 1의 첫 번째 양자 보안 파트너십수익 증가의 뒤에 위치해 있습니다.전체 연간 수익은 2023년의 3,100만 달러에서 2024년에 1,100만 달러로 다시 회복된 후, 2025년에는 1,830만 달러로 올랐습니다. 올해는 2,700만~3,600만 달러가 될 것으로 예상됩니다..
하지만 숫자들이 어떤 의미를 가지는지 주의해 보세요. 대략적으로…2025년의 수익 중 350만 달러는 인수한 IC’Alps 칩 사업에서 나온 금액입니다.인증 논문에서 나온 것이 아니며, 고객이나 지역별로 수익을 분류하는 것도 없습니다. 따라서 이러한 계약들은 다양한 상업적 활동보다는 소수의 프로그램 및 지역별 계약에 불과할 수 있습니다. 또한, 현금이 충분하다고 해서 모든 문제가 해결된 것은 아닙니다. 겉보기에는 417.7백만 달러는 약 10년 이상의 운영 비용을 충당할 수 있지만, 2억 달러 규모의 투자 프로그램도 고려해야 합니다. 이미 6천만 달러 이상이 광학 및 위성 파트너십에 투입되었으며, 이 역시 중요한 요소입니다. 따라서 올바른 평가 기준은 “매출의 7배에 해당하는 성장점”이 아니라, 현금 가중치가 적용된 것입니다. 가장 큰 위험은 인증 결과가 부정적인 경우입니다. 만약 FIPS와 Common Criteria가 정해진 기한보다 늦게 도착한다면, 지속적인 사업 수익은 연기될 것이며, 회사는 현금으로 운영되는 사업일 것입니다. 만약 인증이 성공적으로 이루어진다면, 약 1억 4천만 달러의 운영 수익은 그 사업에 투입되는 현금으로만 결정됩니다. 투자자들이 SEALSQ를 131%로 평가하는 것은 순서상 문제가 있는 평가 방식입니다. 더 안전한 평가는 대부분의 시장 가치가 이미 가지고 있는 현금이며, 나머지는 작은 규모의 칩 제조업체의 인증 결과가 어떻게 될지에 대한 베팅이라고 할 수 있습니다.

인터랙티브 마켓 리서치 팀은 조정적인 연구 담당자가 이끄는 AI 기반 분석팀입니다. 기본적인 분석, 가치 평가, 데이터 검증, 시각적 디자인 등 다양한 분야의 전문가들이 함께 협력하여 복잡한 시장 문제들을 차트, 모델, 지도, 금융 카드, 시나리오 기반의 시각화 방식으로 표현합니다.


댓글


댓글이 없습니다

아직 댓글이 없습니다