
시장에서 가장 안전한 위치도 이제는 더욱 뛰어넘기 어려워졌습니다. 10년물 미국 국채의 수익률은 현재 대략…4.94%즉, 투자자는 지분 위험을 감수하기 전에 정부채권에서 연간 약 5%의 수익을 얻을 수 있다는 뜻입니다. 이는 모든 배당주가 통과해야 하는 기준을 조금씩 바꾸는 것입니다. 만약 어떤 주식이 6%의 배당을 제공한다면, 문제는 “얼마나 많은지”가 아니라 “어떤 대가를 받고 그런 배당을 받는 것인가”가 됩니다. 이것이 바로 실제 수익과 함정을 구분하는 기준이 됩니다.
두 개의 기업 이름이 가장 유용합니다. 에너지 트랜스퍼와 엔터프라이즈 프로덕츠는 다른 회사들의 석유, 가스, 천연가스 액체를 파이프라인을 통해 운송해주며, 그 대가로 수수료를 받습니다. Ainvest의 데이터에 따르면, 에너지 트랜스퍼의 수익률은 약 6.25%이며, 엔터프라이즈 프로덕츠의 수익률은 약 5.66%입니다. 4.94%인 국채 수익률과 비교하면, 에너지 트랜스퍼는 약 1.3%의 우위를 가지며, 엔터프라이즈 프로덕츠는 약 0.7%의 우위를 가집니다. 예를 들어, 10,000달러를 투자할 경우, 이 두 기업의 주식으로는 연간 130달러 정도의 수익이 발생하지만, 채권으로는 72달러 정도의 수익이 발생합니다. 의미는 있지만, 그리 크지는 않습니다.
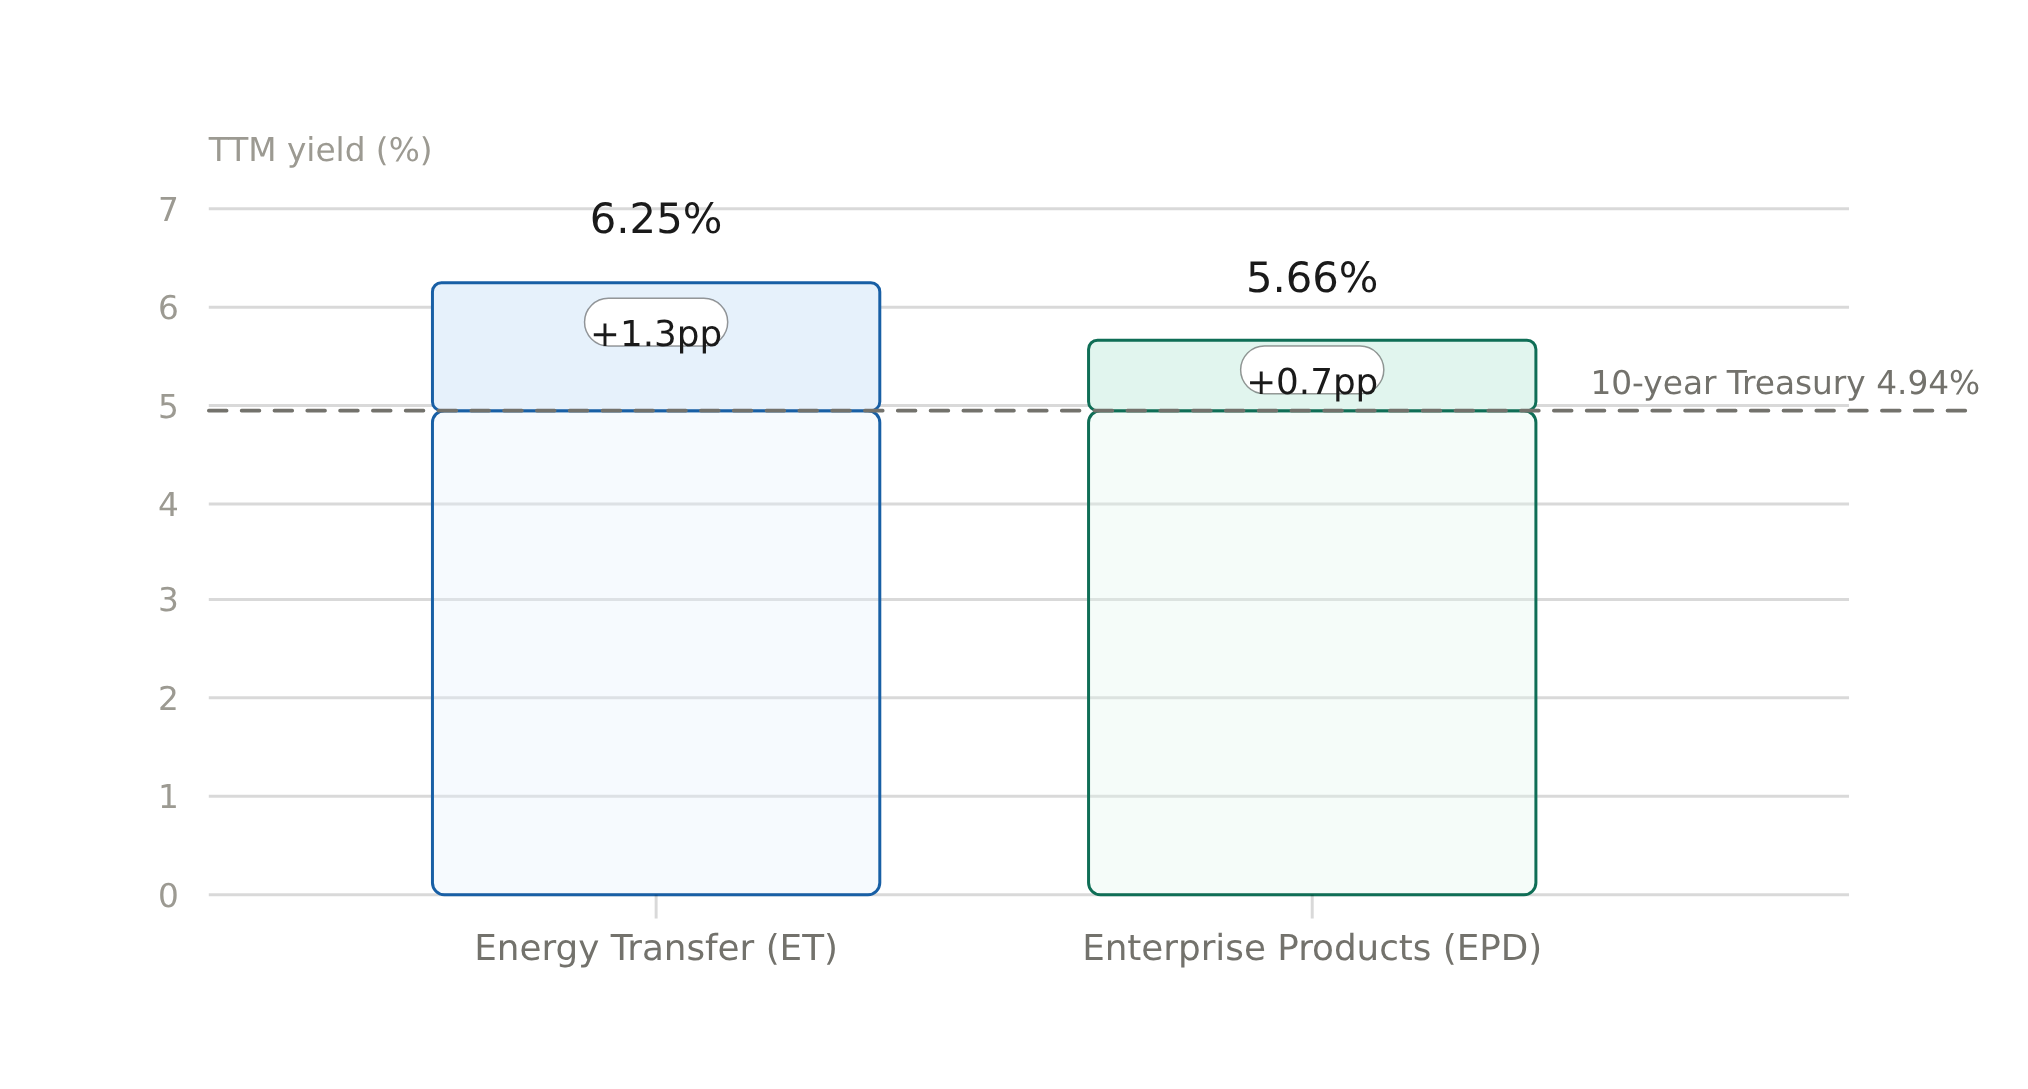
| 기기/장비 | TTM 수익률 (%) | 10년물 국채와의 비교 |
|---|---|---|
| 10년물 미국 국채 | 4.94 | — |
| 에너지 전달(ET) | 6.25 | +1.3pp |
| 엔터프라이즈 프로덕트스(EPD) | 5.66 | +0.7pp |
따라서 문제는 그 확산이 정당한 결과인지, 아니면 단순히 수익률로 위장된 위험 프리미엄인지 하는 것입니다. 채권의 경우 4.94%의 수익을 제공하며 결코 손실을 입지 않습니다. 반면 주식의 경우, 상품 관련 리스크, 에너지 인프라 분야에 대한 집중도, 그리고 부채 문제가 있기 때문에 그 수익을 넘어서는 성과를 보여야 합니다. 따라서 답은 한 가지 숫자에 달려 있습니다. 즉, 현금 흐름이 실제로 지급되는 금액을 충족하는지, 그리고 그 수치가 증가하고 있는지 여부입니다.
에너지 트랜스퍼의 2분기 보고서는 그 증거가 됩니다. 이 파트너십은…조정된 배당 가능 현금흐름은 2.59십억 달러입니다.– 파이프라인 파트너십이 자회사들에게 지급하는 현금 – 총 분배금과 비교하여.11.72억 달러두 수를 나누면, 2.59를 1.172로 나누면 약 2.2배의 보상이 됩니다. 한 분기 동안의 보상액은 이보다 두 배 이상이었습니다.
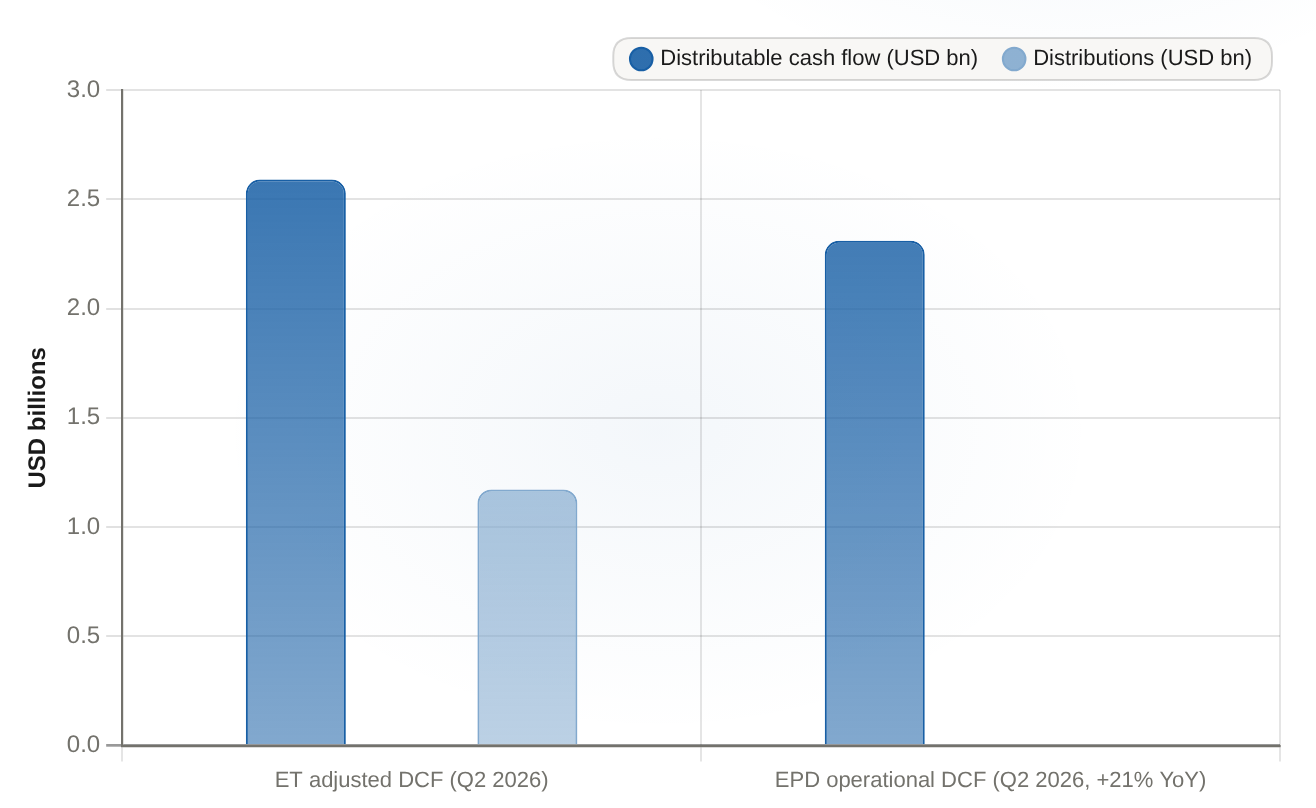
에너지 트랜스퍼의 2026년 2분기 조정된 분배 가능한 현금 흐름은 25.9억 달러로, 11.72억 달러에 달하는 배당금을 약 2.2배나 충당할 수 있었습니다.
| 이름 | 분배 가능한 현금 흐름 (USD 억) | 분배 내역 (USD 억) |
|---|---|---|
| ET 조정된 DCF (2026년 2분기) | 2.59 | 1.172 |
| EPD 운영 DCF (2026년 2분기, 전년 동기 대비 +21%) | 2.31 | N/A |
중요한 세부 사항이 있습니다. 그 이유는 시장이 감소를 두려워해서만 높은 수익을 공개하는 경우와, 실제로 수익이 있는 경우를 구분하기 때문입니다. 에너지 트랜스퍼는 같은 분기에 분기별 배분액을 1단위당 0.34달러로 인상했습니다. 이는 19개월 연속 증가로, 전년 동기 대비 3% 이상의 상승률입니다. 또한 전년도 예상치보다 높은 2026년 조정된 EBITDA 예상치를 제시했습니다.18.8억 달러에서 19.1억 달러과도한 보상을 제공하거나, 보상 금액을 인상시키고, 같은 보고서에서 가이드라인을 강화하는 기업은, 곧 있을 감소를 견딜 수 있도록 돈을 주는 것이 아닙니다.
엔터프라이즈 프로덕트는 다른 관점에서 같은 이야기를 전합니다. 2분기 역대 최고 실적을 기록했습니다.보통 주주들에게 귀속된 순이익은 약 18억 달러입니다.그리고 그의 운영 가능한 현금 흐름입니다.로즈는 전년 대비 21% 성장했으며, 배포량도 충분히 달성되었습니다.두 개의 파이프라인을 결합하면 논리적으로 문제가 없어집니다. 거의 5%에 달하는 위험 없는 수익률 덕분에, 모든 자산은 그 수익을 초과해야 합니다. 이러한 파트너십들은 성장하는 현금 흐름을 제공하며, 현재는 그 보상금을 충분히 충당할 수 있습니다. 따라서 재정적 지원보다 더 많은 수익이 현금 흐름에서 얻어지고 있으며, 이는 불안정한 상황에서 얻는 수익이 아니라 정상적인 방식으로 얻어지는 수익입니다.

이 모든 것들이 수익 위험을 없애준다는 것은 아닙니다. 솔직히 말하자면요. ~2.2배의 보상률은 단 한 분기의 수치일 뿐이며, 10년 동안의 약속도 아닙니다. 다른, 더 일반적인 기준으로 수익을 측정해보면 마진이 더 낮아집니다. Ainvest의 데이터에 따르면, 에너지 트랜스퍼의 경우 보고된 이익 대비 보상률이 약 85%, 엔터프라이즈 프로덕츠의 경우는 80%입니다. 따라서 얼마나 안심할 수 있는지는 당신이 어떤 기준을 믿는지에 달려 있습니다. 둘 다 실제 부채를 가지고 있습니다. 에너지 트랜스퍼의 순부채는 약 67.4십억 달러이며, 부채-자본 비율은 약 1.35입니다. 엔터프라이즈 프로덕츠의 경우는 약 33십억 달러이며, 부채-자본 비율은 약 1.07입니다. 이들은 한 분야에 집중된 에너지 인프라 관련 기업입니다. 현재의 프리미엄은 자금으로 충당되고 있지만, 완전히 안전한 것은 아닙니다.
유용한 결론은, Treasury 수익률보다 높은 수익률을 파악하는 더 좋은 방법이라는 것입니다. 주식이 무위험 수익률을 넘어서는 경우, 중요한 것은 그 차이가 충분히 커지고 있는지, 아니면 시장이 높은 가격을 제시하는 것인지입니다. 오늘날 두 경우 모두, 공개된 현금흐름 데이터를 보면 첫 번째 방법에 해당합니다. 따라서 매 분기마다 현금흐름이 어떻게 변하는지 계속 주의를 기울여야 합니다. 만약 분기별로 현금흐름이 충분히 증가하지 않는다면, 그 차이는 더 이상 이익이 아니라 위험에 대한 보상으로 작용하게 됩니다. 현재의 이익을 실제적인 것이라고 생각해야 하며, 그저 보장된 것이라고 생각해서는 안 됩니다.








댓글
아직 댓글이 없습니다