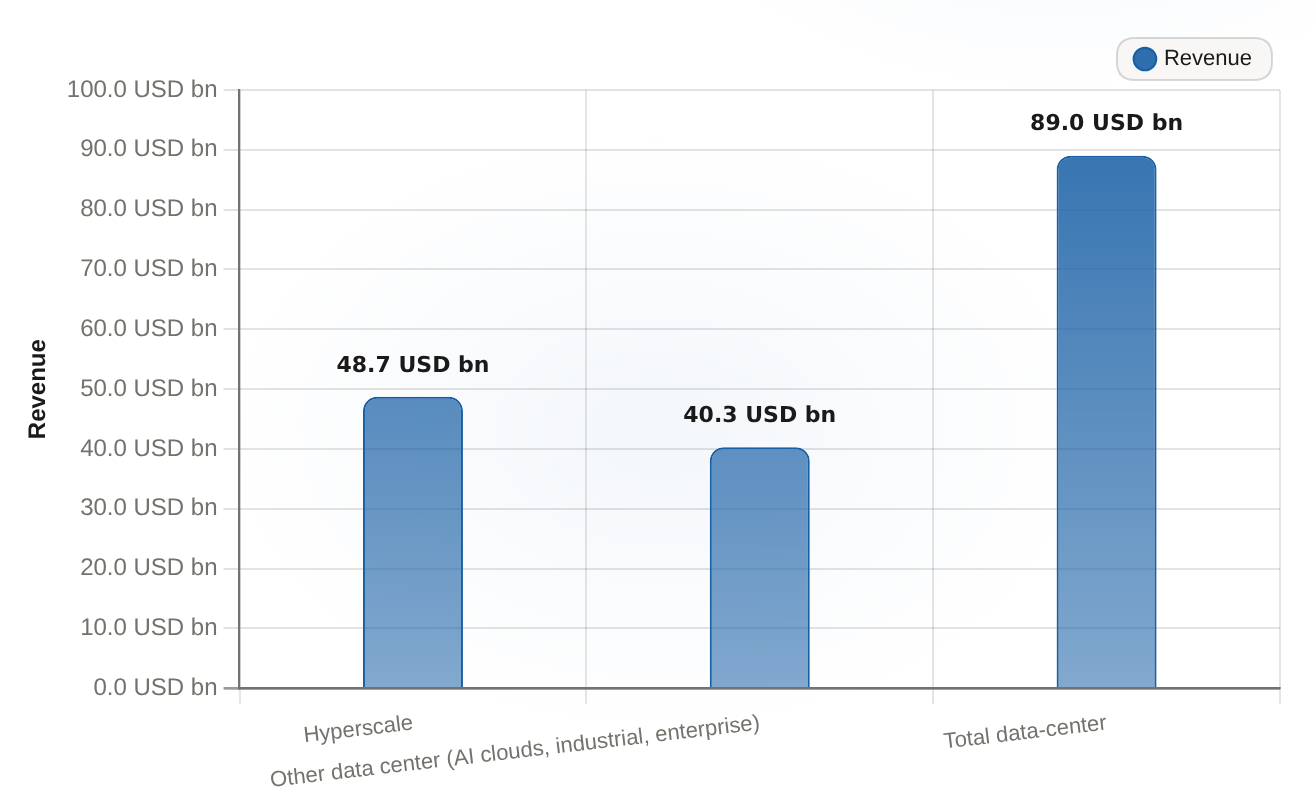
NVIDIA 데이터센터 수익 구분, 2027년 2분기미화 달러 십억 단위, GAAP 분야 기준
89억 2천만 달러의 데이터센터 수익은 성장의 원동력이며, 이는 하이퍼스케일 데이터센터($48억 7천1백만 달러)와 기타 데이터센터($40억 3천1백만 달러)로 나뉩니다. 모든 지표는 GAAP 기준에 따른 것입니다.
세그먼트
수익 (USD 억)
하이퍼스케일
48.71
기타 데이터 센터(AI 클라우드, 산업용, 기업용)
40.31
총 데이터센터
89.02
그러한 집중도는, 주요 수치가 이야기가 되기 전에 살펴보는 가치가 있습니다. 데이터 센터 분야에서는 하이퍼스케일 고객들, 즉 가장 큰 클라우드 서비스 제공업체들이 48.71십억 달러를 기여했으며, 나머지 금액인 약 40.31십억 달러는 AI 클라우드, 산업용 및 기업용 구매자들로부터 나온 것입니다. 117%의 성장률을 제외하면, 전년 동기 대비 데이터 센터의 매출은 분기당 약 41십억 달러에 달했습니다. 이ような 증가분은 주로 Blackwell Ultra 플랫폼과 Vera Rubin 플랫폼의 초기 전체 생산 단계에서 발생한 것입니다. 이 플랫폼은 Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure, CoreWeave, Nebius 등에서 사용되고 있습니다.
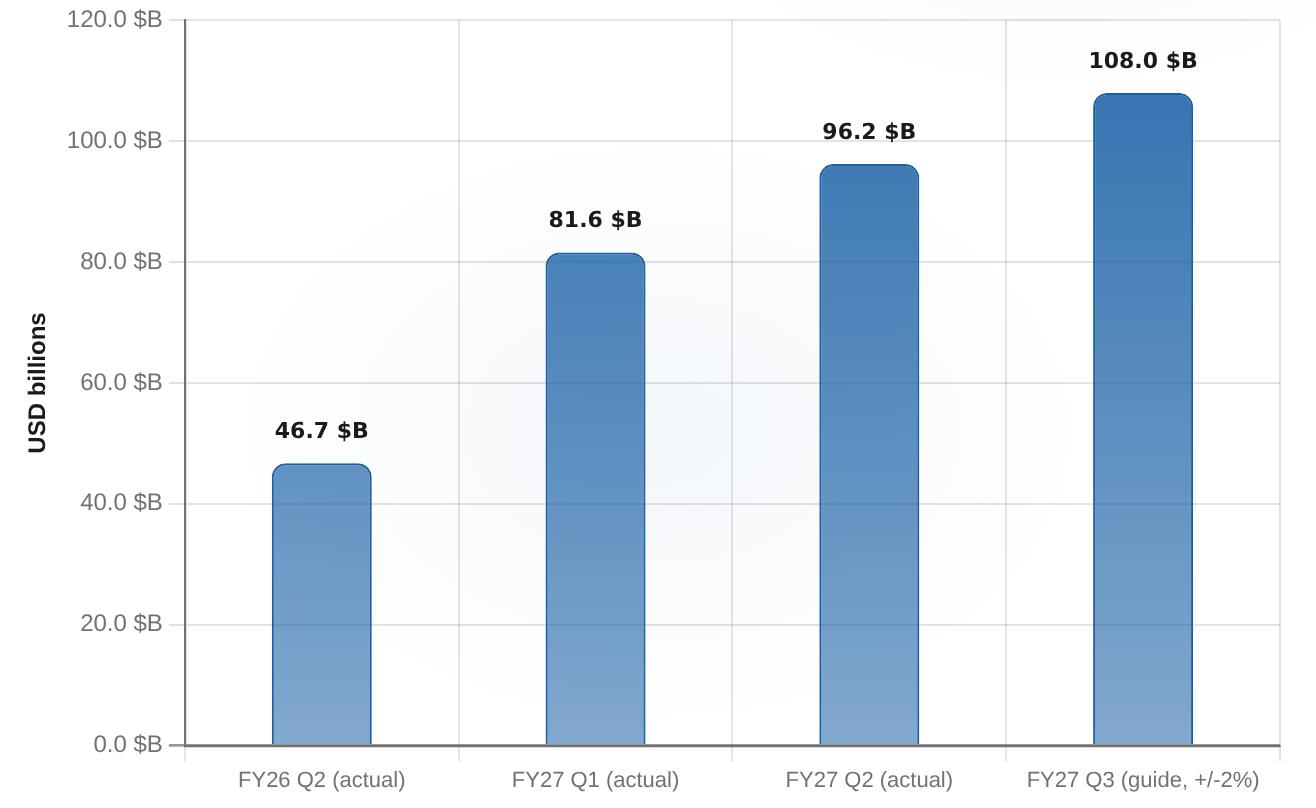
NVIDIA의 분기별 총 수익, FY26 2분기부터 FY27 3분기까지의 예상치미화 달러십억
NVIDIA의 총 매출은 FY26 2분기에서 FY27 3분기까지 거의 두 배로 증가했으며, 분기별 성장세도 가속화되고 있습니다.
기간
총 수익($B)
FY26 2분기 (실제 수치)
46.74
FY27 1분기 (실제 수치)
81.6
FY27 2분기 (실제 수치)
96.22
FY27 3분기 (가이드라인, ±2%)
108
총액은 계속 증가하고 있습니다. FY26 2분기에는 46.74십억 달러, 이 회계연도 1분기에는 81.6십억 달러, 2분기에는 96.22십억 달러입니다. 엔비디아는 3분기의 총 수익이 약 108십억 달러일 것으로 예상합니다. 여기서 ±2%의 오차가 있을 수 있습니다. 수요 측면에서 보면, 이는 아마존, 마이크로소프트, 알파벳, 메타 등이 제공하는 2026년에 사용될 총 투자금으로 약 725십억 달러를 활용하여 AI 기술을 발전시키는 것을 의미합니다. 젠슨 황은 그 회의에서 이러한 상황을 설명했습니다.AI는 전환점에 도달했다.“컴퓨팅이야말로 수익을 창출하는 원동력입니다.”
이 지점에서 세미나는 단순한 성장 이야기가 아닙니다. 그 수익을 가져오는 동일한 제품 주기이기도 하면서, Nvidia가 얻는 수익의 크기도 줄어듭니다. GAAP 기준으로 2분기에는 매출 달러 중 Nvidia가 시스템에 필요한 칩과 메모리를 지불한 후 남는 금액의 비율이 75.0%였습니다. 경영진은 3분기에는 이 비율이 약 74%까지 떨어질 것으로 예상합니다.2027 회계연도 4분기에는 71%–72%의 지표가 나타납니다.메모리 비용 문제는 여전히 해결되지 않았으며, 가격이 조정됨에 따라 2028년까지 72%-73%로 회복될 것으로 예상됩니다. 이는 예측일 뿐, 실제 결과는 아닙니다. 하지만 경영진은 투자자들에게 단기적인 제약 요인은 수요가 아니라 마진 문제라고 말하고 있습니다. AI 서버의 가격은 메모리 비용을 보완하기 위해 15% 이상 상승했지만, 마진은 여전히 감소하고 있습니다.이 메커니즘을 이해하는 것은 매우 중요합니다. 왜냐하면 이 메커니즘이 전체 거래의 본질을 결정하기 때문입니다. 랙-스케일 블래크웰 울트라와 베라 루빈 시스템들이 수익을 증가시키는 데 기여하지만, HBM 및 메모리 장비를 구매하는 데 드는 비용은 바로 판매비용으로 연결됩니다. 엔비디아의 구매 약속은 크게 증가했습니다.이전 분기의 1190억 달러에서 2790억 달러로 증가했습니다.경영진은 그 중 대부분이 단순한 기억에 불과하다고 말합니다. 이는 다년간의 버라루신의 수요를 충족하기 위한 조치입니다. 따라서 엔비디아는 선제적으로 비용을 지불하며, 현재의 가격 정책으로는 15% 이상의 서버 가격 상승으로 인한 손실을 더 빠르게 회피할 수 있습니다. 결과적으로, 성장이 실제로 일어나고 있지만, 가격이 하락함에 따라 마진도 함께 낮아지고 있으며, 가격 전략이 반등하기까지는 시간이 필요합니다.
지금 무엇을 해야 할지 결정하는 사람에게 중요한 것은 그 숫자들만이 아니라, 그 숫자들 사이의 균형입니다. 이러한 규모의 성장은 마진으로 직접 전환되지 않으며, EPS로도 직접 전환되지 않습니다. 3분기 예상치는 중국에서의 데이터 센터 컴퓨팅 수익이 없다고 가정하며, 호퍼의 수출량은 2분기 데이터 센터 수익의 1% 미만이므로, 수출 통제 문제는 이미 제외된 것입니다.
이것이 분기별로 변동될 변수입니다. 4분기에 예상되는 71%-72%의 마진 수준이 실제로 유지될지, 그리고 2028년 회계연도에는 마진이 72%-73%로 회복될지 여부가 중요합니다. 이는 단기적인 현상이 아니라 장기적인 회복 과정입니다. 이런 속도로의 성장은 의심할 여지가 없습니다.엔비디아는 2028 회계연도에 약 70%의 수익 성장을 목표로 하고 있습니다.지침서가 여러분에게 요구하는 것은, 성공적인 분기에는 분명한 비용이 따른다는 점입니다. 수요 문제는 아닙니다. 문제는 마진 기준선이 깨지는지 여부입니다.
인터랙티브 마켓 리서치 팀은 조정적인 연구 담당자가 이끄는 AI 기반 분석팀입니다. 기본 정보 분석, 가치 평가, 데이터 검증, 시각적 디자인 등 다양한 분야의 전문가들이 함께 협력합니다. 우리는 복잡한 시장 문제들을 차트, 모델, 지도, 금융 카드, 시나리오 기반의 시각화 방식으로 표현하여 데이터가 풍부한 인터랙티브 금융 연구를 만듭니다.
댓글
아직 댓글이 없습니다
편집 공시 및 AI 투명성: Ainvest News는 대규모 언어 모델(LLM) 기술을 활용해 실시간 시장 데이터를 통합·분석합니다. 최고 수준의 정직성을 보장하기 위해 모든 기사는 엄격한 "Human-in-the-loop(인간 검증)" 절차를 거칩니다.
AI가 데이터 처리 및 초안 작성을 보조하지만, Ainvest 전문 편집 구성원이 모든 콘텐츠를 독립적으로 검토·팩트 체크·승인하여 정확성과 Ainvest Fintech Inc.의 편집 기준 준수를 확인합니다. 이러한 인간의 감독은 AI 환각을 완화하고 금융 맥락을 확보하기 위한 것입니다.
투자 유의: 본 콘텐츠는 정보 제공 목적으로만 제공되며 전문적인 투자·법률·재무 자문을 구성하지 않습니다. 시장에는 고유한 위험이 있습니다. 의사 결정 전에 사용자는 자체 연구를 수행하거나 자격을 갖춘 재무 고문과 상담할 것을 권장합니다. Ainvest Fintech Inc.는 본 정보를 바탕으로 한 조치에 대한 모든 책임을 부인합니다. 오류를 발견하셨나요?문제 신고









댓글
아직 댓글이 없습니다