
유명한 short-seller는 엔비디아의 고객들에게 제공되는 금융 서비스가 엔론과 같은 문제를 일으킬 수 있다고 말했습니다. 보고된 분기 실적과 1,270억 달러의 유휴 현금 흐름을 보면, 진정한 문제는 그런 것이 아니었습니다.
“The Big Short”의 저자인 마이클 버리는 Nvidia의 임직원입니다. 그는 월스트리트 기업들이 고객들의 AI 개발을 위해 자금을 지원하는 행위를 엔론과 같은 사기극으로 묘사합니다. 이를 회계 투명성 문제로 해석하면, 그 기업에 투자하거나 구매하지 않는 것이 합리적입니다. 따라서 먼저 그 회사가 직접 발표한 내용을 읽어보세요. 그 내용은 다른 의미를 가질 수 있습니다.
엔비디아는 역대 최대 분기 실적을 기록했습니다.96.2십억 달러의 수익을 기록했으며, 전년 동기 대비 106% 증가했습니다.네 번째 분기 연속으로 성장이 가속화되었습니다. 데이터 센터만으로도 890억 달러의 수익을 창출했으며, 이는 그 분기 동안 얻은 매출액의 약 92센트에 해당합니다. 젠슨 황은 같은 회의에서 “AI는 전환점에 도달했다. AI는 유용한 역할을 하고 있으며, 그 결과로 얻는 수익도 상당하다. 이제 컴퓨팅도 수익원이 된다”고 말했습니다. 트랙 차트를 보면, 12개 분기 동안 한 방향으로 계속 성장하는 모습을 볼 수 있습니다.
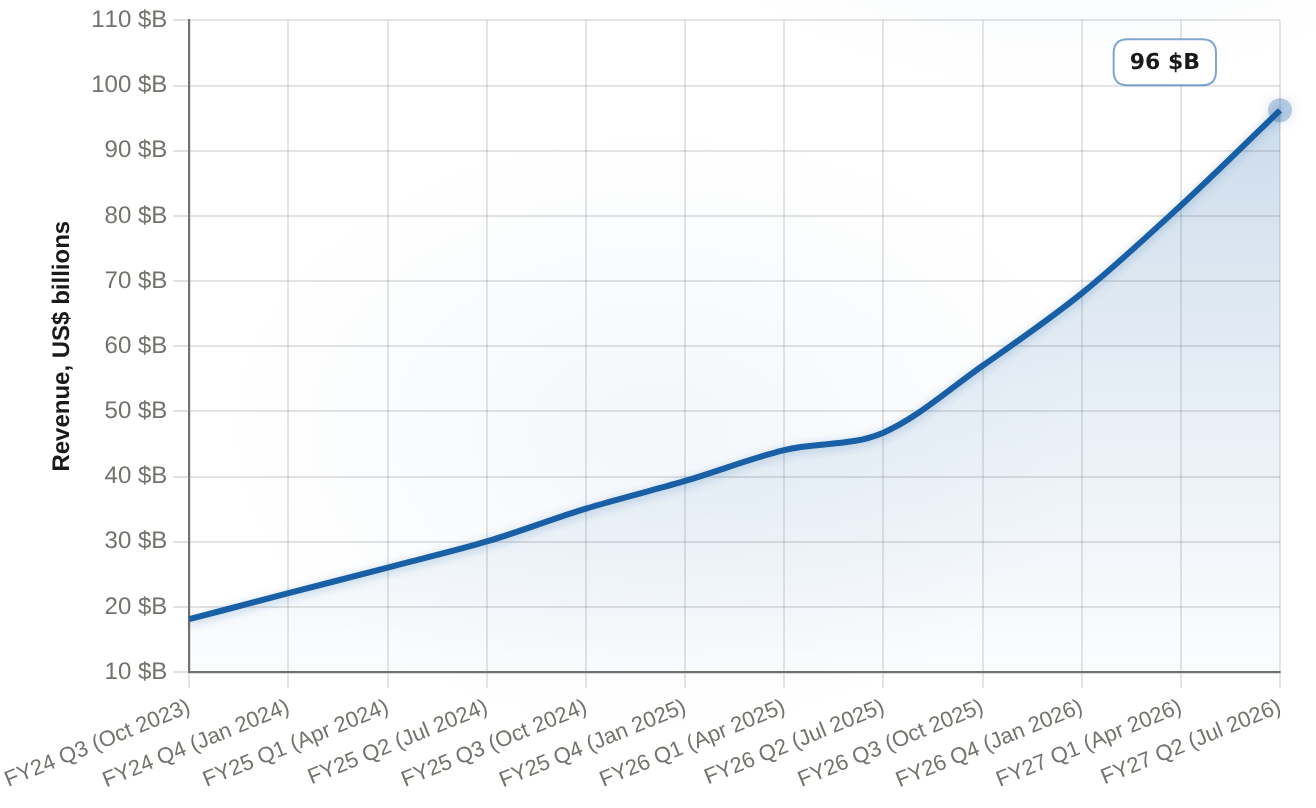
엔비디아의 분기 매출은 지난 12개 분기 모두에서 증가했으며, FY24 Q3의 18.12B 달러에서 FY27 Q2의 96.2B 달러로 상승했습니다. 가장 최근 분기의 매출은 전년 동기 대비 106% 증가했습니다.
| 기간 | 분기별 총 수익 (백만 달러) |
|---|---|
| FY24 Q3 (2023년 10월) | 18.12 |
| FY24 Q4 (2024년 1월) | 22.1 |
| FY25 Q1 (2024년 4월) | 26.04 |
| FY25 2분기 (2024년 7월) | 30.04 |
| FY25 Q3 (2024년 10월) | 35.08 |
| FY25 Q4 (2025년 1월) | 39.33 |
| FY26 1분기 (2025년 4월) | 44.06 |
| FY26 2분기 (2025년 7월) | 46.74 |
| FY26 3분기 (2025년 10월) | 57 |
| FY26 Q4 (2026년 1월) | 68.1 |
| FY27 1분기 (2026년 4월) | 81.6 |
| FY27 2분기 (2026년 7월) | 96.2 |
수익성은 사업 규모와 일치합니다. GAAP 및 비GAAP 기준 모두에서 총수익률은 75%였습니다. 비GAAP 기준으로는 주당 수익이 2.22달러로, 시장 예상치인 2.09~2.10달러를 초과했습니다. GAAP 기준으로는 순이익이 597억 달러였습니다. 경영진은 이를 더욱 높여서 3분기 수익을 약 1080억 달러로 예상했습니다. 이 수치는 중국에서의 데이터 센터 컴퓨팅 수익을 전혀 고려하지 않은 수치입니다.
무결성에 대한 의혹을 검증하는 첫 번째 방법은 현금 창출 여부입니다. 최근의 실적 데이터를 보면 그 점이 분명합니다. 투자 데이터에 따르면 지난 한 해 동안 운영 현금 흐름은 1,344억 달러였고, 자유 현금 흐름은 1,270억 달러였으며, 순현금은 약 660억 달러였습니다. 이제 버리의 경고점들을 찾아보겠습니다. 그는 다음과 같이 썼습니다.수익률이 너무 좋아서, 손실이 증가해도 여전히 무료 현금 흐름은 음수가 됩니다.이는 체인 내의 고객들과 금융 수단에 대한 설명일 뿐, 엔비디아의 발표 내용과는 관련이 없습니다. 이를 해당 회계 장부와 관련된 주장으로 간주하고, 보고된 현금 흐름은 그 주장과 모순됩니다. 그렇게 되면, 그 주장은 체인 전체와 관련된 것으로 변하며, 그 논리는 완전히 달라집니다. 이는 법적 분석이 아니라 구조적인 분석입니다.

이곳이 두 진영이 실제로 만나는 곳입니다. 같은 구역에 니브디아가 있습니다.주주들에게 260억 달러의 이익을 반환했습니다.– 200억 달러가 회사가 자금을 회수하는 데 사용되며, 약 990억 달러는 여전히 승인된 상태입니다. 그리고 공개된 플랫폼들도 있습니다.아폴로, 블랙록, 블랙스톤, 브룩필드, 골드만삭스, KKR5000억 달러가 넘는 외부 자본을 동원하여 고객들의 AI 시스템 구축을 지원하는 것이다. 고객들의 투자를 지원하면서 주주들에게 현금을 돌려주는 것은 손실을 숨기는 회사의 특징이 아니다. 이는 구매자들이 계속해서 제품을 구입할 수 있도록 하는 회사의 특징이다.
그것은 바로 짧은 논문이 목표로 하는 구조입니다. 솔직한 분석이 필요합니다. 버리의 설명에 따르면, 엔비디아는 고객사에 약 25%의 지분을 가지고 있으며, 자사 칩의 잔여 가치를 보장하고, 고객의 구매를 사적인 신용 수단을 통해 처리합니다. 즉, 최종 사용자에게서 얻는 수익보다 먼저 수익을 확보하는 것입니다. 중요한 점은, 그 세부 내용들은 Moneywise가 전한 버리의 발언에서 나온 것이며, 엔비디아의 공식 발표에서는 “선진 AI 연구소에 대한 투자”와 “5000억 달러 이상의 규모의 투자”에 대해서만 언급되어 있습니다. 지분의 규모나 잔여 가치에 대한 정보는 전혀 공개되지 않습니다. 너무 과장된 수치는 단지 관찰 대상일 뿐이며, 실제로 행동해야 할 결론은 아닙니다.
엔비디아의 자체 지표들은 진실된 정보를 제공합니다. 이러한 지표들은 영업이익표에 나타나는 것이 아니라, 체인 구조 내에서 발생하는 것들입니다. 대규모 구매 경우에 지급 기간이 연장될 때, 평균적으로 회사가 수금을 받기까지 걸리는 시간은 60일로 증가했습니다. 또한 재고도 320억 달러로 상승했습니다. 현재 신용으로 제품을 구매하는 고객들은, 그들의 AI 수익이 확실해지기 전까지는 결국 그렇게 할 것입니다. 이는 순환금융에 대해 회의적인 사람들이 생각하는 상황이며, 투자자들이 확인해야 할 사항입니다. 결론을 내리기 위해서는, 금융 플랫폼에 대한 명확한 조건, 고객의 현금 흐름과 AI 개발에 따른 상황, 그리고 그 구매자들이 자신의 비용을 갚을 수 있는지 여부가 중요합니다.
그 다음으로는 가격 문제가 발생하는데, 이는 프레임링 오류로 인해 비용이 증가하는 경우입니다. 8월 30일 기준으로 투자된 데이터에 따르면 시장 가치는 5.24조 달러이며, 주식 가격은 217.55달러입니다.226달러까지 올랐습니다.지속적으로 판매가 떨어지는 상황에서도, 그 가격은 올해의 최고치인 236.54달러 아래에 머물고 있습니다. 추세적인 P/E 비율은 가격을 지난 한 해의 실적으로 나눈 값이며, 성장률이 이렇게 높다면 27배 정도가 되는데, 이는 약 8달러의 순이익에 해당합니다. 같은 제공업체의 데이터를 보면, 같은 날짜에 AMD는 118배, Broadcom은 60배, Marvell는 72배입니다. Nvidia는 AMD, Broadcom, Marvell보다 순이익이 더 낮지만, 수익 성장률은 100% 이상입니다.
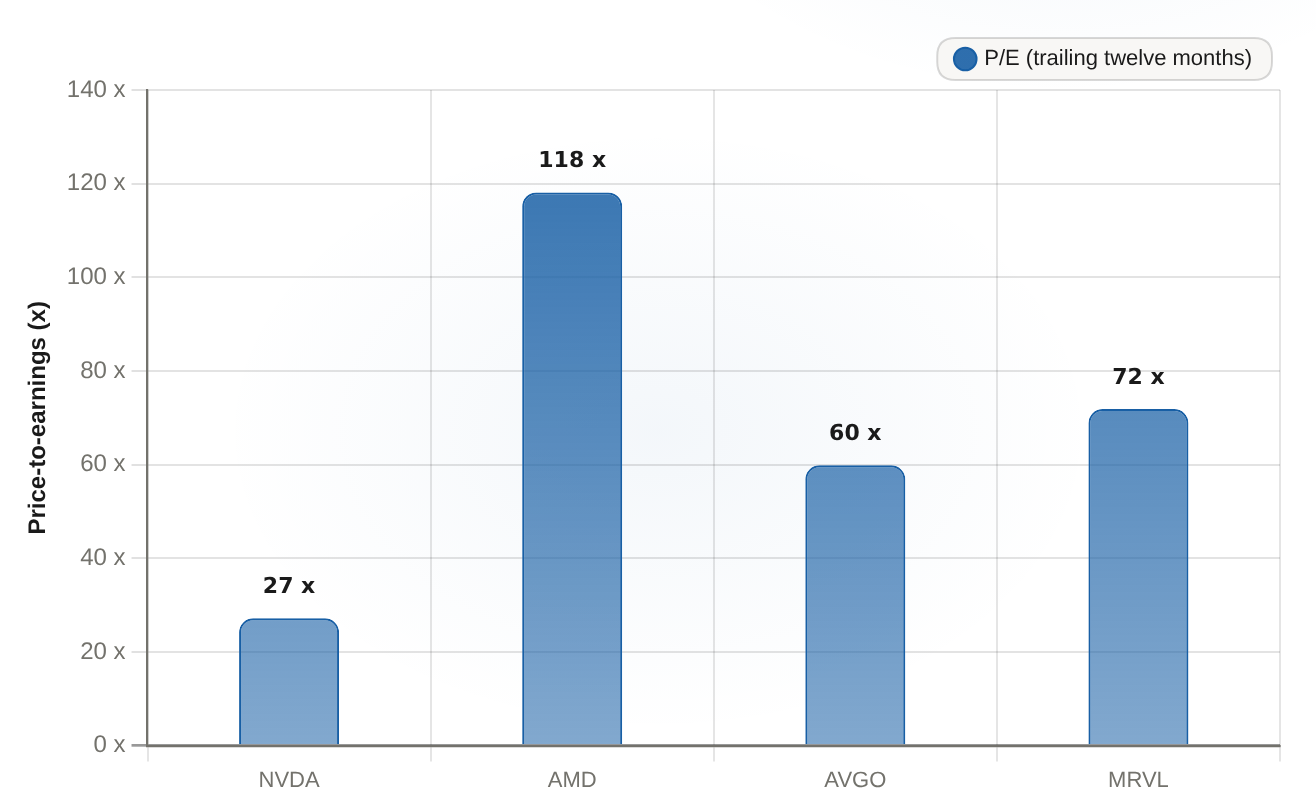
엔비디아의 주가는 추세적 이익치 대비 27배 수준입니다. 이는 AMD의 비율의 약 4분의 1에 해당하며, 마벨의 비율의 절반도 되지 않습니다. 반면, 매출은 연간 100% 이상 증가했습니다.
| 티커 | P/E(지난 12개월 기준)(x) |
|---|---|
| NVDA | 27.18 |
| AMD | 118.13 |
| AVGO | 59.85 |
| MRVL | 71.86 |
짐 크레이머의 반박 — 그건엔비디아는 경쟁적 우위를 유지하고 있습니다.이것이 그 비난에 대한 주류적인 답변입니다. 하지만 실제 논쟁은 생략된 것입니다. 진짜 문제는 ‘Nvidia의 칩을 대량으로 구입하는 것이 과연 자체 수익으로 이루어지는지, 아니면 외부로부터 자금을 조달하여 운영되는지’ 하는 것이었습니다. 보고된 재무제표가 명확히 보여주는 것은 그 질문에 대한 해답이 어느 쪽에 속하는지입니다. 즉, 아무런 부정행위도 없다는 것입니다. 1270억 달러의 유효 현금흐름과 75%의 총수익률이라는 데이터로는 어떤 부정행위도 입증될 수 없습니다. 반면, 지속성에 관한 문제는 실제로 주목할 필요가 있습니다. 결정적인 자금조달 조건과 고객의 현금흐름이 중요한 요소입니다. 하지만 이는 회계상의 문제가 아니라 구조와 기대치와 관련된 문제이기 때문에 주목할 필요가 있습니다. 이 두 가지를 별개로 다루는 것이 좋습니다. 왜냐하면 그것들은 서로 다른 원인 때문이기 때문입니다. 재무제표는 첫 번째 질문에 답해주지만, 두 번째 질문에 대한 답은 오직 그 체인만이 해줍니다.








댓글
아직 댓글이 없습니다