
메타의 주가는 52주 고점에서 약 23% 하락했습니다. 주목해야 할 점은, 주가가 하락한 분기에도 회사의 광고 사업이 예상보다 더 잘 진행되고 있었다는 것입니다. 2분기에 광고로부터 59.36십억 달러의 수익이 발생했습니다.메타의 총 매출 60억 8천만 달러 중 97.6%전년 대비 27% 증가했으며, 노출수는 14% 증가하고 광고당 가격은 12% 상승했습니다. 이는 9~12% 범위를 넘는 수치입니다.예측 시장들은 그런 상황을 예상하고 있었습니다..
그렇다면 왜 주가가 폭락했을까요? 그건 현금 흐름과 관련된 문제이지, 수요와 관련된 문제가 아니기 때문입니다. Meta를 할인된 가격에 구매할지 여부를 결정하는 사람에게는 이 두 가지 요소를 분리하는 것이 중요합니다.
매도세: 현금 시장에서의 계속된 하락세였으며, 광고 매출은 그렇지 않았습니다.
촉매제는 Q2의 인쇄 작업 자체였습니다. 메타의 주당 이익은 6.18달러로, 시장 예상치인 약 7.18달러보다 약 14% 낮았습니다.6연속 타격을 성공적으로 해내는 것다음 주에는 주가가 6.63% 하락했으며, 올해 들어서는 약 11% 하락했습니다.
하지만 실제로 움직인 것은 무엇인지 보세요. 모든 투자자가 주의해야 하는 수치는 바로 자유현금흐름입니다.분기별로 7억 8400만 달러로, 전년 동기의 85.5억 달러에 비해 91% 감소했습니다.그것이 바로 단 한 줄으로 설명할 수 있는 문제점입니다. 그리고 그것은 광고와 관련된 문제가 아니라, 지출과 관련된 문제입니다.
메타는 대규모 AI 개발에 집중하고 있습니다. 2분기 자본 지출이 증가했습니다.300억 1200만 달러로, 전년 대비 82.1% 증가했습니다. 연간 목표액은 1천3백억 달러에서 1천4백5십억 달러 사이로 조정되었습니다.– 전년도보다 약 두 배 정도입니다. 그 돈은 회사의 모든 수익을 창출하는 광고 사업에 투입되고 있습니다.영업 이익률이 약 43%에서 약 31%로 감소했습니다.분기 동안, 한때 주주들에게 돌아가던 현금이 이제는 데이터 센터로 흘러 들어가고 있습니다.
그 순서를 다시 한 번 살펴보세요. 수익의 감소, 마진의 축소, 현금흐름의 붕괴 등은 모두 투자비 증가로 인한 결과이며, 광고 요구량의 감소와는 관련이 없습니다. 광고 업계에 미칠 수 있는 AI의 영향에 대한 우려도, 실제로 매출을 줄일 수 있는 요인으로 작용하는 것은 아닙니다.
기본적인 기반: 97%의 광고 엔진이 계속해서 성장해나가는 것.
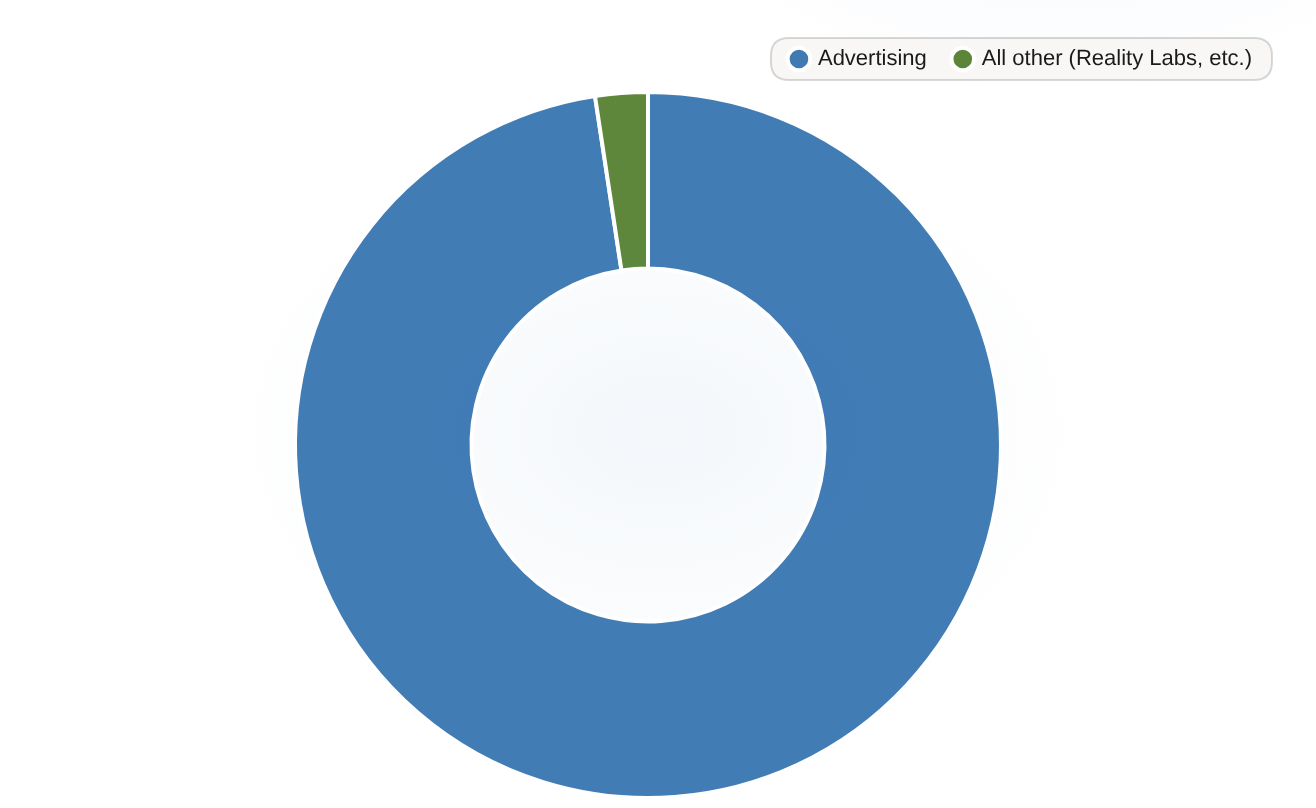
광고는 메타의 2026년 2분기 수익의 97.6%를 차지했으며, 이는 기준일 이후에도 광고 사업을 운영하는 핵심 시스템이 여전히 제대로 작동하고 있음을 보여줍니다.
| 세그먼트 | 총 수익의 비율 |
|---|---|
| 광고 | 97.6 |
| 기타 모든 것들 (리얼리티 랩스 등) | 2.4 |
바로 그 혼합이 핵심입니다. 메타가 실제로 운영하는 사업은 광고업이며, 2분기에는 27%의 성장률을 기록했습니다. 이는 판매량이 고갈된 것이 아니라 가격 인상 때문입니다. 성능이 낮은 프랜차이즈는 가격을 12%나 올릴 수 없으며, 시장의 기대치도 충족하지 못합니다. 하지만 AI 개발에 필요한 자금을 제공하는 프랜차이즈는 여전히 건강한 상태입니다. 그래서 할인이 광학 장비에 적용되는 것이지, 핵심 엔진에 대한 수요에는 적용되지 않는 것입니다.

할인이란 실제로는 어떤 가격을 의미하는가?
현금 흐름의 측면을 제외하면, 평가 방식도 마찬가지입니다. AInvest의 데이터에 따르면 메타의 EV/EBITDA는 약 14배입니다. 이는 ‘거대 기업 7개사’ 중 가장 저렴한 수치입니다. 반면 알파벳은 약 23배, 마이크로소프트는 19배, 엔비디아와 애플은 27배에서 29배입니다. 미래 기준 P/E는 약 22배이며, 지난 1년간의 매출 성장률은 약 28%입니다. 38% 이상의 운영 이익률을 보이는 이런 빠른 성장 속도를 가진 기업에게 있어서 이러한 비율은 단순히 비용 구조에 관한 것이지, 사업 자체에 대한 판단은 아닙니다.
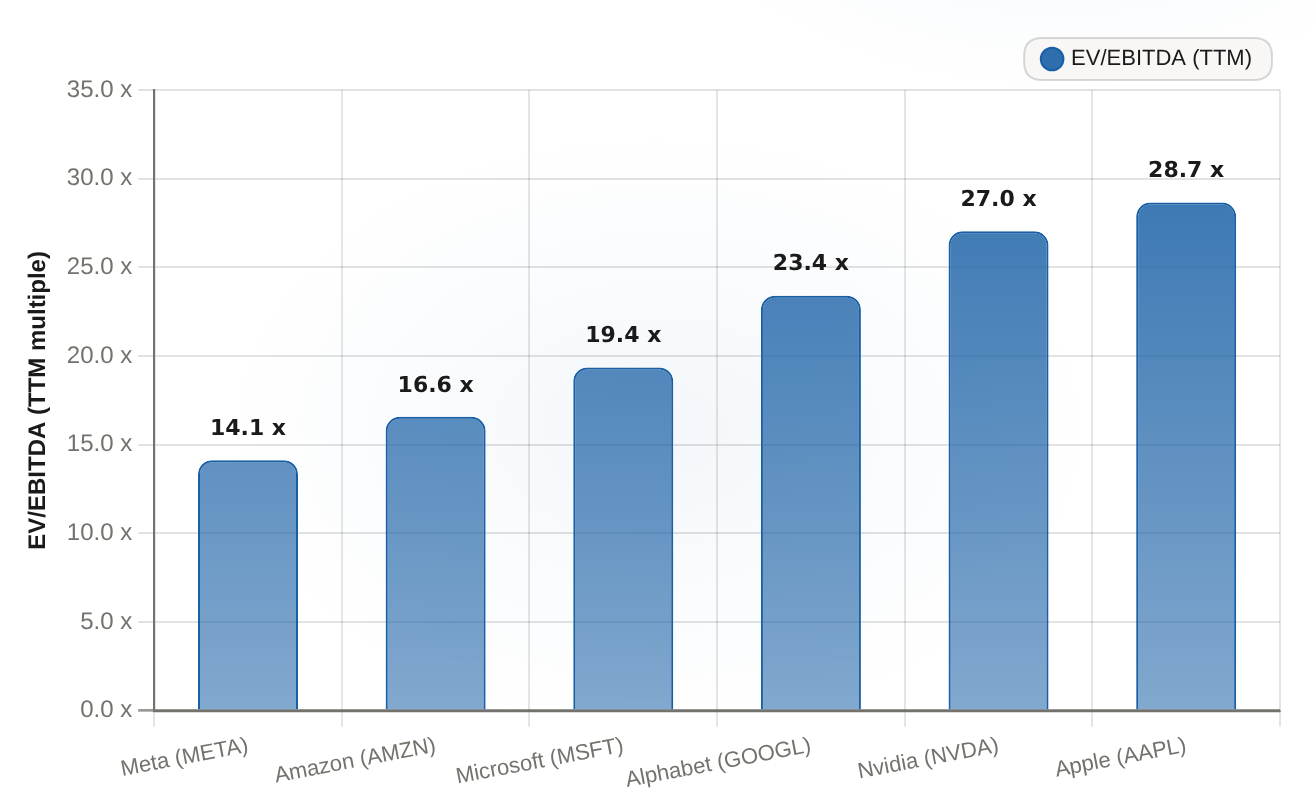
14.1x TTM EV/EBITDA로 볼 때, 메타는 ‘마그니피캔트 세븐’ 중에서 가장 저렴한 기업입니다. 이는 AAPL의 28.6x나 NVDA의 27.0x와 같은 다른 기업들의 비율보다 훨씬 낮은 수치입니다.
| 회사 | EV/EBITDA (TTM) (x) |
|---|---|
| 메타(META) | 14.13 |
| 아마존(AMZN) | 16.57 |
| 마이크로소프트(MSFT) | 19.36 |
| 알파벳 (GOOGL) | 23.4 |
| 엔비디아(NVDA) | 27.03 |
| 애플(AAPL) | 28.65 |
솔직히 말해서, 시장이 잘못되었다는 것을 말할 수는 없습니다. 다만 가격 책정 방식이 문제라는 것뿐입니다. 두 가지 결과가 여전히 남아 있습니다. ‘황소’ 상황에서는 자본 투자 비용이 적절해져야만 순현금흐름과 운영 이익률이 회복됩니다. 그런 경우에야 주식의 가치가 다시 정상화될 것입니다. ‘곰’ 상황에서는…Reality Labs의 손실이 증가하면서 520달러 아래로 떨어졌습니다.인쇄되지 않은 3분기와 4분기 보고서를 통해 어떤 것이 그런지 결정됩니다.
따라서, 소유자나 관찰자의 입장에서 보면, 이는 메타를 피해야 하는 이유가 되지 않습니다. 지출은 계획된 방식으로 이루어지며, 자유 현금 흐름이 감소하지만, 그 모든 것을 지원하는 프랜차이즈는 27%의 성장률로 계속 성장합니다. 할인이 종료될지는 향후 두 분기 동안의 투자 전략과 관련된 문제이며, 누군가가 여전히 광고를 집행하는지와는 관련이 없습니다.








댓글
아직 댓글이 없습니다