
애플은 역대 최고의 6월 실적을 기록했지만, 장기 거래에서 주식 가치는 여전히 3~4% 하락했습니다. 아이폰의 매출은 22% 증가하여 54.25십억 달러에 달했으며, 총 매출도 16% 증가하여 109.4십억 달러가 되었습니다. 순이익은 2.02달러로, 29% 상승했습니다. 하지만 트레이더들은 판매를 계속했습니다. 왜냐하면 애플의 프리미엄 가치를 결정하는 두 가지 지표가 예상보다 낮았기 때문입니다. 서비스 부문과 대중국 시장의 실적이 월스트리트 예상치에 미치지 못했습니다. 몇 주 후, 주식 가치는 약 332달러까지 상승했으며, 52주 고점 대비 약 3.5% 상승했고, 전년 대비 약 22% 상승했습니다. 이는 회사가 첫 번째 접이식 아이폰을 주문하기 위한 준비 단계인 것입니다. 이러한 하락세가 중요한 것은 아니지만, 이번 분기의 진짜 문제는 새로운 아이폰의 성공이 이미 가격에 반영된 것인지 여부입니다.
시장 데이터에 따르면, 애플의 경우 순이익 대비 주가 수치가 약 37.6배입니다. 미국의 주요 기술주 중에서는 이 수치가 가장 높습니다. 마이크로소프트는 27.5배, 엔비디아는 27.3배, 메타는 24.2배, 아마존은 20.5배, 알파벳은 17.0배입니다.
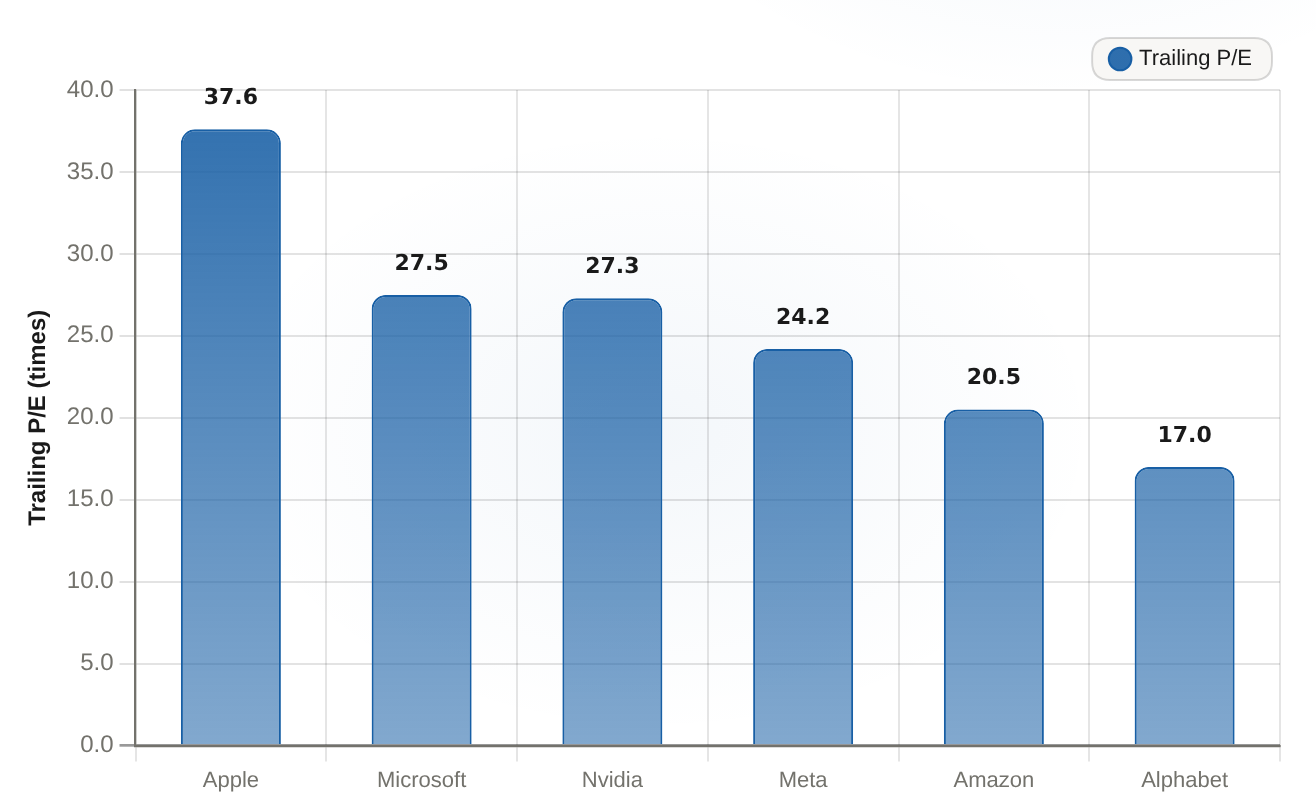
애플은 거대 기업 중에서 가장 높은 추세 P/E 수준인 37.6배를 기록하고 있으며, 이는 알파벳의 17.0배보다 훨씬 높은 수치입니다.
| 회사 | 후행 P/E |
|---|---|
| 애플 | 37.6 |
| 마이크로소프트 | 27.5 |
| 닌디바 | 27.3 |
| 메타 | 24.2 |
| 아마존 | 20.5 |
| 알파벳 | 17 |
그 프리미엄의 일부는 실제로 얻어지는 것이지만, 애플의 서비스 사업은 하드웨어보다 더 나은 마진을 가집니다. 하지만 그 격차는 여전히 크고, 또한 보고된 수치에는 일시적 요소들이 포함되어 있습니다.
패딩은 여백 및 수익선을 통과합니다. 6월 분기의 총 마진이 50.1%였는데, 그 중 약 2퍼센트 포인트는…관세 환불그리고 주당 2.02달러의 수익 중 약 0.11달러는 바로 그 일시적인 혜택에서 비롯된 것입니다. 환불을 제외한 실제 영업이익률은 약 48% 수준입니다.관리팀이 안내해 주었습니다.‘프리미엄 멀티플’이란 내구성에 대한 가격을 의미하는 반면, 환불을 기반으로 한 수익은 정의상 내구성이 없는 형태입니다. 즉, 1분기 동안만 지급된 현금 보상일 뿐, 그 이후에는 사라지는 것입니다.

깨끗한 운영 지표들은 그 비용을 정당화하기에 충분하지 않았습니다. 서비스는 전체 프리미엄의 기반이 되는 고마진 사업이었지만, 실제로는 수익을 창출하지 못했습니다.300.74억 달러로, 약 31.22억 달러보다 낮습니다.분석가들의 예상과 같이, 대중국 지역이 주요 성장 동력이 되었습니다.180억 달러19.6십억 달러라는 합의된 예상치보다 낮은 실적을 기록했습니다. 애플은 아이폰 판매량과 일시적인 환불로 인한 수익 증가로 이 분기의 목표를 달성했지만, 가장 중요한 두 가지 지표는 예상치에 미치지 못했습니다.
이제 촉매제가 도착했습니다. 애플은 첫 번째 접이식 기기를 사전 주문하기 시작했으며, 가격은 1,999달러입니다.아이폰 듀오10월 16일에 제품이 배송되며, 1주 후에 장치가 도착할 예정입니다. 에버코어 ISI는 애플의 수요가 충분히 강할 것으로 예상합니다.가능한 모든 듀오 제품을 판매합니다.첫 6개월 동안은 수요가 아닌 공급 제약으로 인해 상황이 어려웠습니다. 하지만 이는 시장에 새로운 소식이 되지 않았으며, 주식 가격은 이미 예상치보다 22% 상승했습니다. 투자자들이 어떤 거대 기업의 주식에 대해 가장 높은 배수를 지불할 때, 그 주식은 단순히 예상치를 충족하는 것뿐만 아니라, 더 나은 성과를 보여야 합니다. 애플은 Duo가 수익에 어떤 기여를 할지에 대한 구체적인 전망을 제시하지 않았기 때문에, 진정한 놀라움은 이미 예상된 제품에서 비롯되어야 합니다.
그 반대의 힘이 실제로 존재합니다. 시장 데이터에 따르면, 애플은 약 1367억 달러의 자유 현금 흐름을 창출하고 있으며, 25억 대 이상의 기기들을 보유하고 있습니다. 또한 1000억 달러 규모의 주식 매입 계획도 승인되었습니다. 이러한 현금 생성 능력과 서비스 분야에서의 우수한 성과가 바로 애플이 과장된 성과를 내는 회사가 아니라는 증거입니다. 문제는 애플이 약한 회사라는 것이 아닙니다. 문제는, 성능이 향상된 회사라도 여러 가지 요소가 불리할 경우, 좋은 진입점이 될 수 없다는 것입니다.
332달러에 구매하는 사람에게는, 새로운 아이폰의 성능과 서비스가 시장이 기대하는 수준을 넘어서는 것이 필요합니다. 앞으로 2~3분기 동안 가장 중요한 지표는 서비스의 성장률입니다. 최근에는 연간 약 16%의 성장률을 보이고 있습니다. 이는 프리미엄 가치를 창출하는 핵심 요소이기 때문입니다. 만약 서비스가 다시 빠르게 성장하고 Duo가 실제 수익을 창출한다면, 그러한 수익을 바탕으로 주식 가치는 상승할 수 있습니다. 하지만 서비스가 계속해서 부진하다면, 보고된 수치에서 나타나는 수익은 줄어들게 됩니다. 이 종목은 그 그룹 중에서 가장 높은 수익률을 가지고 있지만, 그 품질은 전체적으로 낮습니다. 또한, 성공적인 출시로 인해 주식 가치는 이미 상승했습니다. 따라서 이 거래의 쉬운 부분은 이미 해결된 것입니다. 다음 단계는 증명되어야 하며, 투자자들은 할인된 가격으로 그걸 얻지 못할 것입니다.








댓글
아직 댓글이 없습니다