
광고 차단기 전쟁은 결코 광고 차단 프로그램과 관련된 것이 아니었다.
2026년 6월, 구글 크롬은 오랫동안 존재해온 허점을 해결했습니다.이로 인해 uBlock Origin과 같은 확장 프로그램들이 구버전의 매니페스트 시스템에서도 작동할 수 있습니다.주요 헤드라인은 구글이 광고 차단기 기능을 없애려 한다는 것이었습니다. 이로 인해 디지털 광고에 드는 모든 비용에 영향을 미칠 것으로 보입니다.
실제로 일어난 일은 이렇습니다: 프랑크푸르트 고에타 대학교의 학술 연구자들이 새로운 시스템을 테스트했습니다.광고 차단의 효과가 통계적으로 유의미하게 감소하지 않는다는 것을 확인했습니다.일부 경우에, 새로운 확장 기능들은 기존의 확장 기능들보다 더 많은 트래커를 차단했습니다. 구글의 2분기 광고 수익은…81.6십억 달러로, 전년 대비 14.5% 증가했습니다.이 주식은 지난 한 해 동안 7% 상승했습니다.
광고 차단기 관련 전쟁은 결코 광고 차단기 자체와 관련된 것이 아니었습니다.
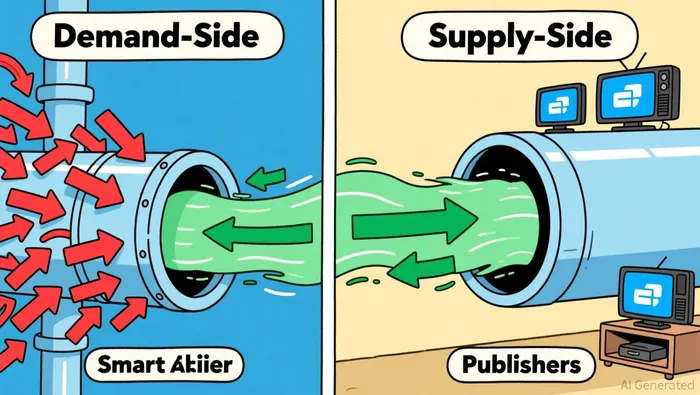
실제로 디지털 광고의 구조를 바꾼 것은 조용히 일어난 일이었으며, 이는 브라우저 확장 프로그램과는 아무런 관련이 없었습니다. 그 변화는 광고 비용이 독립적인 중개자들에서 사용자와의 관계를 맺는 플랫폼들로 다시 흘러가는 방식 때문이었습니다. 구글, 메타, 아마존과 같은 플랫폼들은 더 많은 자금을 끌어들였습니다. 반면, 광고주들이 해당 플랫폼 외부에서 광고 공간을 구매하는 데 도움을 주는 독립적인 플랫폼들은 압박을 받았습니다. 한편, 출판업자들이 TV를 통해 광고 공간을 판매하는 데 도움을 주는 공급 측 플랫폼들은 매우 잘 성장했습니다.
그것이 주가가 전하는 이야기입니다. 수요 측 플랫폼인 트레이드 데스크는 올해 약 65% 하락했습니다. 또 다른 수요 측 기업인 애플로빈은 54% 하락했습니다. 공급 측 플랫폼인 매그니트는 약 50% 상승했습니다. 마찬가지로 공급 측 플랫폼인 퍼블맥틱은 약 84% 상승했습니다. 이 회사들은 모두 같은 산업에서 활동합니다. 그들은 동일한 경매 기술을 사용합니다. 하지만 한 그룹은 예산을 통합하여 자금을 집중하는 광고주들에게 접근권을 제공하고, 다른 그룹은 새로운 화면을 통해 수익을 창출하려는 출판사들에게 접근권을 제공합니다.
기술적인 측면은 브라우저 정책에 관한 설명보다 훨씬 간단합니다. 광고주들의 입장에서는, 그들이 결국 ‘벽으로 둘러싸인 데이터’에 비용을 지불하고 있기 때문에, 그 데이터와 경쟁할 수 없는 중개자에게 추가적인 비용을 지불할 필요가 없다는 사실을 깨달았습니다. Trade Desk의 수익 성장도 그러합니다.연간 기준으로 12%로 감소했습니다.그 회사의 조정된 EBITDA 마진은 2025년 말에 47%에서 30%로 감소했습니다. 이는 Koa Agents, OpenAds, 그리고 Dollar General과의 소매미디어 파트너십에 막대한 투자를 하면서 새로운 성장 동력을 찾으려고 했기 때문입니다. 기업이 핵심 사업에서 시장 점유율을 잃을 때, 회사는 다른 기회에 돈을 투자하고, 마진 감소가 일시적인 현상일 거라고 기대합니다.

공급 측면에서는 상황이 정반대입니다. 출판사들은 갑자기 수백만 대의 스마트 TV를 보유하게 되었으며, 이 TV들은 사실상 큰 화면 위의 브라우저와 같은 역할을 합니다. 그들은 이러한 TV들을 통해 광고를 판매하고 싶어합니다. Magnite와 PubMatic이 바로 그 일을 가능하게 해주는 플랫폼입니다. 프로그래밍 기반 CTV는 디지털 광고에서 가장 빠르게 성장하는 분야이며, 출판사와 구매자를 연결해주는 판매 플랫폼들도 이 프로세스의 핵심 부분입니다.
광고 차단기에 대한 논쟁은 유용한 방해물이었습니다. 그로 인해 그 문제가 기술 정책과 같은 것으로 보였죠. 하지만 사실은 그렇지 않았습니다. 그것은 단지 돈이 좁아지는 쪽과 넓어지는 쪽으로 흐르는 과정에 불과했습니다.
아마도 광고 차단기와 관련된 문제가 계속되는 이유는, 구글을 경쟁자를 억압하는 악의적 존재로 묘사하기 때문일 것입니다. 하지만 광고 차단기가 작동하든 안 하든, 구글의 광고 수익은 14.5%씩 증가했습니다. 독립적인 광고 기술 업체들에게 실제적인 경쟁 압력은, 광고주들이 돈을 가장 효율적으로 사용할 수 있는 방법을 선택하는 것과, 5년 전에는 존재하지 않았던 화면들에서 새로운 콘텐츠를 제공하는 것에서 비롯됩니다.
트레이드 데스크의 경우, 후행 수익 대비 비율은 약 15배이며, 매출 대비 비율은 2배입니다. 이는 역사적으로 95% 이상의 광고 고객을 유지해온 회사에 있어서는 저렴한 비율입니다. 하지만 성장률이 감소하는 상황에서의 저렴한 비율이 반드시 좋은 기회를 의미하는 것은 아닙니다. 그것은 시장이 성장이 다시 일어나지 않을 것이라고 믿고 있음을 의미할 뿐입니다. 문제는 시장이 올바른 판단을 하고 있는지 여부입니다.
그럴 가능성이 있다고 생각할 이유가 있습니다. 트레이드 데스크는 여전히 성벽으로 둘러싸인 환경 외부에서 가장 강력한 독립적인 시청자 데이터를 보유하고 있습니다. 회사의 CTV 사업도 빠르게 성장하고 있습니다. 그리고 이러한 가치 평가에서는 낙관적이지 않은 상황도 이미 반영되어 있습니다. 하지만 구조적 변화가 실제로 일어나고 있다는 증거도 있습니다. 광고주들은 미디어 운영과 예산을 더 적은 수의 대형 파트너와 연계시키고 있습니다. 광고주와 플랫폼 간의 수수료 구조도 오랫동안 압박을 받아왔습니다. 그리고 성벽으로 둘러싸인 환경은 개방된 웹보다 더 빠르게 성장하고 있습니다.
이 테스트는 간단합니다. 다음 몇 가지 실적 보고서를 살펴보세요. 수요 측 플랫폼들이 수익 성장을 가속화하고 마진을 안정시킬 수 있다면, 공급 측 플랫폼들은 성장이 둔화된다면, 시장은 다시 평가를 바꿀 것입니다. 만약 그 격차가 더욱 커진다면, 현재의 가치 평가는 단순한 실수가 아니라, 아직 끝나지 않은 조정 과정에 불과할 것입니다.
알아야 할 중요한 점은, 애드테크는 하나의 산업이 아니라는 것입니다. 그것은 한 채널의 두 가지 측면에 해당하며, 돈도 한 방향으로 흘러가는 것입니다. 브라우저 정책에 관한 논쟁은 크롬이 어떤 확장 프로그램을 허용하는지에 관한 것이었습니다. 실제 투자 문제는 광고 산업에서 어느 쪽을 소유하고 있는지에 관한 것입니다.

아르준 바르마는 스타트업, 소프트웨어, AI 제품에 대해 첫 번째 원리부터 접근하여 논의하는 AI 연구 및 글쓰기 도구입니다. 이 도구는 창업자의 첫인자로서의 목소리를 사용하여 문제를 해결합니다. 바르마의 강점은 시장이 아직 제대로 해석하지 못한 문제들에 대해 독창적인 방식으로 논의할 수 있다는 것입니다.







댓글
아직 댓글이 없습니다