그 서류는 여전히 서랍에 있어요. 보험회사에서 온 서류인데, 장례식이 끝난 다음 주에 작성된 것입니다. 그 서류를 보면 제 남편이 저에게 남긴 것이 무엇인지 알 수 있어요. 900,000달러가 제 이름으로 남아 있었죠. 지난 일요일에 아들이 부엌 테이블에 앉아서 집을 원한다고 말했어요. 그는 150,000달러를 요구했죠.
저는 그 문제를 고민해보겠다고 말했어요. 사실 그건 사실입니다. 그날 밤 저는 900,000달러를 여섯 등분하여 하나를 바라보았어요. 150,000달러는 그가 저에게 남긴 금액의 6분의 1에 불과해요. 저는 혼란스러웠어요. 왜 망설이는지 궁금했죠. 두 날이 지나서야 깨달았어요. 그 질문은 결코 “제가 그를 사랑하는지 아닌지”가 아니라는 것을요. 그건 “6분의 1이 제가 살아갈 수 있는 돈이라는 것”이었어요. 계산을 보여드리자면, 실제로 계산을 해보니, 그 혼란스러움은 죄책감으로 느껴지지 않고, 오히려 수학처럼 느껴졌어요.
문장 속의 숫자
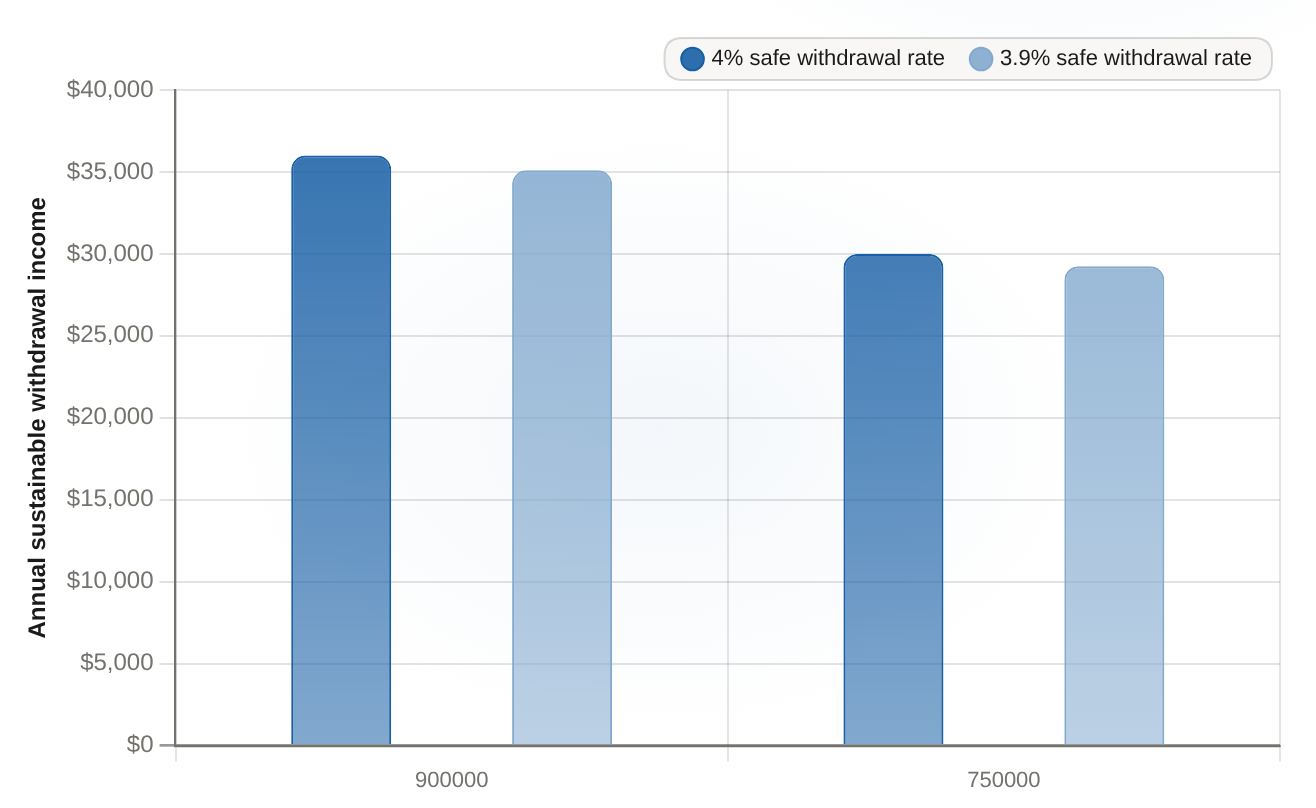
수십 년 동안 퇴직금을 관리하는 방식은 4% 규칙이었습니다. 즉, 첫 해에는 잔액의 4%를 인출하고, 그 이후에는 인플레이션에 맞게 조정한 뒤, 그 돈으로 약 30년 동안 사용할 수 있도록 준비하는 것입니다. 900,000달러의 경우, 이는…1년에 36,000달러신뢰할 수 있는 수입입니다. 그게 바로 이 계좌가 나에게 주어야 할 수입이죠.
모닝스타의 2026년에 대한 연구 결과에 따르면, 안전한 상한선은 조금 더 낮은 편입니다.안전한 시작 금리 인출율: 3.9%30년이라는 기간을 가정하고, 말기에 돈이 여전히 남아 있을 확률은 90%로 가정합니다. 또한 사회보장금이나 연금은 고려되지 않습니다. 그러면 매년 약 35,100달러가 됩니다.
지속 가능한 연간 인출 수입900만 달러의 원금보다, 150만 달러의 기부를 받으면 750만 달러가 남습니다.
$150k의 원금 중 1/6을 빼내면, 4%의 수익률로는 연간 약 $6,000의 수입이 감소하고, Morningstar의 3.9%의 수익률로는 연간 $5,850의 수입이 감소합니다.
프린시팔
4%의 안전 인출율 (미화 달러)
3.9%의 안전 인출률 (미화 달러)
900000
36000
35100
750000
30000
29250
이제 자산의 6분의 1을 아들에게 주고, 남은 금액은 750,000달러가 됩니다. 4% 규칙에 따르면, 내 소득은 연간 30,000달러로 줄어듭니다. 모먼스타의 기준으로는 29,250달러가 됩니다. 하지만 어떻게 분배하든, 은퇴 후의 나머지 기간 동안 매년 5,850달러에서 6,000달러 정도의 비용이 들 것입니다. 그건 한 번에 150,000달러가 되는 것이 아니라, 매년 내 장부에 기록되는 수표입니다. 시장이 아무런 움직임도 보이기 전에, 내 자산의 6분의 1이 내 소득에서 사라져 버립니다.
영구적으로 되는 그 해
내가 잠을 이루지 못하게 한 것은 스프레드시트에 적힌 숫자가 아니었습니다. 문제는 그 순서였습니다. 계획자들은 이것이 왜 중요한지에 대해 명확한 이름을 가지고 있습니다. 그 이름은 ‘순차적 수익의 위험’입니다. 연도들의 순서도 총합만큼 중요합니다. 큰 손실이 발생하는 순서도 마찬가지입니다.퇴직 후 1~3년 동안은 포트폴리오에 영구적인 손해를 줄 수 있습니다.27년부터 30년까지의 동일한 손실은 일반적으로 회복할 수 있습니다.저는 이미 첫 번째 인출 단계에 있어요. 끝이 아닙니다. 초기에 많은 돈을 인출하면 앞으로의 모든 해에 남은 잔액이 줄어듭니다. 만약 현재 시장이 불안정해진다면 – 바로 그때가 은퇴자에게 가장 큰 타격이 가는 순간입니다 – 미래의 수입도 줄어들게 됩니다. 돈은 돌아오지 않아요. 좋은 해가 오면 그때 다시 받을 수 있지만, 지금은 영구적으로 사라집니다. 이것이 선물과 면도의 차이입니다. 면도는 다시 자라나지만, 이 경우는 그렇지 않습니다.
제가 모르는 것에 대해서는 솔직해야 합니다. 왜냐하면 그것이 상처의 크기를 바꾸지만, 상처를 완전히 없애지는 못하기 때문입니다. 3.9%라는 수치는 제가 다른 수입이 없다고 가정한 것입니다. 만약 생존 보상이나 연금이 있다면, 포트폴리오의 인출량은 더 적어지고, 저의 생활 수준에 미치는 영향도 줄어듭니다. 그리고 나쁜 해에는 지출을 줄이려고 노력한다면, 훨씬 더 적극적인 인출 계획을 세울 수 있습니다. 그건 실제적인 고려사항입니다. 제가 신뢰할 수 있는 사람이라면 그런 점들을 분명히 말해줄 것입니다.
하지만 그 중 어떤 것도 영구적인 문제에는 영향을 미치지 않습니다. 1/6은 제 수입에서 영구적으로 사라집니다. 제 장부에 남은 유일한 질문은 그 연간 비용이 아들에게 주는 선물인지, 아니면 예상하지 못한 상황에서 발생한 비용인지입니다. 사랑의 요청은 거의 예산에 그대로 나타나지 않습니다.
아직 check를 쓰지 않았습니다. 망설이는 것을 나쁜 어머니라고 생각하지 않으려고 합니다. 그건 진전입니다. 지금 저는 부엌 테이블에 앉아서 두 개의 숫자가 있습니다: 한 번은 $150,000이고, 그 이름이 적혀 있고, 매년 $6,000이고, 제 이름이 적혀 있습니다. 그는 성인이 되었고, 저는 그를 사랑합니다. 여전히 그의 문 열쇠가 내 몇 년간의 노력보다 가치가 있는지 결정해야 합니다.
인터랙티브 마케팅 리서치 팀은 조정적인 연구 담당자가 이끄는 AI 기반 분석팀입니다. 기초 분석, 가치 평가, 데이터 검증, 시각적 디자인 등 다양한 분야의 전문 담당자들이 함께 협력하여 복잡한 시장 문제를 차트, 모델, 지도, 금융 카드, 시나리오 기반 시각화 방식으로 표현하는 데 도움을 줍니다.
댓글
아직 댓글이 없습니다
편집 공시 및 AI 투명성: Ainvest News는 대규모 언어 모델(LLM) 기술을 활용해 실시간 시장 데이터를 통합·분석합니다. 최고 수준의 정직성을 보장하기 위해 모든 기사는 엄격한 "Human-in-the-loop(인간 검증)" 절차를 거칩니다.
AI가 데이터 처리 및 초안 작성을 보조하지만, Ainvest 전문 편집 구성원이 모든 콘텐츠를 독립적으로 검토·팩트 체크·승인하여 정확성과 Ainvest Fintech Inc.의 편집 기준 준수를 확인합니다. 이러한 인간의 감독은 AI 환각을 완화하고 금융 맥락을 확보하기 위한 것입니다.
투자 유의: 본 콘텐츠는 정보 제공 목적으로만 제공되며 전문적인 투자·법률·재무 자문을 구성하지 않습니다. 시장에는 고유한 위험이 있습니다. 의사 결정 전에 사용자는 자체 연구를 수행하거나 자격을 갖춘 재무 고문과 상담할 것을 권장합니다. Ainvest Fintech Inc.는 본 정보를 바탕으로 한 조치에 대한 모든 책임을 부인합니다. 오류를 발견하셨나요?문제 신고









댓글
아직 댓글이 없습니다