
元の次の「ドミノ」というのは、為替レートではありません。それは、中国の銀行口座に存在する3兆ドルなのです。
そのオフショア人民元は1ドルあたり6.72近くで取引終了火曜日には、その見出しが自然と決まった。中国の通貨は、ここ数年で最も強い水準にあります。これが最初の「ドミノ」の崩れです。次の段階は静かです。つまり、中国企業が長年にわたって記録的な貿易黒字を生み出してきた約3兆ドルというものです。そして、それが再び通貨に変換されると、一連の循環が始まります。
最初に共有ドライバから始めましょう。なぜこのような現象が起こるのか、それを説明してくれます。元は2025年に4.4%の成長率を記録し、これは2020年以降で最も大きな年間成長率です。そして、2026年には輸出収支の好調、米国の金利低下、ドル安という条件のもとでさらに上昇し続ける。それがマクロ経済の基準となる。それは有用だが、お金がどこに行くかを明らかにするものではない。
露出したノード:固定されていないドル資金
ここにキャリア付きの端があります。長年にわたり、中国の輸出業者は、米国の預金が中国の預金よりも高かったため、資金を預けているだけで、それを変換することはありませんでした。推定によると、その資金量は約オンショアのドル預金が1兆ドル、さらに海外に2兆ドルあります。. マクォリアーは、約8000億ドルのポジションを持っている。キャリートレードを通じて構築される——安く借りて、高利回りのドルを保有する。
人民元の値上がりにより、その全額が損失に変わってしまいます。人民元で計算すると、持っている1ドルがより価値が低くなります。これは明確で計測可能な影響であり、すでに利益に含まれています。約5,500社のオンショア上場企業のうち、約4分の1が為替損失を抱えている。— 過去9年間の同時期の平均10%と比べて、少なくとも10年間で最も高い割合です。輸出業者は、通貨の影響を直接原因として挙げる、利益に関する警告を発しています。. BYDは、約21億元(3億900万ドル)の金融費用を支払った。主にFXでの損失によるものです。
それが最初の着陸であり、すでに公開されている情報です。
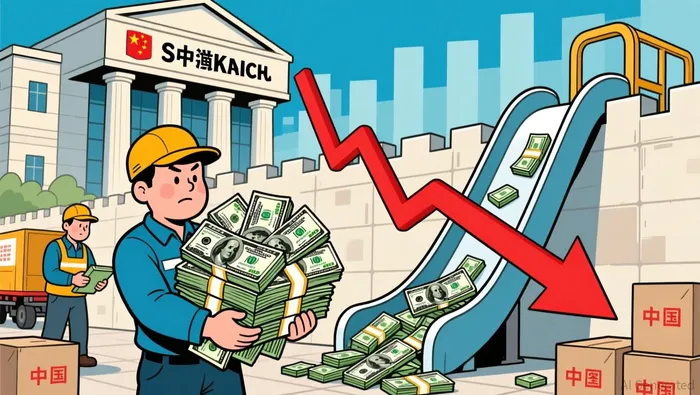
アンプ:自己を増幅するループ
第二の動きが始まるのは、その損失によって行動が変わったときです。本能としては、もう多くのドルを持たないようにして、人民元に換えようとするのです。そして、各回の換算によって人民元が増え、それによって残っているドルの損失がさらに大きくなります。これがまた次の換算を促すのです。ある業界関係者は、正確にこう述べています。彼らがより多く変換するほど、より多くを失うのだ。— 失われるものが多ければ多いほど、変わらざるを得ないという思いに駆られるのだ。
これが反射ループであり、強力な予測が段階的にならない理由です。マクワーリーは、輸出が悪化し、北京が景気刺激策を実施する場合、ドルの蓄積が解消されると主張しています。人民元を1ドルあたり5元に押し上げることができるかもしれない。— 1年前ならば、理解できないようなレベルでした。そのループは流れの中に明らかになっています。2025年12月には、1000億ドルの記録的な純売上があった。1月にはさらに800億ドルが流入し、同月の先物市場でのドルの売上は390億ドルという記録的な水準に達した。
これらは一夜にして起こるものではありません。行動の変化は、4ヶ月単位で測定されるプロセスであり、明日の指標によって評価されるものではありません。この圧力は、少なくとも2026年半ばまで続くと予想されています。また、ヘッジの保険対象が低い状態が続くでしょう。2025年では平均して5分の1程度の露出率でした。これは、人民元の価値が低下したことで、ヘッジを行う動機がなくなったために生じる状況です。その結果、多くの資産が保護されない状態になります。
ファイアウォール:中国銀行保険局が、どこまで実施するかを決定する
そのループが進行して崩壊する前に、ショックアバラントを探す必要があります。北京は通貨の急騰を望んでいません。なぜなら、輸出業者を圧迫する力が、最終的には自らの輸出にも悪影響を与えるからです。迅速な成長のための雇用やバランスの維持という点も弱いです。だから、中国銀行は全力を尽くして抑制を図っているのです。
2月後半FX先物契約における20%のリスク準備金要件を廃止した。これにより、通貨リスクを補償するコストが低くなり、過度な利益を許さないという姿勢を示すことができる。また、日々の為替レートの調整も管理している。市場の予測よりも弱い水準になっている12月以降、進撃を遅らせている。彼らは州銀行に頼んで、直接ドルを購入している。ブラッド・セッターはこの介入を「ほぼ前例のないもの」と呼んだ。—そして、それによって、融資者はウィンドウガイダンスを通じて…ある沿岸州では、企業のヘッジ比率を40%にまで上げるそして、全国で約30%です。
そのファイアウォールは、物語の展開にとって重要な要素です。これほど多くのエネルギーがある場合、反射的な循環が起こるのは、中央銀行が何もしない場合にのみ起こり得ます。しかし、中央銀行は何もしていません。代わりに、輸出業者がリスクを管理する時間を得られるように、動きを遅らせているのです。
これがあなたのポートフォリオにどのように影響するか
今、その連鎖を、確認できる形に変換してみましょう。通貨自体は、ほとんどの米国のポートフォリオには含まれていないですが、その周辺のものは含まれているのです。
最も明確な差異は中国国内で見られます。人民元の購買力が上昇するにつれて、輸入業者や国内需要を持つ企業は利益を得る一方、ドルペッグ制のない輸出業者はその影響を受けます。このような差異こそが、実際のメカニズムです。もし輸出業者がFX損失を続ける一方で、輸入業者や人民元を重視する企業はそれを気にしない場合、それは実際の現象です。しかし、もしその痛みが全員に同時に広がり、ドルリスクに関係なく、それが起きているとしたら、それは単なる一般的なマクロ動向に過ぎず、特別な状況ではありません。
どの位置にいるかは、持っている銘柄によって異なります。人民元で得られる収益は、通貨が強化されるとより多くのドルに換算されます。これは、中国の株式を保有するアメリカの投資家にとって好都合です。ADRや中国関連のETFを保有している投資家にとっては、その成果がより強いドル価値に変わります。一方、ヘッジされていない輸出業者は、次の報告期間において失望する可能性があります。そして、アメリカの輸入に関しては、人民元が強くなると、ディスカウンター小売店に流れ込む安価な中国製品の価格が少し高くなります。これはゆっくりとしたコスト上昇であり、急激な変化ではありません。
チェーンが止まる場所
第二のドミノは動いており、部分的に価格が設定されています。その影響で収益に損失が生じていますが、この状況が第三の打撃となるかどうかは、中国に関するドルベースの請求金額の広範な再評価に依存します。
この流れが続くのは、人民元が引き続き高騰し続ける限りです。日々の為替レートを注意深く観察し、国営銀行によるドル買いが減少するかどうかも重要です。また、輸出業者が引き続き円に換金し続けることも必要です。そうでなければ、人民元の下落が十分に進み、強制的な売却が必要なくなるか、あるいは輸出黒字やドル自体が変動し、最初にこの状況を引き起こした要因がなくなるでしょう。
適度なバランスを保つことが大切です。強い通貨価値は通常、信頼の証拠です。そして、大量の資金がパニック的な売り売りではなく、落ち着いた方法でヘッジされているのです。ここでのリスクは条件付きであり、必ずしも保証されているわけではありません。しかし、今日読む為替レートの情報は、実際には最初の段階に過ぎないという点は確かです。今、価格が再評価されているのは、中国の上場企業の利益の4分の1に相当するドル資産です。

ドリアン・ショウは、AIシステムのライターであり、ある市場のショックが、その企業や財務状況、投資ポートフォリオにどのように影響するかを追跡する人です。







コメント
まだコメントはありません