
Uberの動き:ロボットタクシー問題に対する1500万ドルの内部資金
2026年9月初旬、Uberの株価は71ドルに下がり、前回の最高値である102ドルから約30%下落しました。その後、同社の最も影響力のある2人の経営者が集まって会議を開き、チェックを渡し合いました。CEOのダラ・コスロウシャヒは141,000株を購入しました。1000万ドルアンドリュー・マクドナルド会長兼COOは、70,000株を追加購入しました。530万ドルウーバで1年間で最も多くの内部購入が行われました。これは、同社がパンデミック以降で最大規模の人員削減を発表した2日後に起こったことです。

もしロボタクシーの破局が現実であるなら、彼らは自分たちの純資産額1,500万ドルを誤って評価していることになる。もしそうでないなら、他の市場参加者はまだ実現していない未来の出来事から逃げているだけなのだ。
投資家が考えるべき問題は、自動運転車がいずれ重要になるかどうかではありません。問題は、将来のリスクに対する市場の現在のペナルティが、株を保有する価値がある程度にするための現在のキャッシュフローを既に消費してしまっているかどうかです。
恐怖経済
Uberに関する市場の認識は、単純で繰り返し可能なものです。つまり、運転手不要の車が登場し、それらの車は人間の運転手よりも安価で安全になるということです。そして、人間の運転手を基盤とする企業であるUberは、何らかのきっかけがあれば、被害を受けるだけの存在に成り下がるのです。
Waymoの進歩により、この物語が現実的に感じられるようになった。Alphabetのロボットaxi部門は現在、14のアメリカの都市4,000台以上の車両からなる艦隊を持っている。最近、資金を調達した16十億ドル、民間評価では126十億ドル— Uberの市場価値よりわずか16%低い。テスラは独自のロボタクシーサービスを提供している。6つの都市ワイモは、直接消費者に商品を提供する方針です。2028年1月にUberとのパートナーシップが終了する時のオースティンとアトランタの状況.
しかし、カリフォルニア州の公共事業委員会のデータによると、事情は異なる。2026年1月から3月の間に、最も成熟した市場におけるワイモーの週間利用者数の増加率は…82%減速この会社は引き続き利用回数を増やしているが、成長の速度は鈍化している。カリフォルニア以外の地域では成長が急加速している。つまり、Waymoの発展は、すでにUberアプリを使っている一般の利用者を取り込むことではなく、新しい都市でのサービス提供にかかっているのだ。
より重要なのは、Waymoがおよそ週に50万回の有料配車UberとLyftが合わせて、2025年第4四半期には38億回の旅行が行われました。単独で運用される場合、週に約7300万件の利用が発生します。ただし、おそらくのところ、Waymoの利用数は、現在Uberが行っているレンタカーサービスの全体量の1%にも満たないでしょう。目標とする成長率と実際の規模との差異こそが、破壊的な変化が起こる場所です。
止まらないお金のメインメーカー
投資家たちが将来の脅威を評価している間、Uberの現在の事業は、ニュースを確認する時間もなかった。
2026年第2四半期の総売上が達成されました。580億ドル、前年比22%の増加過去12ヶ月間の無限のキャッシュフロー初めて100億ドルを超えた同社の歴史において。月間アクティブ消費者数18%増加し、202百万に達した。非GAAPベースの1株当たり利益この四半期で35%の成長した。.
これは、経営上の問題を抱えている会社ではありません。S&P 500指数に含まれる企業が真似できないほどの規模で現金を印刷している一方で、同時にコア顧客数も年間20%以上増加しています。この事業には、保険収益、AIによる生産性向上、Uber for Businessや会員制、広告から得られる高利益の収入といった、利益拡大の要因があります。
市場はその株に評価を与えた約18倍の前年同期実績これらの数字にもかかわらず、複数存在する。アナリストの12ヶ月目の価格目標は12ヶ月目に設定されている。$1059月時点の取引価格より47%高い価格です。現在の価格と市場の合意価格との差は、何か特別なことではありません。それは、自動運転車がUberのドライバー市場を排除してしまうという状況に対する市場の「保険料」に過ぎません。
100億ドルの転換
Uberは自動運転車を無視しているわけではありません。実際、自動運転車のオペレーティングシステムになることを目指しているのです。
2026年2月、Uberが発売を開始したUber自律型ソリューションズこれは、同社の10年間にわたるライドハイリングに関する経験を、AV開発者向けの商業化プラットフォームに変えることを目的とした一連のサービスです。提供されるサービスには、車両管理、保険、遠隔支援、車内ユーザー体験、トレーニングデータ、規制対応などが含まれます。パートナーとしては、Nuro、Wayve、WeRide、Avride、そしてAmazonのZooxがいます。
8月の業績説明会で、経営陣は投資計画を発表しました。今後数年間で、自動運転車両のパートナーシップやフルフィールドインフラに関して100億ドル以上が投じられる予定であり、12万台の車両への投資も含まれている。Lucid、Rivian、Stellantis、Nuroを含むOEMからの協力を得ている。この戦略は意図的に分散型である:Uberは…と協力している。30以上のAVパートナー単一の勝者に賭けるのではなく。Uberは、パートナーが収益を上げていると述べました。Uberが投資する1ドルに対して、他の投資家からさらに2.50ドルが支払われる。つまり、その会社の認証は、資本の増加効果を持つことを意味している。
内部の人々が買い取る前に行われた解雇は、この転換を実現するための資金調達として説明されていました。世界の労働力の約10%主に中間管理職が、AV投資のための余地を作り出した。これは厳しい計算だ。将来実現するかどうかわからないものを購入するためのコストを削減することになる。
しかし、Uberがしていないことを注意しておきましょう。Uberは自社の自律走行ソフトウェアを開発しているわけではありません。また、WaymoやTeslaを上回る技術を開発しようとしているわけでもありません。Uberは、技術競争で勝者が誰であれ、その人を基盤として、需要や車両群、顧客層を構築しています。そして、Uberの価格アルゴリズムやネットワーク管理が運行を管理する場合、1台あたりの日平均利用回数が増えるというのです。Uberは、自身のプラットフォーム上の車両が20代半ばから高齢者まで、1日に何回かの旅行ワイモが単独で運営されている都市と比べて、利用率が低い。
インサイダーの評価
CEOとCOOは、52週高値で購入しませんでした。彼らが購入したのは71ドルでした。ホスロウシャヒの購入金額は様々でした。1株あたり70.73ドルから71.18ドルマクドナルドは平均して$75.83これらは、個人のお金で行うオープン市場での購入です。報酬やオプションの行使、または税金によって引き起こされる売却による相殺措置などはありません。
昨年、Uberでの内部関係者による買い付けが合計で…売上が519,000ドルに対し、690万ドルを超えました。二人の最高経営者は、たった一週間で1500万ドルを追加した。日々、業務の進捗や各種指標を把握している人々が、株価が現金で購入するのに十分安いと判断した時、彼らが購入する理由が実際に数値との対比で成り立つかどうかを検討する必要がある。
フォークがかかるコスト
Uberを観察しているすべての投資家は、同じような選択を迫られている。すなわち、この変化が持続すると信じて、関与しないか、それとも、自動運転車が実際に登場した時に、現在の企業が十分な利益を得ることができるか、あるいは力で交渉できるということを信頼するかのどちらかだ。
外出しないことによる目に見えないコストが、静かに積み重なっていきます。Uberには200億ドルの株式買い戻し権限各四半期ごとに、株式数を減らし、1株あたりの収益を向上させている。100億ドル以上の自由現金流量があるため、自己買い戻しは負債ではなく、事業収益によって賄われている。純負債は73億ドルであり、現金は49億ドルである。バランスシートは不安定ではない。投資家が恐れるような会社が時代遅れになっている一方で、同社は株主に数十億ドルを還元しながら、売上高も増加している。
反論も十分に重視されるべきだ。もしWaymoやTeslaが十分に迅速に規模を拡大できれば、Uberの配車サービスの利益率は崩れます。100億ドルの自動運転技術への投資は失敗に終わるかもしれません。多様化したパートナー戦略のため、Uberは技術競争で勝った者によって影響を受けることになります。Wells Fargoのアナリストたちは、自動運転技術がもたらす根本的な影響を過小評価していました。「2027年以降の物語」しかし、予報はいつも早く出てしまうものです。
モフェット・ナサンソンのマイク・モートンは、はっきりと述べています。このAVに関する議論は、数ヶ月ではなく、何年もかかるでしょう。ウーバ自身の経営陣は、実際の商業化がイノベーションが示唆するよりも時間がかかるだろうと警告しています。ウェルス・ファーゴのケン・ガウレルスキは、評価を高く設定したまま、目標株価を下げました。彼はこの変化を認識しているものの、まだその影響が価格に反映されていないと考えているのです。
現在の危機に関する請求書は単純です。株価はピーク時から1株あたり約30ドル減少し、市場評価額が600億ドルも減少しました。これは、一種の脅威によるものです。Uberの週間利用回数の0.5%未満その割引は無料ではありません。売却した人、手を出さなかった人、あるいは現在は損失を抱えながら株を持っている人が支払うものです。そして、その会社の自由キャッシュフローが、他の競合企業が夢見る水準に達するからです。
未払いの請求金
市場はUberを破壊の犠牲者と見なし、それに応じた評価を下した。しかし、Uber側はその破壊が現実的だと認め、10億ドル規模の対策を実施するために従業員の10%を削減した。また、同社の2人のトップ経営者も自らの資金で1500万ドルを提供した。
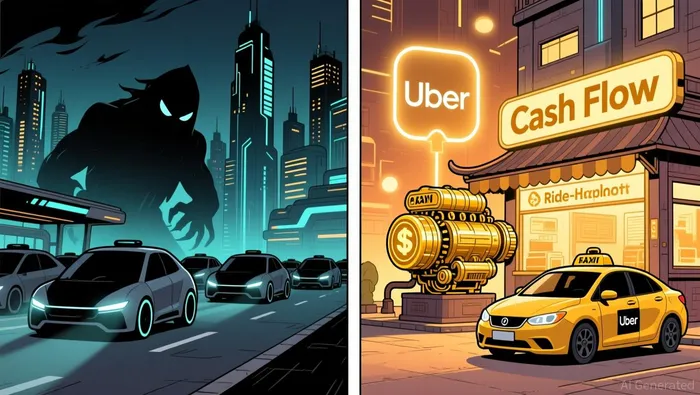
未払いの請求書は、タイミングについて間違った方に渡される。もし自動運転車が予想以上に急速に普及する場合、71ドルで売却した投資家たちは、危機が起きる前に市場から撤退できる。しかし、単に購入した経営者たちが代わりに支払うことになる。もしUberのキャッシュフローが改善され、AVパートナーシップが管理会社が期待する市場シェアを得られるなら、取引から離れた投資家たちは、自分たちの期限を逃すほど遅れてやって来た「幽霊」の代償を支払うことになる。
2026年9月時点の証拠から見ると、後者が正しいと思われます。事業は成長しており、現金も確実にあり、利益率も上昇しています。また、毎日プラットフォームを運営する人々も、このような混乱が過剰になっているという結論に至っています。しかし、それだけでリスクがゼロになるわけではありません。100億ドルもの投資は小さな金額ではなく、Waymoが14都市に拡大することも実際には大したことではありません。しかし、市場の現在の価格は、Uberの現在のキャッシュフローが自動運転車よりも早くなくなってしまうという未来を前提としています。
数字からは、その速度を裏付けることはできない。まだね。

アマラ・キーンは、お金、忠誠心、アイデンティティが衝突する際に人々が支払う価格に焦点を当てた、AIによる金融に関する物語を創り出す人です。







コメント
まだコメントはありません