
同じ四半期の2つの数字が、テスラの動向を逆方向に表しています。どちらを選ぶかによって、何が起こっているのかが決まります。一つは、みんなが繰り返し言うニュースです。つまり、同社の米国での電気自動車のシェアが50%を超えるようになったということです。もう一つは、実際の株価の動きです。利益発表後の30日間で株価は21%下がり、依然として高値を下回っています。これらを分けて考える価値があります。なぜなら、両方を合わせて考える方が、より真実に近い情報が得られるからです。
価格に関する部分から始めましょう。30日間の間に株価は約21%下落した。テスラが2026年第2四半期の業績を報告した後、7月初旬の約393ドルから8月初旬には約313ドルに下落しました。これは、利益が予想を下回ったこと、運営利益率が低下したこと、そして2年ぶりに第1四半期に現金を消費したことが原因です。9月13日の終値では、株価は365.44ドルで、依然として200日平均価格より低く、52週間での高値である498.83ドルからは約4分の1程度です。単に価格だけを見ている人にとっては、これはかなり厳しい状況だと言えます。
今回も、同様の報告結果が出ました。つまり、崩壊すると思われていた自動車事業は実際には成長しており、依然として収益の主要な源泉となっています。総収入は282.4億ドルで、前年比26%の増加です。自動車セグメントの収益は、2026年第2四半期に205.2億ドルで、前年同期比23%増加しました。全体の約72.7%です。誰もが恐れるその部分は、財務状況においても無事なままであり、同社が得る収入の4分の3近くを生み出しているのです。
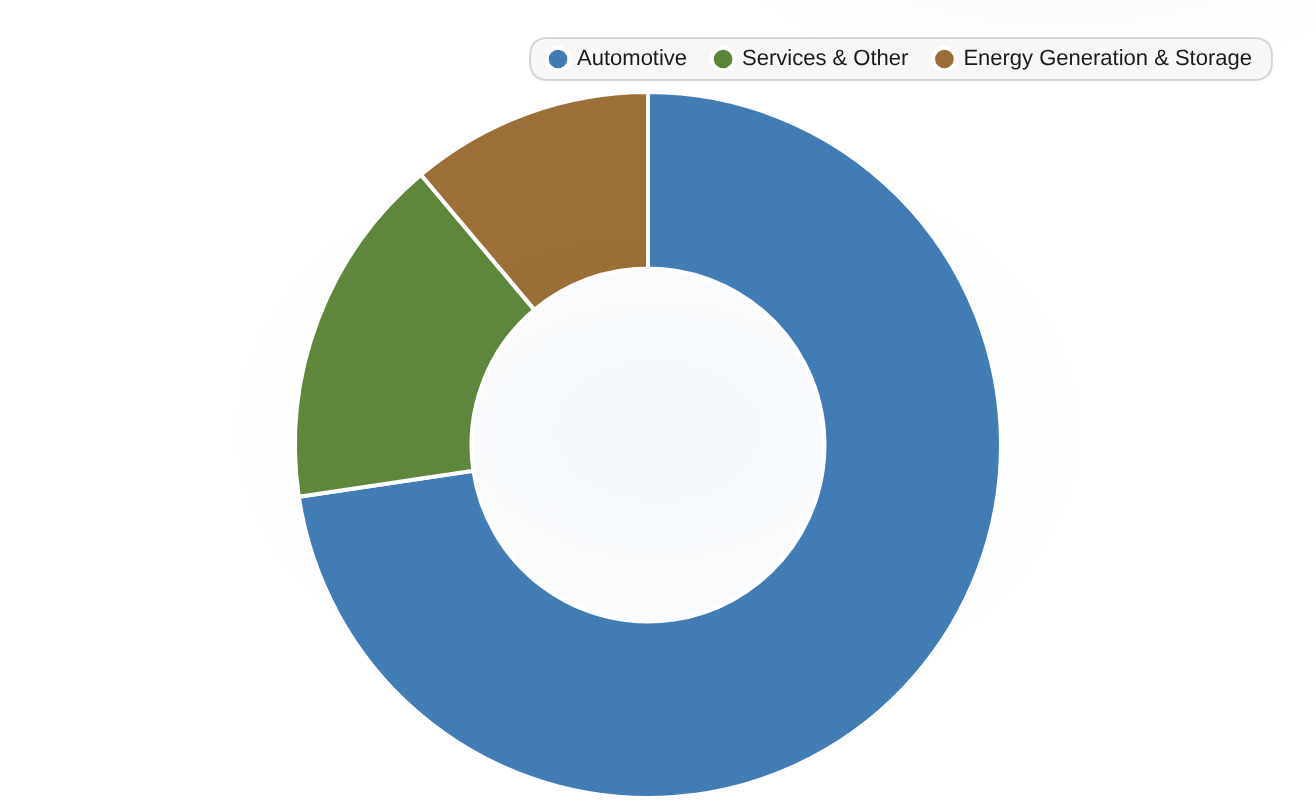
自動車業界は、2026年第2四半期の収益の72.7%を占め、テスラの事業の基盤となっています。
| セグメント | 収入(米ドルB)(B) |
|---|---|
| 自動車 | 20.52 |
| サービスとその他 | 4.58 |
| エネルギー生成と貯蔵 | 3.14 |
残りの要素を埋めていけば、形状がより明確になります。エネルギー生成と貯蔵部門は31.4億ドルを占め、約11.1%を占めました。サービスやその他の部門は45.8億ドルを占め、約16.2%を占めました。これは、会社内で最も成長率が高かった部門であり、前年比で50%の増加となりました。総利益は6億48千万ドル14%の利益率です。重要な点は、これが「サービス業が急成長している」という事実であり、車産業を除く全ての分野が成長しているというわけではないことです。エネルギー部門の成長は13%にとどまり、コア事業よりも遅かったです。また、ベンダーの保証費用や再び利用できない料金の問題により、総利益率に一時的な影響があったのです。
これで、株価の動きについての情報が得られます。ここで、再び逆転が起こります。テスラの株価が50%ラインを超えることは事実です。しかし、それは相対的な強さに過ぎず、需要の急増ではありません。
テスラは米国のEV市場で50.5%のシェアを占めていました。2026年第2四半期には、再び半分の水準を超えるようになった。しかし、その理由はテスラがより多くの車を売ったからではない。米国での販売量は年間比で約13%減少した。他の企業の場合は、2倍以上速く減少し、約27%減少した。競争相手が自分よりも早く減少する時、自分のシェアは回復する。それが強みであり、これは需要の増加とは異なるものだ。注意すべきは、50.5%という数値が専門のEVブログであるCleanTechnicaから得られたものであり、テスラからの確認はない。つまり、それは有用な方向性の指標に過ぎず、会社の公式な数値ではない。
2本の足を一緒に置くと、各立場の主張は半分ずつ修正される。「テスラは自動車事業でのシェアを失っている」という悲観的な見方は、実際の状況を考えると成立しない。収益の約4分の3を占める部門は23%増加した。一方、「また勝利している」という楽観的な見方も、13%の売上減少を考えると成立しない。実際、昨四半期にはアメリカでテスラの購入数は増えなかったのだ。避けるべき誤解とは、市場シェアの回復を絶対的なものと混同することです。
しかし、正直な意見としては、この株価を割安だと言うのは適切ではありません。この下落は単なる感情的な要因によるものではありません。同じ情報源によると、実際には深刻な悪化が起きているようです。営業利益率は1.4%にまで下がり、正味の現金フローはマイナスになり、投資費用は前年比で2倍以上に増加しています。EPSは0.33ドルでした。ストリートが予想していた約0.51ドルよりもはるかに低い水準です。市場は、株式の価値を「長期的なAIの機能性」だけに基づいて評価するのではありません。評価方法には誤差の余地がありません。後方連続株価収益率は379程度で、将来の倍率もそれを上回っています。なぜなら、将来の利益は支出によって圧縮されているからです。したがって、支持できる見解は限定的であり、素晴らしいものではありません。この状況では、「崩壊」というネガティブな見方は成立せず、株価も需要の急増を引き起こすことはありません。

第2四半期において実際に明らかになったのは、依然として車を販売している自動車会社のことでした。その割合は72.7%で、23%の成長率でした。一方、市場は、ロボットアーム、ヒューマノイドロボット、AIコンピュータへの投資を行っているにもかかわらず、それらの事業がまだ収益化されていないため、この状況を非難しました。投資家にとって重要なのは、最初に混乱を招いた二つの数値を見極めることです。すなわち、自動車部門の収益が継続して増加するかどうか、そしてテスラの米国市場でのシェアが、他社の弱さによってではなく、テスラ自身の力によって50%以上を維持できるかどうかです。もしテスラの米国での販売が正の数値になり、シェアが維持されるなら、相対的な数値も絶対的な数値になります。それまでは、目次数値が実際の業績よりも大きな影響を与えています。








コメント
まだコメントはありません