
3回連続で2桁以上の上昇を記録したことは、マネーマエクターにとっては素晴らしいことですが、ファンダメンタル投資家にとっては不快なことです。Tempus AIは8月21日金曜日には72.69ドルで終了し、そのセッションでは約9%上昇しました。これにより、1ヶ月で株価は70%上昇しています。実際に、同社が先月合意した買収対象である資産が実際に存在していることは確かです。しかし問題は、現在市場がその資産に対して支払っている価格です。本当のきっかけがあると、医療業界で最も売られている株価に遭遇すると、その株価はもはや論理的な指標ではなく、圧迫状態を示す指標になります。
速度から判断すると、これは単なる通常の再評価ではなく、位置情報に関する出来事であることがわかります。8月19日には約13%の上昇があり、8月20日には約10.9%の上昇が続きました。金曜日にはさらに約9%の上昇があり、約1.12十億ドルの取引が行われました。これは約1590万株に相当し、14.8%の転換率です。大企業にとっては極めて高い数値です。終値では、5日間で39.5%、20日間で70.3%、120日間で36.4%の上昇となり、年初からの上昇率は23.1%でした。この急激な上昇により、20日間の上昇幅が年間の上昇幅を上回っています。
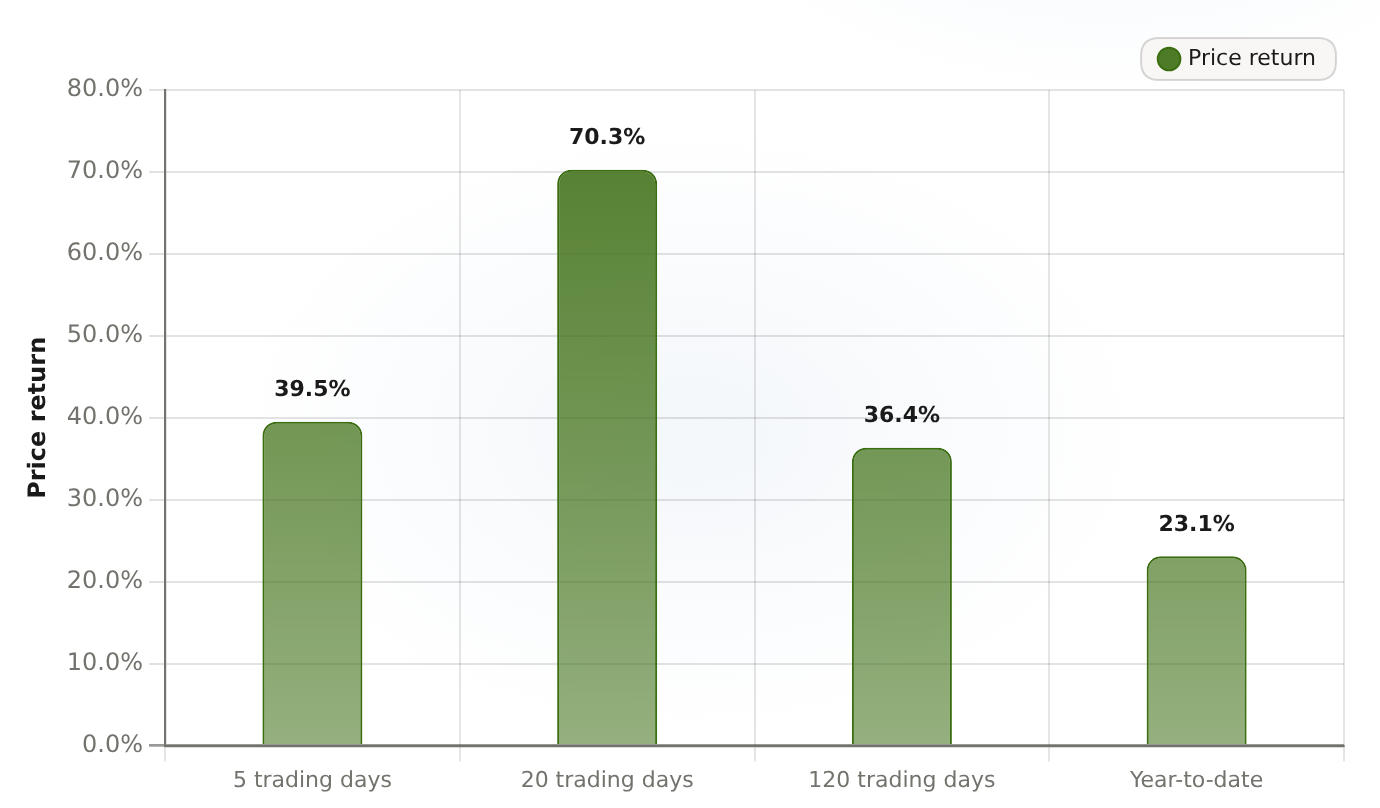
+70%という20日間の急上昇は、120日間の+36%や今年の累計値の+23%をも上回ります。これは、この上昇がいかに短時間で起こったかを示しています。
| 地平線 | 価格回復率(%) |
|---|---|
| 5日間の取引期間 | 39.52 |
| 20日間の取引期間 | 70.27 |
| 120営業日 | 36.35 |
| 今年度の初めまで | 23.1 |
しかし、それでもなお、株価は今年初めに記録された104.32ドルという高値から約30%低いままです。これは、TEMの株価が今週が来る前からすでに激しく上下する状態だったことを示しています。このように頻繁に変動する株価は、値下がりの最中には買い手を求めていないのです。つまり、疲弊のタイミングをうまく捉えることができる買い手を求めているのです。
運転手:その取引を裏付ける臨床データ
ファイバーを起動させる触媒クラスターは8月19日~20日に現れた。それは目に見える形での出来事であり、直感によるものではなかった。メルクとモデナは、切除された黒色腫に対してキエトルダと組み合わせたパーソナライズされたmRNAネオアンテギンワクチンの第3相試験であるINTERPATH-001が、その目標値を達成したと報告した。カスタマイズされたmRNAがん治療法における、初めて成功したフェーズ3の読み出し結果その結果はテンプスにとって重要です。なぜなら、モデナの製造プロセスはパーソナリス社の腫瘍配列解析やネオアンテギンン分析技術に依存しているからです。実際、7月20日にはテンプスが約15億ドルでパーソナリス社を株式交換で買収することに合意しました。1株あたり16.25ドル.
後期の好調な結果が、購入対象資産の商業的価値を高めるため、投資家たちはTempus自身の四半期決算データではなく、そのビジネスモデルを重視して評価を再計算した。ウォール・ストリートはこの評価を強化した。BTIGは引き続き「買い」レーティングを維持した。目標価格を70ドルから80ドルに引き上げた8月20日には、Personalisのゲノムシークエンシング技術がTempusのデータプラットフォームと統合されることについて言及されていました。金曜日は、特別なニュース記事はありませんでした。これは単に前回の続きに過ぎませんでした。アナリストの能力向上と精密腫瘍学分野の拡大すでに過剰に買われている技術指標の上に重ねられている。
垂直方向の圧縮メカニズムの背後にある原理
短期投資者が少ないことが、この有効なストーリーが如此激しく報酬を得られる理由です。短期投資者の数は…24.32%のフロート7月31日の報告によると、約3330万株であり、これを補充するのに約5.9日必要だ。8月中旬の推定では、出資総数の約26%から33%程度になるとされていた。
正のカスケード効果がその状態になったとき、新たな買い注文が短気を利用して対抗し、その圧力が増すことで、価格は他の要因によって上昇する。このループは、短気が降参した時、新たな供給が入った時、または価格が上昇して新たな長気を抑える時まで続く。
これがワクチンの投資ではなく、構造物の投資であるという最も明確な証拠です。Modernaは8月20日に約20%下がりましたが、これは典型的な「ニュースを売る」行為です。一方、Tempusは上昇し続けました。投資家たちはワクチン開発会社ではなく、その下にあるシークエンス分析や最小残存疾患検出技術を買っているのです。約200億ドルのMRD検査市場それは、新しいがん治療法と対立するのではなく、その側に沿って進むものです。これが、この取り決めの核心的な特徴であり、だからこそ、長期的な視点も尊重されるべきだのです。
実際の曲線、圧縮評価
基本的な要因はこの長期的な見通しを支持しており、第2四半期の業績も実に好調でした。収益も…ローズは、前年比22%増え、3億8250万ドルになった。そして、同社は初めて四半期ごとのGAAP純利益を記録しました。前年は4208万4000ドルの損失だったが、今年は564万ドルの純利益にまで上昇した。経営陣は、2026年度の収益予想を16億~16.1億ドルと示しており、調整後のEBITDAは約6500万ドルになると予測しています。ただし、基準を正しく理解する必要があります。それはGAAP基準での利益であり、実際に利益を上げている会社ではありません。運営利益率は依然として-19.8%、EBITDA利益率は-16.1%です。過去12ヶ月間の自由現金流は-2.73億ドルです。一方、負債総額は約5.45億ドルで、現金は約6億ドル、総負債は19億ドルです。明確な転換点がありますが、利益を上げる力はまだありません。

これにより、評価方法に戻ります。72.69ドルで取引されているこの株は、過去の売上高に対して約9.2倍の値段です。また、企業の実質的な価値に対しては約9.5倍であり、通常はキャッシュを生み出す企業に割り当てられる倍数です。つまり、この株は、キャッシュを消費する企業ではなく、キャッシュを生み出す企業のための倍数を超えているのです。平均アナリストの目標価格は64.68ドルその数値自体は、この動きの一部よりも前のものです。対象となる銘柄は、Piper Sandlerの56ドルからFreedom Capitalの59ドル、Needhamの75ドル、BTIGの新しい80ドルまで様々です。AInvestの総合評価ではTEMを「買い」と判定していますが、実際の基本評価は10点中1.5点に過ぎず、流動性スコアは7.8点です。これは、価値評価による再評価ではなく、勢いによる短期での取引が原因のものです。評価表では「買い」とされていても、基本評価が1.5点しかない場合、市場はその説明に価格を支払っているのです。
技術指標やカレンダーから見て、警戒が必要です。RSIは75近くにあり、過剰買いの状態です。また、終値は50日移動平均価格である約52.66ドルより約38%高かったです。個人向け商品に関する取引では、約28%のプレミアムで取引が行われましたが、統合リスクや株主権利に関する問題があるため、今年末に終了すると予想されます。Rule 144の申請によると、最高財務責任者と他の2人の経営者による内部売買が計画されています。そして、10月または11月頃に発表される次の決算報告で、現在の価格を再評価することになります。これらのうちのどれかが、圧力が解消されると、プレッシャーの一因となります。
結論:低リスクのエントリーを待つこと。
正直なところ、この株の評価は簡単です。触媒剤は実在し、耐久性もあります。金曜日の動きも単なる続きに過ぎません。20日間で70%の値下がりを経て得られる価格は、規律正しい買い手が受け入れるべき価格ではありません。私はこの株を追いかけていません。GARPフレームワークでは、成長性を適切な価格で購入しますが、72.69ドルという価格では成長性は確かですが、価格は高すぎます。より良い選択肢は、低リスクの入力を待つことです。つまり、60ドル台や50日平均値に戻ることを待つことです。理想的には、勢いが落ち着き、ショートポジションが解消された後にです。臨床的な検証と取引が維持されている限り、再評価する必要があります。もし値下がりが起こらず、株価が大量の取引をして利益を吸収するだけで、突破を返さない場合、それは基本的な評価であり、位置づけではないということです。そして、取引が無事に成立し、10月~11月の業績が収益の増加と改善された自由現金流を確認した場合、コールは完全に強気になります。その時まで、忍耐が必要です。本当の触媒剤は、この価格よりも良い入力価格がふさわしいです。待つ価値があります。








コメント
まだコメントはありません