
呼び出し
私はStarbucks(NASDAQ: SBUX)を「ホールド」評価しています。購入に転じるための条件は明確ですが、その条件もかなり厳しいものです。つまり、1年以上営業している店舗での同様の店舗売上が、4四半期で6.5%以上を維持し、かつ運営利益率が拡大していることが求められます。今週、約224人の企業職員が削減されたのは、ブライアン・ニッコルCEOが行った4回の再編の中で最も少ないものです。これはコスト管理の措置であり、需要の兆候ではありません。このニュースによる株価の約2%の下落は、評価の問題であり、事業が破綻した証拠ではありません。
この学問は、事実を基盤としています。7月29日にスターバックスが発表した報告書において、グローバルコンポーネントは7.9%上昇した。そして、成長は取引の増加によってもたらされていました。つまり、価格が上昇しただけでなく、顧客の訪問数も増えていました。これは4四半期連続で好調な成績でした。非GAAP基準での運営利益率は14.4%に達し、前年比で430ベースポイント上昇しました。また、同社は年間の業績予測を引き上げました。需要が落ち込んでいるため、労働時間や人員を削減している企業は、通常、そのような好成績を報告することはありません。
これが単純な買い注文ではなく条件付きのものである理由は、回復にかかったコストが既に支払われているからです。Ainvestのデータによると、この株価は今年初めから約23%上昇しており、110.51ドルの52週間の高値の約6%程度に過ぎません。今週の値下げ後でも、クイックサービス業界の他の企業と比べて高いプレミアムが残っています。つまり、回復がほぼ完了したという前提で購入しているのです。

この回が実際に何だったのか
8月の削減は、2つの別々の決定が1つの見出しにまとめられているものです。約120の職位は、労働者が持っているものです。新しいナッシュビルオフィスに移ることを拒否した。スターバックスは、11月1日までに移転を完了するという期限のもとで、米国におけるサポート体制を東南部の拠点を中心に再編している。新店舗の設計・建設チームには約104人の職位があり、その構成が重要だ。報告されている224人の職位のうち、約半数は移転を拒否した人々であり、パフォーマンス不良を理由に解雇された従業員ではない。
この投資は、ニコルが「バック・トゥ・スターバックス」再建の一環として策定した、20億ドルの2年間にわたるコスト削減プログラムの一環です。これは4回目の投資であり、2025年初め以降に削減された企業の負債総額は合計で…2,300以上それは本当の意味での再構築です。その進捗の速さが、投資家が次々と行われるこのプロジェクトが計画通りに進行しているのか、それとも破綻していくビジネスなのかを疑問に思う理由です。
市場の反応は、基本的な要因とは逆のものでした。この発表により、株価は約2%下落し、5日間で約4%も下がりました。一方、300株を売却した5月の取引では、株価は上昇しました。たとえ建設的なアナリストの判断であっても、その動きは持続しませんでした。Melius Research株価を「Sell」から「Hold」に更新しました。2年間の目標価格は110ドル近くですが、株価は依然として下落しています。これは、すでに上昇した株式の心理的な状態であり、店舗に関する判断ではありません。
再構築スコアカード
ニコルが説明する4つの段階は、一貫した物語を語っています。それは、縮小が加速しているという話ではありません。2025年2月に削減が行われました。1,100人の企業従業員世界中で。2025年9月に削減される約900の非小売業関連の職種店舗の閉鎖が続く中で。
2026年5月を廃止300の米国企業での役職アトランタ、バーバンク、シカゴ、ダラスの地域支援オフィスを閉鎖し、その再編にかかった費用は約4億ドルでした。今月の支払いは、この一連のプログラムの中で4番目であり、最も少ない額です。下の棒グラフは、このプログラムがどのように段階的に縮小されていったかを示しています。8月の支払額は、2月の初回の支扅額の約5分の1に過ぎません。
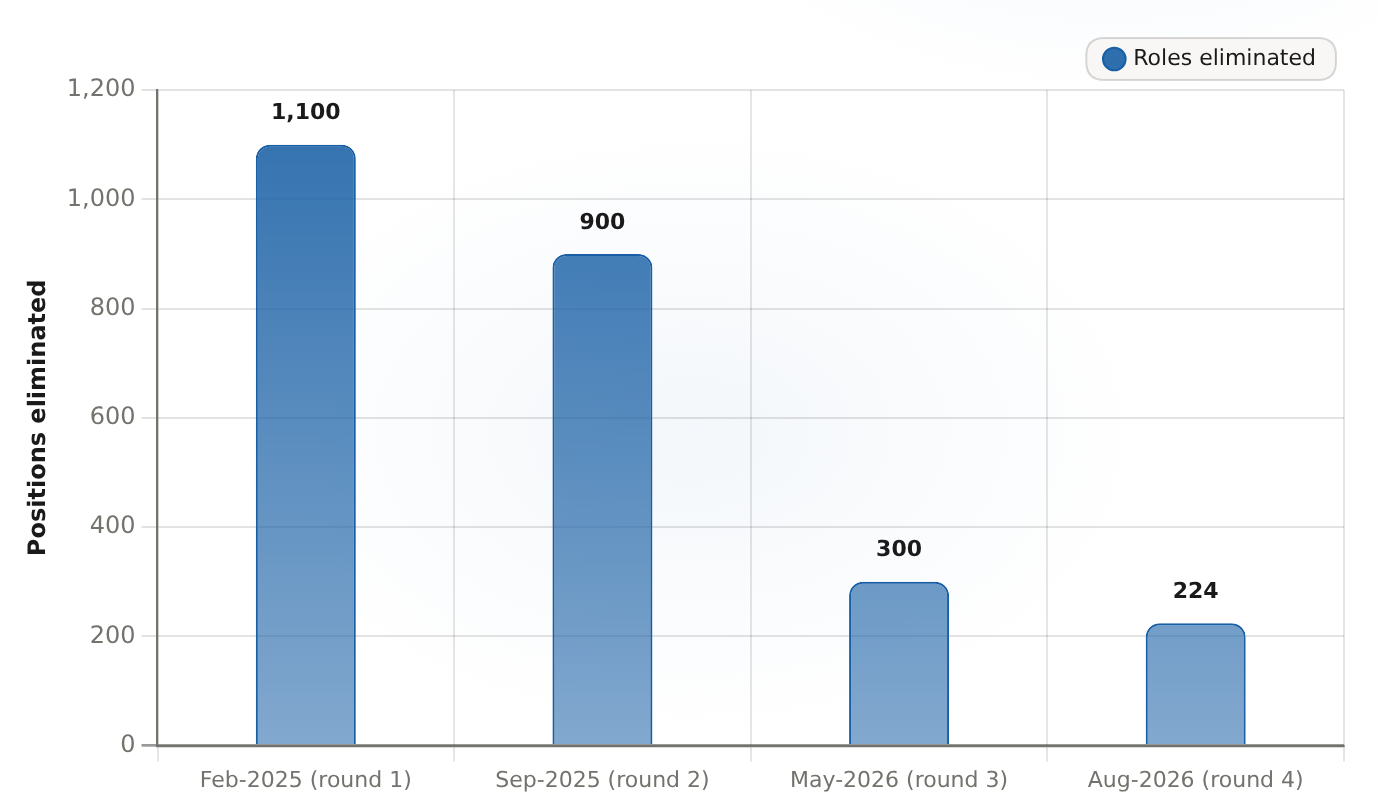
2026年8月に発表された、約224の企業職位というのは、ブライアン・ニコルCEOが担当する中で最も少ない数です。これは、当初の1,100人の職位を基準とした時の約5分の1に相当します。
| 円形 | 役割がなくなった |
|---|---|
| 2025年2月(第1ラウンド) | 1100 |
| 2025年9月(第2ラウンド) | 900 |
| 2026年5月(第3ラウンド) | 300 |
| 2026年8月(第4ラウンド) | 224 |
上から下まで読んでみてください。各段階での削減額は、前の段階よりも小さいです。このプログラムが何であるにせよ、それは一時的な再構築であり、終了まで続くものです。定期的に増加するような無限の緊縮策ではありません。ほとんどの措置は、2026年度末までに完了することが目標です。だから、8月の段階での削減額は、新しい章というよりは、計画の最後の部分に過ぎないのです。
ウォール・ストリートが同じプログラムに対して出した評価は、実際のサインです。5月の時点では、利益率が労働費用の影響で圧迫されている状況の中で、約4億ドルの損失が発生しました。しかし、市場は…とにかく、株価が上昇するのを見ていました。3ヶ月後、より小さなオーガストのロールは売却されました。同じプログラム、同じCEO、ただしテープの内容が異なるだけです。違いは、その株価がどのような状態にあるかという点です。
削減の背後にある運用上の根拠
この議論全体は、一つの選択肢に帰結する。それは、これが規律の証明なのか、それとも需要が弱いことの証拠なのかということだ。
この場合、フォークの解決策は次の通りです。規律的な面では、これまでの各ラウンドで削減されたのは企業のオペレーションコストだけでした。バリスタや店舗管理者、地域管理者は明確に削減対象外でした。一方、需要の側面では、取引に基づくものであり、従業員数の削減が直接に運営利益に影響を与えます。第3四半期の非GAAP運営利益率は14.4%で、年間平均11%を大幅に上回っています。また、非GAAP EPSは2.55ドルから2.65ドルと予想されています。需要の側面では、米国の消費者が重要です。第4四半期の対前年比成長率は6.5%以上と予想されており、第3四半期では米国の対前年比成長率は7.9%で、そのうち4.2ポイントは類似の取引によるものです。目標を下回ると、このラウンドは効率性の向上ではなく、むしろ悪化につながります。
中国での事業があったため、連結収入の数値が読みにくくなっています。また、収入をどのように解釈するかにも影響しています。スターバックスは4月に中国の小売事業の60%をボユー・キャピタルに売却し、40%はライセンス付き合資会社の形で保持しました。そのため、中国の部分はもはや連結損益計算書に含まれなくなりました。この会計処理の変更が原因で、連結収入は約1%減少し、93億ドルになりました。一方で、他地域の収入は増加していました。中国の寄与額は、季節ごとに約8億ドルだったものが、連結表から除かれることで約5300万ドルに減少しました。国際事業の利益率が拡大したそして、この取引により約5億3600万ドルの税前利益が得られました。そのうちの一部は、13億ドル相当の債券を買い取り返済するために使われました。今後は、中国の需要はライセンス付き合弁経営の形で進むことになります。これらの収益は、P&Lとは別に、5.7%という国際的な比較指標を用いて管理されます。
評価:証明が必要なプレミアム
上記の内容から、この会社は正常に運営されていることがわかります。しかし、評価額が問題になります。Ainvestのデータによると、SBUXの株価は、過去4四半期の利益を基準としたEV/EBITDAで約29.3倍、また収益で約59.7倍であり、フォワードのP/E比率は約51.5倍です。これらは、コーヒー小売業の企業に対する成長型ソフトウェア関連の評価倍数です。
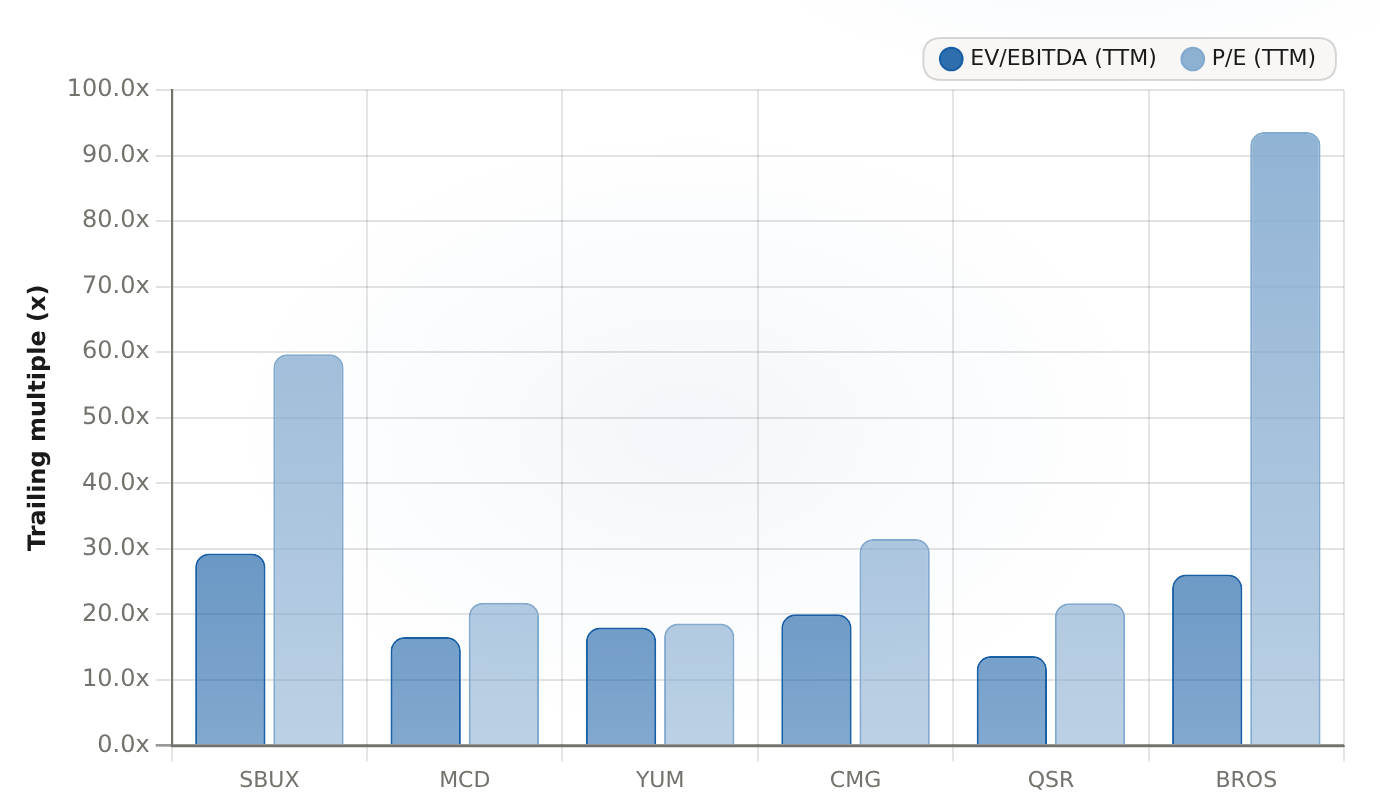
スターバックスの29.3倍のTTM EV/EBITDAは、他のクイックサービス企業の中で最高です(13.7倍~20.0倍)。また、59.7倍のP/E値は、高成長を遂げているDutch Brosにしかない。したがって、利益率の回復という要因が、高いプレミアムな倍数を正当化していると言えます。
| 会社 | EV/EBITDA(TTM) | P/E(TTM) |
|---|---|---|
| スターバックス | 29.3 | 59.69 |
| マクドナルド | 16.55 | 21.8 |
| ユム・ブランツ | 18 | 18.64 |
| チポテロ・メキシコグリル | 20.03 | 31.51 |
| レストラン・ブランドズ・インターナショナル | 13.66 | 21.73 |
| ダッチ・ブロス | 26.09 | 93.61 |
同業他社の評価比率を見ると、プレミアムな価格が示されている。McDonald’sのEV/EBITDAは16.6倍、Yum Brandsは18.0倍、Restaurant Brandsは13.7倍、Chipotleは20.0倍となっている。Starbucksは約29倍で、全てのクイックサービス業界の中で最も高い値段である。また、2.4%の配当利回りも問題ではない。なぜなら、2.4%の利回りは、その株を成熟した現金流通企業として評価しているのに対し、EV/EBITDAの倍数は、成長性のある企業として評価しているからだ。このリストの中で唯一の類似する同業他社はDutch Brosで、約26倍である。しかし、その数値ははるかに小さい。Starbucksがその高価格を正当化するためには、安定するだけでなく、さらに成長を続けなければならない。
複数の評価比率を支えるのは、自由なキャッシュフローです。TTM時点での自由キャッシュフローは36.4億ドルで、前年比で約62%増加しています。配当金については、前年度比で1株あたり2.48ドルで、16年連続で増加しています。私の推測では、そのキャッシュフローによって、その配当金が十分に賄われていると考えられます。34.5億ドルの現金と、約97億ドルの純負債は、このキャッシュ生成機能にとって問題ない範囲です。したがって、資本収益性は制限要因ではありません。制限要因は、評価比率に含まれる先行予測です。つまり、コンペティションが維持され、利益率が14.4%に向かって進むという前提です。
どのようなことが論文の主張を破壊するのか
条件付きの「ホールド」が維持されるためには、3つの条件が満たされなければならず、これらの条件は取引の両側における失敗ポイントを定義するものです。
- 米国のコンポーネントは優れています。Q3の成績が7.9%だったのに対し、Q4は6.5%以上にまで上昇しました。Q3の成績は取引によって引き起こされたものでした。目標値を下回るということは、チケットや価格が成長を遂げていることを意味し、顧客も疲弊しているということです。これが、解雇が行われない状況になる要因です。
- マージンは着実に改善されています。14.4%という非GAAP利益率は、全年で11%を超える予想値と比べて低い。つまり、年後半の業務が負担になっているということです。もし再編に関連する費用や労働投資が得られる利益を上回る場合、そのプレミアムには根拠がありません。
- 複数の滞在期間は、検証のために設定されている。もしコンポーネント価格が維持され、利益率が上昇するものの、株価が29倍EV/EBITDAの水準で取引されている限り、再評価はすでに終了しており、リスク対リターンは「購入」から「待つ」方向に戻ることになる。
中国は、今後何が起こるかわからない不確定要素です。なぜなら、以前の基準はもはや適用されないからです。中国が事業を分割したことで、主な収益報告書にはその国の同店舗売上が記載されなくなりました。需要の信号は、ライセンス付き合弁商社を通じて伝わります。スターバックスは40%の割合で事業を維持しています。中国における事業は、連結収益に明確に記載されていないため、アメリカの数値に対する信頼度をさらに高める必要があります。もう一つ注意すべき点は、8月の従業員数は報告されているものの、会社の報告書ではまだ確定していないということです。つまり、約224人の職位とその120/104の割合は、実際の数字であり、まだ予備的なものだと考えるべきです。
投資家の要点:条件が定まったら、保有し続ける
この記事が解決しようとした問題には、明確な答えがあります。8月の措置は、需要の変化を示すものではなく、単なるコスト管理の手段に過ぎません。これは、プログラムの縮小の一環であり、最も少ない割合での削減です。また、取引による全球総合利益率は7.9%、非GAAP営業利益率は14.4%であり、予測も上昇しています。これは、売上が急落している状態で企業が売上を減らすという特徴とは異なります。
評価は「Hold」であり、買いのポイントも明確に定められている。もし、第4四半期の財務報告で、米国市場の成長率が6.5%という目標値を上回るか、または取引が依然として成長の主要な要因であることが示され、非GAAP運営利益率が11%を超え、第3四半期の14.4%を維持または向上する場合、買いの判断をする。しかし、もし市場の成長が鈍化したり、利益率が低下したりするならば、リストラの影響が悪化し、29倍のEV/EBITDAという高いプレミアム倍数により、その株価は52週間の高値からわずか6%低くなるだけであり、大きな下落が予想される。収益報告書がリストラの効果を裏付けるまで、この株は安全ではない。
現在の保有者にとっては、計算上、パニック売却よりも忍耐強く待つ方が良い。業績は加速しており、配当金は自由現金流量で賄えている。新規投資家にとっては、事前に高い倍数で支払うのではなく、証明点が来るのを待つべきだ。今すぐ保有し、第4四半期の業績次第に決定する。








コメント
まだコメントはありません