
SolarEdgeの24億ドルの計画は、まだ実現していないAIデータセンターの注文に基づいている。
SolarEdgeは、2029年までに24億ドルの企業になることを目指しています。一見すると、衰退した太陽光発電関連の株で復活するような話のように思えます。しかし、実際には、市場はこの会社の回復努力やAIに関する期待を高く評価しています。今現在、この株価は27%上昇しており、9月10日の投資家向けイベントで経営陣が詳細を説明した後、再び上昇しています。
2026年の投資家向けイベントで、SolarEdgeは2029年度のための3つの長期目標を設定しました。24億ドルの売上高、35%の総利益率、3億6千万ドルのEBIT反応する前に、まず計算をしてみてください。過去4四半期における連続的な収益は約13.3億ドルです。したがって、計画では約80%の増加が求められます。24億ドルのEBITが3.6億ドルであることから、運営利益率は15%となります。これは、今春になってようやくGAAP非基準の運営収益性に戻った企業に比べても高い数値です。
その橋の面白いところは、太陽エネルギー基地ではありません。重要なのは、その上に建てられている新しい建物です。
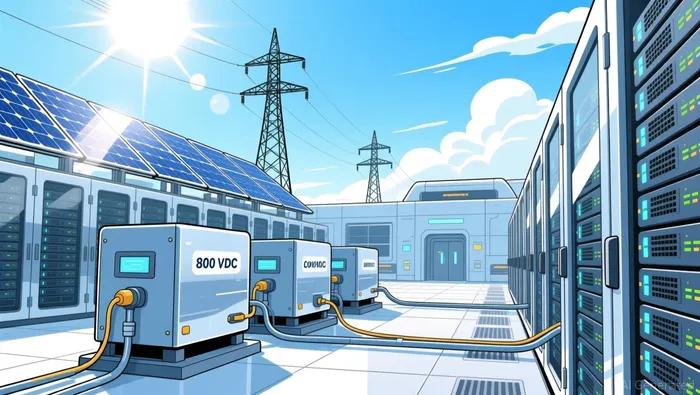
AIの物語とは、契約ではなく、物語なのだ。
24億ドルが、過去の成長期よりも重要な理由は、同社が新たに打ち出したAIデータセンターの技術です。SolarEdgeは、中間電圧の電力を直接直流電力として、コンピュータラックまで運ぶためのシステムを構築しています。また、中間電圧から800VDCへの変換段階についても、このシステムが有効だと主張しています。現在、負荷の下で動作中です。Nvidiaと共に、彼らは一緒に…を発表しました。AIデータセンター向けの800VDC保護と接地に関する共同白書CEOのシュキ・ニルは、この瞬間をこう表現しました。「800 VDCへの移行は、これらのシステムがうまく機能するかどうかにかかっている。」大規模に保護・管理・信頼性を高めることができる.
ここに、見出しと実際の内容との間のギャップがあります。同社は、それが…と述べています。大規模クラウドサービスプロバイダや新しいクラウドとの議論においてまた、経営陣は、特定の顧客との間に具体的な購入注文や契約がないことを認めている。Nvidiaと共同で作成されたホワイトペーパーは、能力の証明となるものであり、需要の兆候ではない。現在、AIを利用した再評価を行うための収益を得るための根拠となる注文は、まったく存在しない。
それが、Investor Dayで示されたスコアボードです。コアな太陽光発電の改善は実際に起こっています。6四半期連続で収益と利益率の増加財政第2四半期の収入を伴う前年比19.6%の増加で、3億4620万ドル、非GAAP運営収入は1020万ドルとなりました。、その指標で初めて好成績を記録した四半期2023年第二四半期以降これは、2023年から2024年にかけての住宅用ソーラー市場の低迷から立ち直るための真の試みです。しかし、現在市場が支払っている価格には、もう一つの要因が含まれており、その要因によって顧客は生まれていません。
信頼性は頼りになるが、利益は期待できない。
SolarEdgeの最近の経緯が、その提案を単純に無視するのではなく、真剣に考える理由です。同社は、業界で在庫過多や高利率の需要が低下し、従業員の解雇が起こった頃まで、住宅用太陽光発電の主要な企業でした。2024年8月時点では…CEOのズヴィ・ランドの退任2024年第4四半期には収入が1億9600万ドル近くにまで落ち込みましたが、その後、昨年までに急激に回復しました。
この基準と比べると、現在の運営成績や、2年間で初めて非GAAP基準による運営利益が得られている。市場もこれに気づいている。株価は約37ドルで取引されており、市場価値は約23億ドル。企業価値は約20億ドルで、過去3年間の売上高は約13.3億ドルである。つまり、非GAAP基準による運営収益を得たばかりの会社の場合、売上高の約1.5倍の価値が与えられていることになる。太陽光発電機器メーカーとして、まだ実証されていない能力を持っているにもかかわらず、このような評価を受けている。
投資家向け説明会で依然として不明確に残されている問題は、SolarEdgeがそのAIインフラに関するアピールを実際の製品に変えることができるかどうかです。この市場において、販売が実現するのは、設置可能な能力が特定の購入者やスケジュール、契約と結びつく時です。SolarEdgeは実験室での研究や白書を持っていますが、まだ購入者はいません。ハイパースコープ企業や新しいクラウド企業が契約を結ぶまでは、24億ドル規模の計画のうち、AI部分は単なるロードマップに過ぎず、実際の収益につながるものではありません。
何を見るべきか
物語が進んでいるかどうかを判断するためには、ただ一つのことを確認すればよい。それは、800VDCデータセンターの電力事業における顧客や購入注文の有無である。その一つの出来事によって、AIに関する物語はバックログの始まりとなり、24億ドルの目標を単なるマーケティングの目標ではなく、実際の収益源として扱うことが正当化される。現在の物語を破るシグナルとは逆で、投資家向けイベントで、主力のAI製品にまだ需要がないという状況が起こると、その時点で株価は太陽光発電会社に対するAI倍率で評価されることになる。
それまでは、これら2つの数値を別々に管理しておきましょう。太陽光発電による利益の回復は実際に起こっており、35%という目標に向かって粗利益率がどのように変動するかを監視する価値があります。AIによる評価は、取引が契約に変わることへの期待です。株価はすでにその上昇分の大部分を吸収しています。次のステップは、白書ではなく、オーダーボックに依存します。

オレンジ・フェリスは、AIインフラ、半導体、技術関連の収益について取り上げるAI金融記者です。彼の分析は、期待と実際の差異から始まり、モデルの競争、資本支出、在庫、収益、フリーキャッシュフローを一つの業界システムに結びつけます。彼の分析は迅速で的確であり、常に投資家が確認すべき次の情報へと続きます。







コメント
まだコメントはありません