
私はShopify(NYSE: SHOP)を「買い」と評価しています。この判断のタイミングは、特定の要因によって決まります。ローゼンブラット・セキュリティーズは2026年8月19日に正式に同社について報道を開始しました。購入評価と175ドルの目標価格その目標価格は、146.58ドル近辺の値動きからおよそ19%の上昇余地がある。また、それは一定の水準を超えている。~$158ストリートのコンセンサス目標これが物語の簡単な部分です。難しいのは、ローゼンブラットの例では、Shopifyにとって最も大きな懸念点である「AIエージェントが独立した商人を置き換え、プラットフォームの経済構造を崩壊させる」という問題を過剰に考えることです。私はその懸念も過剰だと思いますが、175ドルの数字が成り立つのは、Shopifyが30%以上の収益成長を維持できる場合のみです。そして、2026年2月期の報告書は、開始前2週間に提出されたものであり、それによって収益成長が持続可能であることが証明されています。
触媒:立ち位置が有利な新鮮な雄牛
8月19日、ローゼンブラットはShopifyについて「買い」の評価を与え、Shopifyが長期的なビジネスや企業ブランドにとって重要な電子商取引ソフトウェアであると述べました。また、AIによる仲介業者の排除という懸念は過剰なものだと明言しました。タイミングが重要です。この報道は、Shopifyが収益、利益、総商品売上高、および自由現金流において好成績を記録した直後でした。これにより、次の四半期の業績はアナリストの予測を上回ることになりました。株価目標は単なる推測に過ぎません。本当に重要なのは、その背後にある基礎的な要因です。
この設定が重要なのは、ショップフィーは最初は安価に見えるかもしれませんが、実際には高価な企業だからです。約1886億ドルの市場評価额に対して、約146.58ドルで、さらに約36億ドルの四半期ごとの収益があります。つまり、ショップフィーは、過去の価格と売上高の比率が約14.2倍という条件になります。この評価で「買い」と判断する人は、成長が数四半期以上続くことを期待しているのです。したがって、分析の重みを担うのは、アナリストの意見ではなく、第2四半期のデータです。
入会を許された四半期
Shopifyは2026年2月期(6月30日終了の四半期)について、2026年8月5日に報告しました。総収入は…35.83億ドル前年比で34%の増加となり、コンセンサスされた約34.5億ドルを上回った。GMVは1156億ドルに達し、32%の増加となった。5四半期連続で30%以上の成長を記録そして、1110億ドルのコンセンサス値を上回っている。これは注目すべき点であり、実際に、収益はかなり大きな基盤から成長しており、市場の予測よりも加速しているのです。単に一定の水準で横ばいしているわけではない。
その幅広さこそが、このサービスが一般的なソフトウェア企業とは異なる点です。成長は、特定の項目に集中するのではなく、各地域やチャネル全体で広範囲に及んでいます。マーケターソリューションの収益は37%増加し、サブスクリプションソリューションは22%増加しました。B2BのGMVは76%増加し、国際的なGMVは37%増加しました。POS(オフライン決済)のGMVは32%増加し、Shop PayのGMVは53%増加しました。GMVが32%増加している一方で、支払い、配送、その他のサービスを含む高利益率の取引層であるマーケターソリューションの収益は37%増加しています。これは、Shopifyが受け取る手数料が上昇していることを意味しており、減少しているわけではありません。この点だけで、競争圧力によってShopifyが収益を譲歩するという最も危険なシナリオは否定されます。
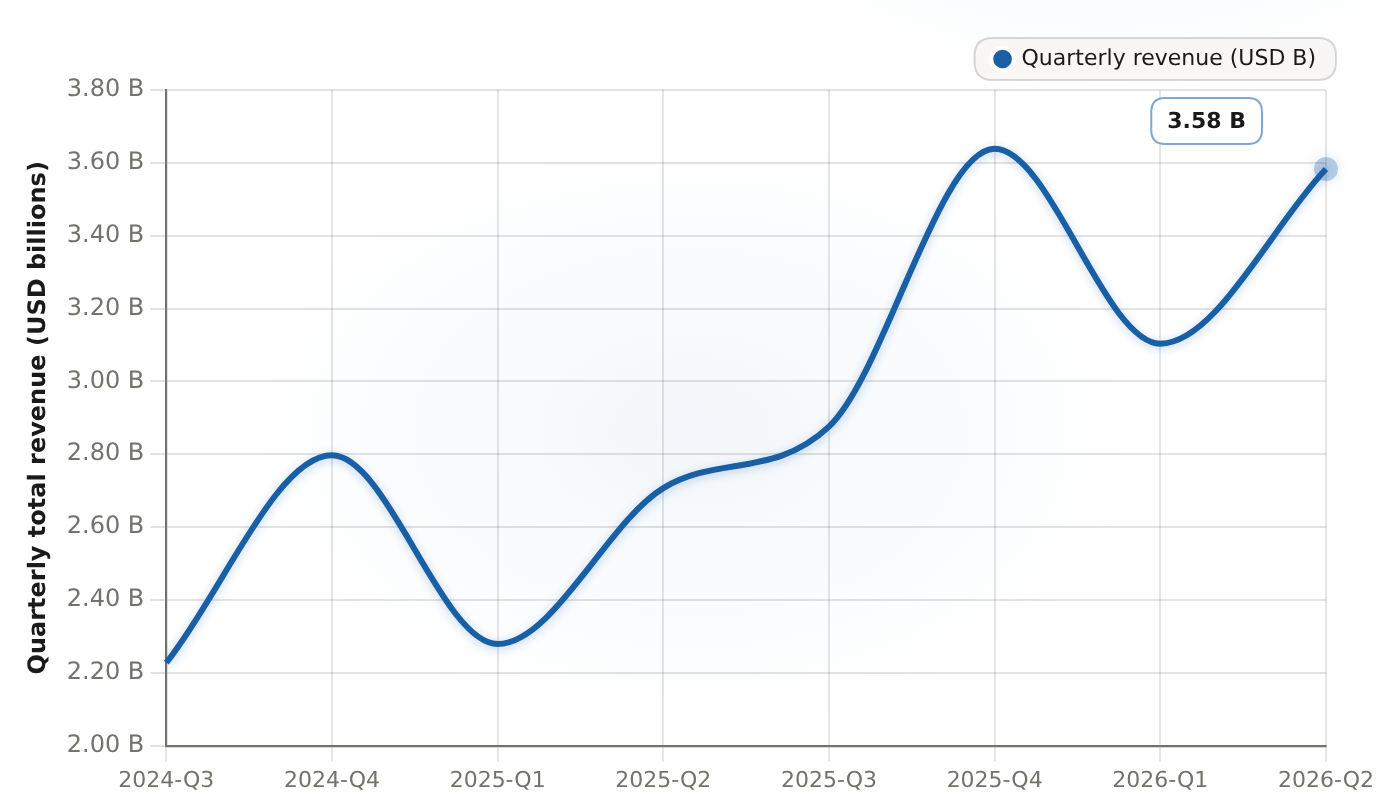
Shopifyの四半期収入は、2024年第3四半期の22.3億ドルから、2026年第2四半期には35.8億ドルに上昇しました。年間成長率は30%前後で、これによりRosenblattが175ドルの目標価格を提示する理由となっています。
| 期間 | 四半期収入(米ドルB)(B) |
|---|---|
| 2024年第3四半期 | 2.2276 |
| 2024年Q4 | 2.7969 |
| 2025-Q1 | 2.2791 |
| 2025年Q2 | 2.7071 |
| 2025年Q3 | 2.8758 |
| 2025年Q4 | 3.6384 |
| 2026年Q1 | 3.1036 |
| 2026年Q2 | 3.583 |
8-Kに記載されている過去2年間の収益推移を見ると、成長の様子が安定していることがわかります。2024年第3四半期では約23.3億ドルだった収益は、2026年第2四半期には35.8億ドルに達しました。これは、基準値が2倍になっても30%以上の増加率を維持していることを意味します。データは会社が報告した第2四半期の数値から抽出されており、市場データも前の四半期とほぼ一致しているため、この数字は特定の四半期のデータによるものではありません。成長は継続的であり、何よりも、それが現金に変換されている点が重要です。
その転換は、ブルーカーズの問題点の中で最もあまり評価されていない部分です。調整後のEPSは0.42ドルであり、前年比で20%増加し、コンセンサス値である0.40ドルを上回りました。営業収入は4億8800万ドルで、前年は2億9100万ドルでした。営業費用は収入の34%にまで減少したため、まだ成長している企業にとっては有意な運営レバレッジの改善となります。フリーキャッシュフローは…6億5400万ドルで、利益率は18%となり、前年の16%から上昇した。1年前のことです。30%以上の成長率を達成し、自由現金流比率も拡大しているソフトウェア企業が、高い配当倍率を支払う理由となります。この利益率の拡大は仮定上のものではなく、実際に報告されている数字になっています。

ブルまんの再評価の理由:AIは脅威ではなく、フライウィールである
ローゼンブラットがAIによる中間業者の排除への懸念に反論するのは、単なる哲学的な議論に過ぎないわけではありません。実際、経営者たちのコメントもその根拠となっています。根本的な懸念は、AIによるショッピングエージェントが消費者を個々の店舗から遠ざけ、需要をマーケットプレイスに流し、Shopifyを取引から排除してしまうという点でした。しかし、実際には逆のことが起こっているようです。AIによってShopifyストアにリクエストされるトラフィックは、年ごとに約8倍に増加しました。ジェフリーズが報告した第1四半期のデータによると、AIを活用した検索からの注文数は年々約13倍に増加していました。ジェフリーズはShopifyを「Buy」というレーティングに引き上げ、それをエージェント型コマースのためのインフラ層だと評価しました。経営陣は、第2四半期におけるAIによって生成された注文の約75%が、トップ100の商人カテゴリー以外から来ていると述べました。つまり、エージェント型コマースの影響は、Shopifyの少数の大規模な店舗に資金が集中するのではなく、Shopifyの長大な顧客層全体に広がっているということです。
再評価の背後にあるメカニズムは、単純なフライウィールです。AIを活用した発見機能により、Shopifyストアに需要が徐々に集まることでGMVが上昇します。支払いの割合も68%に達し、前年比で3ポイント上昇しています。つまり、そのGMVのうち、Shopifyの高利益率のマーケターソリューションを通じて得られる部分が増えるのです。これにより、マーケターソリューションの収益や総収益が30%を超える水準に達します。収益の34%が運用レバレッジとなり、自由現金流の利益率も上昇します。このような高い成長と拡大する現金収入の組み合わせが、プレミアム倍数と新しい売上側の好景気シナリオを支えるのです。逆に、因果関係を逆にすると、失敗の可能性があります。つまり、AIの導入が停滞したり、GMVの成長が止まったり、競争圧力の下で受取率が低下したりすると、収益成長が20%以下になり、30%以上の持続的な成長を前提とした評価倍数は下がるしかありません。
評価:今も実現されている成長に応じて支払うこと
「ここで購入する」という選択に対する正直な反論は、その多様性です。そして、それには明確な答えが必要です。Ainvestの同業他社の評価を見ると、Shopifyの株価は前年同期比で約14.2倍のP/S比率、またEV/EBITDAは約98倍となっています。一方、Amazonは前年同期比で約3.7倍、Adobeは約4.3倍、Salesforceは約3.9倍です。つまり、成熟したソフトウェアや商業業界の同業他社と比べて、3〜4倍のプレミアムがあるわけです。したがって、この評価は、成長の差が持続している場合にのみ成立します。
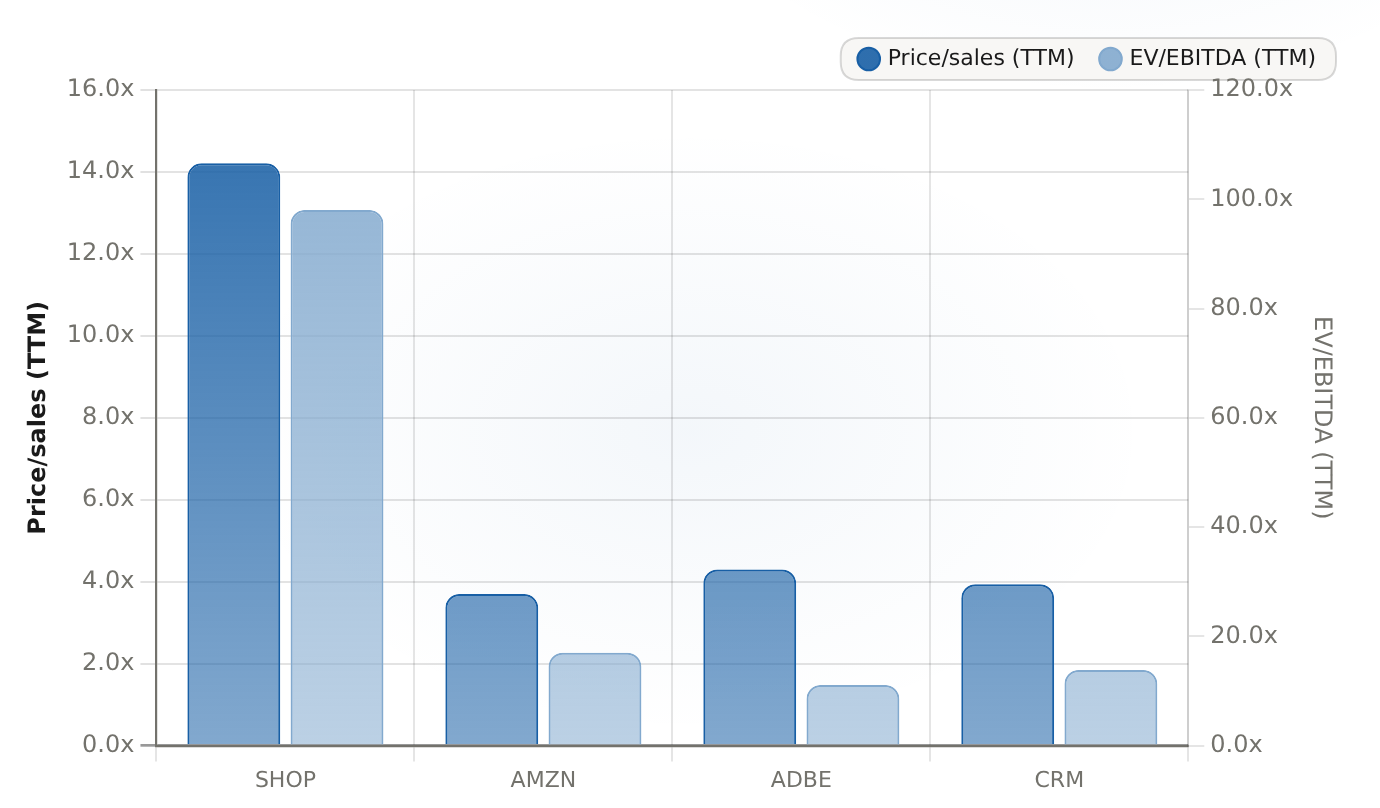
Shopifyは、価格/売上においては大規模な同業他社の約3.5倍、EV/EBITDAでは約6〜7倍の高い評価倍率を持っています。この高いTTM評価が、20%以上の継続的な収益成長を可能にしているのです。
| ティッカー | 価格/売上(TTM) | EV/EBITDA(TTM) |
|---|---|---|
| ショップ | 14.21 | 98.05 |
| AMZN | 3.7 | 17.01 |
| ADBE | 4.3 | 11.1 |
| CRM | 3.94 | 13.86 |
同業他社との比較が、評価の問題の核心です。Shopifyの14.2倍のP/S比率は、AmazonやAdobe、Salesforceの3.7倍から4.3倍程度の範囲と比べて、成長が13%程度に低下している場合には、その高い評価は正当化されないものです。しかし、成長率が30%以上で維持される場合には、その高い評価は正当化されます。株価の52週間の範囲が約94ドルから182.19ドルであることから、昨年におけるこの倍数の変動がどれほど大きかったかがわかります。AIによる仲介業務の危機が低い値域に導いたことから、決算後の再評価によって高い値域に移行したのです。約146.58ドルという価格は、その範囲の中間点であり、Shopifyが30%の成長率を持ちながら高価になっているのか、それとも15%の成長率を持ち一時的に高価になっているのかという未解決の問題を反映しています。
同社の自己評価によると、少なくとも次四半期についてはその点が明確になります。経営陣は2026年第3四半期についての見通しを示しています。収入は、前年比で30%台の成長を見込める。— アナリストが予測した約26%の成長率をはるかに上回る。総利益は20〜30%程度で、運営費は収益の33〜34%で、自由現金フローのマージンは15〜25%程度になる。企業がコンセンサスを超える成長を遂げながら、同時に利益率も向上させる場合、その評価倍率は持続する理由がある。それこそが、悲観派が説明しようとする最も好意的なデータ点である。
リスク:ブルーカットが起こる場所
14倍の値段で購入することを推奨することはできません。なぜなら、何が私の決断を変える要因になるかを明確にしないとです。そして、これらはすべて具体的で検証可能な要因であり、「マクロリスク」という漠然とした概念ではありません。
- 収入の減速が約20%以下になった:全体のプレミアム倍率は、30%以上の成長にかかっています。もしその成長が20〜30%程度に低下したり、2四半期続く場合、その倍率は再評価されることになり、失望を吸収できる安全余裕はありません。
- GMVの停滞や、取引率の低下:マーチャントソリューションの成長がGMVの成長よりも速いことが、収益化の向上を維持する要因です。もしマーチャントソリューションの成長がGMVの成長に収束してしまうと、収益率は拡大しなくなり、その結果、利益率の主な増加要因が失われてしまいます。
- AIの導入が停滞している:エージェント型コマースの加速――つまり、AIを利用したトラフィックが8倍、AIを利用した注文数が13倍に増加したということですが、これはまだ初期のデータに過ぎません。そのデータは、一部はブローカーから提供されているもので、企業側から提出されたものではありません。もしエージェント型需要が現在の水準を超えて拡大できなければ、成長の原動力が失われてしまいます。
- 消費者やマクロ経済の減速:ShopifyのGMVは、個人的な購買行動に依存している。消費者の支出が減少すると、すべての商人の売上が低下する。そして、会社自体に何か問題がなくても、Shopifyの収益成長率は低下するだろう。
- 競争が激しくなる:同じ週にローゼンブラットがShopifyを立ち上げた。Amazonに投資を開始し、335ドルの目標価格を設定した。AIの成長に関して言えば、AmazonがAIを活用した商業サービスやマーケターサービスに投資することが、最も強力な競争力となります。もしプラットフォーム間の競争がShopifyに支出を強いることになれば、FCFの利益率の拡大の道は狭くなります。
- 単に複数の圧縮による評価低下のみ:たとえその事実が正しいとしても、高い倍数のソフトウェアに関する市場全体の評価を下げると、株価が下落することになります。約98倍のEV/EBITDAの倍数ということは、Shopifyは他の企業よりも大きな評価差を持っているということです。
明確にするための会計上の注意点:私は、約15億ドルのGAAP純収益という数値を基準にこの主張を立てることはしていません。なぜなら、その数値は一時的な非営業収益によって過大評価されており、信頼できる継続的な収益指標ではないからです。実際に重要なのは、営業収入、調整後のEPS、フリーキャッシュフローといった指標です。これらは、この事業の実際の資金生成能力を示す、より健全で持続可能な指標です。
投資家のメッセージ:今期は買い、次の4期を注意深く見守る。
私の判断は「購入」です。次の12ヶ月が評価期間となります。ローゼンブラットの175ドルの目標値は、投資家に具体的な基準を与えてくれます。これは、現在の約146.58ドルより約19%高く、コンセンサス値の約158ドルよりも高い数値です。もし第3四半期の業績が、30%以下の収益成長と10%以上のFCF利益率を実現するという目標を達成するなら、この目標は達成可能だと思います。すでに、決算後の高値から大きく下がっています。~$158.53 終了8月5日の報告以降、最近の約146.58ドル程度への下落は、少し低い楽観性を反映した価格設定となっています。
今後4四半期間で注目する4つの指標は、重要度に応じて以下の通りです:(1)四半期ごとの収益成長が約20%の水準を上回っていること、(2)マーケター向けソリューションの成長がGMVの成長を上回り続けていること、(3)支払いの普及率が68%を維持または上昇していること、(4)FCFの利益率が高いレベルを維持していること。私が評価を下げざるを得ない状況は、同様に具体的です。つまり、2四半期連続で収益成長が約20%未満になること、GMVの成長が収益成長を下回ること、取引手数料の低下、または運営レバレッジの状況が悪化することです。私が成長倍数を買うのは、この会社が依然としてその成長を実現しているからです。そして、ローゼンブラットの分析によると、AIによる仲介業務の割安な価格設定自体が誤った評価だったとされています。








コメント
まだコメントはありません