
ビットコインの価格がついに72,000ドルラインを超え、Riot Platformsの株価は1回の取引で8%上昇しました。従来の手法では、マイナーは単にコインを増やし、株価を上げ、レバレッジ付きの投資商品を購入するだけです。しかし、その従来の手法こそが、Riotが2026年間に避けようとしてきたものです。また、データによると、市場の動きは予想以上に速いです。Riotが第2四半期に1つのビットコインを生産するためのコストは、減価償却を含めて90,631ドルでした。木曜日の市場価格は72,688.69ドルであり、それよりも低いままです。レバレッジ付きの投資商品であり、減価償却を含めても利益が出ない鉱山会社の株を、20.98ドルで買うべきではありません。データセンターの変革は実際に起こっていますが、まだ証明されていないので、この状況は「HOLD」となります。より良い入り口は、値下がりの際です。
採掘の数値を正当化するブレイクアウト
木曜日のデータによると、このグループの動きのうち、どれだけがビットコインに関連し、どれだけが企業ごとのものかがわかります。ビットコインは…72,688.69ドル、24時間で3.5%以上上昇最近の期間では、およそ15%の上昇だった。RIOTは、前日の終値19.38ドルから、22.5百万株が8.26%上昇し、価格は20.98ドルになった。MARAは15.5%上昇して11.15ドルになり、CleanSparkとHut 8はそれぞれ約8%上昇して12.60ドルと88.65ドルになった。一方、IRENは0.6%下がって42.60ドルになった。35,577-BTCの保有量を持つMarathonは最も大きく上昇した。これは、この上昇の一部が単にビットコインのレバレッジによるものであり、特定の企業のデータセンター計画に対する確信によるものではないことを示している。
RIOTの株価がどのような位置にいるかも重要です。なぜなら、その状況は8%の日々の値動きほど長くないからです。この株価は、50日間の移動平均値である22.66ドル以下で取引されており、200日間の移動平均値である18.48ドル以上です。今年度は約58%8月中旬頃です。一方、ビットコインは自身の動きを示す指標で過剰な値上がりをしており、相対強さ指数(RSI)は82.6に達しています。これは、70を超える場合、短期的な過剰な動きであることを意味します。50日移動平均線以下の価格を持つビットコインは、最初の日で急騰する状況ではありません。それは、まず基盤となる資産が落ち着くようになる必要があるという状況です。
単位経済性では、チャイスを支えることはできない。
どんなマイナー論文の核心も、ビットコインあたりのコストにあります。そして、ここが「ブルーケース」が問題になる点です。第2四半期において、Riotは…ビットコインをマイニングするための全費用、減価償却分を含むと、90,631ドルでした。平均生産価値が71,667ドルであることを考えると、これは126.5%のコスト対価値比率となります。つまり、四半期ごとに生産する1コインあたり、Riotは減価償却費を含めた上で損失を出しているということです。減価償却費を除けば…現金コストは、49,912ドルと、はるかに低かった。したがって、この採掘事業は、現在の価格で72,000~73,000ドル程度の利益を生み出している。この違いが重要です。つまり、鉱山は現金ベースでは存続しているが、単位レベルでのGAAP利益は、総費用がコスト基盤を下回るまでは得られないのです。
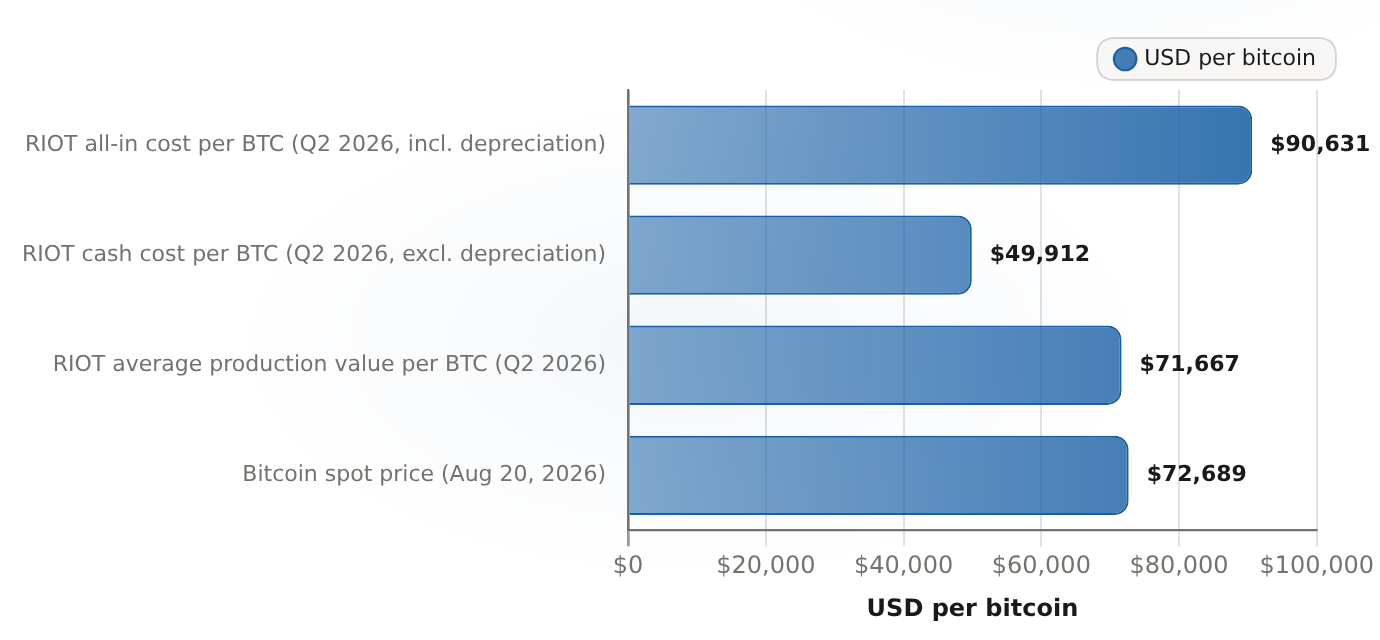
ビットコインが約72,700ドルであるため、RiotのBTCあたり90,600ドルの全費用を上回っていない。したがって、価格上昇後でもGAAP経済指標は依然として低いままであり、一方で49,900ドルの現金コストは賄われている。
| カテゴリー | ビットコインあたりのUSD |
|---|---|
| RIOTのBTCあたりの全費用(2026年第2四半期、減価償却を含む) | 90631 |
| RIOTのBTCあたりの現金コスト(2026年第2四半期、減価償却を除く) | 49912 |
| RIOTのBTCあたりの平均生産価値(2026年第2四半期) | 71667 |
| ビットコインの即時価格(2026年8月20日) | 72688.69 |
このチャートを見ると、状況が明らかになります。木曜日の株価は、90,631ドルの総コストよりも約20%低い水準にあります。一方で、49,912ドルの現金コストよりは約45%高いです。つまり、第2四半期の利益と今週の株価上昇により、同社は同じような状態に置かれています。つまり、現金はプラスですが、GAAP基準では損失を出しています。だからこそ、慎重な投資家は待つことしかできないのです。この株の報酬は、もはや鉱山自体から得られるものではなくなっています。
その背後にあるメカニズムは、簡単に理解できます。採掘されたビットコインは市場で売却され、その収益はまず現金コストを賄います。次に、減価償却費やその他の非現金的なコストが支払われ、残った部分だけが利益として計上されます。現在、市場での上昇は、減価償却費が多いという問題を解決する過程です。だから、90,631ドルのコストを負担する鉱山業者にとって、72,000ドルのビットコインが必ずしもGAAP利益として計上されるわけではありません。第2四半期の数値もこの状況を裏付けています。ビットコイン採掘による収益は、140,900万ドルから113,700万ドルに19%減少しました。一方で、生産量は11%増加して1,587ビットコインになりました。生産量が増えているのに収益が減少しているという状況が、市場が鉱山業者の価値を評価しなくなった理由です。
清算による資金提供を受ける、損失を伴うコア企業
連結第2四半期のデータも、企業全体として同じ傾向が見られます。総収入は153百万ドルから174.2百万ドルに14%増加しましたが、利益率は…2億3720万ドルの純損失に転落前四半期の純利益は2億1950万ドルでした。セグメントごとの内容がこの差異を生み出しています。ビットコインマイニングでは1億1370万ドルが得られましたが、これは前四半期の1億4090万ドルから減少しています。データセンター分野では2,320万ドルが得られましたが、そのうち4,900万ドルは運営リース収入、18,300万ドルはテナントの設備設置サービスによるものです。エンジニアリング分野では3,730万ドルが得られましたが、これは前四半期の1,060万ドルから増加しています。新たなセグメントは小規模ながらも急速に成長していますが、まだマイニング部門の減少を補うほどの規模には至っていません。マイニングセグメントは依然として収益源であり、このセグメントからの資金が他の事業のために使われているのです。

バランスシートには、その状況がどのようなものかが示されています。Riotは、第1四半期終了時の15,679BTCから、第2四半期終了時には11,380BTCにビットコインの資産を減らしました。4,300ビットコインを売却第1四半期の3,778枚を超える量があった。6月30日時点では、残りのコインの価値は約666百万ドルで、1ビットコインあたり58,527ドルだった。そのうち5,821枚が担保として保有されていた。現金は548.9百万ドルに達し、総流動資産は12億ドルを超えた。つまり、Riotは十分に流動性があるということだ。しかし、それは彼らがマイニングの生産物を保管するのではなく、それを通貨化しているからだ。もしビットコイン価格が上昇し続けるなら、各四半期でビットコインの売上が減少することになる。それが、この変革の真のコストである。つまり、リース費用がかかる前に、上昇する資産を実体資産に変えることになるのだ。
資金調達の橋:各段階には代償がある
この事業拡大には、いくつかの資金調達方法があり、それぞれにコストがかかります。完全子会社であるRiot DC Logisticsは、その資金を得ることができました。5.73億ドルの高級担保付き、遅延引き落とし型中間ローン—建設に必要な現金を得るために利用される信用枠で、191MWのRockdale AIプロジェクトの長期使用する設備を購入するための資金です。これは2026年12月31日に満期となる借金であり、再融資の決定は数ヶ月後に行われることになります。さらに、アンタルシック社の約21億~23億ドルの建設予算の80~90%を占める計画されている建設ローンも加わります。市場での株式発行プログラム10-Qファイルに記載されているように、必要に応じて新しい株式を市場に売却するための機関です。また、各ステップには資金調達の手段があります。
その資本コストは仮定的なものではありません。10年物の国債利回りが4.7%に近く、52週間の高値に近い状態です。そのため、建設資金調達や2027年から2028年にかけてのリース収入に対する割引率も共に上昇します。数十億ドル規模の投資を行う企業にとって、より高い利率環境は、良いリースポートフォリオを平凡な株式収益に変える要因となります。今日から支払いが始まるまでの期間は、リスクのある期間であり、それは短い期間ではありません。
実際のリース契約書、依然として受け取れる収入を待っている状態
それらは、その変革に反対する理由ではない。むしろ、それを完成したものとして扱うことに反対する理由だ。RiotはAnthropicと20年間の契約を結び、Rockdaleで191MWの重要なIT能力を提供することになった。初期期間中、およそ91億ドル会社の発表によると、アナリストの分析では、契約される総価値は約98億ドルに達するとされています。最初の96MWは2027年12月に供給される予定で、全191MWは2028年6月までに供給される予定です。アナリストの推定によると、純運営利益率は約85%です。AMD側では、契約されている電力量は現在50MWです。最初の25MWが供給され、定期的な収入となっています。さらに25MWの増強工事も進行中であり、その後の段階は2027年5月まで続きます。これにより、契約されたRockdaleの能力は241MWになり、現地で開発されている電力能力は700MWです。Corsicanaでは、2026年4月に建設が開始され、2028年に完成する予定です。この1GWのエリア全体については、非拘束的な意向書が発行されています。あるアナリストの推定では、その価値は…約16億ドルの年間潜在収益約85%の差異です。最後の数値は、企業の予測ではなく、分析者の計算結果と見なしてください。
再評価のロジックは妥当です。2026年を通じて、市場はビットコインの代理として鉱山を評価する姿から、データセンターの開発者として評価する姿へと変わりました。そのため、Riotの株価は今年中に約58%上昇していますが、Spot Bitcoinを保有するETFの株価は27%下落しています。しかし、この再評価が続くのは、賃貸契約が予定通り、想定された利益率で収入となる場合のみです。2027年12月や2028年6月の目標が達成されるまでは、これは未完工程の建設プロジェクトに対する高リターン投資となります。つまり、契約が結ばれ、建設が進行中であり、実際には利用可能な能力がありますが、まだ実際に稼ぎ出されているわけではありません。
コンセンサスと目標が省略されている内容
20.98ドルという評価額は、その可能性を既に反映している。Riotの市場価値は約71億ドルである。売上高に対する価格が11倍程度になる— それは、データセンターの収益が実際に一定の規模に達した場合にのみ意味がある数値です。販売側は、静かに現在の価格を下げているのです。2026年度のEPS合意値が25%減少しました。収益予測が上昇しているにもかかわらず、そうなっているのは、アナリストたちがリース収入を増加させている一方で、利益を削減しているからです。なぜなら、資金調達の手段(ビットコインの販売、減価償却、負債返済)が、契約上の現金流れが実現される前の利益を減少させているからです。
価格目標は一律に、22ドルから43ドルで購入し、集団で購入する。JPMorganは22ドル(8月17日)、Cantor Fitzgeraldは30ドル(8月11日)、Morgan Stanleyは43ドル(8月13日)です。これらはアナリストの予測であり、本文からの推奨ではありません。また、最低価格と最高価格の差も、市場が実際にどれだけ情報を持っていないかを示す指標です。
私が見ているものと、論文の主張を覆すもの
HOLDが機能するためには、6つの時計の項目が、日々のコインの印刷よりも重要です。
- ビットコインに対するRiotのコストは、合計90,631ドルのコストと、49,912ドルの現金コストです。市場価格が現金コストを上回っている限り、マイニングによって資金が確保されます。しかし、市場価格が現金コストを下回ると、このセグメントは現金の流出となります。
- ビットコインの資産販売のペースは、1四半期で15,679BTCから11,380BTCへと減少しました。このような状況が続くと、将来のマイニング収益や財務状態の安定性も低下していきます。
- 株主価値とATMの希薄化。アット・ザ・マーケットプログラムが存在するため、各建設段階において、誰が建設費用を負担するかという問題が生じます。
- 5億7300万ドルの暫定的な融資が2026年12月31日以前に再融資されるかどうか、そしてどのような金利で再融資されるか。これが、カレンダー上で最も明確な日付です。
- 最終的なコルシカナの融資条件は、まだ確定していません。
- ロックデールのリース契約を、2027年12月および2028年6月の目標日までに収益として計上されるものに変換する。
そして、これらの条件がHOLD理論を破壊するものです。
- ビットコインの価格が現金コストを下回る状態が続くと、マイニングの収益がマイナスになり、ブリッジの自己資金化部分が破綻してしまいます。
- 短期の債務が適切な条件で再融資されない場合、資金調達コストが上昇する。利回りが高い状態では、スプレッドが重要な要因となる。
- 予測された約85%のホスティング利益率を超えるコスト増加や、リース契約上の遅延が発生する。
- 濃い希釈によって、資産が低収益の投資対象に変わってしまう。
今後の12ヶ月を見ると、次の重要なきっかけは2026年3月の報告書になる。通常、それは11月頃です。私の評価は20.98ドルで「HOLD」です。Riotは売却するべきではありません。リース契約の状況や評価の変化は実際に存在しており、50日移動平均以下で取引されているビットコインは、明らかに売却の理由にはなりません。また、この価格で買い増しするのも適切ではありません。既存の保有者は保有し続けるべきであり、買い増しは弱気時に行われるべきです。理想的には、ビットコイン価格が下がり、投資タイミングが得られるような状況が必要です。また、12月のファンディングが再融資され、希薄化が控えめであり、最初の96MWが予定通り収入として計上されることも重要です。もしビットコイン価格が持続的に現金コストを下回るか、またはファンディングコストが急騰するならば、「HOLD」という評価は成り立たず、再評価が必要です。








コメント
まだコメントはありません