
もし、あなたの退職後の収入源が製造型住宅REITから得られるものであるなら、誰もがよく言う二つの会社を知っているでしょう。それはSun CommunitiesとEquity LifeStyle Propertiesです。彼らは数万戸の工場で建てられた住宅の土地を所有しており、その土地を居住者に賃貸して、安定した配当を提供しています。しかし問題は、その収益が現在ほど多くないことです。同じ業界の他の会社であるUMH Propertiesでは、より安い価格でかなり多くの収益が得られます。この違いには注目する価値があります。そして、収入を重視する投資家にとって、一つ疑問があるのです。それは、より大きな収益が本当に得られているのかどうかということです。
静かな名前とそのエンジン
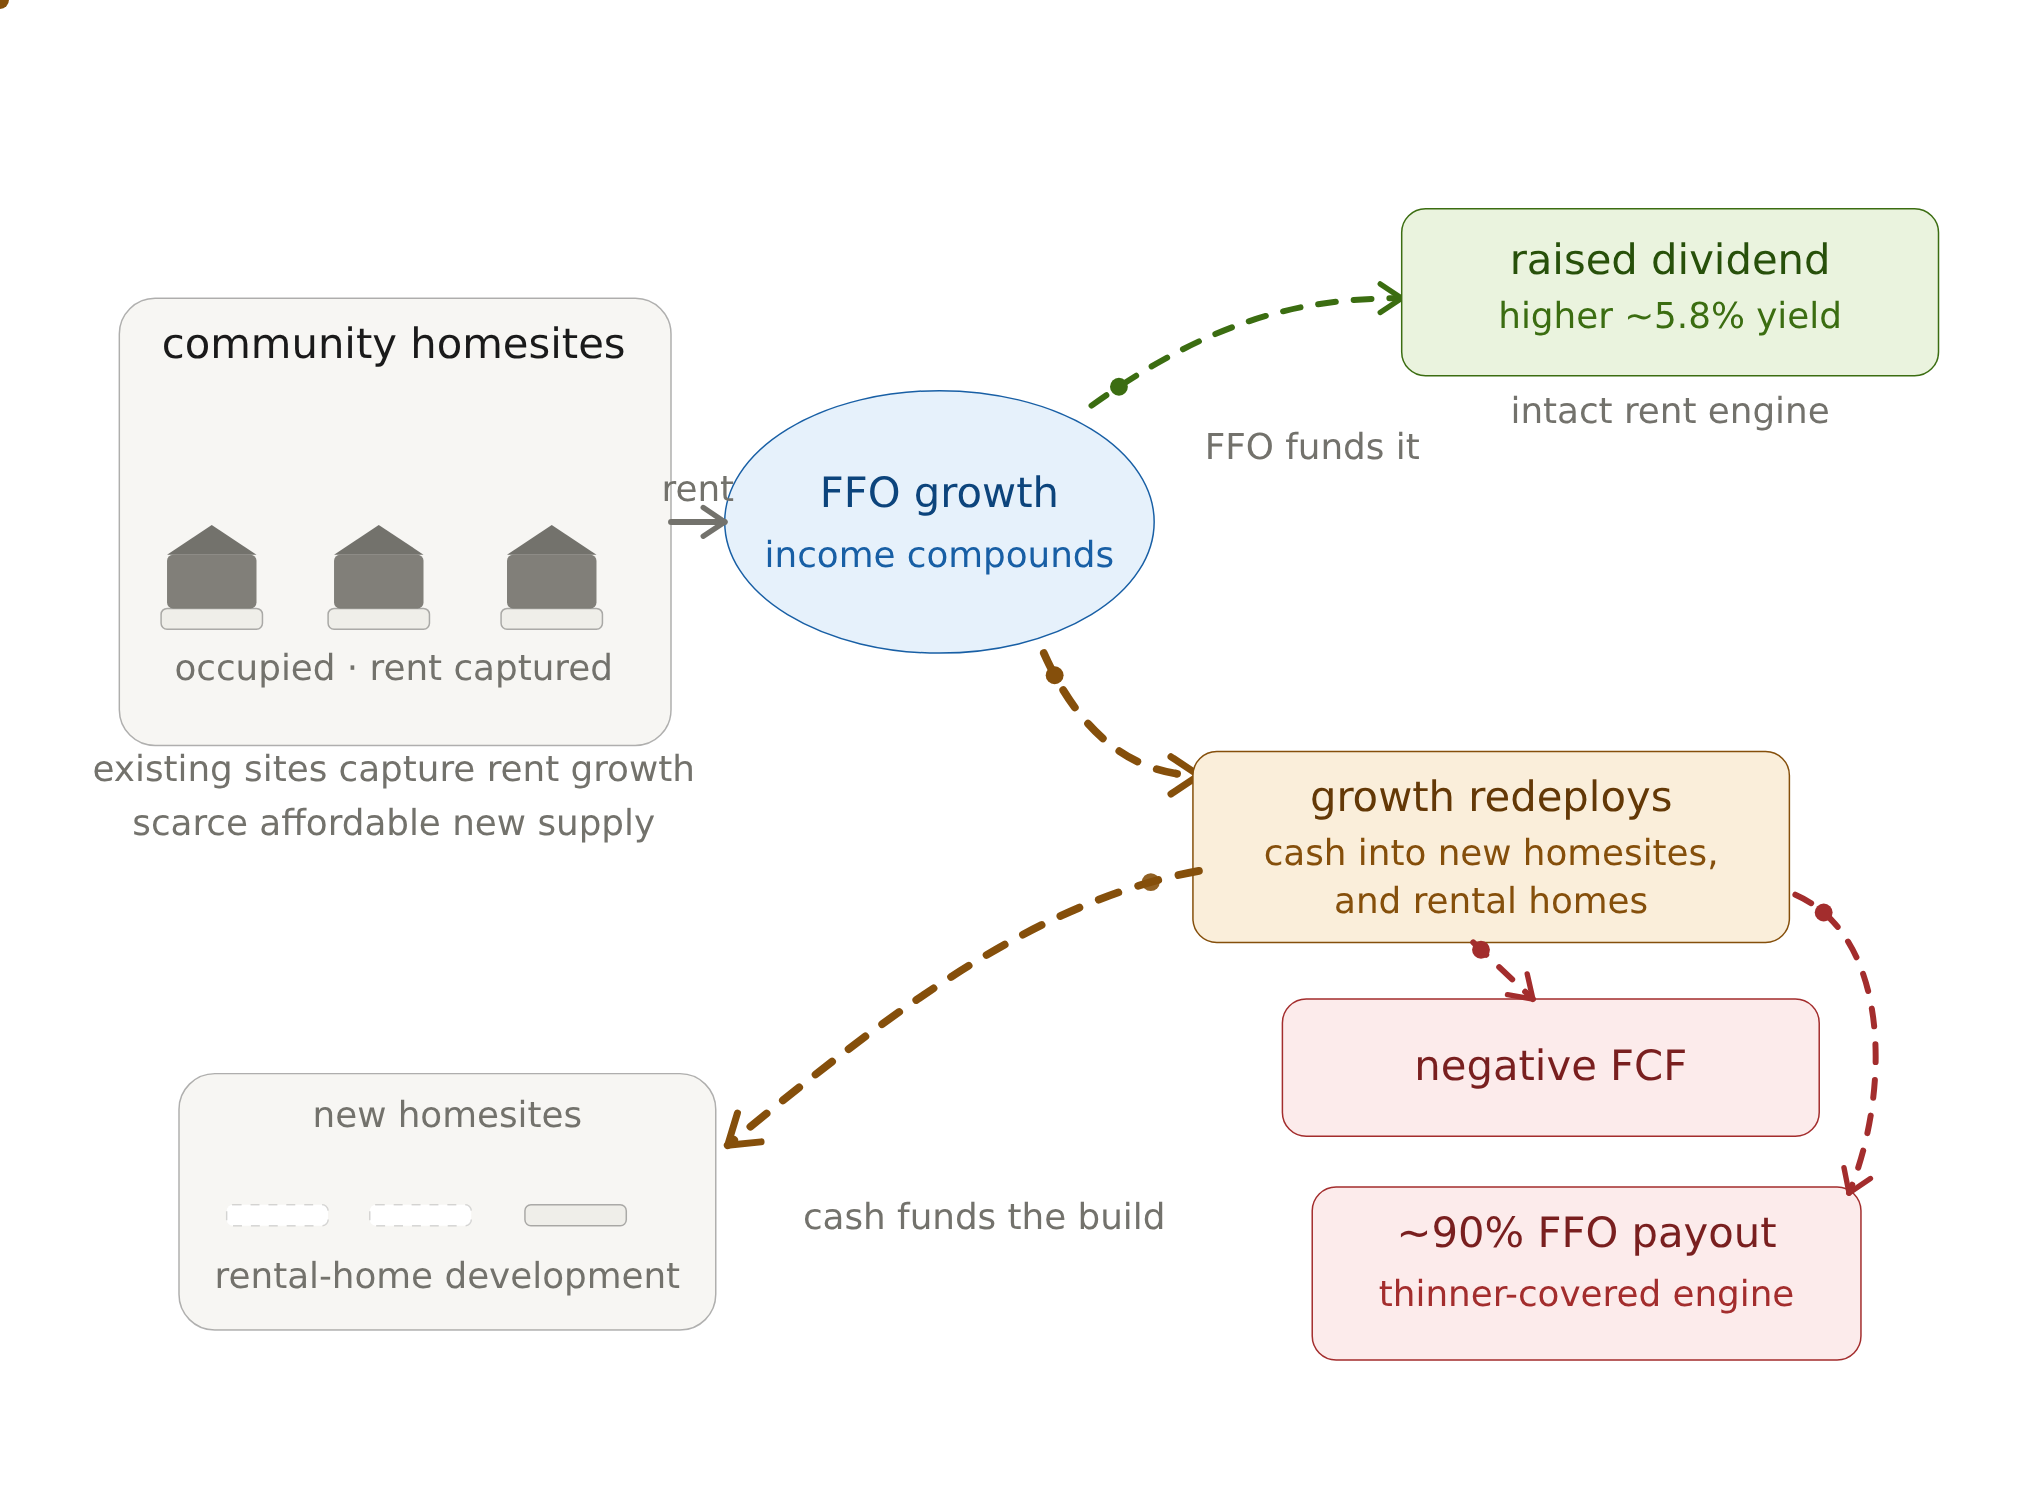
UMHは、他の2つの住宅会社と同じ土地賃貸モデルを採用しています。同社は製造された住宅コミュニティを所有し、家賃を収めているのです。その特徴は、手頃な価格での住宅供給不足であり、既存の住宅地が新しい住宅供給を必要とせずに家賃を得ることができるのです。これは2026年第2四半期にも明らかになりました。当時の総収入は…7160万ドルで、前年同期の6660万ドルから7%増加した。そして、1株当たりの標準化FFO——これは、分配可能な運営資金に最も近いREITの指標である——は、0.25ドル、0.23ドルから上昇2025年の同じ四半期において、1株あたりのキャッシュフローは増加しています。配当金を信頼する前に、まず確認すべき点です。
収量の背後にある薄いクッション
今、Yieldヘッドラインの中で示されるのは、実際には見えない部分です。Investのデータによると、UMHの四半期配当は1株あたり0.225ドルであり、15.60ドルほどの株価に対しては約0.90ドルになります。これが約5.8%のYieldです。この四半期の配当を、その四半期の正常化されたFFOで割ると、配当率は約90%になります。同社は得た運営キャッシュフローのほぼ全額を再投資しています。しかし、Sun CommunitiesやEquity LifeStyleといった企業は、2026年第1四半期には核心的なFFOの約80%を再投資しています。また、Equity LifeStyleは2026年の正常化されたFFOの目標値の約68%を再投資しています。FFOの定義は企業によって異なるため、正確な数値は重要ではありません。重要なのは方向性です。UMHは3社の中で最も少ない再投資比率を維持しています。
キャッシュフロー計算書には、もう一つの重要な項目があります。過去12ヶ月間のデータによると、UMHのフリーキャッシュフローはマイナスで、約4880万ドルです。その理由は、新しい住宅用地の購入や賃貸住宅の開発に1億2180万ドルが使われたためであり、運営キャッシュフローは約9040万ドルでした。注意すべき点は、このマイナス数値が支払い不能であるということではなく、成長にかかる費用であるということです。配当金は運営キャッシュフローから支払われており、会社自身も四半期ごとの配当は…キャッシュフローによって完全に賄われているその赤字は、再投資によって生じるものです。その状態が維持されるかどうかは、一つだけの条件に依存します。それは、その成長に伴う支出が、単に負債を増やすだけではなく、新たな賃貸収入や高いFFOに変わり続けるかどうかということです。

妥協点を選ぶこと
つまり、自由な資金と安全な資金を比較しているわけではありません。単に、どこを優先するかを選択しているだけです。Yield Gapが大きいということはありません。UMHの年間配当は1株あたり約0.90ドルで、Sun Communitiesの4.48ドルやEquity LifeStyleの2.17ドルよりも少ないです。しかし、UMHの配当率は最も高く、約5.8%です。それは、UMHの株価がはるかに安いためであり、その安い株価に対して、EV/EBITDAの倍数も約17倍です。SunやEquity LifeStyleではそれぞれ29倍、24倍です。現在の収益が高く、余裕が少ないというのは同じ事実であり、大きな数字の背後にある欠点ではありません。UMHは、他の有価証券に比べて約1.5〜1.7倍の配当率を提供しており、そのため、ほとんど利益を得ることができないのです。
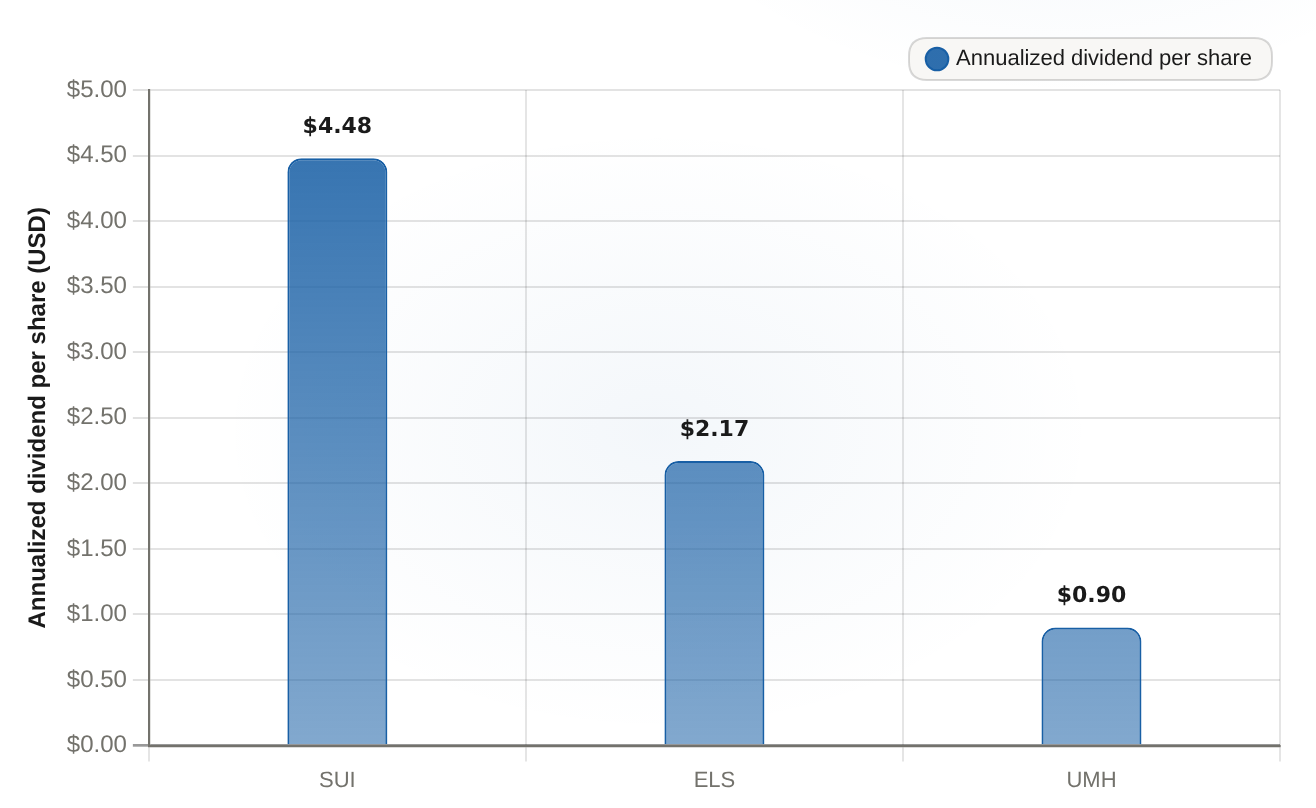
UMHは、他の主要企業と比べて、1株あたりの絶対配当金がはるかに少ない。しかし、その株価がかなり低いため、約5.8%の利回りは最も高い。
| 会社 | 1株あたりの年間配当金 |
|---|---|
| スイ | 4.48 |
| エルス | 2.17 |
| UMH | 0.9 |
収入投資家にとって、このような投資をするための正しい方法は、目を通してみることです。5.8%という数字は実際のものであり、成長しているキャッシュフローによって支払われているのです。また、有名企業と比べてリスクが低いです。だからこそ、より多くの報酬が得られるのです。多様化された収入投資の一環として、この投資は合理的です。しかし、成長による支出が収益を生み出さない場合、90%の配当率は合理的ではなくなります。UMHの1株あたりの標準化されたFFOと、それを賄うための配当を見てください。FFOが上昇し続ける限り、90%の配当率は安全で、リスクが少ないのです。しかし、その成長が止まると、追加の2ポイントの収益は、単なる投機的な行為に思えるようになります。








コメント
まだコメントはありません