
市場における最も安全な場所は、これからはもっと難しくなるだろう。10年物米国債の利回りは、今ではおおよそ…4.94%つまり、投資家は、株式投資のリスクを負う前に、政府債から年間約5%の収益を得ることができるということです。これにより、配当株が何を意味するかという境界線が再定義されます。もし株価が6%の配当を支払うなら、問題は「いくら」ではなく、「何の代償を払って得られるのか」ということになります。これが、実際の利回りと罠を区別する基準です。
2つの会社が最も有益です。エネルギートランスフェアとエンタープライズプロダクツは、他の企業の石油、ガス、天然ガス液体をパイプラインを通じて運搬し、料金を受け取っています。Ainvestのデータによると、エネルギートランスフェアの収益率は約6.25%、エンタープライズプロダクツの収益率は約5.66%です。4.94%の国債の利率と比べると、エネルギートランスフェアには約1.3ポイント、エンタープライズプロダクツには約0.7ポイントの利点があります。例えば、10,000ドルを投資すると、パイプラインを利用する会社では130ドル程度、国債を利用する会社よりも年間72ドル多くの利益が得られます。意味はありますが、それほど大きなものではありません。
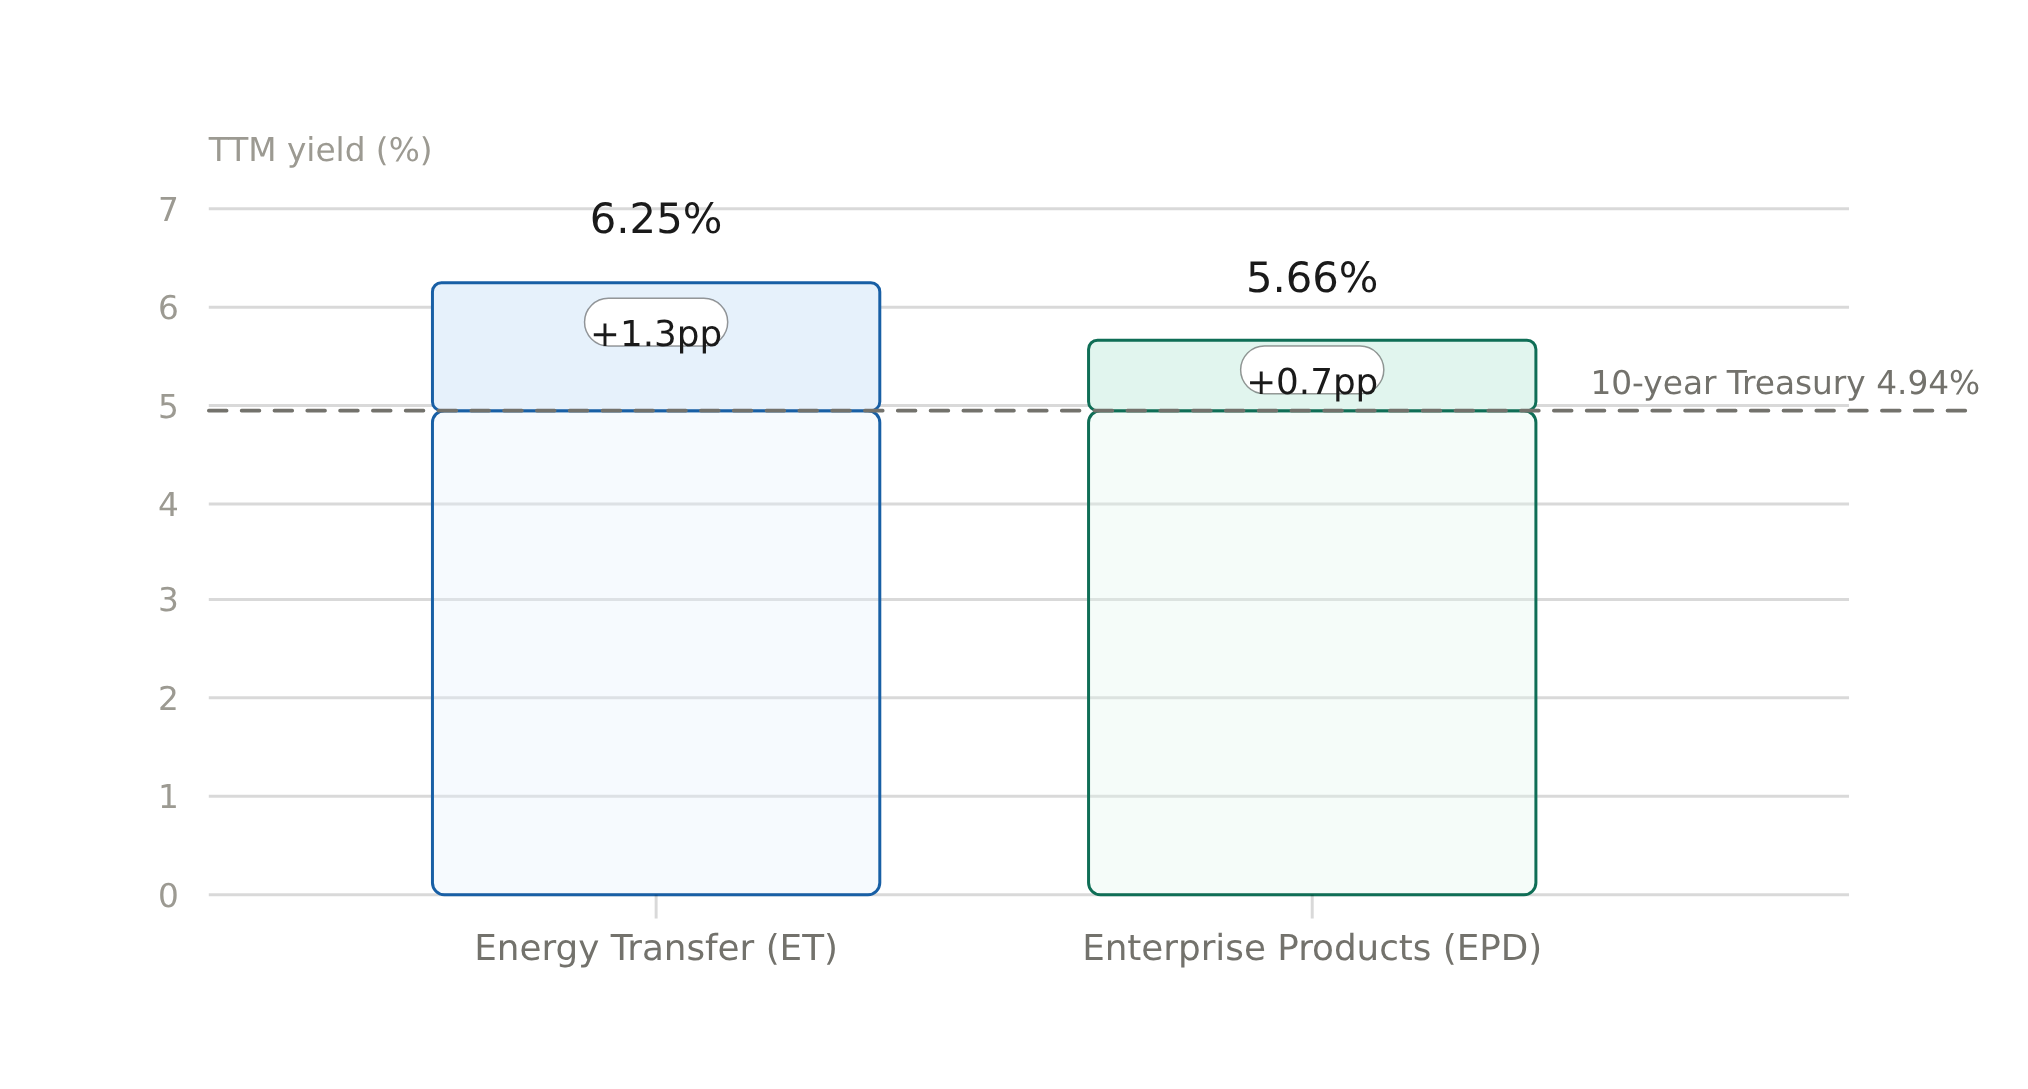
| 道具 | TTM収量(%) | 10年物トレジーとの比較 |
|---|---|---|
| 10年物米国財務省債 | 4.94 | — |
| エネルギー伝達(ET) | 6.25 | +1.3pp |
| エンタープライズプロダクツ(EPD) | 5.66 | +0.7pp |
つまり、問題は、その拡大が実際に得られるものなのか、それとも単に利回りとして表現されたリスクプレミアムに過ぎないのかということです。債券の場合、4.94%の利回りを得ることができ、失敗することはありません。一方、株式の場合は、商品取引のリスク、エネルギーインフラへの集中投資、そして負債があるという条件の下で、その利回りを上回る必要があります。したがって、答えは一つの数値にかかっています。つまり、キャッシュフローが実際に支払われる金額を満たしているか、そしてその増加が続いているかどうかです。
エネルギー転送社の第2四半期の報告書が、その証拠となっている。このパートナシップによって…2.59十億ドルの調整後の分配可能現金流量— パイプラインパートナーシップがオーナーに支払うための現金 — 総配当金と対応する11.72億ドル2.59を1.172で割ると、約2.2倍のカバレッジになります。一四半期で、その配当金が2倍以上に達しました。
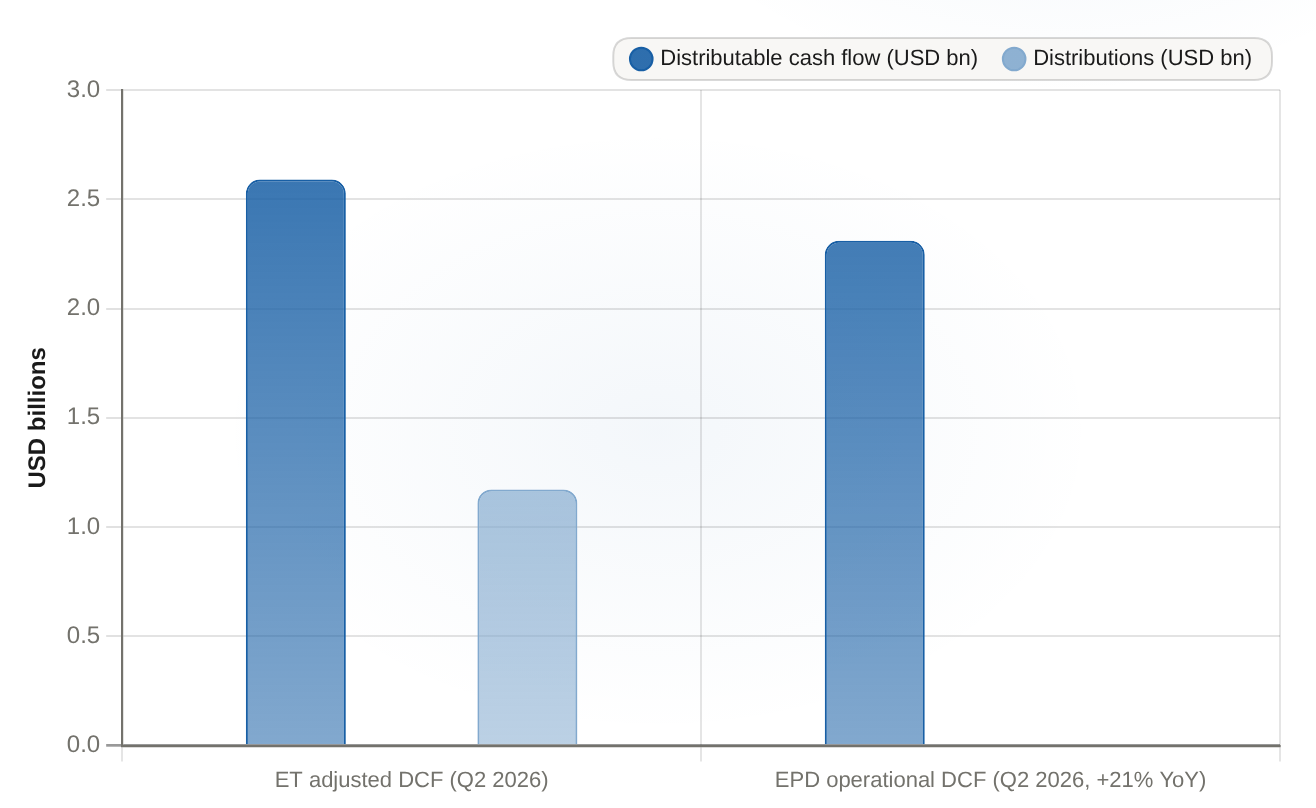
エネルギートランスファーの2026年第二四半期の調整後の分配可能キャッシュフローは25.9億ドルで、これにより1.172億ドルの配当金を約2.2倍に上回ることができました。
| 名前 | 配分可能なキャッシュフロー(米ドル十億単位) | 分布(米ドル十億円) |
|---|---|---|
| ET調整後のDCF(2026年第2四半期) | 2.59 | 1.172 |
| EPD運用DCF(2026年第2四半期、前年比+21%) | 2.31 | N/A |
重要な詳細があります。なぜなら、それが「カバーされている流れ」と、「市場が減少を恐れるだけで高く報じられる収益」を区別するからです。エネルギー・トランスファーは、同じ四半期に配当を0.34ドル/ユニットに引き上げました。これは19回連続の増加であり、前年同期比で3%以上の上昇です。また、全年の見通しも引き上げられ、2026年の調整後のEBITDAの予測値も上昇しました。180億8000万ドルから191億ドル同じ報告書の中で、配当を過剰に増やしたり、配当金を引き上げたり、ガイダンスも上昇させるような企業は、あなたがその状況を我慢することを報酬として与えているわけではありません。
エンタープライズプロダクツもまた、同じ話を別の観点から語っています。同社は、記録的な第2四半期の成績を記録しました。普通株保有者に帰属する純利益は約18億ドルです。、およびその運用上の可分配キャッシュフローローズは前年比21%の成長を遂げ、その販売量を賄えた。2つのパイプラインを組み合わせると、論理的な流れがスムーズに進みます。約5%のリスクフリーなレベルにより、投資収益率が向上します。これらのパートナーシップは、成長しており、現在は支払いを十分に賄える状態です。したがって、債券価格よりも高いプレミアムは、未処理の、変動しやすい資金源から得られるのではなく、キャッシュフローから得られているのです。

これらのことによって、配当のリスクが無いわけではありません。正直に言うと、2.2倍の保証というのは、1四半期分の数値に過ぎず、10年間の約束ではありません。別の、より一般的な基準で配当を測定すると、利益率は低く見えます。Ainvestのデータによると、エネルギートランスファーの場合は85%近く、エンタープライズプロダクツの場合は80%です。つまり、どの基準を信頼するかによって、安心度が変わってきます。また、両社とも実際の負債があります。エネルギートランスファーは670億4000万ドルの純負債を抱えており、負債対資本比率は1.35程度です。エンタープライズプロダクツは330億ドルの負債を抱えており、負債対資本比率は1.07程度です。これらは、特定の業界に集中している、負債を抱えたエネルギーインフラ関連企業です。現在のプレミアムは資金によって賄われているものであり、完全に安全なものではありません。
重要なのは、任意の金利上昇率をより正確に判断する方法です。ある株価が無リスク利率を上回る場合、重要なのは、その差額が十分に保たれているか、それとも市場が高値を提示しているのか、つまり、配当が減少する可能性があるからだ。今日の2つのケースでは、公表されているキャッシュフローが前者の特徴を示しています。したがって、各四半期における配当が十分に支払われているかどうかを注意深く観察する必要があります。もし、配当が次々と低くなってしまうなら、その差額は利益ではなく、リスクに対する補償になります。この優位性を現実的なものとして捉えるべきであり、保証とは見なすべきではありません。








コメント
まだコメントはありません