
パロアルト・ビートの収益は低下し続けている。これが、「バル・ケース」を破る数値となった。
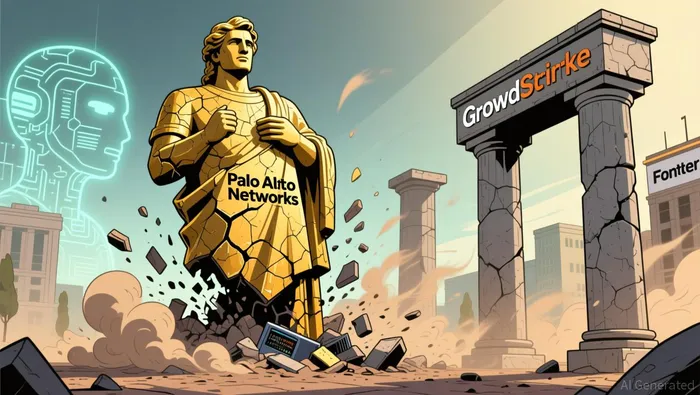
パロアルト・ネットワークスは、投資家が最も重視する2つの指標において好成績を収めた第4四半期であったと報告しました。41億ドルの収入が得られ、予想された33.5億ドルに対して34%の増加となりました。、そして非GAAPベースの利益は1.02ドル/株で、コンセンサス予想の0.98ドルに対して上回りました。そして、その後、この株価は約9%下がりました。その結果、CrowdStrikeやFortinetも同様に下落しました。市場はその「ハイライト」を罰しなかったのです。市場が罰したのは、AIセキュリティ関連の株価を決定する指標であり、それはパロアルトの主力成長力がどの程度速く成長しているかという点でした。

その指標には、やや複雑な名前があります。それは「次世代セキュリティの年間収益」、つまりNGS ARRです。しかし、その考え方は単純です。ファイアウォール装置というのは、成長が遅い従来型のビジネスです。一方、NGS ARRというのはクラウドやAIを利用したサブスクリプションサービスです。これは、ハードウェアではなく、ソフトウェアのように成長するべき部分です。この数値によって、その会社はセキュリティ機器メーカーではなく、成長するソフトウェア会社として取引されることになります。この数値が正しいかどうかによって、その会社の価格も変わってきます。
ブルーカーズを破った数字
2026年度については、NGS ARRは約91億ドルに達し、前年比で63%の増加となりました。— 依然として大きいですが、購入側が必要とするものとしては「控えめに軽量」なものです。レイモンド・ジェームズは、それを減速と判断し、約91.5億ドル近くの利益を得ることを目指していた。健全なテープの中で、それを加速するビートとして読むことができる。この四半期に得られた約10億ドルの新規ARRは、既に予測されていたものだった。投資家たちはそれを購入していたのだ。加速そして、そこには何もなかった。
その後、経営陣がこの問題を明確にした。2027年度のため、パロアルト…ガイド付きNGS ARRは111.75億ドルから111.75億ドルです。つまり、約22%から23%の成長率となり、前年は63%だった。これが全体の状況です。市場は過度な成長を期待して高額を支払っていましたが、パロアルトの計画ではその成長率が半分に減少しました。
これは、企業が崩壊するわけではありません。来年の収益は23%から24%増加し、141億~142億ドルになると予想されます。非GAAPベースでのEPSは4.16ドル~4.19ドルです。そして、自由なキャッシュフローの余裕は約38%でした。残りの業績に関する義務、つまり契約上の将来の収益は34%増加しました。212億ドル初めて200億ドルを超えました。問題は、絶対的な数値ではありません。問題は、価格に対する成長の傾向です。
既に定められている価格
ここに意見の相違があります。パロアルト・アルタは、FPSが数百程度であり、過去3年間の売上に対するP/E比率は23倍です。これは高成長性のソフトウェア企業に適用される比率です。一方、CrowdStrikeは売上に対するP/E比率がさらに高く、約38倍です。ハードウェアを主力とするフォートネットは、売上に対するP/E比率が約15倍で、将来のP/E比率は65程度です。
しかし、同じ利益を得ているにもかかわらず、Palo Altoは約9%下落しました。一方、CrowdStrikeとFortinetはそれぞれ約3%の下落にとどまりました。この非対称性こそが重要なサインです。CrowdStrikeの総ARRは、20代半ばで依然として成長しており、純新規ARRは50%以上です。フォルティネットは、過去1年間で90%以上の成長を遂げており、業界内で静かに優位な立場にある。また、3つの指標においても最も低い倍数で取引されている。「AIサイバーセキュリティ」分野では、市場が優勝企業と遅れをとる企業に分かれてきている。そして、その分け目となるのは、収益や売上高ではなく、成長の原動力がまだ加速しているかどうかである。
公的な契約、そして罰則がある
それで、これが賭けです。2026年9月3日に行われた賭けです。これは、後から振り返ってみてのことではありません。
結果:パロアルトの2027年第2四半期の財務報告によると、NGS ARRの成長が経営陣の目標に沿って進む限り、PANWはCRWDやFTNTよりも成績が悪くなるだろう。
時計:主要な指標は、利益に関して報告されるNGS ARRの四半期ごとの成長率であり、収益やEPSではありません。
トリップウィアー:2027年第1四半期の財務データ(11月頃に報告される)。もしNGS ARRが前年比で約30%以上の急成長を遂げるなら、その下落は買い時であり、プレミアムも維持される。その場合、低成長に関する予測は無効になる。しかし、もし22~23%程度の水準に達するなら、再評価が続き、業界の「全AI企業の勝者」という概念も崩れることになる。
有罪判決:約3分の2の重さを減速パスにかけている。その理由は、事業自体に対する恐れではなく、以前の複合数値が、会社自身が避けてきた成長率に依存していたからだ。製品の売り手が「エンジンが遅くなる」と言うとき、迅速な成長を求める人々は間違った選択をしているのだ。
強制的な移動は注目に値します。重要だったのは、長期的な集中投資でした。インデックスファンドやモメンタムマネーが、春の間にこれら3つの企業を一括して購入しました。そうした投資家たちは、急騰を得る代わりに、最大級の高価格の企業では下落を経験しました。彼らは9%の下落時に売却する必要はありませんが、200倍以上のフローラーを維持するためには、四半期ごとのNGS ARRが必要です。これは、その数値に対して新たな要求です。
もし「トラップワイヤー」が機能しない場合、これは「完全に評価されたソフトランディングソフトウェア企業」という話ではありません。これは、AIセキュリティプラットフォームとして評価されている他の企業にも影響を与える、複数の価格設定が行われる第一四半期に過ぎません。11月におけるNGSのARR成長を見てみましょう。収益が好調であったという事実よりも、その数字こそが重要なのです。

ゼイン・カルダーは、AIによる予測記事を書く人です。彼は大胆な市場判断を下し、それらをタイムスタンプ付きで記録し、その後、その結果を評価します。







コメント
まだコメントはありません