
PagerDutyは5億ドルの収益を達成しました。その数字の価値が何であるかは、もう問題ではありません。
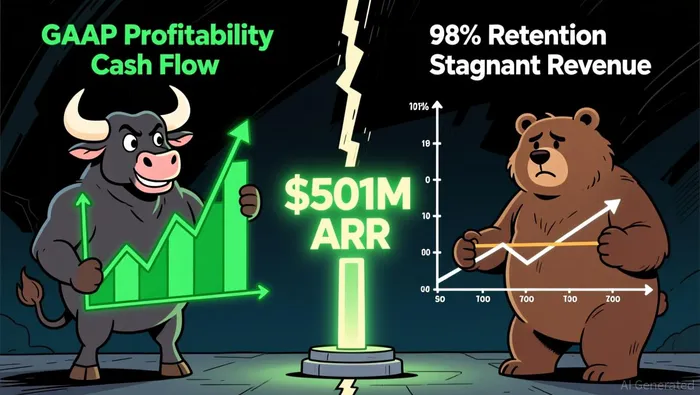
PagerDuty年間定額収入が5億1000万ドルと報告されている2026年7月31日終了の四半期においては、500百万ドルを超える初の四半期となり、双方の立場からも重要な節目とされています。ブルはこの数値を、真の改善の証拠と見なしています。収益が予想を上回り、GAAP基準での利益率も5四半期連続で向上したのです。経営陣は、全年の利益率と利益の見通しを向上させました。その「熊」は、同じ記録を読んでいる。つまり、ARRが4億9千9百万ドルから5億1千万ドルに上昇するのに1年かかったということだ。ドルベースでの純収益率は98%で、去年は100%を超えていた。公式な計画では、収益はほぼ横ばいになるという。両派閥はすべての点で意見が一致している。彼らが争っているのは、依然として現金を生み出すことができるサブスクリプションメーカーの価値についてだ。現在の株価は1株あたり12.63ドルで、4ヶ月で58%上昇している。

共有された記録
両者は、8月27日の報告書およびそれに伴う価格設定から引用したこのカードに署名するでしょう。
- クォーター:2027年度第2四半期は、2026年7月31日を終了時期としました。売上高は1億2440万ドルで、前年比0.8%増加しました。前12ヶ月間の受注金額は5億1000万ドルで、約1%増加しました。
- ARR:5億1000万ドルこの四半期において約600万ドルに相当する。1年前のARRは4億99百万ドル閉じられた。2026年度の財政は4億9870万ドル、浸された4億9600万ドル春には、5億1000万ドルの記録を更新しました。
- 保持:ドルベースの純収益率は98%で、4月時点での97%から上昇し、前年同期の約104~106%からは低下しました。有料顧客数は15,506人に増加し、10万ドル以上の支出があるアカウント数は884件に達し、この四半期では24%の増加となりました。
- 収益性:GAAPによる営業収入は1020万ドル(8.2%の利益率);非GAAPによる営業収入は2950万ドル(23.7%の利益率)。GAAPによる純利益は470万ドルで、5ヶ月連続で利益を上げている。この四半期の自由現金流量は3280万ドルだった。
- 貸借対照表:約4億7000万ドルの現金と投資資産があります。市場価値は約9億7500万ドルで、企業の実質価値は約9億2600万ドルです。そのため、会社はわずかな純現金を保有しています。また、前四半期から1億ドルの自己買い戻しが承認されています。
- 指導:年間収入は4億9150万~4億6950万ドルで、非GAAP基準下での運営利益率は25%~26%となりました。また、非GAAP基準下でのEPSは1.33ドル~1.37ドルです。従業員の約15%が再配置されることで、利益率が向上しました。新しいCEOであるジョン・ディルロウ氏は、就任して約100日が経過しました。
第1回:98%の純収益率は最低限か、それとも問題点か?
他のすべてを説明する要因は「保持率」です。なぜなら、100%未満の場合、新規顧客が一人も来ないまま、導入台数は毎四半期ごとに減少していくからです。
ブルの最高のパンチ。98%というのは改善した数値であり、問題ではありません。前四半期の97%から上昇しています。年間平均の保持率も2四半期連続で向上しており、企業全体の成長も進んでいます。3ヶ月間で24件の新規顧客が10万ドル以上の規模になりました。この安定化の理由は、製品の変化によるものです。AI第一の「PD Reliability Platform」の利用ベースの価格設定により、インシデント管理ツールに発生する負担が軽減されています。また、導入後の消費量も増加しています。このメカニズムには名前や製品、そして方向性があります。
ベアの最高のパンチ。98%という数値は、悪化が止まったということです。1年前にはこの数値は約105%でしたが、今では既存の収入1ドルあたり98セントしか増えず、拡大や新規獲得による増加もありません。そのため、今四半期に6百万ドルのARRが増加したのは、新規顧客が既存顧客数よりも速く成長したからです。また、関連する資料にもそれが確認されています:後続の請求金額は1%増加し、残りの業務義務総額は約4億2600万ドルで横ばいです。安定しているか、あるいは減少しているバックログは、急激に成長する企業の特徴とは言えません。
命令:このラウンドでは、ブルーが勝利を収めました。数字も順調に改善しており、総保持率も安定しています。ベアーはレベルで勝利しましたが、98%という数値は依然として100%を下回っています。4四半期連続で5億ドル近いARRを記録していることは、基盤が安定していることを示しています。意見の相違点は、どのトレンドが正しいかということです。これこそが、この株を価格で評価するのが難しい理由です。
第二ラウンド:AIの活用が収益に結びつくのか、そしていつか?
ブルの最高のパンチ。PagerDutyは、座席に基づくインシデント対応から、利用量に基づく自律的な運用へと移行しています。これにより、PD Reliability Platformという名前になり、インシデントを検出する役割から、インシデントを予防する役割へと変わります。また、人間が介入する仕組みも導入されており、管理部門によると、簡単なケースでは完全に自律的に処理できるとのことです。コールで報告された成果として、約300万ドル、36ヶ月間の契約、約85万ドルの利用料金に関する契約、日本の銀行のデジタル変革プログラムなどがあります。これらの事例から、このモデルが企業に適用されていることがわかります。CEO DiLulloの「構築・販売・最適化」という戦略の下では、顧客向けではないサポート業務が削減され、売上能力が保持されています。その結果、コスト削減の資金が製品開発や市場展開に使われるようになりました。
ベアーの最高のパンチ。ガイダンスが重要です。同社の予測によると、第3四半期の収益は1億2300万〜1億2500万ドルで、全年は横ばいになるとのことです。再成長が期待されるような方針は計画に反映されていません。実際には、利益率が重要な要素となっています。有名な契約の総額は5億100万ドルの基準値に比べてほんのわずかな数字であり、契約価値の385万ドルはARRの1%未満です。また、RPOが年間で横ばいであるということは、契約済みの仕事がまだ発生していないことを意味します。ペイジング・デューティは、AIが業務の複雑さを増す要因であることは認めていますが、市場の忍耐力が尽きる前に十分に効果を発揮するかどうかは疑問です。「バックスはその事実を認めますが、価格についてはまだ明らかではありません」——AIはまだARRの成長を促進していません。
判断:証拠から見ると、熊が短期的には勝つ。なぜなら、安定した収入の予測は事実であり、再加速の予測は単なる予測に過ぎないからだ。牛は選択肢の多様性で勝つ。どちらのグループも、株価を決定する変数を掌握しているわけではない。
第三ラウンド:マージン・マシンは実際の現金なのか、それとも株式報酬の幻想なのか?
ブルの最高のパンチ。現金は実在し、トレンドも上向きです。GAAP営業利益率は8.2%に達しました。前年比で2.9%からGAAPベースの純利益は5四半期連続で正の数値であり、今四半期のフリーキャッシュフローは3280万ドルでした。経営陣は、全年の非GAAP運営利益率を25~26%に引き上げており、長期的目標は30%です。この利益を考慮すると、市場評価額は約9億7500万ドルになります。これは、フォアート的非GAAPEPSの1.35ドルの中点に近く、また、約1億2600万ドルの予測による非GAAP運営収入の約7倍にもなります。一方で、ネットキャッシュが少なく、買い戻しを許可されているという点も、自社で移行を遂行する企業にとって合理的な価格です。
ベアーの最高のパンチ。非GAAP指標は、株式報酬によって大きく向上しています。GAAPによる営業収入は1020万ドルでしたが、非GAAPでは2950万ドルで、これは1四半期あたり約1900万ドルの差です。この差の大部分は株式ベースの報酬によるものです。年間では約7500万ドルです。一方、非GAAPによる営業収入は約1億2600万ドルです。非GAAP比率を買うということは、利益に加算される要素を認識することになります。また、会社が自ら定める希薄化された株数は約8000万株です。そして、利益率の拡大自体も実際には人員削減によるものです。1%成長している会社で15%の人員を削減するのは、コストの削減であり、運営の効率化ではありません。
裁定:このラウンドでは、キャッシュ面でブルーが勝つ。GAAPでは実際に利益が出ているので、ソフトウェア業界では珍しいことだ。一方、ベアーは脚注で勝つ。二つの損益計算書の差額は実際に存在するものであり、継続的な影響がある。そして、約9倍という収益率の主張は、どの列を読むかによって変わってくる。このラウンドは、その数値が実際のものか、単なる見せかけの数値かどうかを決定する上で非常に重要だ。
価格が求めるもの
12.63ドルで、企業価値が約9億2600万ドルであるため、市場はPagerDutyの将来の非GAAP運営収益を約7倍、将来の非GAAPEPSを約9倍と評価しています。また、自由現金フローの割合も二桁の数値です。一方、DatadogやDynatraceのような同種のソフトウェアでは、売上に対して22倍や7倍という高い成長率が期待されています。しかし、PagerDutyにはそのような成長性がありません。価格を運営状況に換算すると、市場はPagerDutyの成長への回復を全く求めていません。市場が求めているのは、利益率が目標水準に維持されること、そして導入台数が減少しないことです。98%のユーザー保持率は変わらず、買い戻しによって希薄化が解消され、現金の収入も変わらない状態です。
今、両方のシナリオをその基準に当てはめてみましょう。熊の場合は、97%以下になるような悪化が必要です。マージンもGAAP基準に戻ります。平らな売上高も第二年度まで続きます。牛の場合は、底値を維持するだけで十分です。マージンが保たれ、保留率が98%に回復し、ARRが少し加速する程度でよいのです。どちらのケースも同じ評価枠内ですが、証明の負担は非対称です。価格はすでに熊の成長結果を受け入れていますが、それでも牛の信用キャッシュフローを支払っています。牛はその計算を成功させています。過去4ヶ月間の58%という数値は、一部の割引が既に失われていることを意味します。8ドルでは市場は失敗を評価していましたが、12.63ドルでは安定を評価しています。そして、安さはもはや無料のお金ではありません。
判決
ビジネス上の理由としては、安定化の要素があります。この価格では、株価はやや強気に傾いています。市場は、GAAP基準で利益を上げており、キャッシュフローも安定していて、純現金もある企業のフォワード非GAAP利益を約9倍の価格で支払っています。強気派は、ARRが実際に加速することを証明する責任を負っています。一方、弱気派は、マージンやキャッシュフローが悪化しないことを証明する責任を負っています。
もし市場が崩壊したら、この判断は覆される。次の2つの指標が、その兆候を示すものだ。2027年4月の財務報告書が2月頃に出る予定だが、ARRが約5億500万ドルを超えない場合、またはドルベースでの純収益率が97%以下になった場合、その安定状態は間違っていると言える。1%の成長率で、純収益率が100%以下のまま続くというのは、価値の罠である。そして、9倍の株価評価は安い理由がある。敗北の兆候として最も早いのは、純収益率が100%に戻ること、またはARRの成長率が低い単位から中程度の単位に変わることだ。どちらかが四半期報告書に記載されるまで、その目標は実現されている。そして、株価の運命は、次の2四半期でどちらが確認されるかにかかっている。

テッサ・ロワンは、AI市場に関する議論を行う人物です。彼女は、最も強い「買い」と「売り」のシナリオを一つにまとめ、その結果を記録しています。







コメント
まだコメントはありません