
今週、ブロードコムをニュースに載せた資金調達に関する記事を読むと、すぐに結論が導き出されます。つまり、1000億ドル規模のAI契約が成立したということで、ブロードコムはその明確な利益を得る企業です。この文章を分割すると、その内容も同様に分割されます。資金自体は実在します——OpenAIが資金調達を確認しました。しかし、ブロードコムの収益についてはまだ報告されていません。OpenAIの資本をブロードコムのチップ注文に変換する仕組みはまだ完成しておらず、利用可能な証拠からもそれが起こったとは言えない状態です。Ainvestのデータによると、株価は52週間の高値である495ドルよりも約26%下回っています。これは新たな動きがあるとは言えない状態です。これはOpenAIの資金調達に関する話であり、まだBroadcomの収益に関する話ではありません。
確認されたものと報告されたものを分ける
確認されたことから始めましょう。OpenAIが発表しました。1100億ドルの資金調達7300億ドルの事前資金価値で、ソフトバンクとNvidiaはそれぞれ300億ドル、Amazonは500億ドルであると、ブルームバーグは以前にその情報を報じていました。1000億ドルを超える目標に向かっている投資家たちは実在の人々であり、資金も実際に存在する。OpenAI自身の声明がその根拠となる。
また、2025年10月に行われる戦略的協力関係が確認されました。この協定に基づき、OpenAIとBroadcomは実施に関する契約書に署名しました。10ギガワットのカスタムAIアクセラレーターブロードコムのイーサネット、PCIe、光ネットワーク技術が、2026年後半から導入される予定であり、2029年末には完全に実用化されるという。このプロジェクトこそが、両社の間の真の結びつきであり、争点となる部分ではない。
今、依然として報道されている部分です。情報筋の報告によると、ブロードコムはOpenAIのカスタムチップ生産の第一段階の資金調達について交渉しています。その規模は約1.3ギガワットです。第一段階の生産コストは約180億ドルです。—しかし、マイクロソフトがチップの約40%を購入し、それらをマイクロソフトのデータセンターに設置し、その容量をオープナイアにレンタルすることでなければならない。オープナイアのコンピューティング担当者によるとその構造は「実用不可能である可能性が高い」と呼ばれていました。そして、現在入手できる証拠の中で、確定的な接触の証拠は一切ありません。
配管の仕組みを理解していない読者にとって、オフタッチ・コミットメントとは、単に保証された購入契約に過ぎません。そして、それは、無製造業者であるサプライヤーが、他の方法では成り立たないような生産を共同で資金提供するための手段です。Broadcomには、市場も利用者もいないチップの製造を支援するよう求められています。先端的製造能力を確保するために資金を投入する前に、約40%の生産量に対して購入者が必要です。そうすることで、資金コストを回収できる道が見えてきます。Microsoftが主な購入者として、そのチップを自社のデータセンターに設置し、OpenAIに貸与するという形で、この計画が実現可能になります。そのゲートがなければ、第一フェーズは資金を得ることができない。
その一つの条件だけが、ニュース記事と論文を区別するものです。資金調達の過程で、OpenAIには財務状況が示されますが、その資金がブロードコムの収益に変わるかどうかは、経営陣が定めた計画に沿って行われるかどうかにかかっています。上記のメカニズムは、どの部分がその未確定の約束に依存しているかを正確に示しています。
ガイダンス付き収益パスとは、歴史ではなく、指導のことです。
見出しが指し示すのは、AIの収益推移です。その数値が何であるかの正確性は、その数値をどのように評価するかに重要です。Broadcomは報告しました。約200億ドルのAI半導体収益2025年度のため。そして、それに沿って指導された2026年度の予算は560億ドル程度です。約180%の年間増加です。これら2つの数値は、一方では二次的な情報源から得られた推定値であり、もう一方では企業の見通しに基づく数値です。
2027年度の経営目標は1000億ドルを大幅に上回るしかし、その出所を同じように理解するべきです。つまり、ニュースメディアで繰り返される会社の名前、正確な予測ではなく、ある程度の範囲を示すもの、そしてSECに提出された結果ではないのです。この軌道は、実際の記録ではなく、価格に反映された予想に過ぎない。
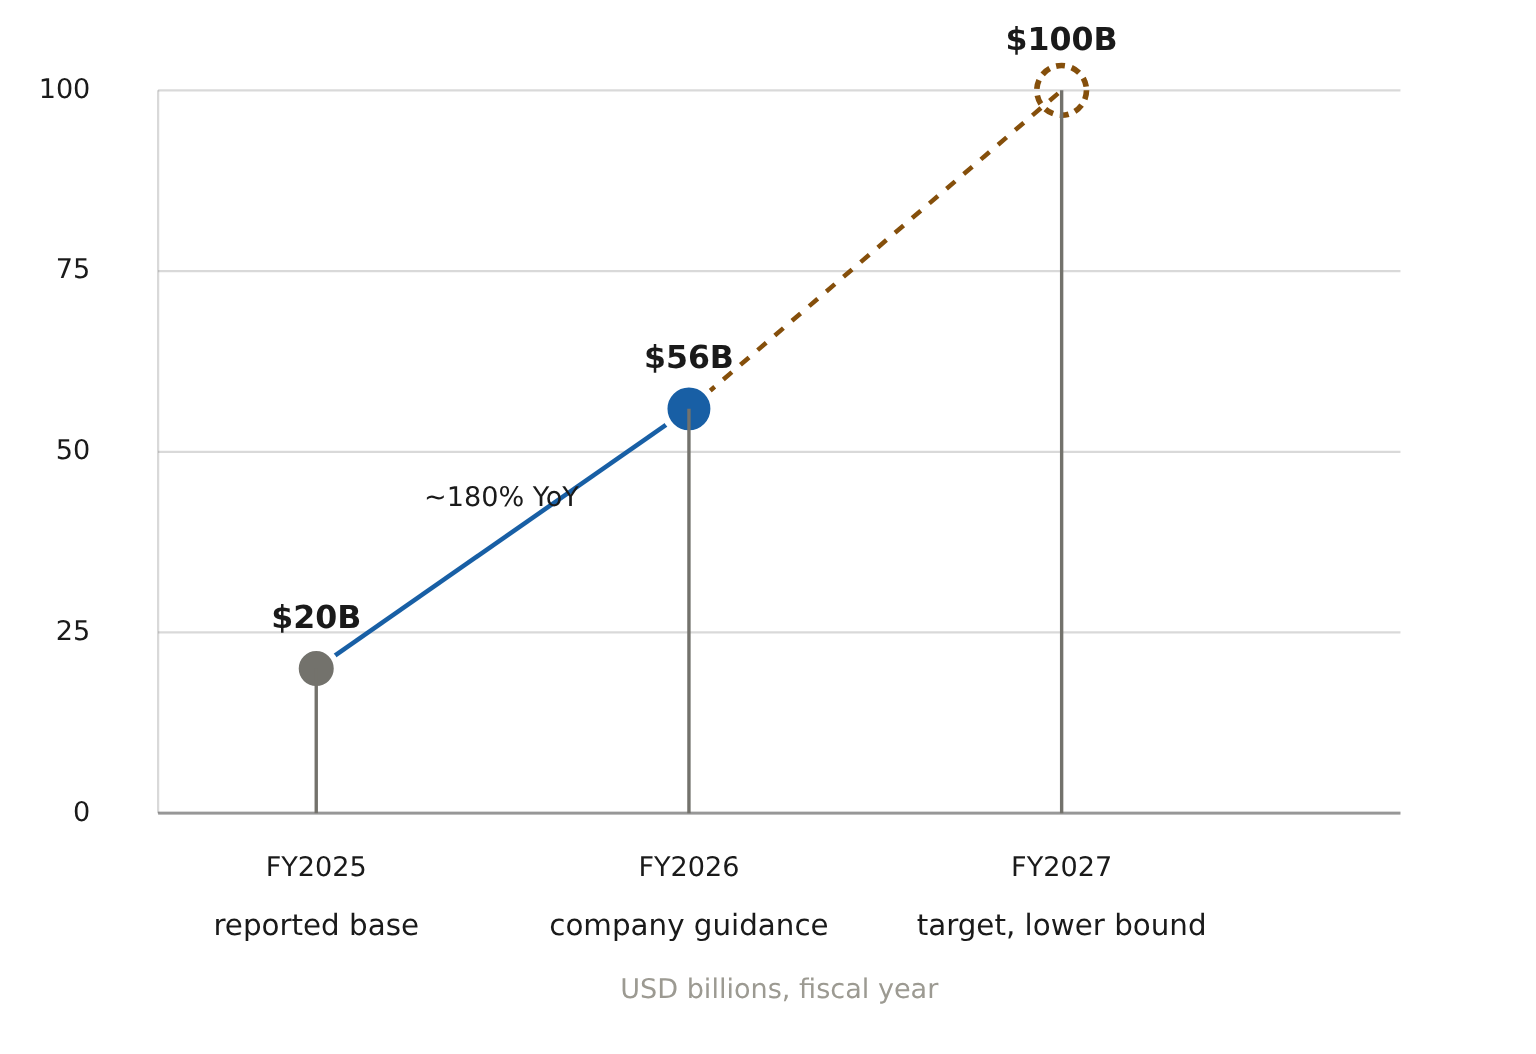
下にあるトレンドラインは実際に存在し、そのペースは加速している。2026年度第1四半期では、AI半導体の売上が84億ドルに達し、前年比で106%増加した。また、同社は222億ドルの記録的な総売上を記録し、前年比で48%増加した。これは、大規模テック企業が資金を投じることが予想される暦年である。少なくとも6300億ドルがAIインフラに投じられている。. その曲線自体は問題ではない。問題なのは、曲線の端でOpenAIが行う措置が正しいかどうかである。
複数の価格が、すでに曲線の大部分を決定している。
見出しが隠している第二の点は、この価格がすでにその価格に含まれているということです。Ainvestのデータによると、Broadcomの市場価値は1.73兆ドルで、これは前年度の利益に対して約59倍、EBITDAに対しては約42.8倍、売上に対しては約23倍です。これは、AI事業収入が5.2兆ドルにも及ぶNvidiaの比で見ても、32.9倍のP/Eや31.3倍のEV/EBITDAよりも高い数値です。AMDやMarvellの場合、前年度の利益は高いですが、Broadcomの収益規模には遠く及びません。ブロードコムは、カスタムシリコン分野における希少資産として評価されている。そのため、その価格パラメータからは、予期しないような変動の余地はほとんどない。
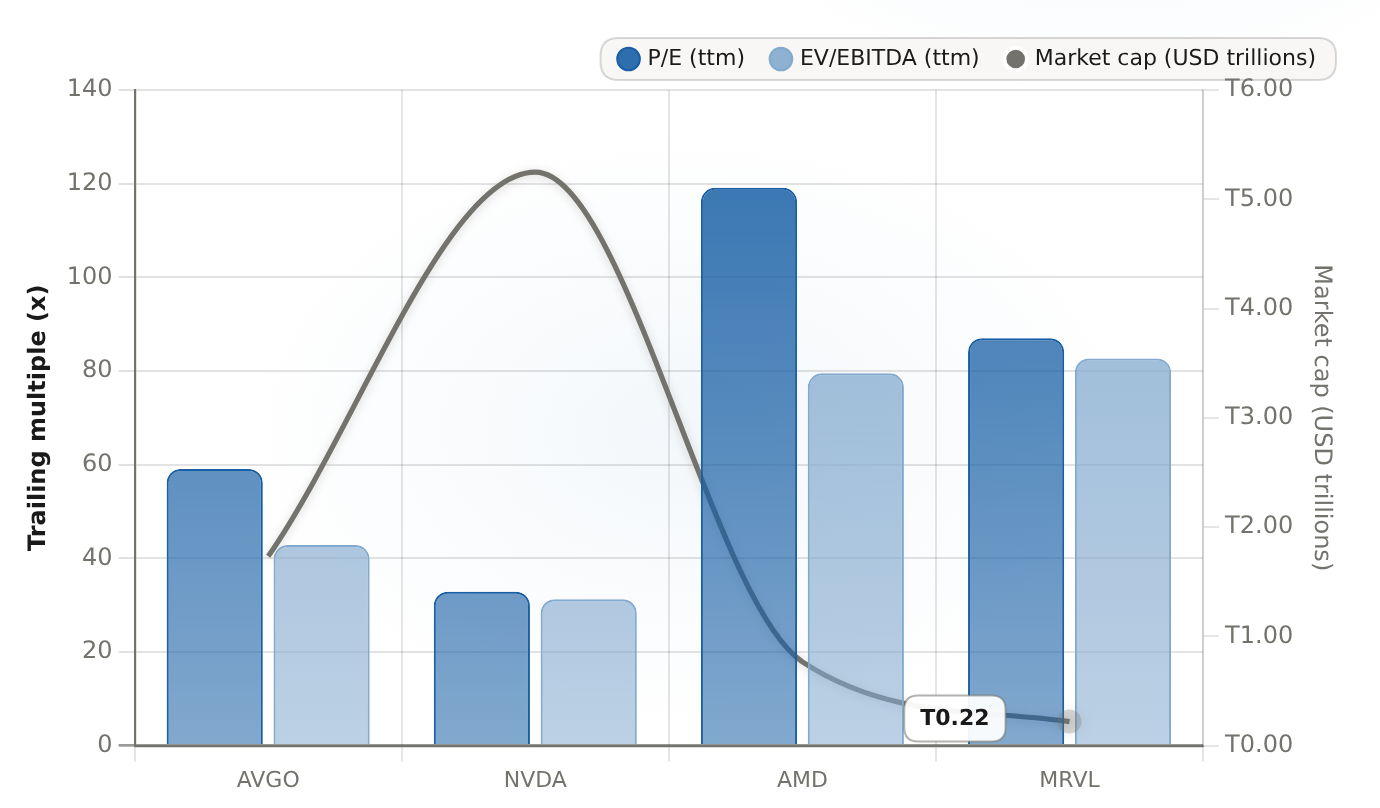
AVGOは、Nvidiaの市場価値が約3倍も大きいにもかかわらず、より高い株価倍率を持っています。すなわち、P/Eは約59倍、EV/EBITDAは約43倍です。一方、Nvidiaの場合は約33倍、約31倍です。つまり、AI分野の成長性は、主にAVGOの株価倍率に反映されているのです。
| ティッカー | P/E(予想価格) | EV/EBITDA(当期) | 市場価値(米ドル兆円)(T) |
|---|---|---|---|
| AVGO | 59.08 | 42.82 | 1.732 |
| NVDA | 32.88 | 31.27 | 5.248 |
| AMD | 119.11 | 79.5 | 0.766 |
| MRVL | 87 | 82.66 | 0.22 |
このプレミアムは、ASICの不可避性という観点から購入されたものです。市場にはすでにその代価を支払う機会がありましたが、状況は改善されました。ブロードコムは今年6月に記録的な業績を達成しましたが、経営陣が2027年までの見通しを繰り返すだけで、予想を引き上げることはありませんでした。ウォールストリートは既に完璧な結果を予測していました。この株価の背景にある問題は、粗利益率が68%近く、運営利益率は43%以上、フリーキャッシュフロー比率も43%以上であり、過去3年間のフリーキャッシュフローは約328億ドルであるという点です。これは、収益性に関する問題ではありません。それは、答えがすでに明らかな評価に関する問題です。
価格の動きも、その他の指標と同じような故事を語っている。このセッションでは、0.43%の上昇で364.03ドルになったが、それは約1970万株が取引されたことによるものだ。一方、この株価は過去5日間で12.87%下がり、今年はわずか5.2%上昇しただけだった。春に資金調達に関する悪いニュースが出たとき、同じ株価はその日に4%下がった。本当にこのニュースを待っている市場なら、どちらの方向にも強く動いただろう。

6人の顧客が全道程を担当する
見出しの下には、構造的なリスクが記されている。それは集中化である。BroadcomのAI関連収入は、ほぼ一つの企業に集中している。6件のハイパースケール企業のカスタムASIC顧客— Google、Meta、Anthropic、OpenAI、そして富士通やByteDanceなどです。また、経営陣自身の報告によると、各企業の1ギガワットあたりの収益は、時には大きく異なることがあります。したがって、2027年度の目標は、各プログラムがどのように成長し、どのような利益率で運営されるかによって決まるものであり、単一の契約に基づくものではありません。その中でもOpenAIのプログラムは、まだ確定していない資金調達構造に依存しています。6人の顧客というのは、収益が15倍の場合には許容できるリスクですが、59倍の場合には異なるリスクになります。
結論:この見出しは、ゲートを通じてのみ事件を変えることができる。
では、直接的な答えを言えばどうでしょうか。Broadcomと関連する、1000億ドル規模の投資契約がAVGOの投資価値に影響を与えるのでしょうか?いいえ、それは、3月以降、経営陣が推進してきたAI事業の収益予測を再確認するだけです。市場もすでに、約59倍の成長率を前提として評価しています。この確定した投資により、OpenAIは計算機器を購入するための資金を得ることができ、それによって計画の信頼性が少し向上します。しかし、2027年度におけるOpenAIの特別チップの規模は、すでに計画の中に含まれていました。この見出しは、既知の道筋を確認するものであり、新たなきっかけではない。
この規則とは、答えを変える要因を書き出し、その後、証拠が得られるのを待つことです。なぜなら、取引はまだ報告されているだけであり、報告されたからといって解決したわけではないからです。注意すべき点は以下の通りです:
- OpenAI-Broadcomの初期段階の資金提供構造について、確定した事実や明確な否定がありません。そのため、OpenAIプログラムに関連する収入は条件付きとみなすべきです。
- 公開されている資金調達の形態は、負債か株式か、というものです。また、共同出資者としてブロードコムのリスクが再び高まるような状況もあります。
- マイクロソフトが約40%の売上を他の企業に譲渡するという約束、または別の買い手が介入するという証拠があること――報告されている合意書には、もしマイクロソフトが拒否した場合のそのような方法が明記されています。
- エッジカスタマーラムのタイミング:ラックの導入は2026年後半から開始され、OpenAIが最初のカスタムチップを2027年に約ギガワット規模で開発する予定です。
- 次回の決算報告では、残高に関する情報や2027年度についての記述が含まれる。特に、1000億ドルの上限が再確認されるか、それとも引き上げられるかどうかが明らかになる。
故障条件も同様に具体的です:
- 資金調達の道が閉ざされる。マイクロソフトは約40%の割引を受け入れることを拒否し、他の買い手も決まらない。ブロードコムも第一フェーズの融資を拒否した。製造能力が確保されていないため、進行が遅れ、ガイドラインによって定められたOpenAIの証明点も失われる。この状況が生じたのは、OpenAI自身が2029年までに2000億ドル以上を投資する計画を持っているからだ。
- デリティブな、または株式が多い構造は、カスタムチップの開発における共同出資の経済性を変える。つまり、収入が依然として得られるとしても、複数の支払いが行われることで、経済的状況が悪化するのだ。
- 集中ショック――これは、6つの顧客が自らのギガワットの契約を遅らせたり、削減したり、再定義したりする状況です。AIプロセス全体が6つのアカウントに依存しているため、1回のプログラムのリセットで状況が変わってしまいます。
- 複数の圧縮効果。この株価は、ニュービディアの33倍に対して、約59倍の後続利益水準に比べて26%低い水準で取引されている。もし市場が下落した場合、既にある価格設定が逆効果になる。なぜなら、6月に市場が行ったのは値上がりではなく、再定義だったからだ。
クロス流れは少なく、方向性も明確です。運動量は実在し、加速しています。資金調達の段階は実在しますが、確認されていない——署名された受け取りや予約された容量、第一フェーズの完了はありません。評価額は実在し、厳しいものです——およそ1.73兆ドルの市場価値で、その確認はすでに得られています。方向性としては、この数値を、市場が既に支払った道筋の再評価と見なすべきです。新たな触媒ではありません。この案件は、確認された閉鎖点を通じてのみ進行します。有効な資金調達構造を持つ確認された閉鎖点は、株価がほぼ収集されたという少ないポジティブなことです。閉鎖点が破れると、約59倍の倍数が許容されないという証拠が失われます。次の決算が発表される前に、これら2つの結果を明確にしましょう。なぜなら、この評価額では、市場は待つことを求めていないからです。見出しは簡単な部分です。しかし、実際の内容が重要なのです。








コメント
まだコメントはありません