
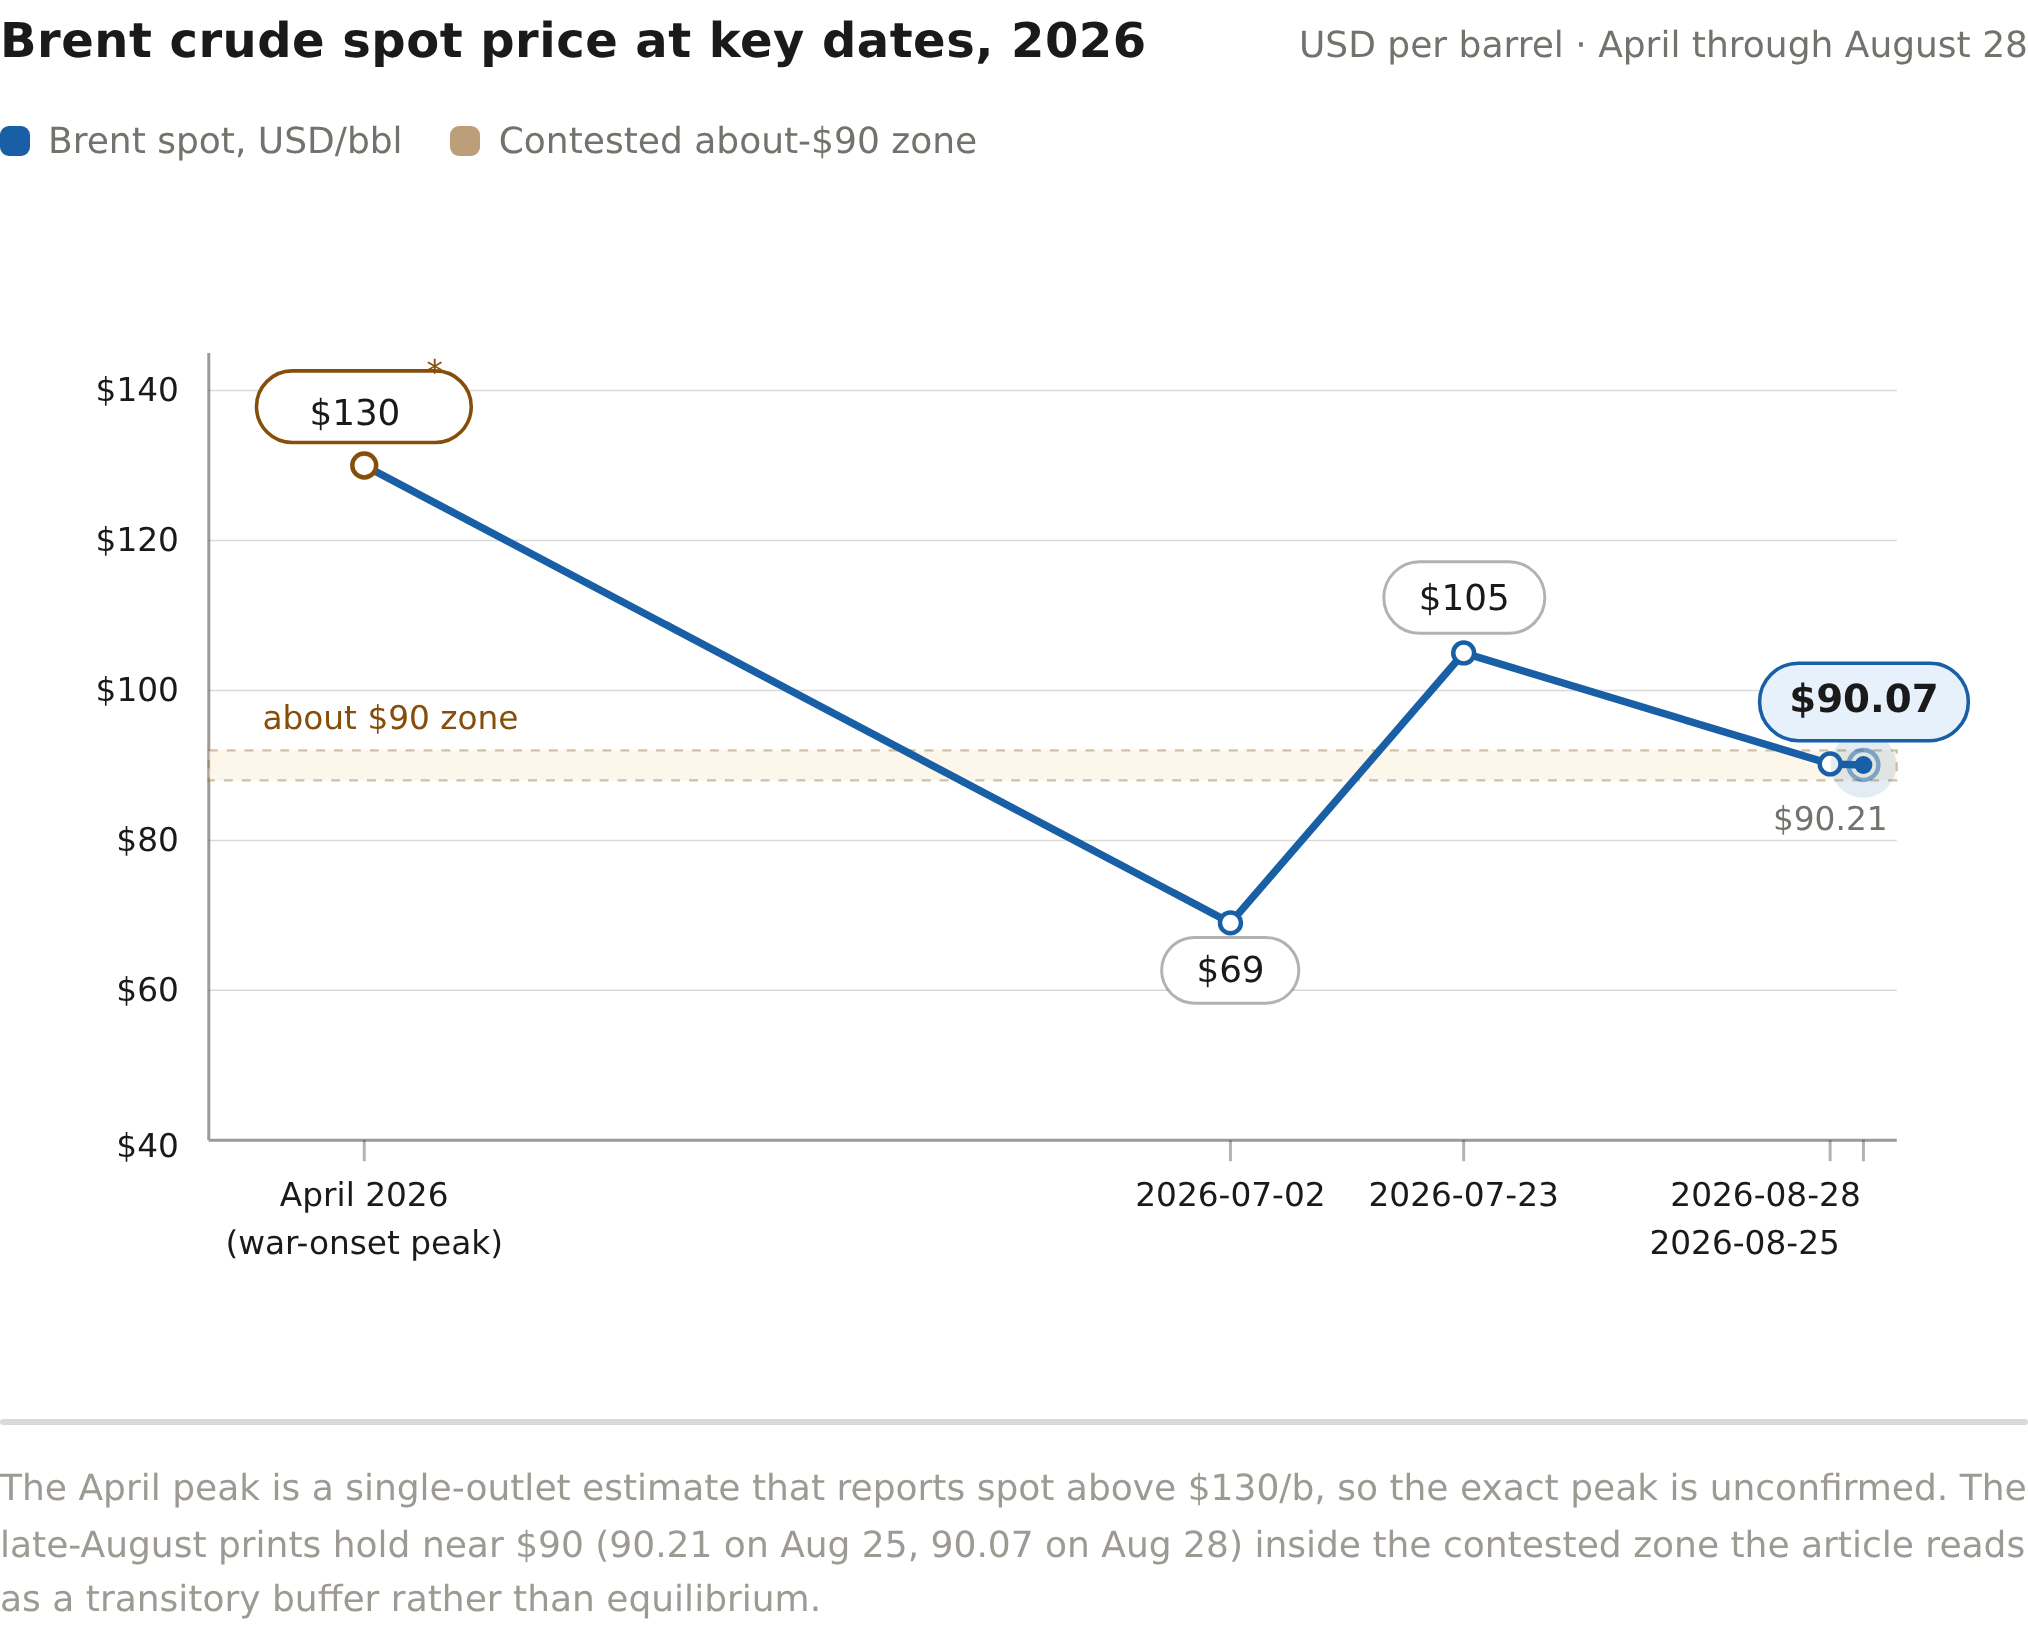
石油は、どの戦争においても最も注目される指標です。この点から見ると、この戦争は奇妙な行動を取っています。ホルムズ海峡という水路は、…世界の海運による原油の約38%紛争が起きる前は、3月初旬から実質的に状況が安定しました。1日あたり100隻以上の船が運航していたものが、現在では約5隻程度に減少しています。しかし、世界の基準となるブレント原油価格は、1バレルあたり90ドル近くで取引されており、4月のピーク時には130ドルを超えることもありました。この先の道のりは、決して穏やかなものではありませんでした。7月2日、69ドルアメリカとイランの暫定合意が成立した直後、7月23日にはタンカー攻撃が再発したことで価格が105ドルに上昇しました。その後、8月末には再び90ドル近くに戻りました。一般的な見解では、世界はこの衝撃を受け入れただけであり、90ドルという価格は新しい均衡点に近いとされています。しかし、その数値について何か主張をする前に、市場が実際にペルシャ湾の閉鎖状態と90ドルの価格の間にどのような状況があるのかを考えてみる必要があります。
| 日付 | ブレント価格(USD/バレル) | 注 |
|---|---|---|
| 2026年4月(戦争が始まる時期) | 130 | 130ドルを超える;単一出力の推定値 |
| 2026-07-02 | 69 | |
| 2026-07-23 | 105 | |
| 2026-08-25 | 90.21 | |
| 2026-08-28 | 90.07 |
EIAの会計データを見ると、その差額がどれほど大きいかがわかります。2025年年末時点では、海峡を通じての原油や石油液体の流れは1日210万バレルでしたが、2026年第2四半期には1日490万バレルに減少しました。つまり、約77%の減少です。7月時点での生産停止による、買い手に届けられない石油の量は1日550万バレルでした。また、湾岸地域からの原油輸出も前年比で約47%減少しています。これは単なる削減ではなく、まるで大規模な石油輸出国が一晩で事業を停止するような状況です。
市場が如此に大きな穴を埋める際に価格が急騰しない理由として、一般的な解釈は、市場がその穴を吸収したというものです。IMFもはっきりと述べています。需要が減少し、湾岸地域以外での生産が増加し、在庫も減少した。余剰能力、つまり迅速に活用できる未使用の生産能力を活用することが重要です。それが真実の状況であり、90ドルという価格が均衡を保つための基準となるのです。しかし、4つの要因のうち3つは自己制限的なものです。需要の減少は一方的なものであり、最終的には世界が石油を必要とするでしょう。 Gulf地域以外の石油は、主にアメリカ産で、掘削や輸送に時間がかかり、有限です。そして、余剰能力も活用されているため、以前よりも小さくなっています。その結果、在庫の消費が唯一の手段となります。つまり、在庫を使って現在の生産量を補うことで、四半期ごとのバランスを維持するのです。これは定められたメカニズムです。
EIAは、各種データを数値化しています。第2四半期において、世界の石油在庫は1日あたり平均420万バレル減少しました。EIAの予測では、今後の4ヶ月間でさらに380万バレルが消費されるとされています。つまり、一時的に在庫が増加しているように見えますが、実際には在庫が次々と消えているのです。ギブソン・シップブローカーズのリチャード・マシューズによると、市場は当初、戦前の大量の在庫によって支えられていましたが、「しかし、その緩衝力は今や枯渇している」とのことです。もし状況が変わらなければ、今後6ヶ月間は「より不安定で重要な時期になる」と彼は述べています。
この方向性がどうなるかが、全ての取引の鍵です。実際、これは双方向の関係です。EIAの予測によると、状況は次のようになります:8月までには交通が厳しく制限されると仮定され、9月には徐々に回復し、2026年から2027年初頭にかけて生産が再開されるとされています。そうなれば、ブレント原油の平均価格は今期は85ドルになり、4四半期には78ドル、2027年には69ドルになるでしょう。
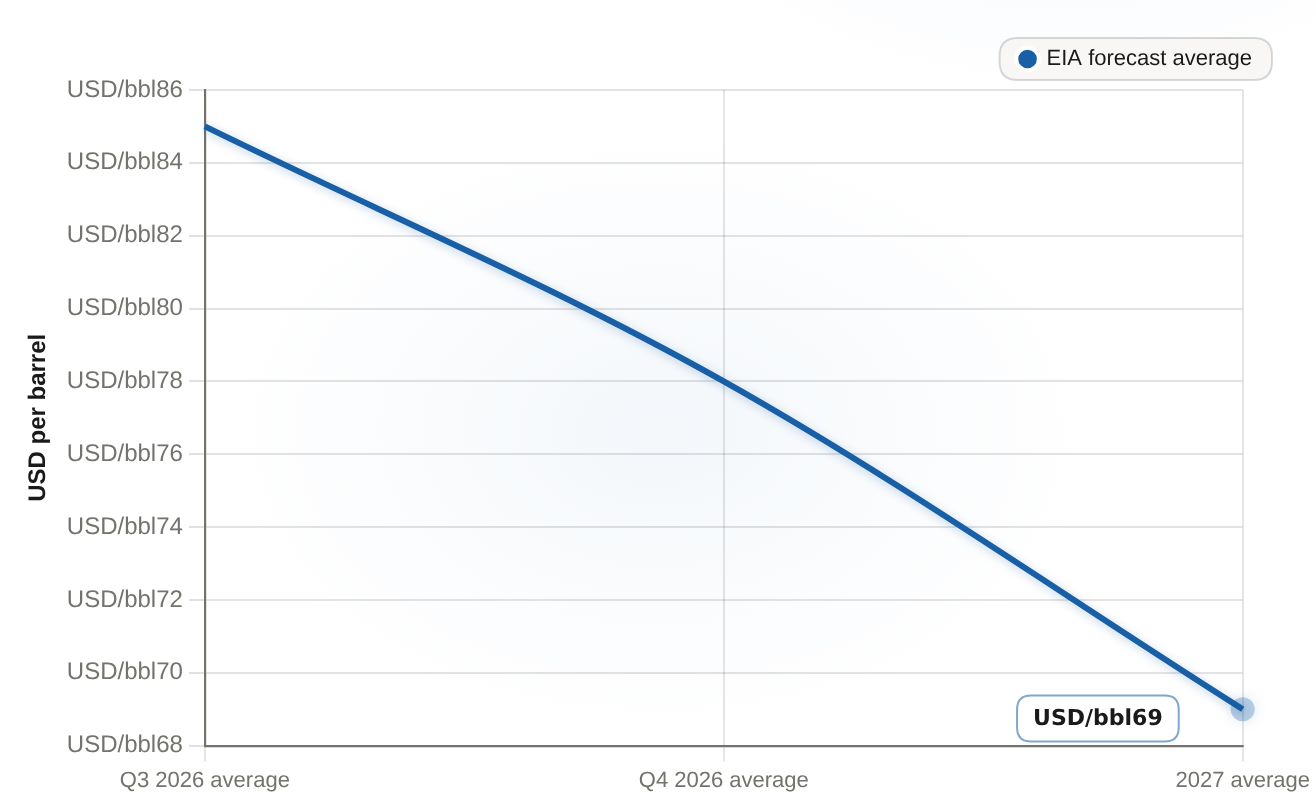
EIAの予測によると、ブレント原油価格は2026年第3四半期には85ドル、2026年第4四半期には78ドル、2027年には69ドルになるとされています。これは、予測期間を通じて徐々に下落する傾向です。
| 期間 | EIAの予測平均値(USD/バレル) |
|---|---|
| Q3 2026年平均 | 85 |
| Q4 2026の平均値 | 78 |
| 2027年の平均値 | 69 |
もう一方のレッグが作動するのは、コリドール取引が成立する前にバッファーが使い果たされる場合です。重要な比較対象は、6ヶ月間の平均値ではなく、先月のデータです。その時、単一のタンカー攻撃事件により、ブレントの価格は105ドルに上昇しました。それは、5ヶ月間閉鎖されていた海峡でのことです。二つの信頼できる目標間の差額は、1バレルあたり35ドル程度です。どちらを選ぶかは、ストックされているバレルや再稼働した井戸の数によるものであり、注目すべき価格ではありません。
投資家にとって重要なのは、価格の範囲を固定した状態で投資判断を下すことではありません。実際に注目すべきのは、月次のEIA、OPEC、IEAの報告書における在庫データや、湾岸地域の生産が再開されるというニュースです。エネルギー関連株は、強い持続力という点で再評価されており、成熟したキャッシュフロー企業にとって重要な基準に応じて、それに見合った価値を得ているのです。Ainvestのデータによると、エクソンモービルは今年初めに157ドル近くで30.2%上昇し、シェルも202ドル近くで32.5%上昇しています。各社は、約300億ドルと270億ドルの前年比自由キャッシュフローから、それぞれ2.66%と3.53%の配当を支払っています。これがプロダクター株を保有する正しい方法です。つまり、石油価格ではなく、キャッシュフローに注目するのです。しかし、このプレミアムは永続的ではありません。大手企業の持続力が失われると、価格は78ドル近くに戻り、さらに105ドル以上になる可能性があります。
90という値を新しい均衡値とすると、4つの有限な制限条件が、1日に500万バレル以上の石油が流出する状況でも、政治的な問題が解決されない限り、その状態が続くということになります。しかし、計測結果はそれとは異なります。もし在庫が1日あたり400万バレルずつ減少し、何の取引も成立しないなら、価格は先月の105ドル台、あるいはそれ以下になるでしょう。一方、市場が再び開くと、EIAは次四半期には78ドル、2027年には69ドルという数字を提示します。どちらにしても、粗油価格は最も情報量の少ない数値です。在庫報告書が、どの方向に進むべきかを示してくれます。








コメント
まだコメントはありません