ニューディビアがこれほど大きな基盤から、これほど速く成長した企業はほとんどありません。2026年7月26日終了の四半期において、総収益は…9610億2200万ドルで、前年比106%の増加です。その作業を行う機械は、本質的には一つの部分に過ぎない。データセンターの収益は890.2億ドルで、前年比で117%、前四半期比で18%の増加となりました。このセグメントを全体に比べて分けると、なぜこの四半期がこれほど集中しているのかがわかります。つまり、Nvidiaが販売する全製品の約92.5%がデータセンターに関連しているのです。
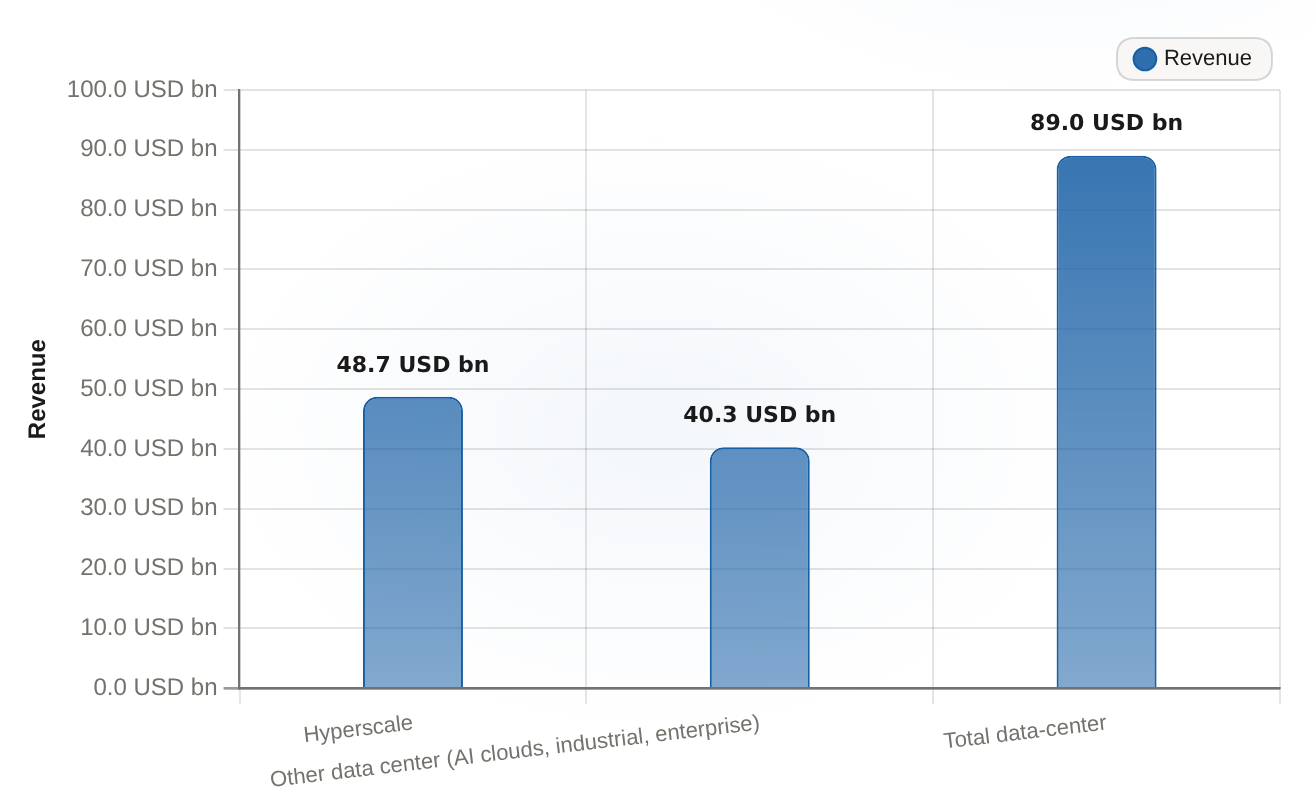
NVIDIAのデータセンター収益の内訳、2027年度第2四半期米ドル億単位、GAAPセグメント基準
890.2億ドルのデータセンターの収益が成長の原動力であり、この収益は、ハイパスケールデータセンター(487.1億ドル)とその他のデータセンター(403.1億ドル)に分かれています。これらはすべてGAAP基準に基づくものです。
| セグメント | 収入(USD億単位) |
|---|
| ハイパスケール | 48.71 |
|---|
| その他のデータセンター(AIクラウド、産業用、企業用) | 40.31 |
|---|
| 総合的なデータセンター | 89.02 |
|---|
その集中的な動きは、数字が注目される前に確認しておく価値がある。データセンター内では、最大規模のクラウド事業者であるハイパスコア顧客が481.1億ドルを占めており、残りの約403.1億ドルはAIクラウドや産業・企業向けの顧客から来ている。117%の成長率を除けば、前年同期と比べて、各四半期のデータセンターの売上は約410億ドルだった。この急増の大部分は、Blackwell Ultraの導入や、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、CoreWeave、Nebiusで利用されているVera Rubinプラットフォームの初期段階での全生産体制への移行によるものだ。
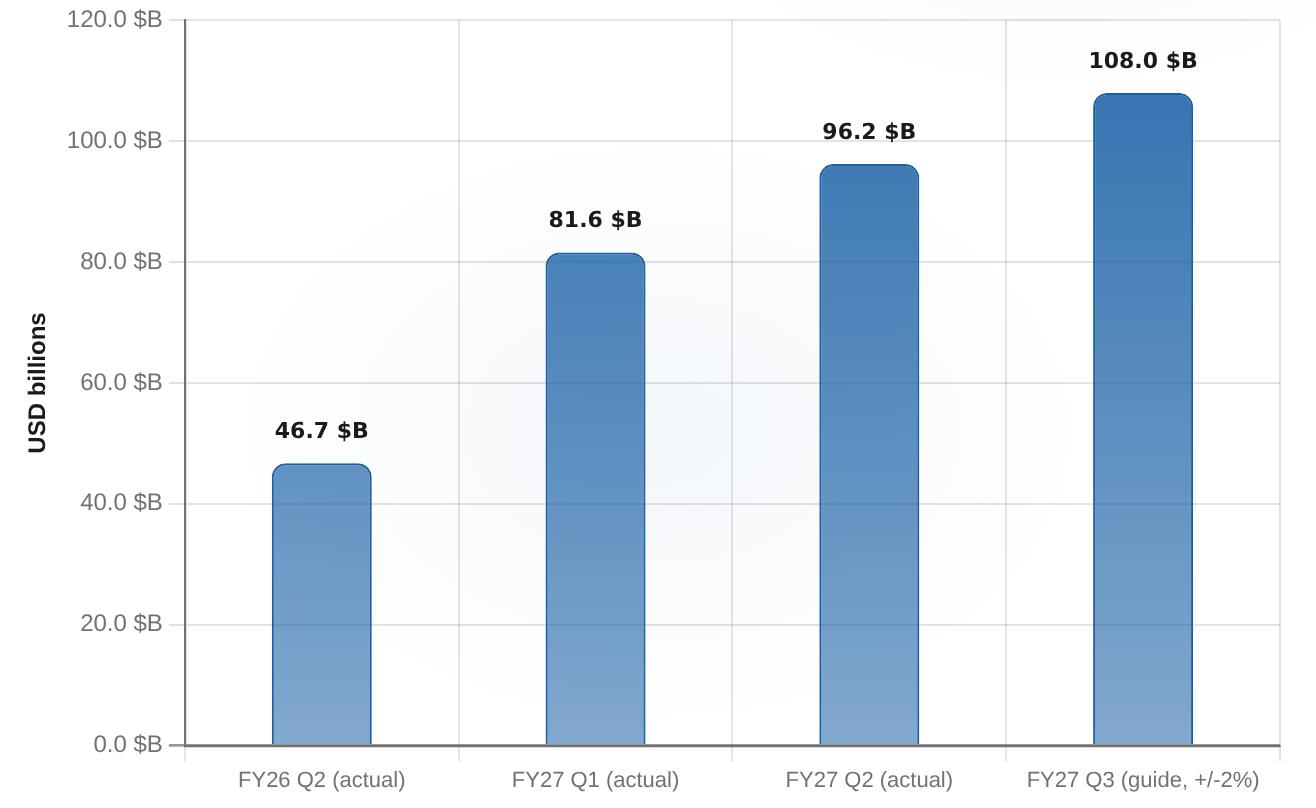
NVIDIAの四半期総収入、FY26第2四半期からFY27第3四半期の予測米ドル億単位
NVIDIAの総収益は、FY26年第2四半期からFY27年第3四半期にかけてほぼ2倍に増加し、四半期ごとの成長が加速している。
| 期間 | 総収入($B) |
|---|
| FY26第2四半期(実績) | 46.74 |
|---|
| FY27 Q1(実績) | 81.6 |
|---|
| FY27第2四半期(実績) | 96.22 |
|---|
| FY27第3四半期(目安値、±2%) | 108 |
|---|
総額はどんどん増加しています。2026年度第2四半期では466.4億ドル、今年度の第1四半期では816億ドル、第2四半期では962.2億ドルです。NVIDIAは第3四半期の総収入が約1080億ドルになると予測しています。また、需要面では、アマゾン、マイクロソフト、アルファベット、メタなどが出資する2026年の投資額合計約7250億ドルを使ってAI関連事業が展開されるということです。ジェンセン・ホアンは会議でその内容を説明しました。AIは転換点に到達した。そして、「コンピューティングが収益源である」ということです。
ここで、この四半期は単なる成長の話ではなくなります。同じ製品のサイクルが収益を生み出している一方で、Nvidiaが得る収益のうちどれだけが残るかも制限されてしまいます。GAAP以外の基準によると、第2四半期におけるNvidiaの売上高に対する粗利益率は75.0%でした。経営陣は、第3四半期にはその数値が約74%に下がり、最終的には最低レベルに達すると予想しています。2027年度第4四半期の床面積は71%~72%メモリコストの問題が解消され、2028年度には利益率が72~73%に回復すると予想されています。これは目標値であり、実際の結果ではありません。しかし、経営陣は投資家に対して、今後の制約は需要ではなく、利益率にあると述べています。AIサーバーの価格は、メモリコストを補うために15%以上上昇していますが、それでも利益率は低下しています。
そのメカニズムを理解することが重要です。なぜなら、それが全体の取引を決定しているからです。Rack-scale Blackwell UltraやVera Rubinシステムによって収益が増加しますが、HBMやメモリの購入費用は直接販売コストに反映されます。Nvidiaの調達コミットメントは増加しました。前四半期の1190億ドルから2790億ドルへそして、経営陣は、そのほとんどが記憶装置であると述べています。これは、長期的なヴェラ・ルビン市場の需要に応えるための措置です。したがって、Nvidiaは先払いを行っており、現在の価格設定では、15%以上のサーバー価格上昇によるコスト増を抑えることができます。結果として、成長が実際にあるという指標となりますが、価格設定が回復するまで、利益率は明らかに低下していきます。
今、何をすべきかを決める際には、単独の数字ではなく、トレードオフを考える必要があります。このような大きな成長が、利益率やEPSに直接反映されるわけではありません。第3四半期の予測では、中国からのデータセンター向けコンピューティング収入はゼロと仮定されており、Hopperの出荷量は第2四半期のデータセンター収入の1%未満です。したがって、輸出制限の影響は既に除外されていると言えます。
これが、四半期が進行する中で注意すべき変数です。第4四半期における71%~72%という目標が実現できるか、また2028年度には利益率が72%~73%に戻るかどうかです。これは短期的な出来事ではなく、長期的な回復です。このペースでの成長は疑いありません。Nvidiaは、2028年度において約70%の収益成長を目指している。ガイドが求めるのは、記録的な四半期には明らかなコストが伴うということです。需要の問題ではありません。問題は、利益率の底が崩れるかどうかです。








コメント
まだコメントはありません