
Nvidia(NVDA)は8月26日の終了後、2027年第2四半期の業績を発表する予定です。市場はすでにその結果を予想しています。以下の各四半期の数値は、コンセンサス評価や会社の見通しです。実際のデータはまだ公表されていませんが、状況自体には疑問はありません。918.5億ドルの合意収入に対して経営者自身の910億ドルの指針±2%の範囲で、1株あたりの収益は約2.08ドル程度となり、総売上高に対する利益率は75%という目標が設定されています。前年度の第4四半期にNvidiaが記録した464億7400万ドルに対して、これらの見積もり値を見ると、年間成長率は約97%ということになります。つまり、この株価はほぼ2倍に増加しているのです。実際の成績は予想と近いものでしょう。しかし、この状況を決定するのは、経営陣が第3四半期についてどのように進めるかという点です。この指針は、Nvidiaのデータセンター事業を推進するハイパスカラーの投資計画が依然として効果的か、あるいはすでに効果を発揮し始めているかどうかを試す最初の試金石です。そして、私がこの記事で強調したい点もそこにあります。
ウォール・ストリートが期待しているものは、ほとんど既に価格に反映されている。
業績の状況は良好です。913億5000万ドルのコンセンサス収益は、会社自身の目標値の中央値よりわずか0.9%高い程度です。これは、先週の市場の見方とほぼ同じレベルです。EPSの数値も同様の状況です。アナリストたちは、調整後の1株あたりの収益が約2.08ドルになると予想しています。75%の総合利益率重要なのは、Nvidiaが成功するかどうかではなく、その成功が株価をどれだけ上昇させるかです。共通認識が予測値と一致している場合、その成功が株価を上昇させるのは、将来の数値がそれを裏付ける場合のみです。
複合成長は実際に起こっているので、その様子を見てみましょう。2027会計年度の第1四半期——つまり、2026年4月に終了した最後の四半期——において、Nvidiaは収益は816億ドルで、前年比85%の増加だった。データセンターは752億ドルを寄与し、92%の増加となり、全体の約92%を占めている。調整後のEPSは1.87ドルで、予測平均値の1.76ドルより0.11ドル高かった。その背後にある四半期ごとの推移は次のようです:FY26年の収益は441億ドルから466億ドル、570億ドル、681億ドルへと上昇し、その後、FY27年第1四半期には816億ドルに達しました。収益は四半期ごとに増加しています。しかし、目標値を超える程度は、FY24年第2四半期の2桁から、FY27年第1四半期の約4.6%にまで低下しています。つまり、モデルと市場が一致してきているのです。この倍増は定められていることです。
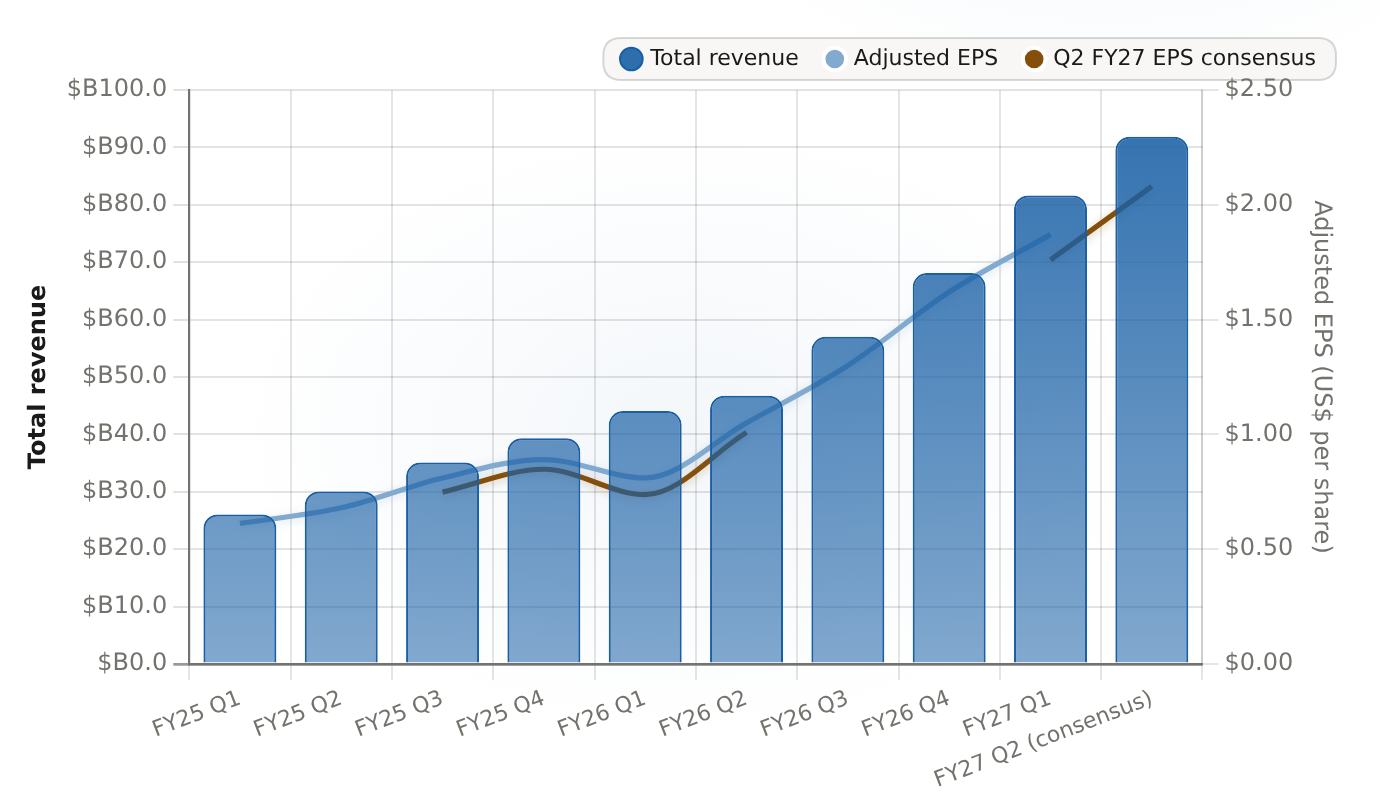
FY26およびFY27年には、収益はほぼ垂直に増加し、調整後のEPSも同様に急増した。FY27年第2四半期のコンセンサス値である91.85十億ドルの収益、2.08EPSは、市場が予想する次回の数値を上回っている。
| 期間 | 総収益(10億ドル) | 調整後のEPS | Q2 FY27のEPSコンセンサス |
|---|---|---|---|
| FY25第1四半期 | 26.04 | 0.612 | N/A |
| FY25第2四半期 | 30.04 | 0.68 | N/A |
| FY25 Q3 | 35.08 | 0.81 | 0.7482 |
| FY25 Q4 | 39.33 | 0.89 | 0.8479 |
| FY26 Q1 | 44.06 | 0.81 | 0.7371 |
| FY26第2四半期 | 46.74 | 1.05 | 1.0084 |
| FY26第3四半期 | 57 | 1.3 | N/A |
| FY26 Q4 | 68.1 | 1.62 | N/A |
| FY27第1四半期 | 81.62 | 1.87 | 1.76 |
| FY27第2四半期(コンセンサス) | 91.85 | N/A | 2.08 |
ストリートでは、意見が一致しており、人が多くなっている。54人のアナリストのうち52人が、この株を「買う」または「強く買う」と評価している。売上がゼロであり、12ヶ月平均の目標価格は307ドル程度です(範囲は218ドル~500ドル)。この会社の市場価値は約5.25兆ドルです。評価価格は、株価が上昇するための第二の障壁です。Ainvestのデータによると、Nvidiaの場合、前年実績利益に対する倍率は33倍、前年実績売上高に対する倍率は20.7倍です。これはAMDの約18.6倍、TSMCの約15.8倍よりも高いです。Broadcomは同じ売上基準で約22.9倍の倍率です。買い手側が長期保有しており、半導体業界全体で最も高い売上倍率があるため、将来の収益は倍率を上回る成長によって得られる必要があります。それがガイドの役割です。
需要の背後にある投資エンジン
需要創造の主体は、4つの米国の大規模クラウド企業です。彼らの2026年の計画は、過去最大規模の共同での技術開発プロジェクトです。アマゾン、マイクロソフト、アルファベット、メタが主導しています。2026年の総投資費用は7600億ドル2025年に支出した約4100億ドルよりも、約85%高い。Amazonは約2000億ドル(約1000億ドル)、Microsoftは約1900億ドル(約950億ドル)、Alphabetは195~2050億ドル(約850億ドル)、Metaは125~1450億ドル(約700億ドル)です。近期的な数値を見ると、合計の設備投資は2026年第2四半期に四半期ごとに27%増加し、1660億ドルに達しました。これは年間ベースで87%の増加です。これは、需要が明確に存在していることを示しています。
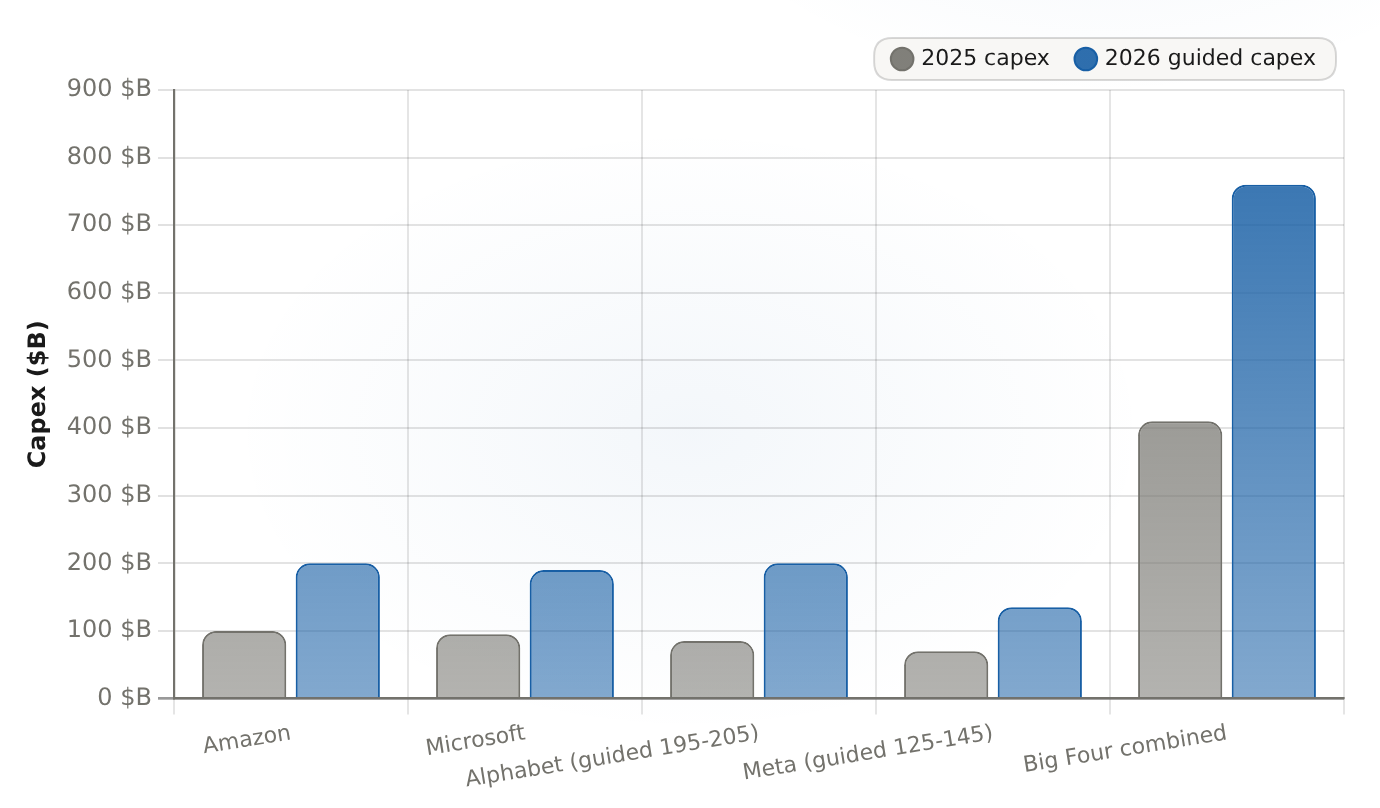
ビッグフォーという大企業4社は、2026年における総投資額を前年比で約85%増加させる計画です。つまり、4100億ドル(2025年)から7600億ドルに上昇することになります。これは、Nvidiaの需要曲線を支えるAIインフラへの投資が大幅に増加することを意味します。
| 会社 | 2025年の建設投資額(百万ドル) | 2026年のガイド付き投資費用(Bドル) |
|---|---|---|
| アマゾン | 100 | 200 |
| マイクロソフト | 95 | 190 |
| アルファベット(ガイド付き、195-205) | 85 | 200 |
| メタ(ガイド付き、125-145) | 70 | 135 |
| ビッグフォーが合わさって | 410 | 760 |
今、Nvidiaを成功に導く関係性とは、大規模クラウドサービス事業における投資が、Nvidiaのデータセンター部門の収益より1~2四半期早く発生するということです。つまり、注文が成立した後で、その収益が現れるのです。この状況から、現在の投資の波は、第2四半期以降もデータセンター部門の約92%の売上を維持し続けるだろうと言えます。しかし、市場自体も7月には疑問を抱き始めました。Amazon、Meta、Microsoftの株価が下落したのです。アルファベットは2026年の投資予算を発表した。そして、Alphabetはその後、同じ月に再びそれを上げました。消費者が過剰な支出をしている場合、市場はNvidiaの収益がどのような要因によって支えられているのかを議論しています。
第3四半期のガイドが結果を表しています。
それで、私が最も重視する指標に至ります。2027年度第3四半期の収益予測です。コンセンサスによると、その数値は約1,030億ドルです。この数値を上回っている場合、Nvidiaの設備投資が引き続き進行しているということになります。逆に、この数値を下回っている場合、これがこのサイクルの最初の転換点であり、生産能力が拡大されるのではなく、制限されているという兆候です。この指標は、設備投資が続くかどうかを単一の数字に変換できるため、より明確な信号となります。
このメカニズムは供給ゲートを通じて実行されるため、そのためガイドは期待に基づくものではなく、信頼できるものとなります。CoWoSの高度なパッケージング技術、HBM4メモリ、そしてTSMCの先進的なファウンドリー能力などがそれです。2027年まで制限されるつまり、Nvidiaが実際に製造できるものは、需要だけでなく、ウェハーやパッケージングの割り当てにも左右されるのです。Vera Rubinプラットフォームの生産スピードも同様です。HBM4、DRAM、パワーコンポーネントを引き出す2026年までのサプライチェーンを通じて。この投資の影響は双方向に働く。制約によって、価格設定の権限や在庫管理が保たれるが、一方で需要と供給が一致しなくなると、在庫が重要な要素になる。
現在、在庫の状況がリアルタイムで確認できます。2027年度第1四半期における完成品の在庫は258億ドルに達し、2026年度第4四半期の214億ドルから上昇しています。供給チェーンが厳しい状況にある企業にとって、これは警戒すべき兆候ではなく、むしろ好兆候です。しかし、在庫が売上を上回る状態が数四半期続く場合、それは減産の前兆となります。この信号を確認した上で、将来の数字を信じるべきです。
ウォッチリスト――そして、そのテーゼを破るもの
どのような変更が加えられるかを明記せずには、予報は完了しません。重要度に応じて、通話で注目している5つの点です:
- 2027年度第3四半期の収益予測は、約1,030億ドルという市場のコンセンサス値を上回っています。この水準を超える場合、投資が増加していきます。逆に、その水準を下回る場合は、利益が減少する兆候であり、経営改善のきっかけとなります。
- 粗利益率は約75%で、これは Blackwellの移行期の悪化からの回復です。FY26年中間時点ではGAAP基準による利益率が約70%まで下がっていました(FY26年第3四半期のデータ)。GAAP基準によると73.4%実際のテストは、次の段階です。Vera Rubinのランプは、新たな生産量やメモリの組み合わせ、顧客の対応コストがどのように変化するかを機械的に再確認するものです。
- 完成品在庫は248億ドルで、前四半期の214億ドルと比べて増加しています。これは過剰な在庫状態を示す兆候です。
- 中国については、2027年度の第1四半期および第2四半期の見通しにおいて、中国からのデータセンター収入はゼロとされています。したがって、この前提に何か変更がある場合、それはどちらの方向にも影響を与える要因となります。2025年4月のH20輸出ライセンス要件このポリシーがどれほど迅速に動くかを示しています。
- 供給ゲートウェイ:CoWoS、HBM4、そしてTSMCの先進的な生産能力は2027年まで続く。需要が厳しいため、価格の力が維持されているのだ。
そして、明らかな失敗の条件とは、何が私に調整するよりも削減を余儀なくさせるのかということです。例えば、Q3の予算が1030億ドル以下になり、それは投資の削減や注文の減少を示唆しています。また、Rubinの移行期間中に総利益率が75%以下に低下することもあります。また、完成品在庫が売却量を上回って増加することもあります。さらに、カスタムシリコンの割合がGoogleのTPU、MetaのMTIA、MicrosoftのMAIA、AmazonのTrainiumに取って代わられることもあります。また、中国との関係に関する制限が、予算に盛り込まれているゼロレベルを超えて悪化することもあります。これらのいずれかが、決算説明会で言及されるならば、その時点で再考するべき理由となります。単に気にしないわけにはいきません。
結論
繰り返し考えていくと、議論の焦点はNvidiaがQ2を上回るかどうかではない。実際、そうなるだろうし、市場もそれを知っている。問題は、5.25兆ドル規模で、20倍の売上高を持つこの株価で、全員が買い推奨するという状況下での収益構造が、新資本が投じられる最適な場所であるかどうかだ。近々に倍増すると言われている資金の多くがすでに価格に反映されている今、新資本が投じられる最適な場所とは何かということだ。私の長期的な見解は変わらない。NvidiaはAIインフラの移行において正しい立場にあり、需要の証拠も明確だ。約7600億ドルのハイパスケーラーの投資が、四半期ごとに増加している。2027年度の全年間のコンセンサスは、おおよそ…3910億ドルの収入1株当たりの収益が約9.34ドルという数字も、年間レベルでは同じことを示しています。
しかし、そのテーゼを信じるということは、全員の合意によってその価格が決定されるということとは異なります。これは私の投資判断です。時間的範囲も明確にしてあります。印刷物には加えるべきではありません。市場状況は混雑しており、一定のペースが保たれています。核心株を長期保有し、Q3の指標を決定点としています。約1030億ドル以上の指標がある場合は、キャピタルエクイティの曲線が依然として成長していることを意味し、2027年までのリュバン移行期間中も保有することができます。一方、それ以下の指標がある場合は、強みを活かして次の有望な銘柄に投資するべきです。これは最良のケースにおけるバックウエイト付きのストーリーであり、ここから得られる利益は指標で得られるものであり、四半期の中では得られないものです。









コメント
まだコメントはありません