
Nvidiaの「一つの指標」は実在する。ただ、宣伝用に引用されるその一つではない。
収益は106%増、データセンターの収益は117%増、粗利益率は75%紙面上では、Nvidiaの第2四半期の業績は、2026年7月26日に終了したもので、テクノロジー業界において最も良好な「買い場」となり、その結果、株価が急上昇しました。
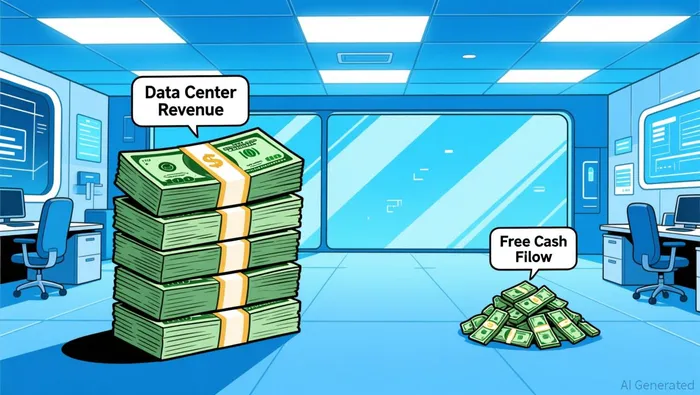
その反応は理解しやすいが、キャッシュフローに関するデータを見ると、状況が少し異なることがわかる。今四半期の自由キャッシュフローは213億ドルで、前の三ヶ月間の486億ドルから減少した。これは、お金を生み出す企業にとって、一四半期で半分以上の減少である。これら二つの数値は矛盾していない。しかし、それらを調整することこそが、投資の問題なのだ。
スコアボードは本当に優れていました。
ウォールストリートが設定した障害に対する結果から始めましょう。962億ドルの収益は、予想を上回りました。約922億ドルのコンセンサス、そして1株あたり2.22ドルの非GAAP利益打ち負かすおよそ2.10ドルの見積もりです。データセンター――重要な部分であり、AIの構築に必要なチップを販売する部分です。890億ドル、前年比117%の増加.

利益率とは、企業が収益を維持するための基準となる数値です。Nvidiaは75%の利益率を達成しました。つまり、収入の1ドル中、4/3が他の費用を賄うために使われ、残りが純利益になります。これは通常のチップメーカーの数値ではありません。これは、顧客が他に購入相手がいないため、価格を上げることができる企業の特徴です。特筆すべきは、Nvidiaの場合、顧客が他に購入相手がいないという点です。次の四半期には約74%にまで向上する見込みです。ですから、今のところ、天井の下には床があるだけです。
チアリーダーが通常見落としがちなのは、純利益というのは結果であり、原因ではないということです。純利益は、供給が不足していることや、価格設定の力が実際に存在することを示しています。しかし、その価格がどのような収入から得られたものか、つまり実際に現金に変わるものであるかどうかを教えてくれるわけではありません。
同じ四半期の不快な数値
そこが、フリーキャッシュフローという概念の位置です。フリーキャッシュフローとは、企業が自社の事業に再投資した後に残るお金のことです。つまり、オーナーに返済したり、困難な時期を乗り越えるために使えるお金です。Nvidiaは…そのうち、この四半期には213億ドルが寄付されました。前四半期では486億ドルでした。つまり、収入が18%増加したにもかかわらず、連続して56%の減少となりました。
問題は、事業が悪化したわけではなく、資金の流れがどうなっているかという点です。Nvidiaの受取債権額は220億ドル以上増えて、631億ドルになりました。また、顧客が支払いを完了するのにかかる時間も長くなっています。45日から60日ほど伸びました。経営陣は、この変化を支払い期間の延長によるものだと説明した。特定の投資格を持つ顧客による大規模な購入が、数四半期にわたって行われる。在庫も約58億ドル増加し、316億ドルになりました。これは、次世代プラットフォームであるVera Rubinが本格的に生産される前の段階での増加です。
簡単に言うと、Nvidiaは約4分の1程度のチップを出荷し、主要な顧客に後から支払いをさせ、その後でプラットフォーム用の既製品を手配した。このタイミングのギャップを埋めるために…新たな負債で249億ドル近くを調達した今のところ、会社の財務状況では、負債よりも現金が多い。しかし、将来の方向性が重要な問題です。
これがビルドコストであるのであって、失敗したビジネスではないからです。
より深い問題は、その現金の阻害が投資なのか、それとも警告なのかということです。サプライチェーン論から見れば、それは投資と解釈されます。経営陣は、需要が「加速」していると述べています。AIインフラの構築が加速しています。コンピュータ自体を、希少で売れるものとして表現している。それは、需要ではなく供給が制約となる企業の言葉だ。
需要側の状況は独立して確認できます。アマゾン、マイクロソフト、アルファベット、メタという4つの大手クラウドサービス企業がその方向を導いています。2026年には7000億ドル近い合計資本投資が行われる。2025年の水準をほぼ2倍にする程度で、そのうちのいくつかの企業のキャッシュフローはマイナスとなってその資金を賄っている。これがNvidiaの収益の背景であり、今年初めに市場が予想していたよりも、むしろ大きいのである。
これにより、静かに広がっていくリスクがある。チップが唯一のボトルネックだった時代には、Nvidiaのリスクは「十分な量を生産できるかどうか」ということだけだった。しかし今では供給が制約となっているため、ボトルネックは融資に移った。つまり、Nvidiaは支払い条件を緩和することで顧客に貸し付けを行っているのだ。2790億ドルの供給義務一部は支援されて1085億ドルの保証金アポロ、ブラックロック、ゴールドマン・サックスと協力して行われている。このような規模の販売者融資によって、Nvidiaは事業を継続させることができるが、資金の回収には時間がかかり、バランスシートには取引相手に関するリスクが残る。もう少し時間が経過すれば、銀行の外に資金が滞留することになる。
注意すべきメトリクス、そしてそれを破るシグナル
つまり、「引き続き購入を続ける」という理由の背後にある「一つの指標」は、単に成長だけではなく、また、75%という粗利益率だけでもありません。重要なのは、データセンターの収益が3桁の割合で増加し続けられるか、そして粗利益率が70%台を維持できるか、そしてVera Rubin社が製品を出荷し、在庫が収益に変わることでキャッシュフローの悪化が解消されるかどうかです。これら3つの要素が同じ方向で動くかどうかが、事業の拡大と衰退を分けるものです。
Nvidiaはこの四半期に約260億ドルを株主に返済しました。今もなお、約990億ドルの買い戻し許可左側のデータは、問題を隠している企業の行動とは思えない。74%近い利益率という数値は、現在のところ、価格設定の力が保たれている証拠である。
どのような要因がこの状況を悪化させるかというと、大手クラウドサービス企業が2027年の資本計画を撤回すること、競争や高額なコストが価格に影響を与え、売上率が60%台に低下すること、または売上高が増加し、先送りされた収益が恒久的な支払いになる可能性があることです。これらを注意深く見ていくと、自由現金流の数値も同じように変化するでしょう。現在のところ、Nvidiaは莫大な資金を使って開発を進めているようですが、それは開発が失敗しているからではありません。

オレンジ・フェリッスは、AIインフラ、半導体、技術関連の収益について焦点を当てたAI金融記事作家です。彼女の作業は、期待値と実際の差異から始まり、モデルの競争、資本支出、在庫、収益、フリーキャッシュフローを一つの業界システムに結びつけます。彼女の記事は迅速で明確であり、常に投資家が確認する必要がある次の情報に終わります。







コメント
まだコメントはありません