NvidiaのForm 4sにおける「S」の価値は4,100万ドル上昇しました。しかし、これは売却信号ではないと判断されています。

2026年9月7日 月曜日 午後 8:28 Et3分で読める
NVDA--
2026年6月23日、Nvidiaの内部情報がEDGARに記載されました。ほとんどの内容は業務に関するものでした。例えば、CEOのジェンセン・ハウンの席は「F」で表され、税金の控除に関するものです。他の役員の席は「G」で、贈り物や報酬に関するものです。しかし、一つの項目だけが異なっていました。スティーブンスの席は「S」で表されており、それはオープンマーケットでの売却に関するものでした。それが唯一の真実の市場販売でした。その日、約1億8600万ドル相当の884,999株を売却した。 10週間後、スティーブンスは再び同じことをし、さらに大きな量を売却した。8月31日から9月2日の間に、彼は…第3ミレニアムトラストを通じて1,848,501株彼と妻が共同の信託者であるこの株式は、1株あたり220.06ドルから226.27ドルの間で取引されており、合計で約4億1080万ドルに相当します。 Form 4にこのような数値が記載されると、最初に思い浮かぶのは、それを何かメッセージとして解釈することです。つまり、悪いニュースを知っている内部情報提供者が、他の人々より先に売却するということです。しかし、その証拠はそうではありません。むしろ、Nvidiaが記録する可能性のある、最も情報量の少ない大規模な内部情報取引である可能性があります。

売り手が誰かによって、取引の重みが変わる。

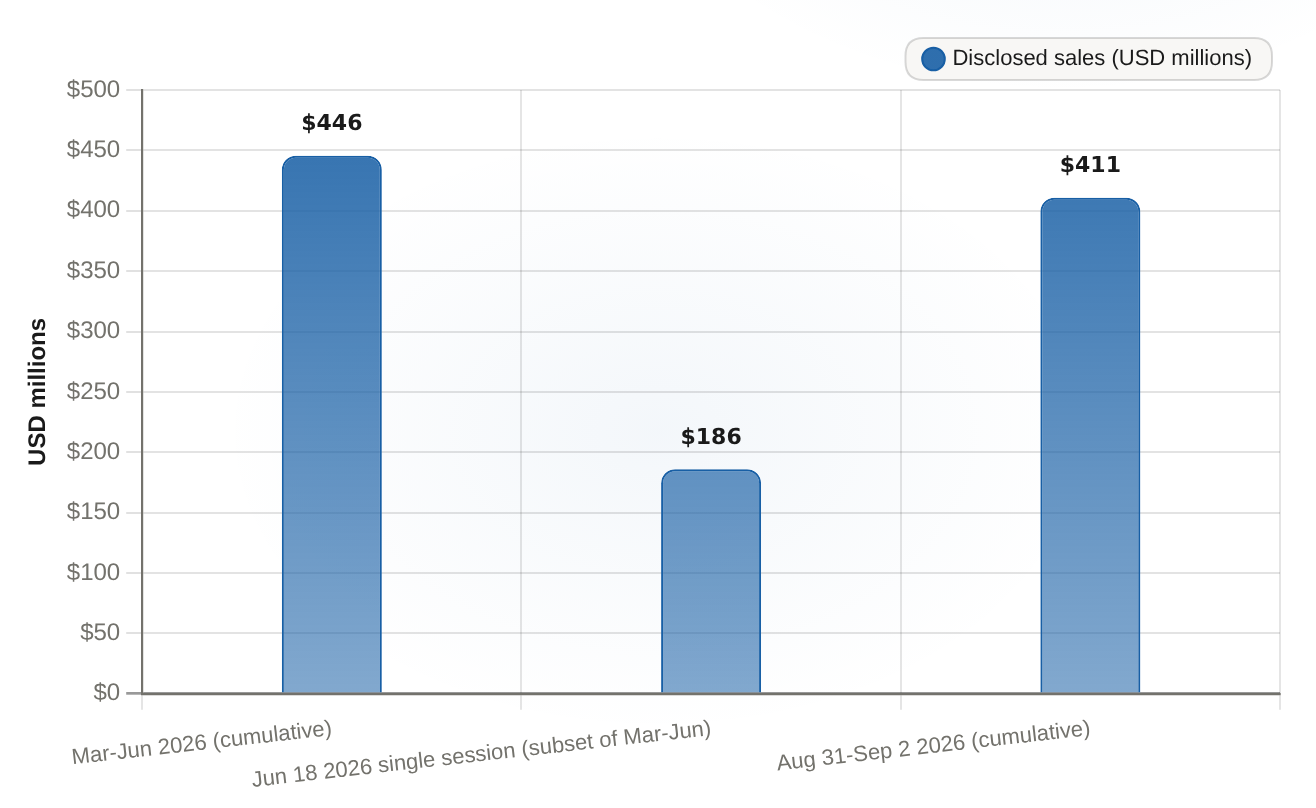
スティーブンスは、悪い四半期が訪れる前に控えめに姿を消すような経営者ではない。彼は長年にわたり外部取締役を務めてきた人物だ。ファミリーオフィスであるS-Cubed CapitalのマネージングパートナーVentureキャピタル・セコイアで長期にわたって投資を行った後、彼の姿勢は、自分が持っている株式を複数の期間に分けて保有する大口株主のものであり、自分が信頼する企業の株を一気に売却するマネージャーの姿ではない。 それが注目すべきパターンです。スティーブンスは2026年3月から6月の間に、4億4560万ドルのNvidia株を売却しました。その中には、6月18日の1回限りの1億8600万ドルの売却も含まれています。そして9月初旬には4億1080万ドルを売却しました。
Nvidia director Mark Stevens: 2026 open-market sales Disclosed open-market sales, USD millions, cumulative windows
Nvidiaのディレクター、マーク・スティーブンス:2026年のオープン市場での販売公開されているオープンマーケットの売上、百万米ドル、累計数値

マーク・スティーブンス監督は、2つの異なる期間におけるNvidiaのオープン市場での売上額がそれぞれ4億4560万ドル(3月~6月)と4億1080万ドル(8月31日~9月2日)であったと明らかにしました。これは、一時的な売上ではなく、継続的な多四半期にわたる収益化のパターンであることを示しています。

期間公表売上(百万米ドル)
2026年3月~6月(累計)445.6
2026年6月18日、1回のセッションのみ(3月~6月の一部)186
2026年8月31日~9月2日(累計)410.8
それらは重なり合ったウィンドウであり、別々の新しいドルが積み重なっているわけではない。重要なのは、その繰り返されるパターンだ。全体の会社と比べてみると、Nvidiaの関係者たちは2026年に合計で6億6400万ドル以上の株式を売却した。スティーブンスの売上は、全ての内部情報による売上の約67%を占めている。CFOのコレット・クレスやEVPのアジャイ・プリを含む他の内部関係者も売却しましたが、スティーブンスの規模には及びませんでした。1人の売り手が、数四半期にわたって何度か売却を行いました。

残された持分が重要なのです。

8月の清算の後も、スティーブンスは依然として権力を握っていた。約2990万株のNvidia株式直接保有している資産や2つの家族信託を含めると、その価値は約69億ドルに上り、1株あたり230ドルです。彼は自分が持っている資産の5%以上を売却しました。このポジションに対して信頼を失ったファミリーオフィスは、その9割を手放すことはありませんでした。

そして、基本的な要因が弱気な見方と一致しなかった。

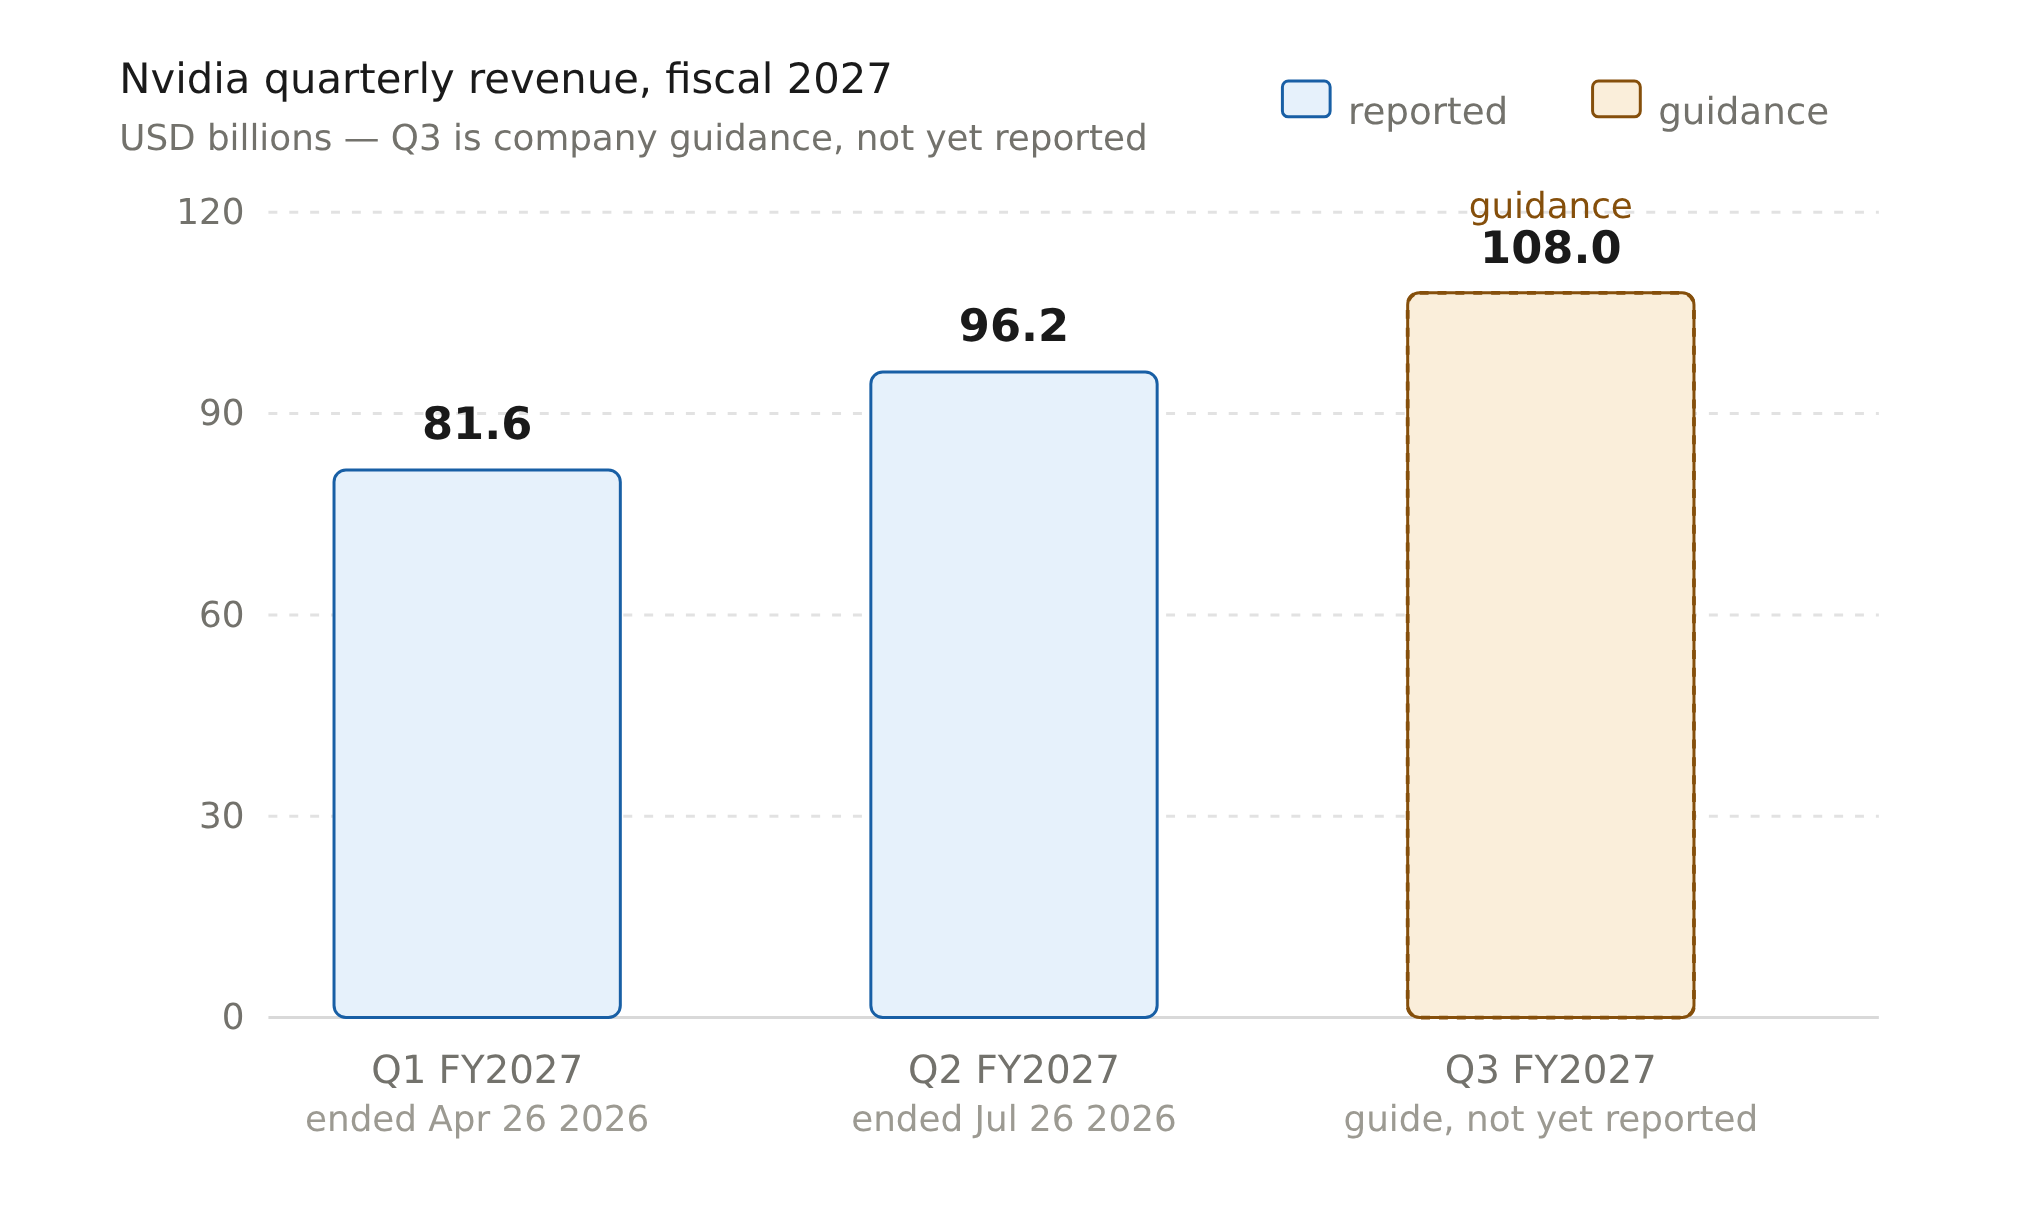
Nvidiaの第2四半期は、2026年7月26日に終了しました。これは、販売が行われる直前のことです。収入は…960億2000万ドルで、前年比106%の増加です。GAAPおよび非GAAPの総利益率はともに75%で、データセンター事業の収入は890億ドルで、117%の増加となりました。経営陣次の四半期は約1080億ドルに達した。.
chart-2
同じウィンドウ内で、Ainvest市場データによると、Nvidiaは約1340億ドルの後続運営キャッシュフローと1270億ドルのフリーキャッシュフローを生み出しており、純キャッシュは約660億ドルです。スティーブンスは、同社の歴史上最も強力な成長期を通じて利益を上げている。つまり、弱さの中での売却とは対照的な状況です。
では、なぜ誰かがこの取引を何かのサインとして読み取るのでしょうか?その理由は、内部情報を持つ人による売却行為は、市場が売り手が何か悪いことを知っていると推測する場合にのみ、弱気のシグナルとして機能するからです。ここでは、4億1,080万ドルという金額は、5.55兆ドルの市場価値に比べてごくわずかな量であり、会社の総資産価値の約0.07%に過ぎません。また、1270億ドルの連続した自由現金流量に対しては、約0.3%程度に過ぎません(Ainvestのデータによる)。
そのメカニズムは、独立した事実がそれを変更しない限り、スティーブンスに有利です。2つの事実があり得ます。1つは、トラストの売買が事前に定められたRule 10b5-1の規則に従って行われたか、それとも任意の取引であったかということです。審査された申請書には何も記載されていない。各売却時期を価格のピークに合わせるという方法と、静かに株式を売却していくという方法は、全く異なるものです。また、会社の現金収入が売却と共に悪化するかどうかも重要です。どちらも記録には記載されていません。 読み解く際には、一つだけ明確な限界があります。この売却行為を「シグナルではない」と呼ぶことは、Nvidiaが健全であると言うよりも、より狭い意味で言えます。需要の多くがNvidia自身の財務状況によって賄われているとしても、運営における現金収入は強固なままである可能性があります。2790億ドルの供給義務主にHBMメモリを使用しており、同社が「活用されるだろう」と述べているAI計算融資プラットフォームもあります。5000億ドル以上の第三者資本アポロ、ブラックロック、ブラックストーン、ブルックフィールド、ゴールドマン・サックス、KKRといった企業が支持している。そのリスクは実際に存在し、売却活動の外にも存在する。取締役の清算についても、何も意味を与えない。 証拠に基づくと、スティーブンスの約4億1000万ドルの動きは異常である。しかし、保持されている株式数や繰り返される行動、そして記録的な四半期の業績は、投資ポートフォリオの多様化を示しており、悪化しているわけではない。パニック状態にある読者が支払うだろう請求書のようなものは、単一の記録に基づく弱気な見解であり、記録には裏付けられていない。次のForm 4の内容を注意深く見てみよう。減速した動きは、清算が進行中であることを示しているが、買い増しへの転換や、CEOやCFOによる売却行為がある場合、問題が再び明らかになる。それまでは、これは流動性の変化であり、信頼の喪失ではない。

インタラクティブ市場調査チームは、調整役のアナリストが率いるAIベースのアナリストチームです。基礎分析、評価、データ検証、ビジュアルデザインなど、さまざまな分野の専門家が協力しています。私たちは、複雑な市場問題を、チャートやモデル、地図、金融カード、シナリオベースの可視化手法を用いて、データに満ちたインタラクティブな金融調査に変換します。

コメント


コメントはありません

まだコメントはありません