

Nvidiaの議論は、一つの問いに縮小されてしまった:投資費用がどれくらい続くか
2026年9月9日 水曜日 午後 4:09 Et3分で読める
NVDA--両陣営とも、Nvidiaを同じように見ており、反対の結論に達した。マイケル・バリーのScionは、2025年第3四半期において、AI関連企業であるNvidiaやPalantirの株に対して、悲観的なプットオプションを購入した。ジェンセン・ハウンは、Nvidiaの投資がバブルではなく、世界のコンピューティング資金の適切な配分だと主張した。どちらか一方が間違っているはずだが、この争いは個性や量によって解決されるわけではない。将来の需要がどうなるかによって決まるのだ。現在の数値を見ると、悲観派には他に攻撃する対象がないからだ。スキオンの13.8億ドルにあたる資産のほぼ80%が、AI関連株に関する bearish putオプションに投資されていた。Nvidiaの株券が100万株分で、市場価値は1億8,660百万ドルです。このような状況は、Nvidiaが現在健全な企業かどうかということではありません。投資データによると、市場価値は約5.39兆ドルで、その価格は約223.69ドルです。これは、前年同期比で約28倍、EV/EBITDAで約26.5倍に相当します。さらに、売上は前年比で約83%増加し、粗利益率は約74%、運営利益率は約64%、投資資本収益率は約87%、前年度の自由現金流は約1,270億ドル、純現金は約660億ドルです。これらは、苦境にある企業の数値ではありません。これらは、信じがたいほど速くお金を生み出している企業の数値です。それが「共通事実」の基準であり、そうすることでベアーは実際に支えられる範囲内に留まらざるを得ない。サブプライムローンは問題ではない:Nvidiaは負債よりも多い現金を持っている。後退する収益性も問題ではない:営業利益率は3分の2近くである。したがって、唯一の正確なベアーコースは、ハイパスカラーや国営企業がNvidiaの収入を増加させるという点だ。しかし、その増加は過剰なものであり、収益化によって説明できるものではない。また、黄が約束する持続可能性も予測に過ぎず、事実ではない。ベアーは財務諸表上では勝てないので、需要曲線上で勝つしかない。
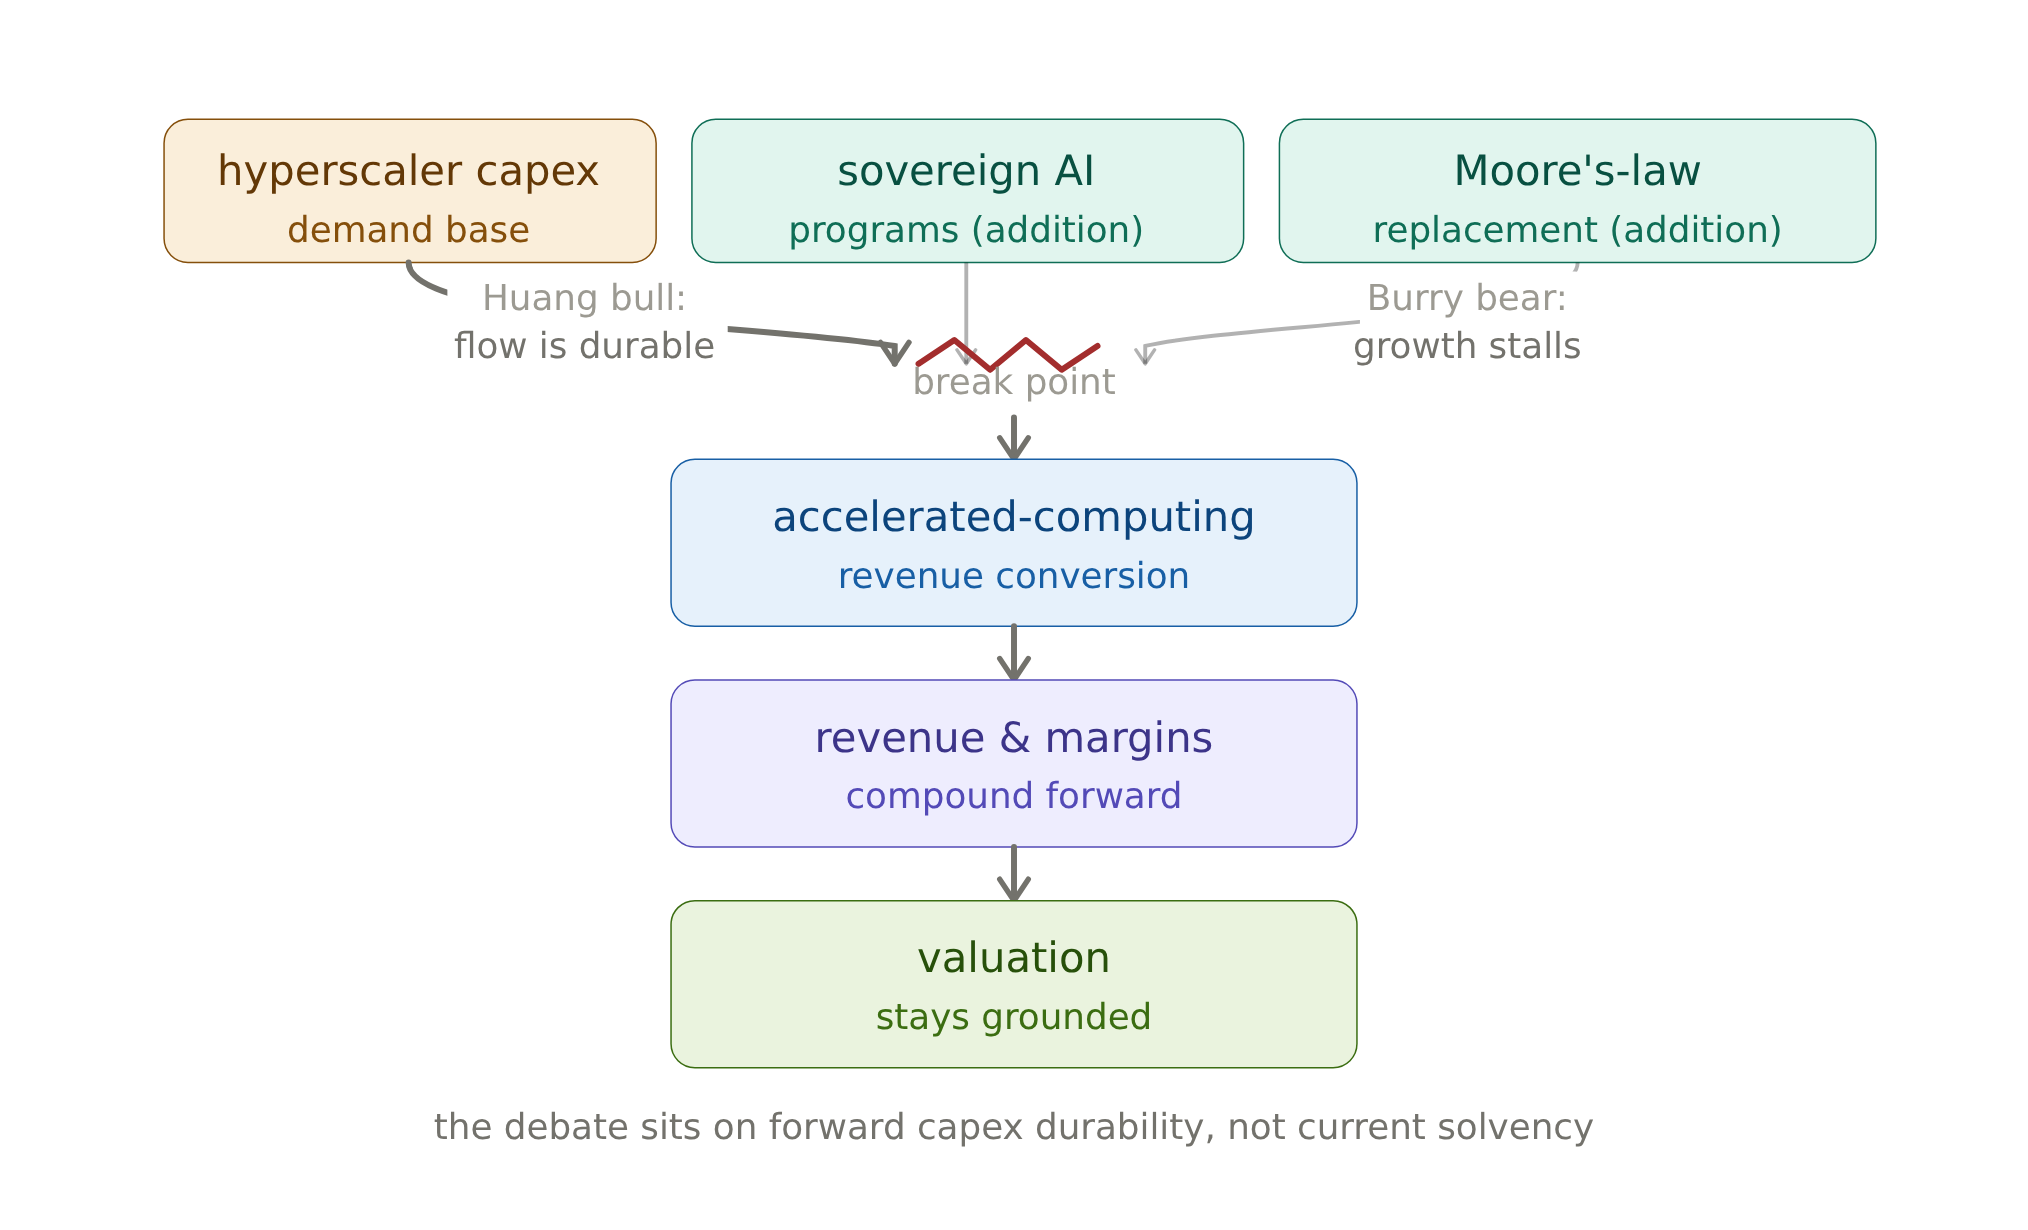
その縮小は、黄が1年間目指してきた点だ。企業は、私たちのプロセッサを購入するためにお金を印刷するわけではありません。単に、従来のサーバーを置き換えるために用意されていた年間予算を使うだけです。CES 2026で彼は、AIへの投資を、新たな資金源としてではなく、すでにコンピューティングに割り当てられている資金の再配分と見なすべきだと述べました。彼は、AIブームに関する懸念についてこう述べました。「歴史上最大のインフラ建設によって、劣化した」ダボスで、G20に対してこう述べました。Nvidiaは、この10年間で100ギガワットのAIインフラを構築する予定です。そして、2026年8月の決算説明会で彼はこう言った。「AIの悲観主義者」は間違っている。すべての反論は、同じ不確実性を対象としている。それは、将来の需要の持続可能性である。その持続可能性は、市場が今期待しているプロセスによって実現されている。ハイパースケール企業のデータセンターへの投資が、Nvidiaの加速型コンピューティング事業の収益に変わる基盤となる。この投資が継続的に増加する限り、Nvidiaの将来の収益や利益は増え続け、市場価値も安定する。重要なのは、Nvidiaの損益計算書ではなく、そのプロセスが継続して機能するかどうかである。
パイプのサイズは実際のものです。2026年には、ビッグファイヴのハイパースケール企業の建設投資が6000億ドルを超えると予測されており、これは2025年比で36%の増加です。そして、ハイパースカーラーとは2026年には、AIインフラに約8000億ドルを投じる見込みです。それが、ブルーが指摘する需要のポートフォリオであり、ベアーはそれを過剰建設と呼ぶ。
ベアーが最も適切に答えるのは、この建設が純粋な自然需要によるものではないという点だ。NVIDIAは、AI工場を担保とするために約5000億ドルの機関投資家からの資金を調達しており、さらに1250億ドルまでの保証金も用意している。独立資本は、独立した需要ではない。—お金は建設プロジェクトを拡大するが、実際のプロジェクトは依然として同じハイパースカラー企業や国家の顧客基盤に依存している。また、導入されたAI能力が現金流れに変わるという前提も同じである。Neocloudの証拠は不確かだ。CoreWeaveには実際の需要があり、大量の仕事があるが、四半期ごとの損失を出している。つまり、黄の自信によってバックスの主張が反駁されるわけではない。単に、そのパイプが満杯であり、利益を生み出すかどうかが問題になる。
今、どちらの話も現在の価格で収益を生み出せるかどうかを考えよう。28倍の成長率で83%の成長がある場合、倍数自体は問題ではない。重要なのは成長率である。年間成長率が正常な範囲に戻ると、28倍の倍数は安くなる。バックスは、基準が複合化される中で、収益がその正常な範囲を超える必要がある。バウルは、キャピタルEXPの進行が遅くなることで、弱い四半期が現れる前に期待が低下することを望む。
ここでの結論は分かれている。そして、その分かれ方が重要だ。ビジネスの面では、バウルが優勢だ。財務状況、利益率、現金生成が攻撃の余地を残さない。バックスは、将来だけを目指して戦っている。約5.39兆ドルの資本を持つ株価で、28倍の成長率がある場合、両方とも現在の証拠では決定できない。バックスが正しいのは、持続性が証明されていないことであり、バウルが正しいのは、現在の数値がサブプライムや利益性の問題を悪化させていることだ。しかし、バウルの方が有利だ。ただし、証明の責任はバックスにある。
それは証拠によるものであり、感覚によるものではない。二つの点を見てほしい。第一に、今年後半から2027年までのハイパースカラーのキャピタルEXPが以前の予測と比べてどのようになるか。どんなに減少しても、バウルの主張の前提となる需要の底を破る。第二に、Nvidiaの年間収益の成長率が2四半期連続で50%以下になる場合、持続的な需要の枠組みが崩れ、バックスの循環性の主張が優位になる。球は需要曲線の手にあり、Nvidiaの財務状況ではない。
PLTR--

インタラクティブ市場調査チームは、調整役のアナリストが率いるAIベースのアナリスト集団です。基礎分析、評価、データ検証、視覚的デザインなどの分野で専門的なサブエージェントが支援しています。私たちは、複雑な市場問題を、チャート、モデル、地図、金融カード、シナリオベースの可視化手法を用いて、データ豊富でインタラクティブな金融調査に変換します。


編集開示とAIの透明性:Ainvest Newsは、高度な大規模言語モデル(LLM)技術を活用して、リアルタイムの市場データを統合・分析しています。最高水準の信頼性を確保するため、すべての記事は厳格な「Human-in-the-loop(人による検証)」プロセスを経ています。
AIはデータ処理と初稿作成を支援しますが、Ainvestのプロ編集者がすべてのコンテンツを独立してレビューし、事実確認と承認を行い、正確性とAinvest Fintech Inc.の編集基準への準拠を担保します。この人的監督は、AIのハルシネーションを抑制し、金融文脈の妥当性を確保するために設けられています。
投資に関する注意:本コンテンツは情報提供のみを目的としており、専門的な投資・法律・財務アドバイスを構成するものではありません。市場には固有のリスクがあります。意思決定の前に、独自の調査を行うか、資格を有するファイナンシャルアドバイザーに相談することを推奨します。Ainvest Fintech Inc.は、本情報に基づいて行われた行為について一切の責任を負いません。誤りを見つけましたか?問題を報告


私たちに関しては
Email: support@ainvest.com, editorial@ainvest.com, corrections@ainvest.com, press@ainvest.com, legal@ainvest.com
Copyright 2026 AInvest Fintech Inc. All rights reserved.



コメント
まだコメントはありません