
有名な短期売り人は、Nvidiaの顧客に対する機械型融資を「エンロン風」と呼んでいます。報告された四半期のデータや、1270億ドルの前年度の自由現金流を見ると、真の問題は「誠実性」ではなかったことがわかります。
「ザ・ビッグ・ショート」の著者であるマイケル・バリーは、Nvidiaの社員です。彼は、ウォールストリートの機関が顧客のAI開発を資金提供する行為を、エンロン式の偽装行為と見なしています。つまり、報告される需要を増大させるための手段だというわけです。これを会計的誠実性の兆候として捉えれば、その判断は自動的に導き出されます。つまり、不正行為が横行している企業には、株式を保有したり、購入したりしないのです。ですから、まずその会社自身の声明を読むべきです。彼らの声明は、別の方向を指しているのです。
Nvidiaは、これまでで最も大きな利益を記録しました。9610億ドルの収入で、前年比106%の増加となりました。4四半期連続で成長が加速しました。データセンターだけでも890億ドルの売上があり、これは四半期全体の収益の約92セントに相当します。ジェンセン・ハウングの発言によると、「AIは転換点に達した。実用的な働きをしており、その成果物も有益で利益をもたらしている。今では、コンピューティングが収益源となっている」とのことです。トレンドグラフも同じことを示しています——12四半期、一方向での成長です。
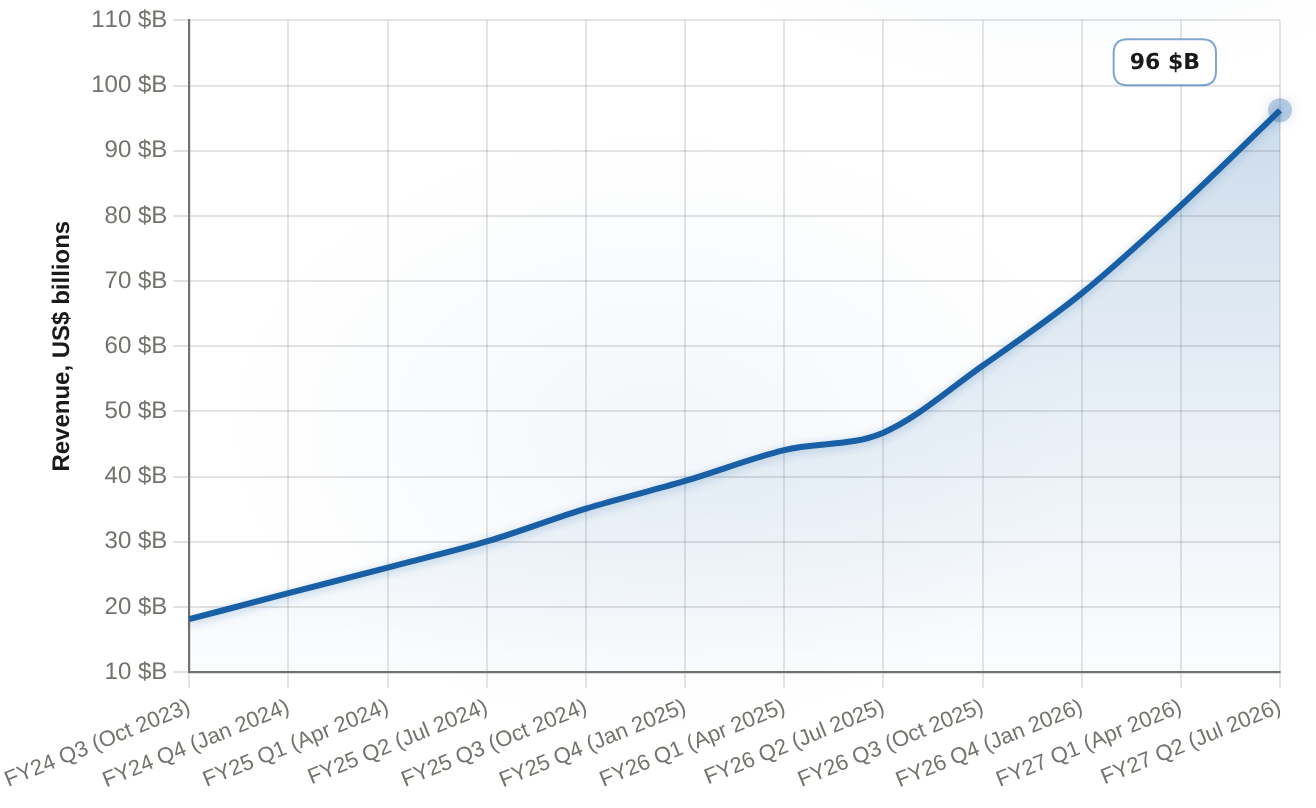
Nvidiaの四半期収入は、過去12四半期すべてで増加しており、FY24第3四半期の181.2億ドルからFY27第2四半期の962億ドルへと上昇し、最新の四半期では前年比106%の成長となりました。
| 期間 | 四半期ごとの総収入(十億ドル) |
|---|---|
| FY24第3四半期(2023年10月) | 18.12 |
| FY24第4四半期(2024年1月) | 22.1 |
| FY25 Q1(2024年4月) | 26.04 |
| FY25第2四半期(2024年7月) | 30.04 |
| FY25 Q3(2024年10月) | 35.08 |
| FY25 Q4(2025年1月) | 39.33 |
| FY26第1四半期(2025年4月) | 44.06 |
| FY26第2四半期(2025年7月) | 46.74 |
| FY26第3四半期(2025年10月) | 57 |
| FY26第4四半期(2026年1月) | 68.1 |
| FY27 Q1(2026年4月) | 81.6 |
| FY27第2四半期(2026年7月) | 96.2 |
利益性は規模に比例している。GAAPおよび非GAAPの総売上高の収益率はどちらも75%だった。非GAAPベースの1株あたり収益は2.22ドルで、市場の予測である2.09~2.10ドルを上回っている。GAAPベースの純利益は597億ドルだった。経営陣はその基準をさらに引き上げ、第3四半期の収入は約1080億ドルになると予測した。この見通しでは、中国からのデータセンター関連の収入はゼロとされているため、その数値は実際の地政学的制約を考慮した結果である。
インテグリティに関する非難を検証するための最初の基準は、現金の流れです。過去1年間のデータを見ると、運営キャッシュフローは1340億ドル増加し、自由キャッシュフローは1270億ドル増加しており、純現金は約660億ドルでした。では、バリー自身が指摘した点を明らかにしましょう。彼は次のように書いています。収益状況が非常に良く、損失が増えるにもかかわらず、フリーキャッシュフローはマイナスになっています。これは、チェーン内の顧客や金融機関に関するものであり、Nvidiaの声明ではありません。これを、それらの財務状況に関する主張として扱いましょう。そして、報告されたキャッシュフローがそれに反していると考えるべきです。これを、チェーン全体に関する主張として扱えば、議論の内容も全く変わります。それは構造的な問題であり、法的な分析ではありません。

ここが実際に双方が出会う場所です。同じエリアで、Nvidia株主に260億ドルの利益を還元した— そのうち200億ドルが自己買い戻しで行われ、残り約990億ドルはまだ承認されている。また、発表されたプラットフォームもある。アポロ、ブラックロック、ブラックスティーン、ブルックフィールド、ゴールドマン・サックス、KKR5000億ドル以上の第三者資本を動員し、自社の顧客のAI開発に投じることです。顧客の開発に資金を提供しながら、株主に資金を還元するというのは、損失を隠している企業の特徴ではありません。それは、購入者が引き続き商品を購入できるようにしている企業の特徴です。
それは、短い論文が対象とする構造そのものです。正直に見てみる価値があります。バリーの説明によると、Nvidiaは顧客に対して約25%の株式を取得し、自社チップの残存価値を保証し、顧客からの購入を私的融資手段を通じて処理します。つまり、エンドユーザーのAI収益が確定する前に、収益を計上するということです。重要な点は、これらの詳細はMoneywiseが伝えた彼の発言から得られたものであり、Nvidia自身の発表では「フロンティアAIラボへの投資」や「5000億ドル以上の資金を動員するプラットフォーム」についてのみ言及されています。株式の規模や残存価値に関する情報は、全く明らかにされていません。過度に大きすぎる数値は、単なる目安に過ぎず、実際の判断基準とはなりません。
Nvidia自身の報告によると、実際の状況は曖昧であり、すべての情報は損益計算書ではなく、連鎖の中で把握されるものです。大規模な購入に対する延長支払い条件の下で、平均して支払いが受けられるまでの期間は60日に上がりました。また、在庫も320億ドルに増加しました。現在、AI収益が確立されていない状態でクレジットで商品を購入する顧客たちの状況は、資金調達に関して懐疑的な人々が考える通りです。そして、そのような顧客が自分の負担を支払うことができるかどうかが重要です。決定的な証拠としては、資金調達プラットフォームの明確な条件、顧客の現金流れ、そしてその購入者が自分の負担を支払えるかどうかです。
そして、フレーミングの誤りが原因で価格が高くなる。8月30日時点のデータによると、市場価値は5.24兆ドルであり、株価は217.55ドルだった。その名前は、「打ち負かし、上昇させる」という意味から付けられたものだ。226ドルに達した持続的な売上を上げている企業がなくなった後も、その株価は今年の最高値である236.54ドルを下回っている。過去1年間の報告された利益に対する株価と純利益の比率を見ると、約27倍になっており、つまり1株あたり約8ドルの純利益に相当する。同じ供給元のデータを比較すると、AMDは118倍、Broadcomは60倍、Marvellは72倍となっている。Nvidiaは、AMDやBroadcom、Marvellよりも純利益が低いにもかかわらず、収益成長率は100%以上である。
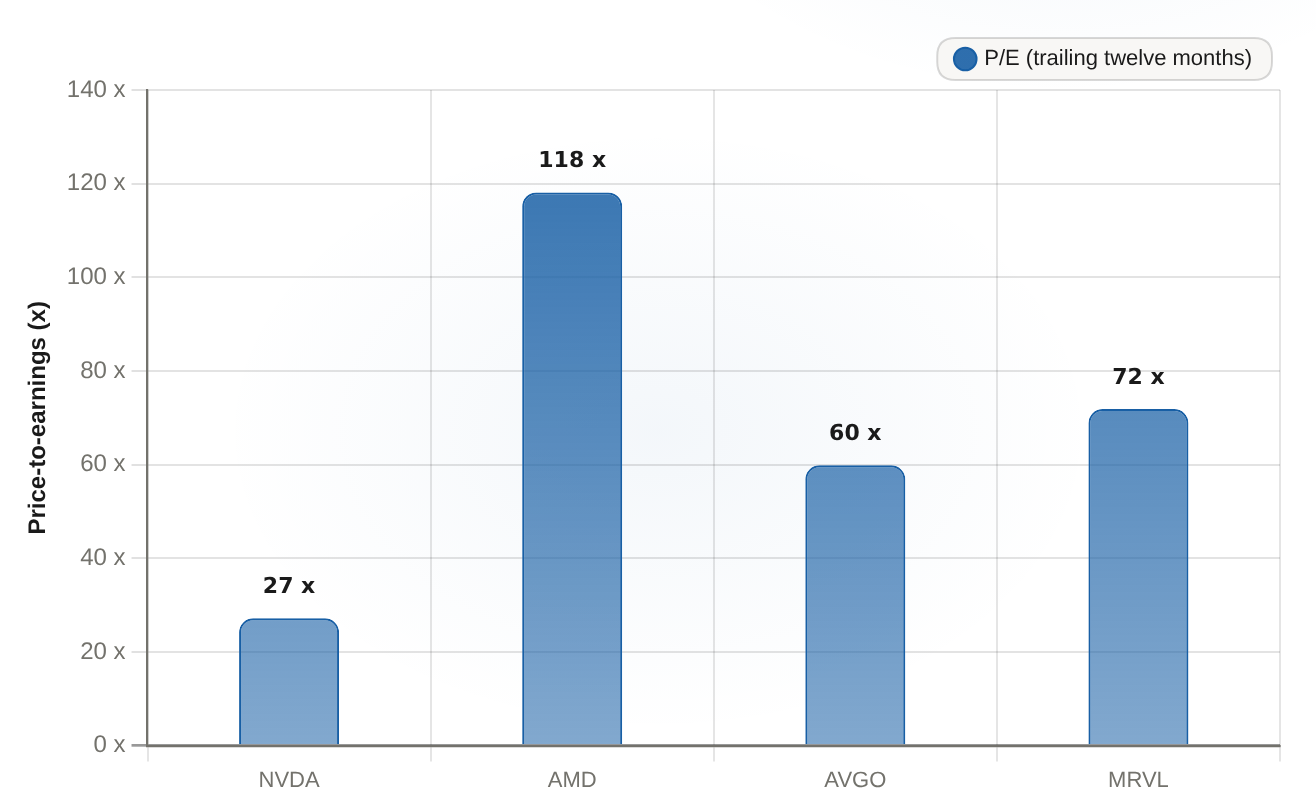
Nvidiaの株価は、連続して得られる収益を基準にした評価で、約27倍となっています。これはAMDの評価の約4分の1、Marvellの半分未満です。一方で、収益は年々100%以上増加しています。
| ティッカー | P/E(前12ヶ月の実績)(x) |
|---|---|
| NVDA | 27.18 |
| AMD | 118.13 |
| AVGO | 59.85 |
| MRVL | 71.86 |
ジム・クレイマーの反論――それはNvidiaは競争上の優位性を保持している。これが、その非難に対する主流の答えです。実際の議論は省略されています。問題は、Nvidiaのチップを大量に購入する企業が自らの資金でそれを賄っているのか、それとも資金調達によって事業が成り立っているのかということです。報告された財務諸表が明らかにしているのは、その問題のどちらの側に「誠実性」という概念が当てられるかということです。つまり、何も明らかになっていないのです。1270億ドルの自由現金流と75%の総利益率というデータからは、どんな不正行為も証明されません。持続可能性に関しては、明確な資金調達条件や顧客の現金流が重要な要素ですが、それは会計上の問題ではなく、構造や期待の観点から考えるべきものです。これら二つは別々に扱うべきです。なぜなら、それぞれ異なる行動を示すからです。財務諸表は最初の問題を解決しますが、二番目の問題はそのチェーン企業が解決するのです。








コメント
まだコメントはありません