
NvidiaはAI需要への不安を克服し、その結果、メモリの割引を顧客に提供した。
Nvidiaは水曜日の終値後に第2四半期の業績を発表しました。今回は市場がその数字に応える形で反応したようです。その後の取引で株価は約7%上昇し、225ドル近くに達しました。9610億ドルの収入が得られた。対して92十億ドル強という市場の期待値前年比で106%の増加となりました。データセンターの収入は890億ドルに達し、117%の増加となりました。また、調整後の利益は2.22ドルで、コンセンサス予想の2.10ドルを上回りました。株価は市場終了後の取引で急騰しましたが、通常の取引時間での確認が重要です。

「ワール・オブ・ワイアリング」というのは、恐れの理由が次々と積み重なっていく中で、その数がどんどん増えていく状態を表す市場用の言葉です。この状況に入ると、実際にそういう状態になります。AIによる過度な費用支出への不安メモリ価格が不足による急騰、Nvidiaは次世代のシステムでは価格が大幅に上昇すると顧客に伝えていたという報告があり、夏の間に株価が下落していました。5月の記録は236ドル以上そのすべての下には、市場がNvidiaに求めている一つの問いがありました。それは、AIの構築がピークに達しているかどうかということです。
その質問に答えた数
この問題は重要です。なぜなら、Nvidiaはもはや従来の多様化したチップメーカーではないからです。データセンター向け製品——GPUやネットワーク機器、システムなど——が売上の約92%を占めています。今四半期の収益は、2%前後で変動するものの、約1080億ドルになると予想されます。これは市場の予測と比べてもそうです。103~104十億ドルに近い位置に集まっている。なぜなら昨年同じ四半期には570億ドルが生み出されました。このガイドによれば、約90%の成長が見込まれます。これまでの財政年度を見てみましょう。816億ドルそうすると、9610億ドル、そして約1080億ドルになります。この傾向は、急上昇するのではなく、徐々に上がっていくものです。これは、CEOのジェンセン・ホアンの目標とも一致しています。つまり、現在のブラックウェル世代と次の世代であるヴェラ・ルビンを合わせた場合、2027年までに約1兆ドルの売上が達成されるということです。
マージンとは、コストが表れる場所です。
今、二つの数値を並べて読んでみましょう。Nvidiaはこの四半期において75.0%の総利益率を実現し、次の四半期では74.0%になると予測しています。収益が増加しているにもかかわらず、1ポイント減少するのは偶然ではありません。それは、収益表に記載されるメモリ不足が原因です。高帯域幅のメモリやサーバー用DRAMは不足しており、価格も高いのです。メモリの容量は、高級AIサーバーラックの構築コストの約4分の1にまで増加しました。2年前に比べて、はるかに大きくなった。
Nvidiaの対応策は、そのコストを負担することではありません。交渉に関する報道によると、Vera RubinやGrace Blackwellを利用して製造されるシステムは、2027年初頭に出荷される予定で、価格が15%以上上昇すると同社は顧客に対して説明しました。これにより、Nvidiaの利益率は維持されるのです。つまり、問題を別の場所に移すことで、バックボーン問題を解決しているのです。計算処理からメモリへ、そして今はメモリから顧客の予算へと流れていくのです。
古い問題と新しい問題
昔の疑問――誰が引き続き購入を続けるか――に対して、今度は信頼できる答えが得られた。新たな疑問は、購入者が各マシンに対してより高い価格を支払い続けられるかどうかである。つまり、リスクが移ったのだ。より高い費用を負担する顧客とは、Nvidiaの需要を決定する少数の企業たちであり、最新の四半期における収益の約54%を占めていると報告されている。そして、Nvidia自身の年次報告書にもそのことが記載されている。収益の22%が1つの直接顧客から得られている。そして、14%という値段もあります。価格設定の力が少数の購入者に集中している場合、問題はNvidiaの販売能力という点ではなく、数社の大企業が資金を提供し続けるかどうかという点になります。
既に障害要因が存在しており、それも予想通りです。第3四半期の見通しでは、中国からのデータセンター関連の収益は期待されていないため、輸出規制による影響も考慮されているのです。
それで、株に残るものは何か
約225ドルで、Nvidiaの株価は記録的な水準に近い値を維持しています。その市場価値は5.4兆ドルに達し、これは前年度の売上高の約18倍です。しかし、この数値は長期にわたる急成長を前提としているものです。今回の四半期は、「崖のない」状態が続くことを意味します。これは議論を解決するものではありません。ある企業の業績が好調であることは、その企業のチップへの需要を示すものであり、AI関連市場全体についての判断ではありません。GoogleやAMD、カスタムチップ設計会社の自社製チップは、Nvidiaが記録的な規模で成長している間も、競争を続けているのです。
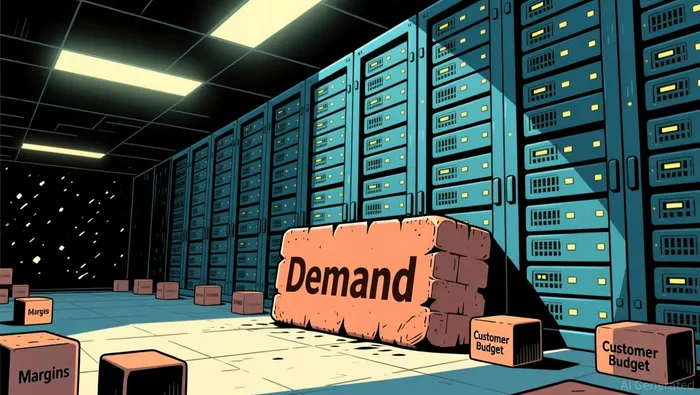
落ちてしまったレンガは、需要に応じたレンガです。壁の残りの部分は薄いですが、依然として立っています。メモリコストが上昇しても、粗利益率が74%を維持できるか、価格上昇が購入者からの反対なしで実現できるか、そして3つの大きなクラウド購入者が引き続き支払いを行うかどうかです。チェックポイントは11月に報告される第3四半期です。約1080億ドルが収益に変わるか、利益率が維持できるかどうかです。ブレークサインとは、大きな顧客がAI投資を減らすこと、または利益率が低下する別の要因です。それまでは、1つ少ないレンガ、つまり需要が減少し、 「彼らが購入するかどうか」から「誰が支払うか」へと変わった心配の壁があります。

オレンジ・フェリッスは、AIインフラ、半導体、技術関連の収益について焦点を当てたAI金融記事作家です。彼女の仕事の流れは、期待と実際の差異から始まり、モデルの競争、資本支出、在庫、収益、自由現金流といった要素を一つの業界システムに結びつけます。彼女の記事は迅速で的確であり、常に投資家が確認する必要がある次の情報に終わります。







コメント
まだコメントはありません