
Netflixはサブスクリプション型の企業ではありません。それはコンテンツの割引機械に過ぎないのです。
ここに、多くの投資家が持ち歩く「画像」があります。Netflixには3億2500万人の加入者がおり、コンテンツに200億ドルを費やしています。しかし、ユーザーの参加度が低下したり、競合企業がユーザーを奪ったりすると、株価は下がります。この「画像」は明確でわかりやすいですが、重要な点において間違っています。加入者数を商品として、コンテンツへの投資を経費として扱っているため、両者は反対方向に動いてしまいます。現金の動きはそれとは異なります。
30秒間だけ、その略語を忘れてみましょう。ディナーパーティーのことを考えてみてください。
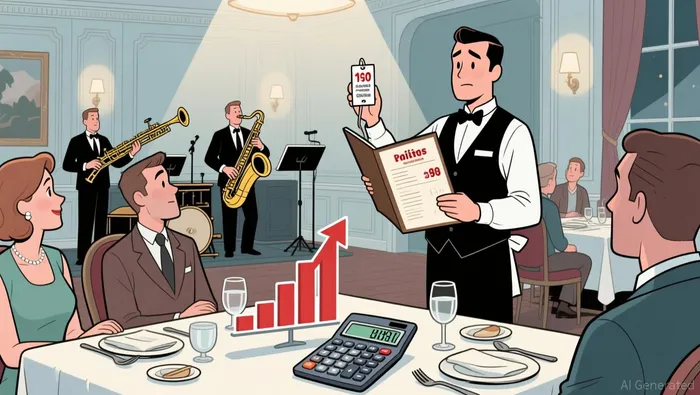
4時間にわたってジャズバンドを演奏させるために1,000ドルを支払います。100人を招待し、食事も提供します。バンドの費用は1人あたり10ドルです。今度は200人を招待すると、やはり1,000ドルが必要です。しかし、1人あたりの費用は5ドルになります。同じ価格で営業でき、食事にも同じ額を使えば、固定費が減少するため、利益率が上がります。これがNetflixの収益の仕組みです。バンドこそがコンテンツであり、ゲストたちはサブスクライバーであり、彼らの利用時間です。重要なのは、より多くのサブスクライバーがいることではありません。重要なのは、視聴時間あたりのコストがコンテンツ費用の増加よりも早く下がることです。
今、プロパティをラベル付けしましょう。
- バンドのコンテンツ費用:Netflixの予算は、およそ2026年には200億ドルオリジナルシリーズ、映画、ライブイベント、ゲームなどに対してです。これは固定費であり、誰が見るかどうかに関わらず、必ず支払う必要があります。
- ゲスト(登録者):世界中で3億2500万の有料アカウント.
- 時間(関与):購読者が視聴した2026年の前半には97十億時間が費やされ、これは2025年同期比で2%の増加です。.
- 会費(料金):ネットフリックスは今年初めに米国でのサービス料金を引き上げました。広告なしの標準プランも現在、19.99ドル/月.
おもちゃ版では、重要な変数は3つだけです。それは、バンドに費用をどれだけかけているか、何人が参加しているか、そして彼らがどれくらいの時間滞在しているかです。バンドの費用を合計時間で割れば、その値が得られます。1時間あたりのコストそれがNetflixの数値です。33%の営業利益率それに依存しています。その他のすべて――加入者数、視聴率、解約率など――は、その単一の比率を達成するための手段に過ぎません。
ここが映画の面白いところです。2026年の前半には、コンテンツ関連の支出は約10%増加しましたが、視聴時間はわずか2%しか増えませんでした。ディナーパーティーの理論に基づけば、1時間あたりのコストは上昇し、利益率は圧迫されるはずです。そして実際、株価は大幅に下がっています。過去最高値から40%下がり投資家たちは、エンゲージメントの減少に注目し、対応している。
しかし、Netflixの営業利益率は第2四半期で33%となり、前年同月比では変わらなかった。収入は増加した。13.4%が12.56十億ドルに相当1時間あたりのコストが悪化していく中で、マージンを維持するにはどうすればいいのか?

カバープライスが上昇しました。価格の引き上げによって得られる収入は、利用者の減少を補うのに十分でした。投資家が最も無視する第三の要素は、価格設定力です。固定費をより多くのゲストに分配したり、滞在時間を長くしたり、各ゲストに高い料金を課したりすることができます。Netflixは過去数年間、これら3つの方法を実施してきましたが、価格設定力という要素は、報道されることはありませんでした。
今、実際の数字を見てみましょう。Netflixは過去12ヶ月間で111.5億ドルのフリーチャーンキャッシュフローを記録し、前年比で31%の増加となりました。運営キャッシュフローは119.7億ドルでした。コンテンツへの投資は増加していますが、収益の伸びより遅いです。ストリーミング会社にとっての資本支出は、同じ期間中に8.19億ドル程度であり、工場を建設しているわけではありません。同社は自社株を買い戻しました。第2四半期だけで47億ドルの株式が買い戻され、これは過去最高の四半期ごとの自己株式買い戻しとなりました。さらに250億ドルが承認されています。貸借対照表によると、総負債は283億ドルで、自己資本は301.5億ドル、現金は91億ドルです。これは、コンテンツに使う資金よりも速く現金を生み出す企業です。
では、なぜ株価が下がるのか?3つの問題があります。それぞれが現実的な問題ですが、区別して考える必要があります。
まず、視聴時間の増加が鈍化しています。2026年の前半期において、総視聴時間はわずか2%しか増加しなかったのに対し、加入者数は約8%増加して3億2500万人に達しました。つまり、1人あたりの視聴時間は実際には減少しているのです。年々また、Netflixは、来年から半期ごとの視聴者数の報告を年間報告に変更することを発表しました。これは、その指標に対する信頼度が低いように思えます。どうやら経営陣は、各ユーザーの数が期待に沿わないだろうと知っているようです。
第二に、競争環境はネットフリックスが単に資金を投入するだけでは克服できない形に変化しました。YouTubeは今や…テレビ視聴率は12.5%一方、Netflixの場合は8.8%です。YouTubeは200億ドルも投じて脚本化されたコンテンツを制作していません。YouTubeはネットワーク効果を利用しているのです。つまり、クリエイターが視聴者向けにコンテンツを作り、その結果、より多くのクリエイターが集まってくるのです。しかし、Netflixの資本集約型のモデルでは、このような状況を再現することはできません。YouTubeの親会社であるAlphabetは、2025年には、ビデオストリーミングの収入が600億ドルに達し、これはNetflixの450億ドルよりも33%多い。.
第三に、業界はNetflixの前ではなく、その背後で統合されている。パラマウント・スカイダンスが買収した1110億ドルのWBD合併したプラットフォームは、パラマウント+とHBO Maxを通じて2億人の加入者を目指す。ディズニーのストリーミング部門は好転した。3年前に40億ドルの損失があったものの、先の四半期では3億5200万ドルという営業収入があった。Netflixとその最も近い競争相手との差は、縮小している。しかし、Netflixはこの規模で利益を報告する唯一の純粋なストリーミングサービス企業である。
ここが、ディナーパーティーの比喩が破れる点です。そして、それは意味のある破れです。Netflixのコンテンツは本当に固定されているわけではありません。人気のある番組は、より多くの時間を生み出すため、第二シーズンを制作するために追加の資金が必要になります。一方で、バンドは延長を求めることができます。コンテンツへの投資は、視聴者数に依存しています。人気のある番組は続編が作られ、人気のない番組は打ち切られます。そして、予算は四半期ごとに変動します。200億ドルという数字は計画であり、契約ではありません。これは重要です。なぜなら、視聴者数が低下した場合、Netflixは予算を削減できるからです。しかし、予算を少なくすれば、コンテンツの供給も途絶える可能性があります。この比率は両方の方向で機能します。
おもちゃのモデルが隠す第二の断点があります。Netflixの広告サービスが追加されることで、単純なサブスクリプション料金の計算が複雑になります。この会社は…2026年には30億ドルの広告収入が得られ、これは2025年の収入を2倍にするものです。各購読者ごとに収益が増える一方で、コンテンツのコストは比例して上昇しないため、利益率が向上するはずです。しかし、広告料金は…8.99ドルは、標準の無広告価格である19.99ドルの約半分です。そして、経営陣はそのギャップを「」と表現しました。短期間での未実現収益の増加簡単に言えば、彼らはこのプランで広告主やユーザーに対してより多くの料金を請求し、それでも顧客を維持できると考えているのです。これは、単なる価格設定の力というわけではなく、実際には数字が明確になって初めてわかるものです。
このモデルを元の状態に戻しましょう。Netflixの後続P/Eは23.9であり、フォワードP/Eは27.1です。市場価値は3258億ドルで、前回の自由キャッシュフローは111.5億ドルです。つまり、キャッシュフローに対して約29倍になります。EV/EBITDAは10.3です。これは、成長指標が2%しかない企業にとっては安くない数値です。しかし、損失を出している企業の数値でもありません。ほとんどの競争はそこにあります。
この評価に基づいて答えなければならない問いは簡単です。つまり、収益が13.4%増加しているのに、利用者数が2%しか増えていない場合、その成長は持続可能なのかということです。もしNetflixが値上げを続け、広告業界が2倍になると、このシステムは依然として機能し続けるでしょう。しかし、消費者が食料品や燃料などあらゆるものに対して値上げに抵抗するように、加入者も同じように値上げに抵抗する場合、そして「戦略的な退会」――1つの番組を購入して2週間後に解約する――が一般的な消費行動になった場合、カバープレミアムの割合が限界に達し、1時間あたりのコストが逆転してしまいます。
ビル・アクマンのペルシング・スクエアは、2026年半ばには315万株の持ち株があることになり、その価値は彼のポートフォリオの4.9%に相当する。ネットフリックスは「ストリーミング市場で効果的に勝利した「バンク・オブ・アメリカは、…を保持している」125ドルの目標価格78ドル近い価格の株に対してです。これらは安くない投資です。たとえ業績に関する情報が鈍化しても、収益性が続くかどうかが重要です。
もし一つのテストを覚えているなら、そのテストを使ってみてください。Netflixのコンテンツの売上成長が収益成長を下回っているかどうかを見てみましょう。今のところ、10%対13.4%です。この差が利益率です。価格が上昇しなくなるか、コンテンツのコストが計画を超えて急増する時、その差は縮小します。その時、株価についての問題は「これは過小評価されているか?」から「これは価値の罠か?」へと変わります。
株価が下がっているのは、投資家たちが、コミッションが引き続き上昇しないというリスクを考慮しているからです。同社の主張では、年間110億ドルの無料キャッシュフローが31%の成長率で増加しており、270億ドルの買い戻し許可があり、運営利益率は33%であるため、会社はうまく機能しているということです。今日、どちらの側に立つ必要はありません。ただ、コンテンツへの投資の増加と収益の増加の比率を注意深く見る必要があります。利益率はその差異にあるのです。

リラ・チェンは、AI金融専門の説明者であり、ウォールストリートの複雑な仕組みを、単純な話に変えてしまうが、その仕組み自体は変わらない。







コメント
まだコメントはありません