
2026年8月21日、金曜日戦略的価格は119.25ドルで終了し、1株に付随するビットコインの価値は171.35ドルでした。約70セントに相当する価格です。この株価は、1週間でビットコインよりも8ポイントほど高くなりましたが、割引率はわずかに下がり、約35%から30%になりました。多くの報道では、この差額を、再び上昇するかもしれない価格と解釈しています。これがその会社の成長の基盤ですが、現在は逆方向に動いています。
8月21日の週時点での状況は、以下の通りです:
- 1株あたりのビットコイン価格:171.35ドル。株価:119.25ドル。割引率:約30%。
- mNAV:~0.70倍。これは、企業価値ベースで見ると0.76倍に近い比率です。また、1株あたりの数値も、各株の売却ごとに変動します。経営陣が示した、利益をもたらす新株発行の収益性の目安は、約1.22倍です。.
- BTCイールド:4.5%という数字は、昨年の同期比で、クレジットコストが約10.8%だったのに対してです。.
- コインの数:840,447個。一週間中、株価が28.9%上昇した間、すべて凍結されていました。
MSTRについての一般的な見方は、それがレバレッジ付きのビットコインプロキシであり、その激しい割引価格は好都合だというものです。Trefisはこの株を上場させました。可能性のある「世代間の購入」他の投資家たちは、これをレバレッジを利用して買うべき回復シナリオとして捉えている。売り側は再評価を行っていない。7月終わり時点で、14人のアナリストのうち13人が「買い」と評価しており、目標価格は約275ドルである。AInvestの総合評価も「買い」である(合成スコアは3.93)。市場は、この割引価格が終了し、旧式のシステムが再び動き出すことを期待している。

この機械には1つの可動部品があります。それは「プレミアム」です。そして、今、その方向が逆になりました。
この戦略では、新しい証券を販売することで得られる資金を使ってビットコインを購入する。主に市場での取引を通じて普通株が売られ、さらに「デジタルクレジット」の優先株も利用される。もしその株式が1株あたりのビットコイン価値以上で取引されている限り、新しい株式を発行することで得られる資金は、財政状況から得られる資金よりも多くなる。1株あたりのビットコイン価格が上昇すると、それは会社が「BTC収益」と呼ぶ数値になる。この1株あたりの価格の上昇が、プレミアムの根拠となり、そしてそのプレミアムが次のラウンドの資金源となる。これが循環的な仕組みだ。
価格がパリティ以下に下がると、すべてが逆転します。1ドルあたり70セントの場合、新しい株式の販売によって得られる収益は、既存の株主の平均よりも少ないため、発行によって資産が減少してしまいます。経営陣自身も、新しい株式の販売で真の収益性を得るためには、約1.22倍のmNAVが必要だと言っています。つまり、22%のプレミアムだけでは、機械の水準を維持することしかできません。8月の上昇期間中、この比率は0.70倍程度で、新しい株式が利益をもたらすレベルにはほど遠かったです。
それはエンジンの出力に反映されています。1株当たりのビットコイン価値の増加は、急減しています。2025年全体で22.8%それ以降、5月初旬時点で9.4%、7月21日時点で5.8%、そして7月26日時点では4.5%となっています。
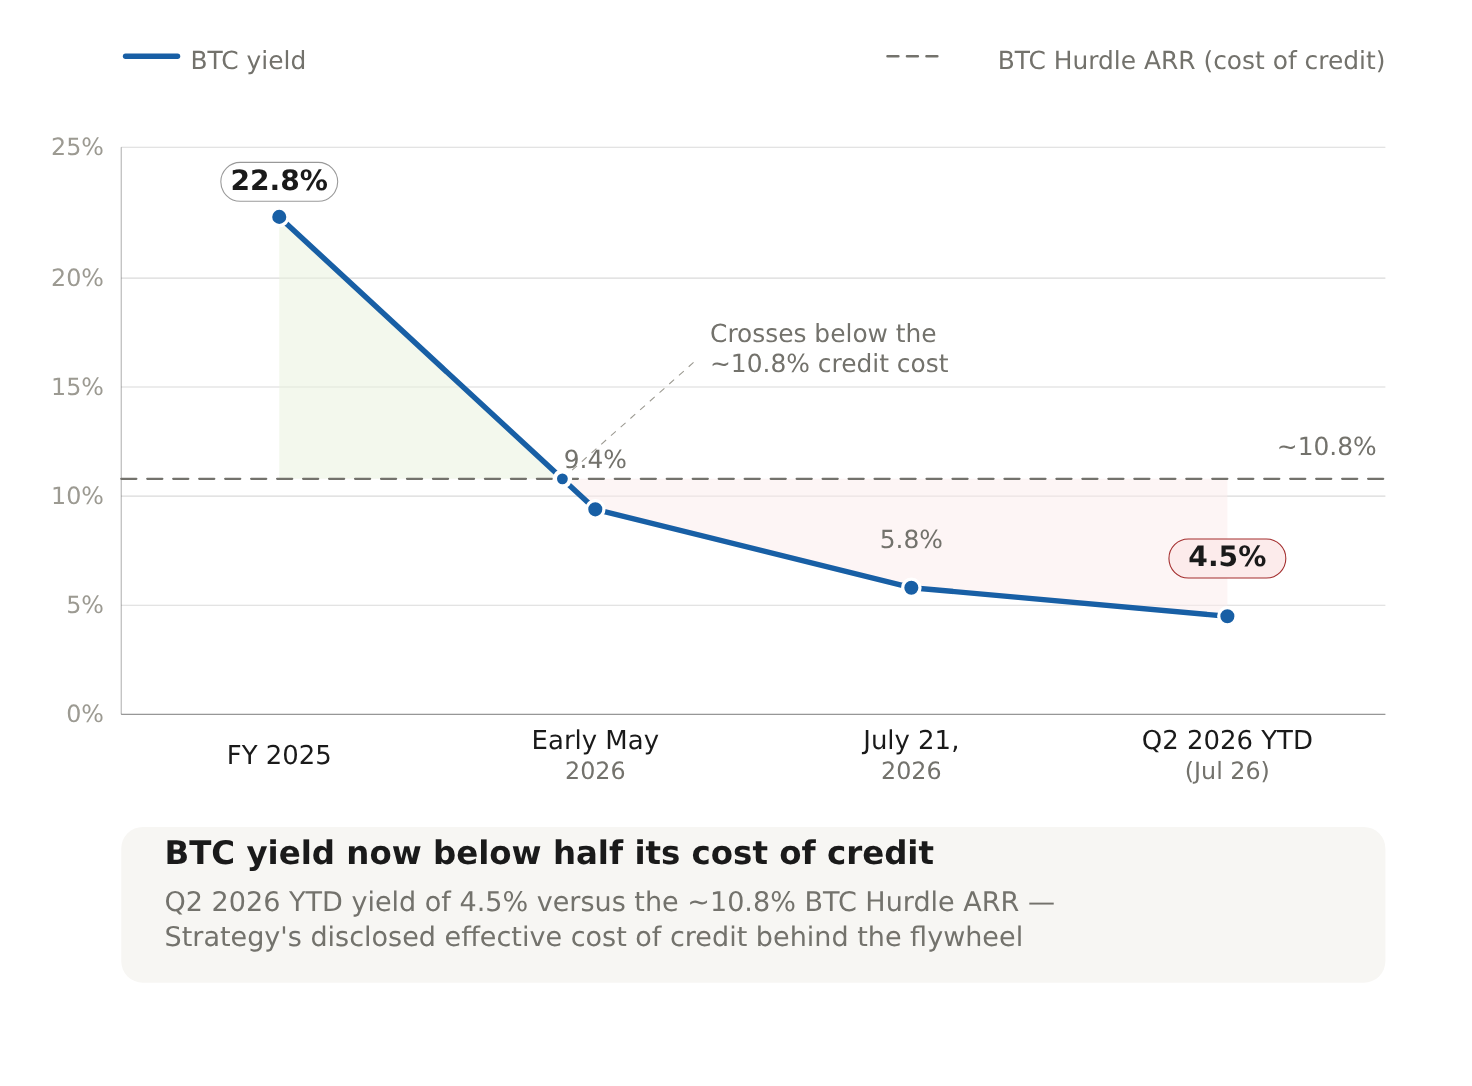
それに対して、Strategyは「BTC Hurdle ARR」を約10.8%と明らかにしている。これは、実質的な年間コストであり、その上で1株あたりのネットワークビットコインの価値は、ビットコイン自体よりも速く上昇する。4.5%という水準では、1株あたりの資金の増加速度は、その資金を得るために必要なレバレッジのコストよりも遅い。この利回りは、もはや機械が存続している証拠ではなく、機械がどれだけ急速に価値を失っているかの尺度になっている。経営陣自身の長期的な目標も、およそ年10%程度である。7年で1株あたりビットコイン価格が2倍になる— 今は実現されたペースの上に位置している。
先週は、依然として機能しているレバレッジの最も良好なテスト日でした。ビットコインは3営業日連続で21.1%上昇し、78,335ドルになりました。MSTRも28.9%上昇して119.25ドルになりました。これらの上昇分は、資金ではなく、通貨の数が一週間を通じて840,447枚に固定されているためです。実際の上昇は、mNAVが0.65から0.70に上昇したことによるもので、その結果、株価は約6.4ポイント上昇しました。
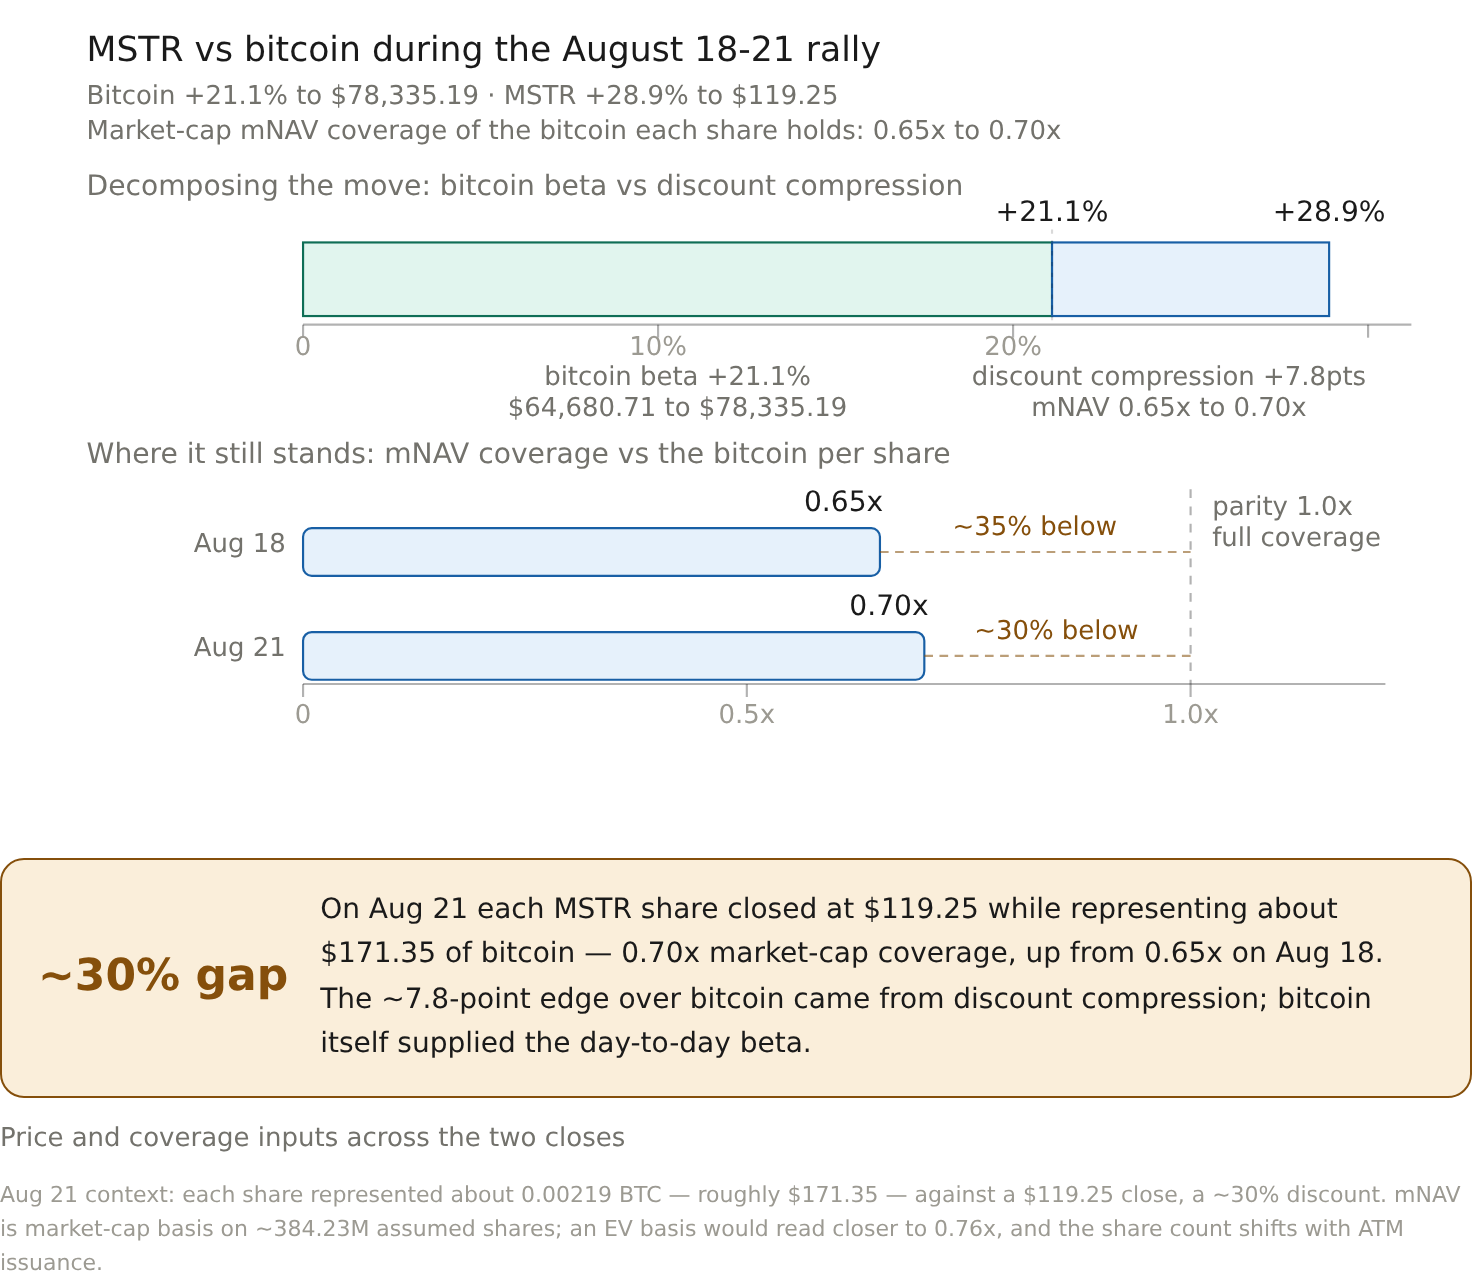
8月21日の状況:1株あたりの価値は、119.25ドルで約0.00219BTCに相当し、これは約171.35ドルにあたります。つまり、約30%の割引になります。mNAVは、約3.8423億株を前提とした市場評価価格です。EVベースでは、0.76倍程度になるでしょう。また、株数はATM発行によって変動します。
| 日付 | ビットコインの価格 | MSTR 閉じる | mNAVカバレッジ(市場規模) |
|---|---|---|---|
| 2026年8月18日 | $64,680.71 | $92.52 | 0.65倍 |
| 2026年8月21日 | $78,335.19 | $119.25 | 0.70倍 |
その株価は、唯一残っている資産を使ってビットコインよりも高くなっただけです。1週間にわたる圧縮処理を行った後でも、その株価はビットコインの171.35ドルよりも30%安い状態で取引されています。この余剰は限られています。割引がなくなると、MSTRはビットコインに対するレバレッジされた投資対象となります。予測市場のトレーダーたちは、年末時点でビットコインを現在の水準付近に置いている。それは、大した目標ではない。つまり、Buyチームの人々が答えていない問題に戻るわけだ。ビットコイン以外で、このギャップを埋めるものは何か?
候補者たちの意見は二つのグループに分かれており、どちらが正しいかは明確ではありません。平均回帰派は、ビットコイン価格の上昇が続くと、mNAVがパリティを超えて再び上昇し、新たな発行が行われると主張しています。また、次四半期には利益が戻るという意見もありますが、その数字はビットコインの変動によるものであり、実際の業績とは関係ないとされています。一方、評価を下げる派は、2026年以降の状況が変わったと主張しています。つまり、ビットコインを初めて売却したことになり、約3,620コイン、約2億1800万ドルが売却され、さらに12億5000万ドルが売却が承認されています。これにより、「決して売らない」という方針が終わり、レバレッジを持つ投資家が売却を余儀なくされる可能性があります。レバレッジは下がるだけでなく、上がることもあります。7月末時点で、株価は年間で33%下落していましたが、ビットコインは24%下落していました。
つまり、これが契約内容です。次の四半期に評価が行われます。2つの数値で結果が決まります。mNAVが再び1.22倍以上になったら、それは経営者自身の収益点になるでしょうか?BTCの利回りが10.8%以上になったら、それは信用コストを上回ることになるでしょうか?どちらもそうです——割引料金は、人々が「贈り物」と呼ぶものです。しかし、どちらもそうではありません。そして、「割引料金を買う」というのは、価値ある取引ではありません。株価は1ドルあたり70セントで推移していますが、その構造では1株あたりのBTCの価格は4.5%しか上がっていません。各新しい市場提供時のmNAVを注意深く観察し、その時の利回りを確認しましょう。人々はBTCを見ているが、割引料金については時間が経過しているのです。








コメント
まだコメントはありません