
価格設定は見出しではなく、一連のものだった
すでに今年初めに240%以上上昇している株価が、1日あたり約4%上昇したというのは、ある要因が市場に影響を与え、市場がそれを追いかけたということです。この解釈は便利ですが、実際の動機を正しく把握していないのです。Ainvestの市場データによると、マイクロンの木曜日の取引では、1週間にわたる再評価の結果であり、単一のニュースによる反応ではありません。株価は937.11ドルから974.33ドルへ3.97%上昇しました。市場コスメティクスは約1.1兆ドルに達し、今年初めからの上昇率は約241%です。これほど大きな株価の変動は、単なる出来事ではなく、再評価の結果です。 この再評価は1週間にわたって続いていました。NewStreet Researchは8月17日にマイクロンを「買う」レーティングに引き上げました。1,250ドルの目標価格以前の目標価格470ドルから上昇した。バンク・オブ・アメリカは1,550ドルの目標価格で「買い」と再確認し、ミクロンが…と主張している。2026年まで、そして2027年の前半期まで完売状態です。その週にBofAは、SanDiskの強さをマイクロンにとって好意的なサインとして捉えました。その結果、マイクロンは8月18日には1,011.75ドルで取引が終了し、2021年10月以降初めて1,000ドル以上の価格を維持しました。その後、900ドル台まで下がりましたが、木曜日には再び上昇しました。8月20日のどのニュースでも、この動きを説明することはできません。市場データによると、全体的に良好な状況だったようです。結果が主張を裏付ける
再評価は、投資家が確認できる結果に基づくものです。マイクロンは、5月28日終了の第3四半期の2026年の業績を記録的な水準で発表しました。売上高は…410.6億ドル前年比で73.8%の上昇、また前年よりは346%の上昇となりました。非GAAPベースの1株当たり利益は25.11ドルであり、非GAAPベースの売上総利益率は84.9%に達しました。第4四半期の予測値は以下の通りです:収益は500億ドル近く、非GAAPベースの1株当たり利益は31ドル近く、売上総利益率は約86%です。経営陣は、既に記録的な水準にあるこの数字をさらに向上させることを目指しています。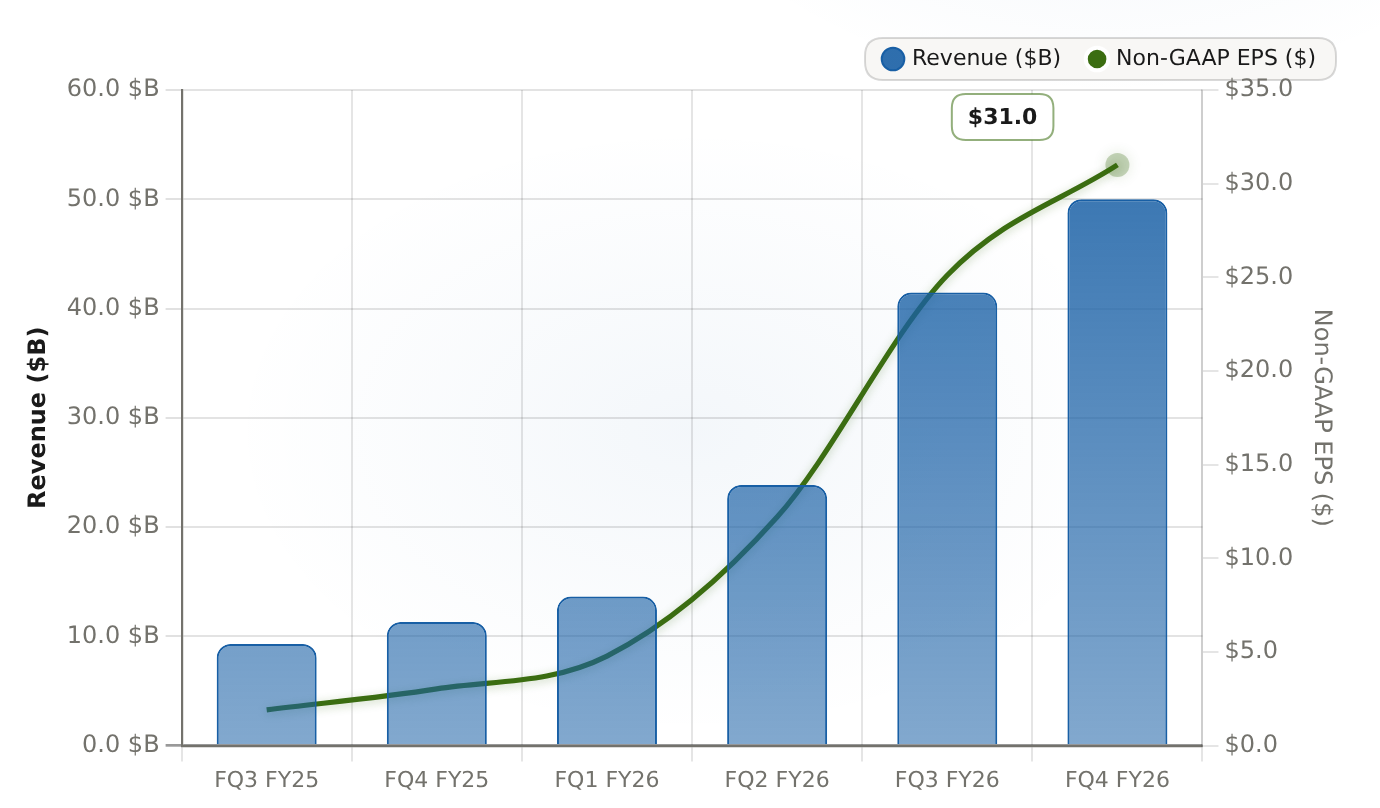
ミクロンの収益は、2025年度第3四半期から2026年度第3四半期にかけて4倍以上に増加しました(93億ドルから415億ドル)。また、非GAAP EPSも1.91から25.11に上昇しました。2026年度第4四半期の予測では、これらの数値がさらに記録的な水準に達するとされています。
| 四分の一 | 収入($B) | 非GAAP EPS($) |
|---|---|---|
| FQ3 FY25 | 9.3 | 1.91 |
| FQ4 FY25 | 11.315 | 3.03 |
| FQ1 FY26 | 13.643 | 4.78 |
| FQ2 FY26 | 23.86 | 12.2 |
| FQ3 FY26 | 41.46 | 25.11 |
| FQ4 FY26 | 50 | 31 |
HBMは商品市場を圧迫している
価格メカニズムは供給側のものであり、NVIDIAの加速化された製品開発プロセスから始まります。各AIプラットフォームでは、前のものよりも多くのHBMが使用されています。BlackwellからRubin、Rubin Ultra、Feynmanに至るまでの年間の流れにより、メモリメーカーは…重複する資格要件と投資サイクル以前のノードの資本が回復される前に、ウェーハや高度なパッケージングの能力がHBMに割り当てられる。これは、PCや携帯電話、自動車向けの従来のDRAMからのものであり、このような割り当ての制限が契約価格を押し上げているのだ。ボトルネック自体も、ウェーハ製造から高度なパッケージング、そして電力供給へと移行していく。そして、価格の力は、その制約がある場所にあるのだ。2027年まで売り切れ状態で、今は同じ価格で販売されています。
投資の計算に変化をもたらすのは、その希少性が高まっている割合が減少していることです。マイクロンは、自社の戦略的顧客契約を「結果の持続性と予測可能性を大幅に向上させる」ものとして説明しています。また、主要顧客からの需要が記録的であり、HBM4の出荷量も多いと述べています。これは、バンク・オブ・アメリカが使用する「売り切れ」という表現を使っていない点です。ニュースストリートによると、2030年までにDRAMの約20%、NANDの約3分の1に及ぶ16件の長期契約があり、最低価格でも粗利益率は過去の最高水準を維持しています。バンク・オブ・アメリカの「売り切れ」という表現は、2027年の前半までの契約を意味しています。
シェアマップと規律テスト
構造的な部分には、シェア要素も存在します。8月初旬のGuruFocusおよびYahooのデータによると、世界のDRAM市場においてサムスンが約39%、SKハイニックスが26%を占めています。ミクロンは25%で、前四半期の22%から上昇した。また、中国のCXMT社は7%近いシェアを占めています。マイクロンは、DRAMが収益のほぼ80%を占める市場において、2位に迫る位置にあります。HBMに関しては、業界構造は単一方向性です。SKハイニックスがリードしており、2026年初頭までのHBMの収益はHBM3EやHBM4から得られるものですが、HBM4の出荷は同年の後半になるでしょう。2026年6月5日、3社のメモリ製造企業がVera Rubin HBM4に関してNVIDIAの認証を取得した。また、マイクロンは36ギガバイト、高さ12ミクロンのHBM4を大量に出荷しています。 このディスципルテストは、2つの大手サプライヤーで実施されています。現在の状況は、高価格による市場の過剰供給という歴史的な状況ではなく、供給不足が主因です。この供給不足が、再評価の根拠となっています。マイクロン自身も準備が整っています:1ガンマ仕様のサンプルが主要なサーバーメーカーに送られており、1ガンマLPDDR5Xも大量生産が進行中です。そして、1ガンマ仕様のHBM4Eは、2027年には量産が開始される予定です。論文の前提を覆すもの
「悪い状況」とは、現在の粗利益率ではありません。それは、成長の速度が遅くなるということです。次の2~4四半期において、6つの条件が達成されなければ、取引は破綻してしまいます。- 契約価格の動きが続いている。TrendForceが第3四半期の増加を抑制する理由は、消費者の購買力の低下です。もしPCや携帯電話の生産量が減少したり、供給業者が過剰な生産を行ったりすると、四半期ごとの減少が加速し、粗利益率は価格契約で補うことができないほど急速に低下します。
- 同業者向けのHBMランプや資格証明書。サムスン、SKハイニックス、マイクロンは一緒に認証を受けました。最もクリーンな実行をする企業が勝者となります。HBM4の性能が悪くなると、その利益は他の競合企業に渡ることになります。
- NANDは過剰供給の問題になってしまう。NANDの10~15%の前年比増加予測は、市場が落ち着いている状況を意味しています。また、NANDの過剰供給が起こると、DRAMが安定しているとしても、全体のマージンが低下するでしょう。
- AIの需要が揺れている。この一連の仕組みは、NVIDIAの仕様に基づいて構築されています。プラットフォームの遅延や停止が起こると、割り当て圧力が減少し、従来のDRAMの価格が下がるのです。
- CXMTと1ガンマ、HBM4Eが戦う。CXMTは、DRAMのシェアの1%未満から約7%にまで上昇しました。HBMウェーハ供給の割合も、2025年時点で約1%から2028年には12%に増加すると予想されます。1ガンマ技術はマイクロンの強みですが、より安価な競合企業の登場により、その優位性が損なわれています。
- 米中間の供給問題、方向性や二次的な要因。政府がAppleがCXMTやYMTCからメモリを調達することに反対していると報じられている。また、Micronは米国に本社を置く代替供給業者として位置づけられている。2035年までにアメリカへの投資に2500億ドル以上が投じられる公式な確認はありません。そのため、このクッションは実在するものですが、確認されていないものと扱うべきです。








コメント
まだコメントはありません