
メタの株価は、52週間の高値から約23%下がっています。ここで注意すべき点は、その値下がりを引き起こした四半期において、同社の広告事業は予想以上に順調に運営されていたということです。第2四半期における広告による収益は593.6億ドルでした。メタの合計収益が60.80十億ドルの中で、97.6%がこれに含まれる。前年比で27%増加し、インプレッション数は14%増加し、広告の価格も12%高くなった。この価格は9%から12%の範囲を上回っている。予測市場はそうしたことを予想していた。.
では、なぜ株価が急落したのか?それは、これが資金流れに関する問題であり、需要に関する問題ではないからです。メタを割引価格で購入するかどうかを決める際には、この二つの点を区別することが重要です。
売り落ちの局面:広告ではなく、現金に関して一連の下落が続いた。
触媒となるのは、Q2の印刷業務そのものでした。メタの1株あたり6.18ドルの利益は、平均的な7.18ドルより約14%低かったです。6連続の打点を記録するその後、株価は6.63%下落し、今年に入ってからは約11%下がりました。
しかし、実際に動いたのは何かを見てみましょう。すべての投資家が気にする数値は、自由キャッシュフローです。今四半期では7億8400万ドルで、前年同期の85.5億ドルから91%減少した。それが、一言で言えば「悪い状況」です。そして、それは広告に関する問題ではなく、支出に関する問題です。
メタは大規模なAI開発に取り組んでいます。第2四半期の資金投資が記録的な水準に達しました。302億1200万ドルで、前年比82.1%の増加となり、全年の目標額は1300億ドルから1450億ドルの範囲にまで絞られました。— 前年比でほぼ2倍です。その資金は、会社の収入のほとんどを生み出す広告事業に投じられているので、そう報告されています。営業利益率が約43%から約31%に低下4ヶ月間で、かつて株主に戻った現金が、今ではデータセンターに流れ込んでいる。
その順序をもう一度読んでみてください。利益の減少、マージン圧縮、現金流れの悪化というのは、広告費の増加によるものであり、広告需要の低下によるものではありません。広告業界にとって恐れられているAIによる影響というのは、実際に売却を正当化するようなものですが、報告された収益の中には全く含まれていません。
根本的な要素は、97%の広告エンジンであり、その効果が累積されていったのです。
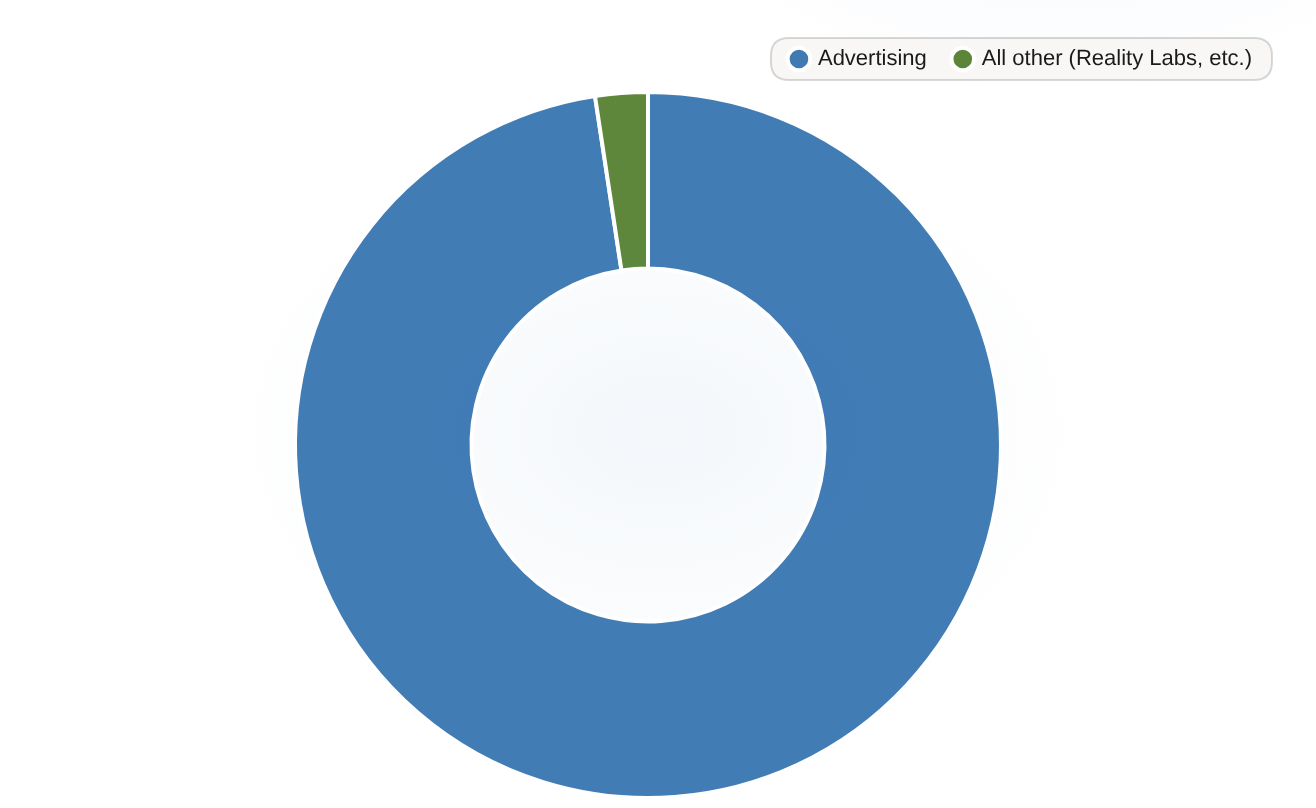
広告業務は、Metaの2026年第2四半期の収益の97.6%を占めており、決算後の減少にもかかわらず、事業を支える核心的な広告エンジンが依然として機能していることが証明されています。
| セグメント | 総収入の割合 |
|---|---|
| 広告 | 97.6 |
| その他のもの(リアルティ・ラボなど) | 2.4 |
その組み合わせこそが重要なのです。Metaが実際に運営している事業は広告業界であり、第2四半期には、量の減少ではなく価格の上昇によって27%の成長を維持しました。弱いフランチャイズは12%の価格上昇を実現することができず、市場の予想にも達しませんでした。AI開発に必要な資金を提供しているフランチャイズは健全であり、だからこそ、投資費用はコアエンジンの需要とは関係なく、光学機器への割引として適用されているのです。

実際の割引がどのような価格設定であるか
キャッシュフローの観点を除けば、評価も同じことを示しています。Investデータによると、MetaのEV/EBITDAは約14倍です。これは「マジュニフィクント・セブン」の中で最も安い数値です。一方、Alphabetは約23倍、Microsoftは19倍、NvidiaやAppleは27倍から29倍です。また、フォワードP/Eは約22倍で、過去3年間の収益成長率は約28%です。38%以上のオペレーティングマージンを持つ、このような急成長を遂げる企業にとって、この倍数は事業そのものに関するものではなく、支出のサイクルに関するものです。
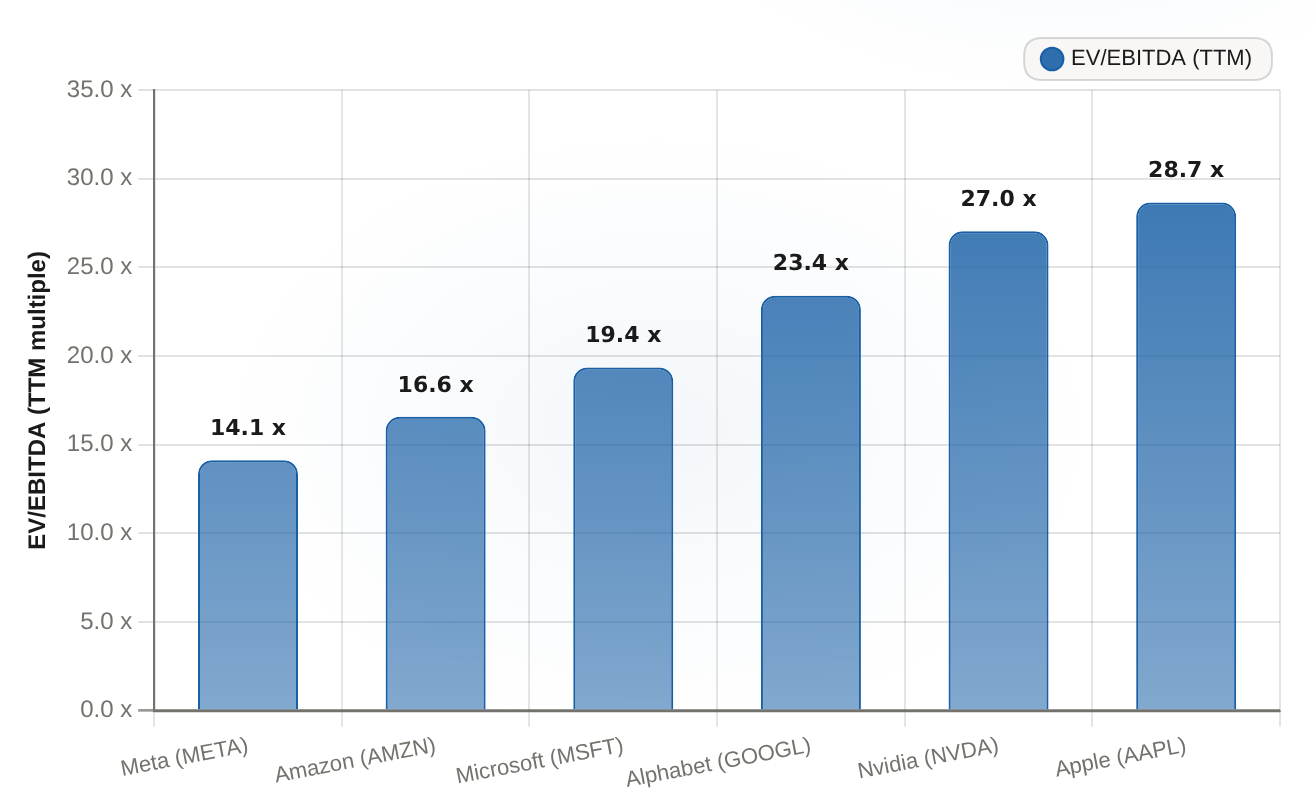
14.1倍のTTM EV/EBITDAで、Metaはマグニフィセント・セブンの中で最も安い企業です。これは、AAPLが28.6倍、NVDAが27.0倍という他の企業の価格比に比べてかなり低い数値です。
| 会社 | EV/EBITDA(TTM)(x) |
|---|---|
| メタ(META) | 14.13 |
| アマゾン(AMZN) | 16.57 |
| マイクロソフト(MSFT) | 19.36 |
| アルファベット(GOOGL) | 23.4 |
| Nvidia (NVDA) | 27.03 |
| アップル(AAPL) | 28.65 |
正直なところを言えば、市場が間違っているとは言えず、問題は単に価格設定の仕方にあるだけです。2つのシナリオがまだ続いています。バルーマネーシナリオでは、フリーキャッシュフローや運営利益率が回復するためには大規模な投資が必要です。そうすれば、株価も再び適正な価格に戻ります。ブレインマネーシナリオでは…Reality Labsの損失が拡大し、下で520ドル以下になっている。印刷されていない第3四半期と第4四半期の報告書によって、どちらが正しいかが決まります。
したがって、ホルダーや観察者にとっての枠組みというのは、こうです。これは、Metaを避けるための不十分な理由ではありません。支出の削減は、自由現金フローを圧縮するためのものであり、その全てを支えるフランチャイズは27%の割合で成長しています。割引が成立するかどうかは、投資の規律や次の2四半期に関する問題です。誰かがまだ広告を出しているかどうかではありません。








コメント
まだコメントはありません