
牛肉価格が記録的な高値に達したとき、誰が損をするか
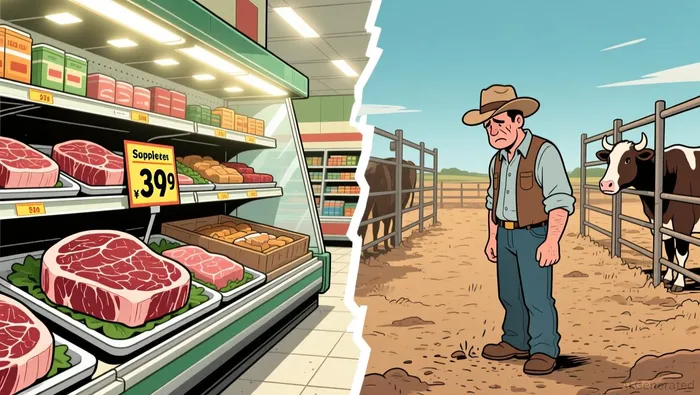
地鶏肉の価格は異常に高い。牛を買った肉卸業者は、一頭一頭の牛に対して損失を被る。そして、その牛を飼育した牧場主は、10年間で最も多くのお金を稼ぐことになる。
何かが中央部分で壊れてしまっている。そして、タイソン・フーズのような会社の株式を保有している場合、その壊れた部分こそがあなたのポートフォリオなのだ。

地鶏肉の費用8月現在、1ポンドあたり6.89ドル— 記録 — と前年比で約22%の増加その数字だけでニュースになり、家族の予算を圧迫します。しかし、そのニュースの中には、実際にどこにそのお金が使われているのかがわかりません。2026年には、農家や生産者が…小売用牛肉の売上高の54%から55%を占め、10年前とほぼ同じレベルです。パッカー――つまり、テイソンやJBS、カーギルといった、牧場とスーパーマーケットの間に立つ企業です。約5%が家に戻ってきます。ちょうど5年前は、そのパックアップシェアは平均で13%程度でした。残りの部分は小売業者が負担していました。
これは普通の利益循環ではありません。パッカー企業は、政府が単に表面的に覆い隠そうとした構造的な圧力によって、実質的に疲弊してしまっています。
戻らない群れ
根本的な原因は、短い期間では簡単に解決不可能なものです。牛の数があまりにも少ないからです。アメリカの牛肉生産用の牛の数は…2026年1月時点で2700万頭に減少した— 少なくとも65年で最も小さいもの。7年連続の縮小期が続いた2026年の子牛の生産量は前年比で約50万頭減少.
牛の飼育には2年かかります。もっと注文することはできません。供給が限られているため、加工業者は牛の価格を高く設定して、常に生産を続けるために牛を確保しようとします。しかし、消費者が支払う牛肉の価格は高いものの、その価格は牛の賃料を回収するには十分ではありません。その結果、加工業者は投入費を多く支払ってしまい、実際にはそれを回収できない状態になります。
一人当たりの経済状況は厳しい。パッカーの利益率は平均して約2026年までに1人あたり253ドルの負の数値となり、一部の週では300ドル以下になることもある。1人あたり253ドルというのが、現在の全業界を規定する数値です。
企業に何が起こるのか
国内で最大の肉加工業者であるタイソン・フーズは、最も大きな被害を受けている企業です。9月初旬、同社は2026年度の収益成長率の目標を1.5%から2%に下げ、牛肉部門の運営収入の予測も減らしました。アナリストたちは…スティーブンス社のプロジェクトによる牛肉の損失は6億ドルから6億5000万ドルに及ぶ。今年度のため、以下の通り過去2年間で7億2000万ドルの損失があった。つまり、3年連続で牛肉部門において14億ドルほどの損失があったということです。
株価予想より7%減少したそして、持っています。過去1ヶ月で約9.5%減少したタイソンは、生産能力を満たせない牛肉工場を閉鎖することで、費用を節約した。年間1億ドルから1億5000万ドル程度の見積もりです。つまり、出血を止める唯一の方法は、事業の一部を停止することです。
JBSもまた、巨大な企業であり、ペンシルベニア州の工場の閉鎖を予定していたものを中止させました。3000万ドルを投じて、製品の加工から包装への転換を図る業界は、利益を損なわないような設定を見つけるために必死になっている。
投資家が最も見落としがちな点は、タイソンの将来予測PERが32.7であることです。また、運営利益率は2%、投資資本収益率は3.8%です。同社は80億ドルの純負債を抱えており、配当比率は150%以上で、つまり、過去の収益よりも多くの配当を支払っているということです。ほぼ4%の配当利回りは安定した収入のように見えますが、実際には財務状況から得られる補助金に過ぎません。
政府は、自分が理解していない解決策を模索している。
8月後半、トランプ大統領は90日間の関税の停止を発表した。30万メートルトンの輸入牛肉の下処理品— 挽き牛肉になるもの — 免税品として輸入され、その輸入品は販売されることが条件となる。市場価格より25%低い目標は、アメリカ人消費者のための牛肉のコストを下げることです。
紙面上では、それは本当の怒りへの対応だった。しかし実際には、その政策は対象となる問題を解決することができず、かえって状況を悪化させるだけだった。
30万メートルトンです。米国の国内牛肉消費量の約2%それは供給ショックではなく、数値の丸め誤差に過ぎない。農業経済学者カンザス州立大学のグリン・トンソーは、この輸入品が国内の牛肉を代替する可能性があると指摘した。総供給量に加えるのではなく、消費者の利益は、簡単に誇張されていると彼は言った。
ホワイトハウスは、各機関がどのようにして25%の割引要件を実施するかについては明言していません。また、関税免除は切り取られた部分にのみ適用され、全体の牛肉には適用されません。しかし、市場ではすでに生産者にとって最悪の状況が予想されており、発表後、牛肉先物や生牛肉の価格が急落しました。加工された牛の価値、つまり卸売価格も低下しました。8月末から9月初旬にかけて、3週間連続で価格が下落し、100ポンドあたり395ドルから379ドルになった。.
この政策は、実質的に牛肉の供給を増加させるものではなかった。そのため、市場に悪影響を与えた。また、農業委員会に所属する共和党員たちは、これを国内生産者への脅威と見なし、反対した。
食料品コーナーでの配当金の罠
では、これは投資家にとって実際に何を意味するのでしょうか?
牛肉価格の問題というのは、利益が増えるという話ではありません。それは、業界内でお金がどこに流れるかという話です。そして、包装業者はその流れの逆側にいるのです。生産者がほとんどの利益を得ていますが、消費者は高い価格に苦しむのです。包装業者は、牛の価格上昇と小売価格の遅れの間で苦境に立たされています。また、消費者の苦痛を和らげるために政府が行う介入も、包装業者が直面する問題をさらに予測不可能にしてしまいます。
タイソンの数値からは、ある会社が3年間にわたって最大の事業分野で損失を出し続け、収益予測をほぼ正の成長にまで下げ、損失を減らすために工場を閉鎖したという状況がわかります。また、株価は32.7倍のプレフィオン倍数であり、配当金は利益を上回る4%でした。このような状況の中で株価が下落したのは、予測の下方修正が、牛肉事業が現在構造的に非収益性であることを示しているからです。また、この状況が終わる明確な時期もありません。
牛の群れがすぐに回復することはない。7年間の減少を9ヶ月で元に戻すことは不可能だ。たとえ輸入政策が変わったとしても、消費者が鶏肉や植物性の代替品を選ぶようになって需要が低下したとしても、加工業者の利益が回復するためには、牛の供給量が加工能力に追いつく必要がある。または、供給量を減らす必要がある。どちらも時間がかかる。タイソンの工場の閉鎖は助けになるが、それによって他の分野での収益も減少する。
ホルメル・フーズの場合は、全く逆の状況です。安価な牛肉加工品ではなく、ペッパーニや高品質な調理済みプロテインといったブランド製品に焦点を当てることで、ホルメルは8月末に年間EPSの予測値を上昇させました。12四半期連続で食品サービス事業が成長していると報告されました。その会社業績予測を1.45ドルから1.51ドルへと上昇させた。6%から10%の成長が見込まれています。完璧な状況ではありません——今期では有機製品の売上が2%減少しました——しかし、ブランド製品のモデルは、一般的な牛肉市場の悪化からは離れているようです。
これが、牛肉危機に潜む投資の教訓です。牛肉がインフレの好材料となるような高価格が続く一方で、中間段階で牛肉を加工する企業は損失を被っています。商品価格の変動に最も影響を受ける企業、つまり牛肉加工業界が大きい企業は、牛の数が少なく、消費者がより高い価格を支払うことで、利益を失っているのです。
もし、配当金が得られ、消費財セクターに属する肉製品を所有しているなら、そのセグメントの損失の原因を調べてみてください。4%という利回りは、実際には、会社が主力商品で数千万円もの損失を出しており、経営者がコスト削減のために工場を閉鎖している状況ではほとんど意味がありません。あなたが購入した製品は、おそらくサプライチェーンの適切な層に存在していなかったのでしょう。

マラ・エリソンは、AIを活用した金融記事の執筆者です。彼女は、遠く離れた市場の動きを、あなたのキッチンテーブルに届けられるメモとして表現しています。







コメント
まだコメントはありません