
8月25日には、2026年第4四半期の決算報告が出るが、Intuit(INTU)は買うに値する企業だ。その理由は、再計算されたプレミアム価格で同社の実力を評価し、その後の展開は市場次第という点にある。状況は特異で、株価はAIの影響による評価で下がっており、事業モデルの悪化によるものではない。Intuitは今年初めから45%下落しており、52週間の高値である705.08ドルからは約49%下回っている。一方、最低値は252.84ドルであり、予定収益に対しては15倍の値段で取引されている。ただし、第3四半期の成績が好調であり、全年の見通しも向上している。条件は確かなものだ。過去20営業日での28.5%の上昇により、一部の割引分が回復している。そして8月25日の決算報告では、2027年度の見通しが示され、これがプレミアム価格を維持するか、さらに低下するかの分岐点となる。
その低下は、悪化ではなく、単なる感情的なものに過ぎない。
この全体の内容は、株価チャートと損益計算書の間に位置しています。第3四半期において、4月30日を終了日とし、5月20日に報告されたIntuitの業績です。85.6億ドルの収益を記録し、前年比で10.4%の増加となった。また、非GAAP EPSは12.80ドルであり、コンセンサス値の12.57ドルと比べて高かった。その後、経営陣は2026年度の収益目標を213億~214億ドルに引き上げ、約13~14%の成長を見込んだ。非GAAP EPSは23.80~23.85ドル約18%の成長です。この増額は重要です。なぜなら、事前の合意された収益は212億ドル、正規化されたEPSは2322ドルだったのに対し、実際にはそれに及ばないからです。これは税務年度の偶然ではなく、全年における事実確認なのです。
これらの株式の評価が、逆の状況になったかのように変更されました。問題は、AIベースの税務や金融支援プラットフォームがIntuitのサービスを空洞化させるという点です。また、AnthropicやOpenAIの大規模言語モデルに依存することで生じるコストの不確実性も問題です。これらは、報告書で指摘されているものですが、正確な数値はまだわかりません。8月25日の報告書では、この問題をどのように解決するかが示されています。
しかし、これらの問題はまだ財務報告書には反映されていない。粗利益率は約80%を維持しており、自由現金流量は7.7十億ドルに達している。また、バランスシート上では純現金が確保されている。これは、その企業の業績を上回る株価となることを意味する。そして、そのため、約362ドルの株価は、約491ドルの平均目標価格とは大きな差があるのだ。
なぜ8月の印刷が入り口なのか
この報告書は、Intuitの財務計算の仕組みを考えると、他の四半期よりも重要です。特に第4四半期のGAAPによる利益は、誤解されやすい数値です。Intuitの会計年度は7月31日で終わります。米国の税務シーズンである3四半期、つまり2月から4月までが収益を得る時期です。今年の3四半期の収益は85.6億ドルで、年間目標額の約40%に相当します。また、非GAAPベースのEPSは12.80ドルで、他の3四半期の合計よりも高くなっています。一方、4四半期、5月から7月は、EPSが低くなる四半期です。
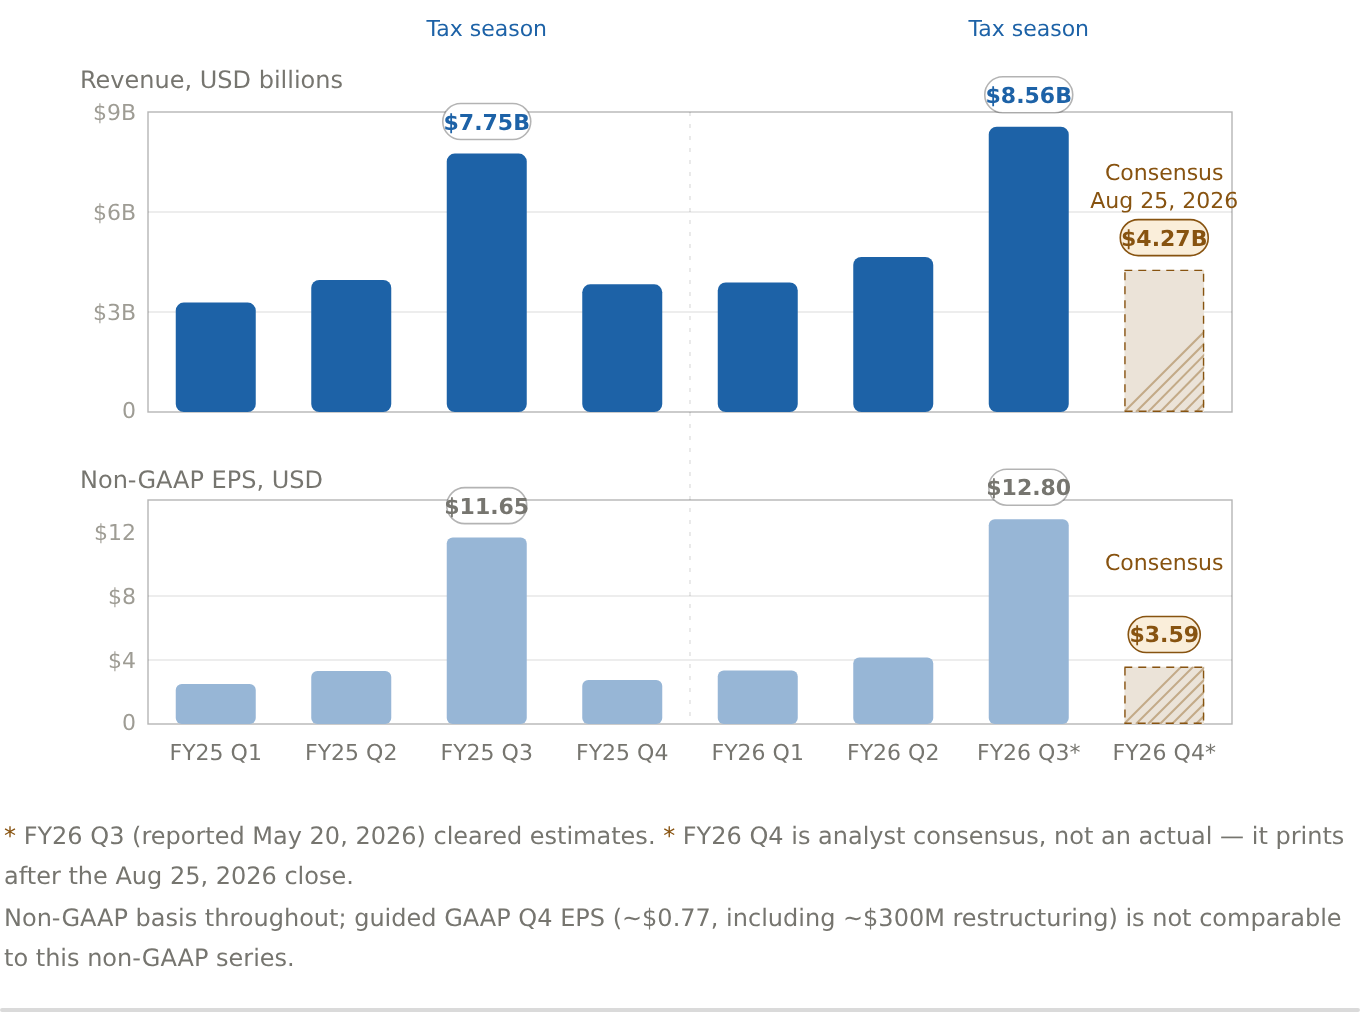
*FY26第3四半期(2026年5月20日報告)は予想を上回った。*FY26第4四半期は、アナリストのコンセンサス値に過ぎず、実際の数値ではありません。この数値は2026年8月25日の終値後に発表されます。
全て非GAAP基準で計算されています。GAAP基準による第4四半期のEPSは約0.77ドルですが、これには約3億ドルの再編費用も含まれています。この数値は非GAAP基準の数値とは比較できません。
| 期間 | 収入(米ドルB) | 非GAAP EPS(米ドル) |
|---|---|---|
| FY25 Q1 | 3.283 | 2.5 |
| FY25第2四半期 | 3.963 | 3.32 |
| FY25 Q3 | 7.754 | 11.65 |
| FY25第4四半期 | 3.831 | 2.75 |
| FY26 Q1 | 3.885 | 3.34 |
| FY26第2四半期 | 4.651 | 4.15 |
| FY26第3四半期(2026年5月20日報告) | 8.558 | 12.8 |
| FY26第4四半期(コンセンサス) | 4.27 | 3.59 |
上のチャートは、一つの図で全体の状況を示しています。つまり、税金の時期に収入が急増する様子、第4四半期の収入が低いこと、そして一般的な予測による第4四半期の収入が8月25日付近になるということです。一般的な予測では、収入は42.7億ドルで、成長率は11~12%とされています。非GAAP EPSについては、3.56~3.62ドルと予想されています。3.59ドルの合意つまり、そのガイダンスは、実際の推定値を制限するものであり、そのため市場は、その報告内容そのものではなく、そのガイダンスに関する情報を重視して取引するのです。
これで罠が明らかになります。この四半期のGAAP EPSはわずか0.73ドルから0.79ドルです。なぜなら、約3億ドルの再編費用が第4四半期に発生するからです。GAAPコンセンサスは0.77ドル前後です。GAAPの数値を「破綻した」と表現するような見出しは、間違っている。なぜなら、評価の基準は非GAAP EPSや、次の税務シーズンに向けた予測指標であり、再編による小さな四半期の項目ではないからだ。
ガイドが確認しなければならないセグメント
この報告書の真の目的は、第3四半期のセグメントの成長動向を確認することです。なぜなら、来年予測が基づくのはその成長動向だからです。
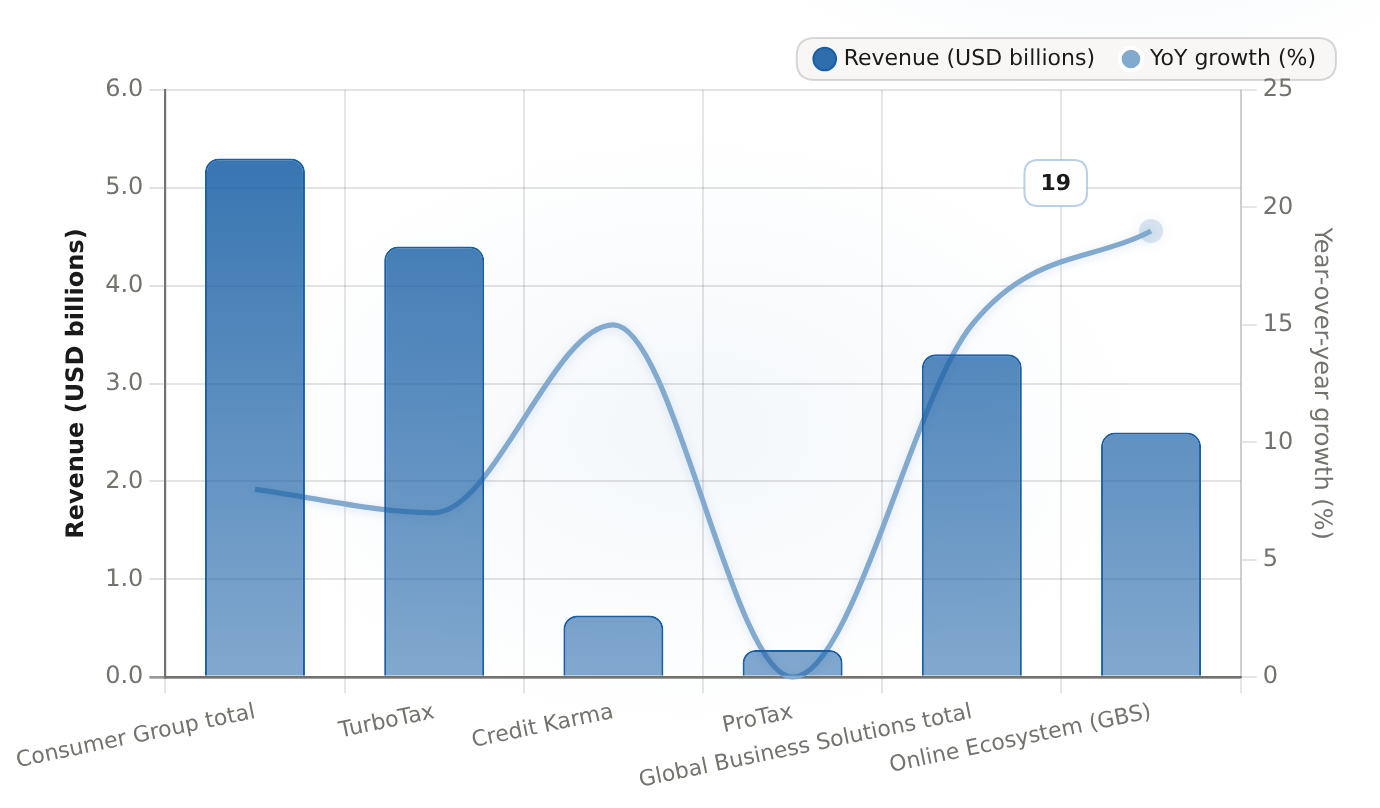
課税が高いサービスが第3四半期の収益を占めているが、成長率は最も低い(TurboTaxは+7%)。一方で、より小規模なサービスは急速に成長している:QuickBooks Online Ecosystemは+19%、Credit Karmaは+15%。
| セグメント | 収入(十億米ドル) | 前年比成長率(%) |
|---|---|---|
| 消費者グループの合計 | 5.3 | 8 |
| ターボタックス | 4.4 | 7 |
| クレジット・カルマ | 0.631 | 15 |
| プロタックス | 0.278 | 0 |
| グローバルビジネスソリューション全体 | 3.3 | 15 |
| オンラインエコシステム(GBS) | 2.5 | 19 |
TurboTaxは第3四半期に44億ドルを収益として上げました。これは総収益の約半分であり、7%の成長率です。Credit Karmaは15%成長し、6億3100万ドルになりました。経営陣は、このクレジットプラットフォームの全年の成長率を約19%にするよう指導しています。Global Business Solutionsは15%成長し、33億ドルになりました。QuickBooks Online Ecosystemは19%成長し、QuickBooks Online Accountingは22%成長しました。これが、Intuitの高価格帯ソフトウェアが他の成長が遅いソフトウェアと比べて優位である理由です。そして、IntuitがAI技術を活用しているTurboTax Liveは、今期に約36%成長し、約28億ドルになると予想されています。
読み解くと、Q4は目的地ではなく、単なる入り口に過ぎない。Q4の数値自体が小さいので、8月の報告書は、これら3つの要素が引き続き維持されるか、2027年度の経営方針について何を目指すかを示すものである。
評価:2022年時点の水準に戻し、依然としてAdobeより高い価格です。
361.87ドルで、2026会計年度の非GAAP EPSが23.80~23.85ドルであることを考えると、Intuitの株価はフォワード収益に対して約15.2倍であり、2027会計年度のコンセンサス値に対しては約13.7倍です。非GAAP EPSで26.48ドルそれらは2022年レベルの倍数高いEPS成長を実現する企業にとっては、これがリスク/リターンが好ましい理由となっているのです。
メトリクスベースを見てください。なぜなら、2つのレンズを使うと、全く異なる結果が得られるからです。GAAPベースでは、Ainvestのデータによると、IntuitのフォワードP/Eは約25.6倍です。これは、この論文が基づいている非GAAPベースの15倍よりもはるかに高い価格です。GAAPと非GAAPの差額が非常に大きいので、GAAPによる第4四半期のEPS数値は、むしろ邪魔要因になってしまいます。
この価格低下は、Intuitだけの問題ではなく、一般的な大規模ソフトウェア企業の再設定現象であった。Ainvestのデータによると、AIに脆弱な他のプラットフォームであるAdobeと比べて、IntuitのP/Eは21.6倍、EV/EBITDAは16.5倍である。一方、Adobeの値は15.0倍、11.1倍である。Intuitは依然として高めの価格を維持しており、これは業績がより速く成長していることと一致している。しかし、その高さという点は、2027年の財政状況が悪化すると、厳しい評価を受ける要因となる。
ストリート目標値の差は縮小したものの、依然として存在している。4月時点での平均ストリート目標値は約603ドルだったが、2026年6月現在では…ストリートの目標値は491ドル近辺にある。依然として、361.87ドルの株価より約36%高い状態です。また、評価の傾向は「買い」側に偏っており、21件が買い、6件が上回り、6件が保有、1件が売りとなっています。6月時点で267ドルから84%の上昇が期待されていた時の割安な値段はもうありません。すでに一部が上昇してしまったのです。
貸借対照表は、待つことができます。
もし、その数値が1年間で15倍になるなら、Intuitの株主は待つだけで報酬を受け取ることになります。Ainvestのデータによると、同社は純現金バランスシート上で約47億ドルの現金を保有しており、過去のフリーキャッシュフローは77億ドルで、FCF率は約37%です。また、14年連続で配当金を増やしており、配当率は約28%、利回りは約1.3%です。持続可能なキャッシュフローこそが、投資家が許容できる価値と、許容できない価値の違いを生み出します。

8月25日の第4四半期が来たときに何を注意すべきか
- 2027年度の初めての業績予測です。報告前の共通認識では、売上高は239億ドルで、約12.5%増加する見込みです。非GAAP EPSは約26.48ドルになるとされています。この約13.7倍の価格帯が成立するのは、売上高の成長率が10%台に留まりながら、EPSが売上高よりも速く成長するためです。
- 第4四半期は成功か失敗か。3.56ドルから3.62ドルの範囲で、3.59ドルの予想値に対してどう対応するかが重要です。最も低い水準を超えないことは、本当の問題です。単なる計算の誤差ではありません。
- セグメントの動き。QuickBooks Online Accountingの成長、Credit Karmaが年間約19%の成長率を達成する様子、そしてTurboTax Liveの導入が、次の税務シーズンにおいて重要な指標となる。
- マージンとAIに関するコメントです。バルケースでは、AIアシスタントが実際に利用されているというデータが必要です。ベアケースでは、AnthropicやOpenAIへの依存度に関するコストの明確な情報が求められます。
どのようなことがこの主張を破壊するのか
この設定が失敗するのは、4つの具体的な理由があり、それぞれが報告書と関連しています。
- 収益または非GAAP EPSは、設定された範囲を逸脱しています。
- 2027年の弱い財政状況の指標であり、収入成長率が低いという特徴を持っています。
- QuickBooks/SMBでの減速、またはCredit Karmaの動作が遅いという問題——これらが、Adobeよりも高額な料金が必要である理由です。
- 持続的なAIによる破壊的影響:市場は、四半期ごとの要因ではなく、構造的な問題があるため、清潔な印刷後でもソフトウェアの価値が下がり続けている。
最初の3つは、企業が来四半期に解決できる実行上の問題です。4つ目は構造的な問題です。つまり、15倍という水準がまだ最低限の基準ではないということです。なぜなら、AIは実際に、補助的な税務やコンプライアンスの経済性に影響を与えるからです。この問題を解決するには、単一の対策では不十分であり、長年にわたって努力が必要です。
投資家の学び
私の評価は「購入可能」ですが、条件があります。Intuitの評価額を2022年時点の水準に戻すことで、業績が好調であり、粗利益率は80%近くに達しています。この非対称性があるため、待つよりも直接確認する方が良いと思います。しかし、割引が行われたことで一部の価値が失われてしまっています。GAAPによる第4四半期の数値は、不適切な理由で悪い結果になるでしょう。2027年度の見通しも不安定です。再評価後の倍数で品質を維持し、どちらの方向でも利益差が許容されるようにポジションを調整しましょう。8月25日には、この割引が何を意味するかが明らかになります。これは、カルテラシがある15倍のフランチャイズなのか、それともAIがコンプライアンスを変えるため、2022年の倍数に戻るのかです。証拠からすると後者です。もちろん、その証拠が確認されればです。








コメント
まだコメントはありません