
今週、市場はマーベルをニュースとして取り上げていました。その株価は…8月18日の1回のセッションで約8%の減少が見られました。8月19日にGoogleの買収契約が発表された際、株価は約6%上昇しました。その日の後、StifelやWilliam Blairからも再び買い注文があったです。この動きは、正しい問題に対するものではありません。この契約によって、Marvellがカスタムシリコン市場に属するかどうかという本質的な問題が解決されます。しかし、価格については何も言及されていません。価格こそが重要な点です。8月20日時点で、Marvellの株価は241.95ドル程度であり、AIシリコン三社の中で最も高い値幅を記録しています。
簡単に言えば、これはマーベルがカスタムシリコン移行を成功させるかどうかという問題ではなく、2027年から2028年にかけての財政状況が、すぐに収益に変わり、既にその結果を予測している株価を追い越せるかどうかの問題です。
Googleの捜索命令とは実際に何か
まずはその仕組みから始めましょう。なぜなら、それが時間的な範囲を決定するからです。マーベルは、グーグルに対して約121.8億ドルの株式を購入するための令状を発行しました。58,970,907株、1株あたり206.58ドルで、購入目標は2033年度まで続く。ウォレットとは、固定価格で株式を購入するための手段です。これは、新たな資金の提供と、インセンティブとしての役割も果たします。つまり、Googleがより多くのカスタムチップを購入すればするほど、その株の価値も高くなります。これは、両者の関係の規模を示す指標であり、収益項目ではありません。
この合意には、GoogleがTPUエコシステムに組み込むと述べるシリコンも含まれています。TPUとは、Google独自のAIアクセラレーターである。これには、AI推論用のアクセラレーター、ストレージコントローラ、ネットワークインタフェースコントローラ、そしてAIモデルを実行するプロセッサなどが含まれます。アナリストたちは、2033年度までに約1200億ドルの潜在的累積収益が見込まれる。そして、それはGoogleが年々、設計と資質評価のプロセスを通じて、四半期ではなく年単位で購入目標を達成するかどうかに依存する。Googleの実質的な収益は2028年のことであり、今期や来期のことではない。
これが、見過ごされがちな構造的な問題です。Googleは、10年間にわたって、ほぼブロードコムと共同でカスタムシリコンの設計を行ってきました。そして2026年4月には、その契約をさらに拡大しました。TPUエコシステム内にマーヴェルを加えることで、この独占状態が破られるのです。つまり、カスタムシリコン用ソケットを探している企業と、Nvidia以外の最大の社内アクセラレータープログラムの中に正式に組み込まれている企業との違いが生じるのです。
カスタムシリコンがメーカーのGPUを奪っている
より大きなフレームワークの存在は重要です。なぜなら、これが複数のバージョンが存在する理由だからです。市場は、Nvidiaが完成品として販売するGPUから、コストや消費電力を削減するために、大規模クラウド企業が外部パートナーと共同で設計するカスタムシリコンへと移行しています。Google、Amazon、Microsoftなども同様のプログラムを実施しており、アメリカの5つの最大級のクラウドおよびAIサービスプロバイダーは、共にこの方向で取り組んでいます。2026年の建設投資は、約6600億ドルから6900億ドルの範囲です。2025年時点の約2倍に近い。
その支出の中で、カスタムAI ASIC市場の規模は2026年には約438億ドルになると予測されています。2035年までに約3080億ドルに達すると予測されている。24%のCAGRです。Nvidiaは依然としてAIアクセラレーター市場の約70%を占めていますが、大手クラウドサービス企業が自社のシリコンを拡大していくにつれて、そのシェアは減少すると予想されます。
これらのプログラムが通過する設計層は、実質的には二強の構造です。Broadcomが持っている推定で70%がカスタムAIチップ設計である季節的には108億ドルほどのAI関連収入がある一方、マーベルはブロードコムのカスタムシリコン関連収入の約1/8に過ぎない。それが、このゴールデムとの取引が重要な理由だ。つまり、マーベルはブロードコムの後継企業から、実際に機能する第二の柱へと変わったのだ。そのため、この取引についてはあまり説明が必要ない。ウォールストリートは少なくともその方向を理解していた――ブロードコムは同日に5%下げたが、市場はこの移転をマーベルの功績として捉えたのだ。
スコアカードは実在するものですが、その道筋は指針に過ぎません。
これらの呼び出しの背景にある基礎は真実です。Marvellが報告した。2027年第1四半期の収益は24.18億ドルに達した。前年比で28%の増加となり、データセンターの収入は18億33百万ドルで、これは全体の27%および76%を占める。非GAAP EPSは0.80ドルであった。マット・マーフィーCEOは「卓越したAI関連の受注があった」と述べた。2027年度第2四半期の見通しは…中間値で約27億ドルで、前年比35%の増加です。0.93の非GAAP EPSであり、経営陣は2027年度までに収入が各四半期で加速すると予想しています。次回の報告書は8月27日に発表されます。
今、注意深くラベルを付ける必要がある部分です。経営陣は、全年の見通しを大幅に引き上げました。2027年度の予算は115億ドル程度です。そして、2028年度の目標額を165億ドルに設定しました。これは以前の150億ドルよりも高いです。また、カスタムチップ事業については…2029年度には100億ドルを超えるその財年のドル単位の数値は、二次的な情報源から得られたものであり、公式な記録と照らし合わせて確認されていない。したがって、それらは企業の目標や計画として扱うべきものであり、実際の報告値ではない。
マーヴェルの年間収入:2026年度の実績、2027年度の予測、2028年度の目標
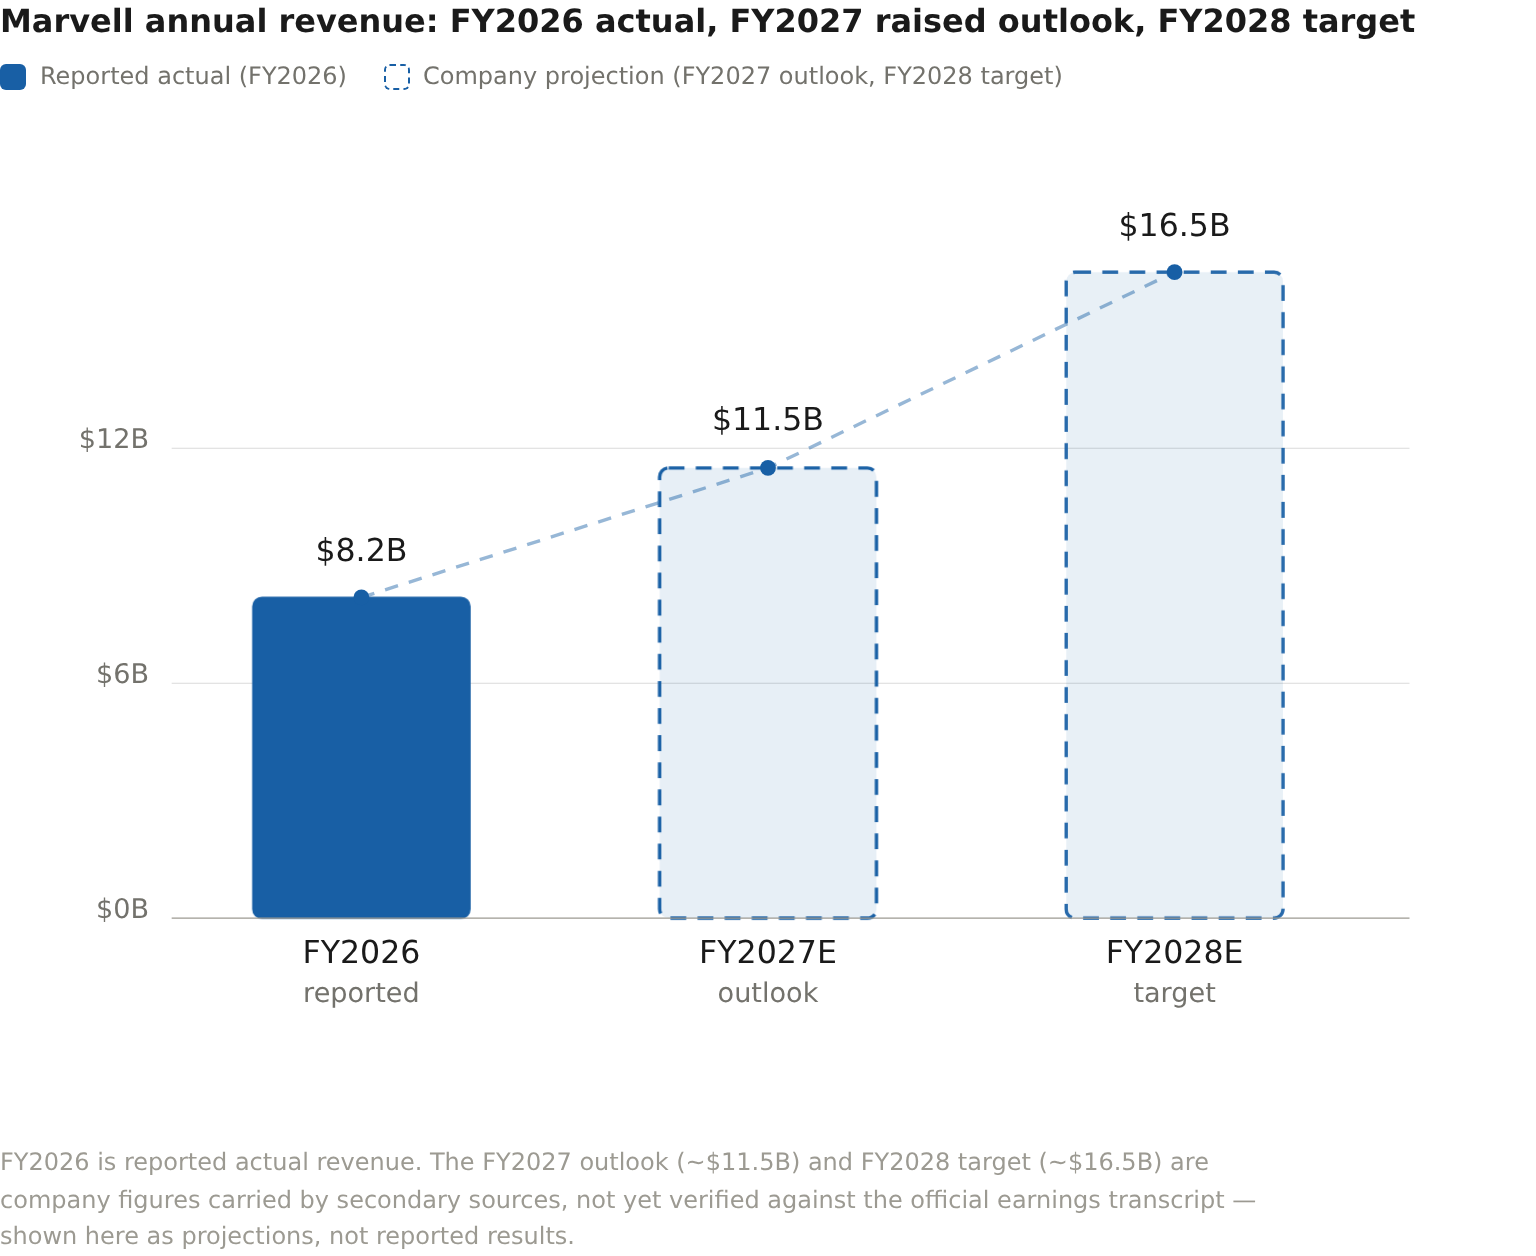
FY2026の実際の収益が報告されています。FY2027の見通しは約115億ドル、FY2028の目標は約165億ドルです。これらは二次的な情報源から得られた数値であり、公式の業績報告書と照らし合わせて確認されたものではありません。ここに記載されているのは予測値であり、実際の結果ではありません。
| 会計年度 | 収入(米ドルB) | 状態 |
|---|---|---|
| FY2026 | 8.195 | 実際の報告値 |
| FY2027E | 11.5 | 前向きな見通し(企業の目標) |
| FY2028E | 16.5 | ターゲット(企業;資金調達額約150億ドル) |
報告された四半期と目標年度との間の差額こそが、問題の核心です。実際の基準値は既に累積されているのです。2026年度の収入が82億ドル前年比で42%の上昇となり、上のチャートは、経営の状況を示しています。つまり、2年以内に収益が約2倍になるということです。20以上のマルチ世代向けXPUおよびXPU接続ソケットが受賞すでにいくつかが実用化されている。具体的には、XPUとはハイパースカーラーが自作したアクセラレータのことであり、XPU-attachとは、それに接続される周辺のシリコン技術、つまりストレージやネットワーク、インターフェースのことです。もし実現できれば、これは3つの要素の中で最も速いものとなります。しかし、実現できなければ、最も価値の低いものになってしまいます。
ウォールストリートが再確認し、その価格もすでにそれを反映している。
今週の措置に伴う反応は、改善ではなく、再確認に過ぎない。ステフィルのトレ・スヴァンベルグ8月20日に買いの勧め、目標価格は350ドルデイリー終値の237ドルに対して、約47.5%の上昇率です。ウィリアム・ブラー氏のセバスティアン・ナジも同じ日に「買い」と述べました。彼は、マーベルが2033年度までにGoogleのTPU事業においてより重要な役割を果たすと指摘しました。3ヶ月間のコンセンサスでは、「強気で買い」という見方が多く、23件の買い評価と5件の保持評価があり、平均目標価格は274.04ドルです。

私は価格目標に基づいて決定を下すわけではありません。それは単なる意見に過ぎず、このデータがその理由を示しています。Stifelの350ドルは、コンセンサス値である274ドルより76ドル高いです。UBSも同様です。8月17日に、目標価格を340ドルから300ドルに下げた。取引の2日前です。この状況から、この商品がどれほどの価値があるかはまだ誰もわかっていないようです。目標となるものによって、価格が決定されるのですが、その価格についてはまだ議論が続いています。
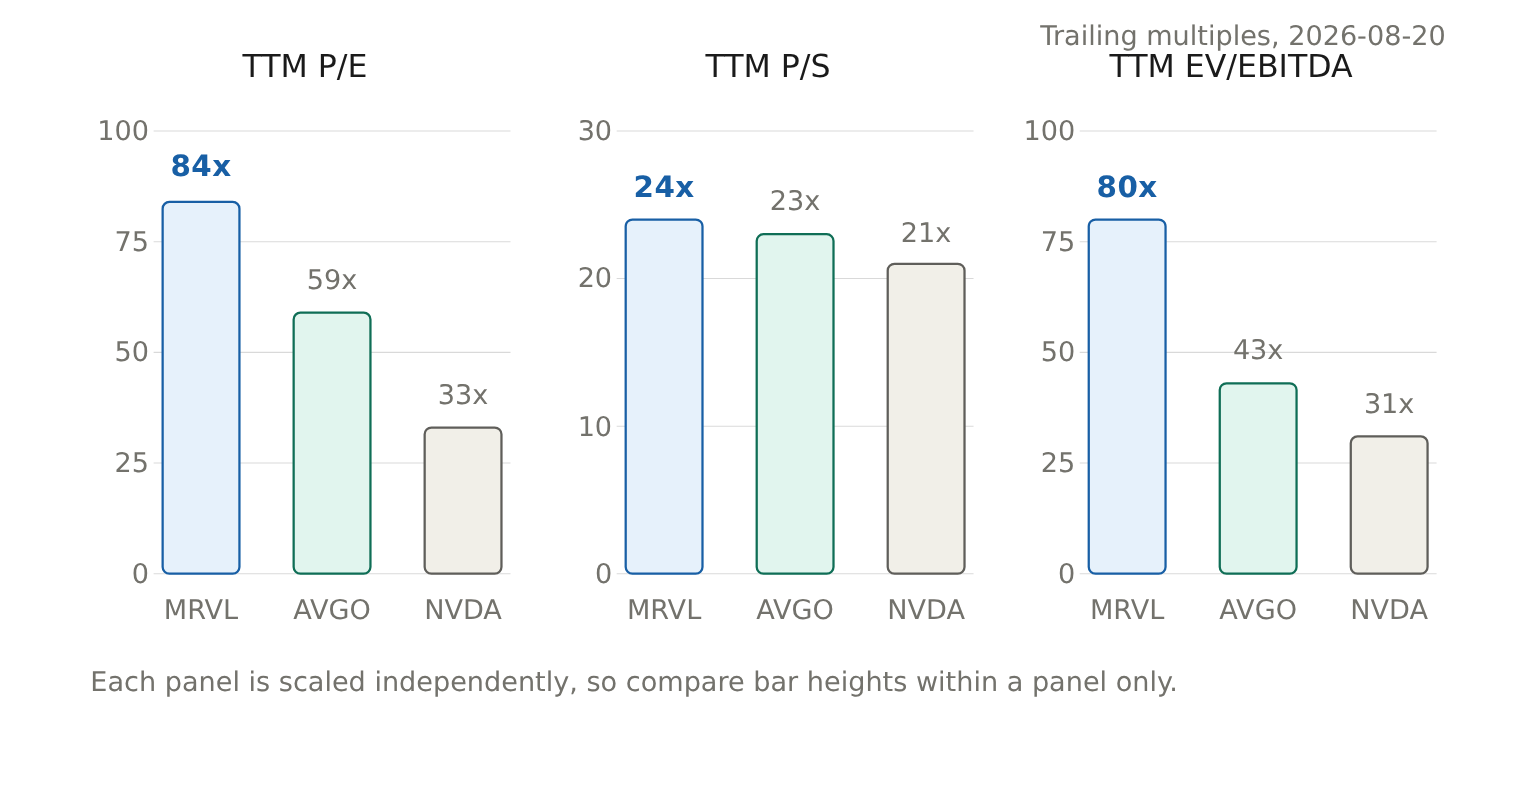
| ティッカー | 会社 | TTM P/E | TTM P/S | EV/EBITDA |
|---|---|---|---|---|
| MRVL | マーベル | 84× | 24倍 | 80倍 |
| AVGO | ブロードコム | 59x | 23倍 | 43倍 |
| NVDA | Nvidia | 33× | 21× | 31× |
Ainvestの同業他社のデータによると、Marvellの場合、過去3年間の利益に対する株価は約84倍、過去3年間の売上高に対する株価は約24倍、EV/EBITDA比率は約80倍です。一方、Broadcomの場合はP/E比で約59倍、EV/EBITDA比率で約43倍です。Nvidiaの場合はそれぞれ約33倍、約31倍です。つまり、この3社の中で最も高い水準です。アナリストの予測では、…~49倍のカレンダー-2026の収益と~33倍のカレンダー-2027の収益これが唯一の意味のある解釈です。複数の場合、収益の上昇速度は、導入された収入とほぼ同じです。そして、この株価は今年初めから185%上昇していますが、329.88ドルの高値を下回っている状態です。また、取引前日には8%も下落しました。これは、市場が忙しい状態であり、価格設定が利ざかしい状況です。
しかし、ランプが着陸する限り、その数は安全です。
ここが、理論と実践の境界です。バルーナーズが望むすべてのものは、長期的な実行の範囲外にあります。
失敗のパターンは特定されています。Googleのプログラムが失敗する可能性もあります。カスタムシリコンの製造には何年もの時間が必要であり、2028年頃に材料収入が得られると、その間に大きな損益決定要素が生じます。GoogleはBroadcomと共同で製品を開発することができます。これは過去の慣例であり、Broadcomは70%の市場シェアと108億ドルの四半期AI収入を持っています。ハイパスケール企業は自社でより多くの設計を行うか、Nvidiaのマーケットプランが十分に良ければ、プログラムを延期することができます。そして、2027年から2028年の財政年度の成長が遅れた場合、この3社の最も高い株価倍率は低下し、利益がない状態になります。
強気な見通しも同様に明確です。順次的にAI関連の収益が増加し、XPUやXPU接続ソケットの成果が実際の収益に換算される。次回の報告書や10月6日の投資家説明会で、この成長が現実的であることが確認されます。その道のりでは、価格下落よりも収益の増加によってプレミアムが圧縮されることになります。次回の報告書がその証拠となります。
判断はタイミングに関わるものであり、その後で割り当てが行われる。
需要が問題ではなく、論点もそうではない。Googleの命令により、カスタムシリコンの独占状態という議論が「Broadcomか、それ以外か」という形から「BroadcomとMarvell」という形に変わったと思う。そしてMarvellはAIインフラの移行の正しい方向にいる。その点は明らかだ。
しかし、買いコールの価格は一年間を通じて、マージンとして固定されています。AI・シリコンのトリオの最も高い後続倍率を考慮すると、約242ドルです。これは今年にわたって185%の成長率であり、2028年頃に最大の収益源が現れるでしょう。新たな資本を投入することは、報告された収益ではなく、目標や指標として存在するもののための支出となります。議論の焦点は、マーベルが依然として重要かどうかではなく、この入札価格が他のAI関連企業よりも優れているかどうかです。私の見解では、このレベルでの新たな配分は、証拠がある前に結果を期待しているに過ぎません。
私の考え方は、執行時期に関するものであり、信念や確信とは関係ありません。私は、株価が高騰している時に追いかけることはしません。8月27日の発表や10月6日の投資家向けイベントを待ってから、公表されている収益の推移が実際に実現されるかどうかを確認します。保有者も同じ証拠を求めるべきです。なぜなら、このような長期的な見通しを持つ株価は、その見通しが崩れるとすぐに下落するからです。条件としては、AI関連の収益が減速したり、Googleプログラムが弱体化したり、Broadcomに移行したり、2027年から2028年にかけての収益の成長が実現できない場合などがあります。そういった状況では、株価は下がるしかありません。時間軸の長さが、目標株価よりも重要です。Googleプログラムは2028年まで続くものであり、この価格はその年の収益を今日に実現しようとしているのです。








コメント
まだコメントはありません