
ジェネラックスのアマゾン取引は、80億ドルではなく、配達から始まる
アクシオスによると、ジェネラックの株価は18.3%上昇した。発表の後、その会社は…を公表しました。アマゾンとの取引契約データセンター向けのバックアップ発電機を供給するためです。この内容は、見出しに書かれているものよりも詳細です。Generacは2027年と2028年に24億ドルの商品を納品すると予想しています。一方、80億ドルという数字は、Amazonの保証に関連する総額であり、実際には収益や現金に変わるかどうかが重要です。
配送スケジュールや支払い上限には、それぞれ異なる経済的意義があります。アマゾンは、ジェネラックのデータセンター事業において、特定の顧客や配送期間を重視しています。記録には、ジェネラックが現在80億ドルの収益を得ていることや、その売上が現在の利益率を維持していることについては何も書かれていません。第一に読み取れるのは、段階的な配送プログラムであり、それが実際に生産や現金化されるまで、株価の反応を長期的なものと見なすことはできないということです。
アマゾンの合意では、希薄化のリスクよりも配送を優先している。
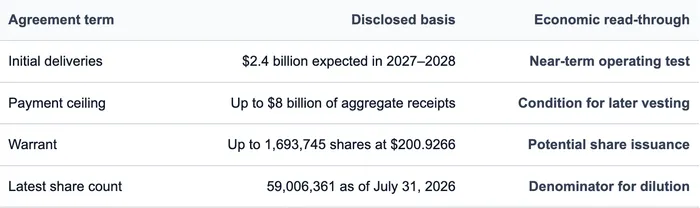
出典・・ ジェネラックス・ホールディングスが2026年9月16日に提出したForm 8-K そして 2026年8月4日に提出された10-Qフォームその金額は、それらの記録に記載されている基準に基づいています。
ジェネラックの既存の基盤に対して、そのサイズは意味がある。同社は報告した。2025年の売上高は42.09億ドル商業・工業製品からの14.57億ドルを含む。総売上が減少したにもかかわらず、この部門は2024年比で約4.9%増加した。24億ドルの初期納品計画は年間の部門予測ではないが、納品がその通りに行われる場合、商品構成や納期を変更するほどの規模である。
この協定以前から、データセンターの発展が既に見えていました。ジェネラックの…2025年度の報告書によると、データセンターに関する約4億ドルの未処理業務があるとされています。第4四半期の決算発表時にも、注文量が続き、需要が増加している。したがって、アマゾンの取引は、新たな市場が存在することを証明するものではなく、既存の商業・工業分野での展開をさらに拡大するものである。新たな課題は、1つの大きなプロジェクトを実行することであり、その利益率や能力配分についてはまだ公表されていない。
権限の仕組みこれにより、単独の情報だけでは契約の価値を評価することが難しくなります。アマゾンは、1,693,745株に対して200.9266ドルという行使価格で権利取得証書を受け取りました(307,954株は即時に配分されました)。残りの株式については、アマゾンおよびその関連会社からの総額が定められた条件を満たした場合に配分されます。この権利取得証書は2033年9月16日まで行使可能です。株式に関して言えば、この権利取得証書は契約を獲得するためのコストであり、独立した融資の手段ではありません。
最新の情報です公開されている株式数最大の認可額は、単純な株数ベースで現在の株数の約2.87%に相当します。これは潜在的な希薄化であり、現在の希薄化ではありません。307,954株は即座に配布されますが、残りの株については、必要な受取金額によってのみ決定されます。したがって、希薄化は一部は事前に行われ、一部は契約に基づく受取金額によって決まります。
Generacは、現時点で最も難しい問いに対する答えを出しました。Amazonは、初期のスケジュールが明らかにされている名前のデータセンターの顧客です。また、Generacの製品の導入により、データセンターでの活動も活発になっています。しかし、キャパシティの割り当てや、注文による利益、または保証後の1株あたりのリターンについては、何も明かされていません。2027年~2028年の納期データセンターの成長が、契約文の中だけでなく、収益や現金にも反映されているかどうかが明らかになります。
GNRCにとって、次の有用な情報は、AIの需要に関する別の説明ではない。それは、…という証拠である。24億ドルの初期プログラム生産が進み、出荷量が増えるにつれて、商業・工業部門の利益率やキャッシュフローも改善される。また、契約に基づく受取金と経済的収益の増加を示す証拠となるのが、契約上の受領金の増加であり、単なる希薄化の事象ではない。出荷スケジュールが遅れると、80億ドルの上限は単なる選択肢となってしまう。

Ainvestのシニアリサーチアナリスト。以前はTiger Brokersで2年間働いていた。10年以上の米国株取引経験があり、先物および外国為替分野では8年間の経験がある。サウスウェールズ大学を卒業。






