
市場は上昇したが、チップ関連の株価は3つの「緑」と4つの「赤」に分かれた。この分割は、単なる偶然ではなく、何か意味のあることだった。つまり、その年の最も大きな勝者は、その日の最も大きな敗者だったのだ。S&P 500は7,674.37で0.4%下落した。そして、ナスダクコンポジットは0.4%上昇した。26,180.45まで上がったが、7つのAI/半導体企業の株価を見ると、Broadcomは+1.2%で高値を記録し、Marvellは-5.6%で低値を記録した。これは、他の企業が上昇している中で、約6.8ポイントの差だった。上昇日において、AI関連企業の間に生じるこのような差異は、AI需要が急落している証拠ではない。それは単に市場がAI関連企業の価格を調整しているだけであり、本格的な崩壊ではない。
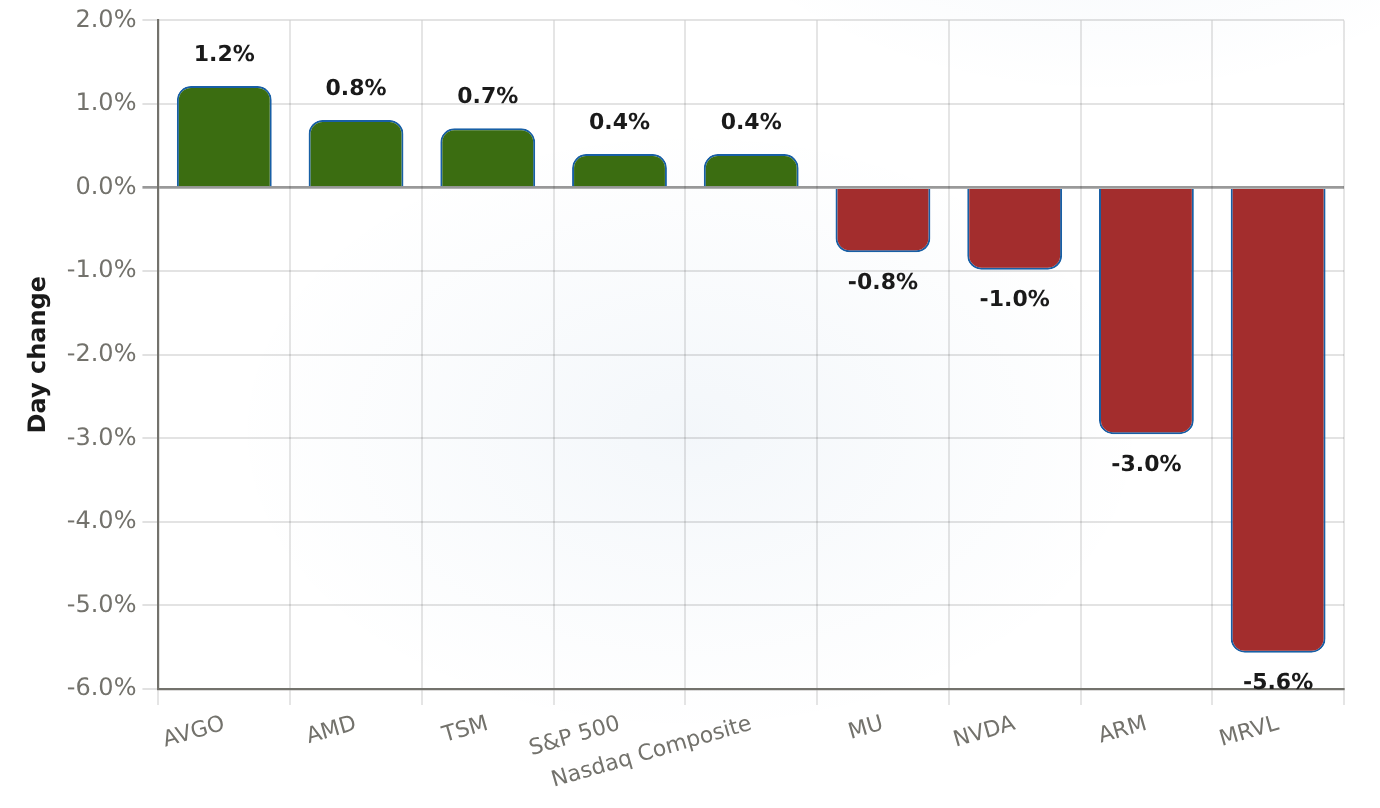
7つのAI/チップの名前によって、3つが緑色、4つが赤色となりました。これにより、両方の指標は約0.4%上昇し、AVGO対MRVLのスプレッドは約6.8ポイントになりました。
| ラベル | 日の変化 |
|---|---|
| AVGO | 1.214 |
| AMD | 0.8084 |
| TSM | 0.7091 |
| S&P 500 | 0.4 |
| ナスダクコンポジット | 0.4 |
| MU | -0.7749 |
| NVDA | -0.9822 |
| ARM | -2.951 |
| MRVL | -5.566 |
テープがコアをモメンタム・テイルから分類した
このグループの動向は、すでに2026年の業績が好成績だった企業によって決定されていました。グリーン色で終わった3社は、Broadcomが1.2%上昇して368.45ドル、AMDが0.8%上昇して473.25ドル、TSMCが0.7%上昇して418.95ドルです。これらの企業は、AI関連の収益が確保されている企業です。Broadcomのカスタムシリコンの受注、AMDのMIシリーズの生産、TSMCの製造設備やパッケージングの売上がそれにあたります。赤色で終わった4社は、Micronが0.8%下がって966.78ドル、Nvidiaが1.0%下がって214.72ドル、Armが3.0%下がって243.32ドル、Marvellが5.6%下がって237.04ドルです。これらは、ほぼこのグループで今年初めから最も大きく上昇している企業です。Micronは2026年で238.7%上昇し、Marvellは178.9%、Armは122.6%、AMDは121.0%上昇しています。一方、今年初めから成長が遅い企業は、TSMCが37.9%上昇し、Nvidiaが15.1%、Broadcomが6.5%上昇しています。
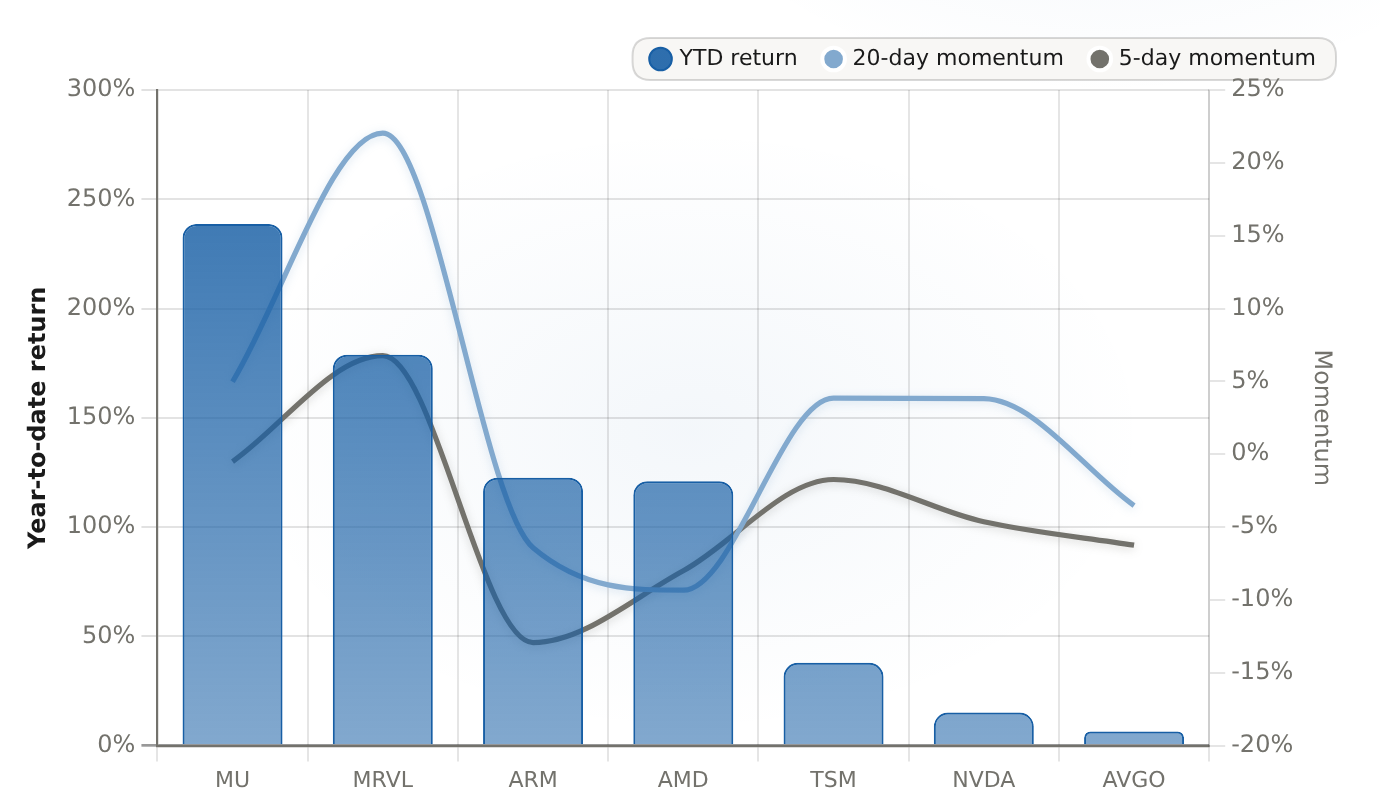
2026年の今期で最も大きな上昇率を記録した4銘柄のうち3銘柄(MU、MRVL、ARM)は、このセッション中に同グループの中で最も成績が悪かった。これは、AI需要の低下ではなく、勢いの落ち込みによる利益取り行動である。
| ティッカー | YTDリターン | 20日間のモメンタム | 5日間の勢い |
|---|---|---|---|
| MU | 238.7 | 4.976 | -0.5022 |
| MRVL | 178.9 | 22.04 | 6.765 |
| ARM | 122.6 | -6.419 | -12.93 |
| AMD | 121 | -9.33 | -7.998 |
| TSM | 37.86 | 3.852 | -1.736 |
| NVDA | 15.13 | 3.81 | -4.637 |
| AVGO | 6.458 | -3.527 | -6.244 |
日中の動きは、ビジネスニュースではなく、その勢いを反映している。マーベルは、グループ内で最も強い1ヶ月間の上昇率で取引が始まったにもかかわらず、最も大きく下落した。過去20営業日で22%上昇した後だった。先週の火曜日には約8%下落したそして、株価は上下動し続けている。Nvidiaは、8月26日の報告が出る前のこの時期に、5日間で4.6%の下落を経験し、1.0%も下がった。すでに大きく上昇していた株価は、横ばいの状態で最大限の下落をした。これは、近期的なニュースがないにもかかわらず、株価が上昇した企業に対する市場の評価低下であり、需要の悪化ではない。
一つの視点が、この状況を正しく理解するための助けとなっている。金曜日の上昇は、今週の全体的な市場価格を下げる要因となった。その日は上、週は下— そして、チップコンプレックスが使われました。わずか21日間でバーペイ市場の状況に置かれている。今月の初めに、引き上げることになった。私が言っているのは、不安定なセクター内でのローテーションのことであり、新しい健全な段階の始まりではない。
需要側は予算を割り当てていない
どのセッションがAIインフラに関する結論として扱われる前に、2026年後半について、サプライチェーンが実際に何を言っているかを見てみましょう。米国で最も大きなAIインフラプロバイダー5社——マイクロソフト、アルファベット、アマゾン、メタ、オラクル——は、合計で一定額を投資することに同意しています。2026年の資本支出は6600億ドルから6900億ドルの間になる。2025年の水準をほぼ2倍にする。別の推定によると、最大の4つのハイパースケール企業だけで約7250億ドル、77%の増加そのお金のうち、どれも返されていない。
下流側では、ボトルネックが閉じてしまっています。マイクロン社の…高帯域幅メモリの容量は、2026年までに完売してしまいます。、会社ができるように顧客の需要の50%から66%しか満たせていない。各AIアクセラレーターの隣に搭載されるHBMの場合です。供給が不足すると、価格も上がります。HBMの価格は…2027年までには2倍以上に増加する見込み— その能力を持つサプライヤーにとっては、収益を急増させる要因となる。
パッケージング層において、TSMCのCoWoS先進型パッケージング技術による処理が行われています。この技術により、メモリとコンピュータ能力が一緒に組み合わされて、完成したアクセラレーターが作られます。2026年には前年比66%の成長が見込まれる。そして、依然として有効に利用されています。その大部分はニューワイドが保留している。チェーンを繋げると、同じことが言える:制約となるのは供給であり、需要ではない。
金曜日のテープで分かれたゲートをたどっていくと、それはコミットドのキャピタックスから直接、パッケージ化されたシリコンへと続いている。ハイパスカリーの資金は3つのアクセラレーターに流れている——NvidiaのマーチャントGPU、AMDのMIシリーズのマーチャントアクセラレーター、そしてBroadcomやMarvellと共同で設計されたカスタムASICだ。これら3つはすべて、同じ2つのボトルネック、すなわちHBMとTSMCのCoWoSに集中している。予約済みの供給量や契約済みの収入を持つ企業は、市場が不安定になるときでも価格を維持できる。一方、供給チェーン上での優位性があるが、新しい契約がない企業は先に価格を下げられる。簡単に言えば、安定した日には、市場はオーダーボックにある商品に対して支払いを行い、まだ信頼に基づいて受け入れているものについては価格を下げるのだ。
価格評価スプレッドも同じことを示している――トレーリング数で。
複数の数値がその見積もりを強化しており、私は意図的にトレーリング・12ヶ月の数値のみを使用しています。このグループ全体の将来予測は、定義が一貫していないため、重視していません。セッションで遅れている企業は、最も高いトレーリング数値を持っています:Armは収益の約249倍、EV/EBITDAの約240倍、AMDは約120倍、80倍、Marvellは82倍、78倍です。一方、今日上昇した企業は、それらの数値のわずかな割合で取引されています:Nvidiaは収益の約33倍、EV/EBITDAの約31倍、TSMCは32倍、21倍、Broadcomは60倍、43倍です。唯一の例外はMicronで、他の企業と比べてトレーリング数値が低く見えますが、これは周期的な影響によるものです。メモリの収益はピークにあるため、他の企業と比較するには適切ではありません。
これは評価結果ではありません。複数の基準に基づく判断をするのは、私が意思決定をする際にはめったにないことです。また、これらは周期的な動きがある企業です。これは期待値についての表現に過ぎません。先を行く企業は、勢いが続くと利益が増加するという前提で割り高な価格を設定していましたが、価格が下落したとき、彼らが最初に売却しました。一方、核心部分の企業は、計上された収益が支えられるという前提で割り高な価格を維持していました。同じ日、同じ業界で、異なる情報源から得られた二つの証拠があります。
次週にゲイツが何をするか――そして、実際に論文を破壊するものは何か
現在、2つの報告書が今後の方向性を示している。Nvidiaは、最新の四半期の収益が466億ドルに達し、運営利益率は64%で、前年比70.7%の成長を記録したと発表している。このデータは8月26日の終値後に公表される。これは、その需要の基盤が持ちこたえるかどうかの第一回の検証となる。Broadcomは9月2日に発表し、カスタムシリコンの在庫状況についても報告する。これら二つのデータを合わせて考えると、全体の状況は、上流で既に確認された需要に基づいている。

一方で、2つのフラグが明確に表示され、その意味も正しく理解できることが望ましい。8月3日には、低権限のトレーディングブログが報じていました。メモリチップの需要が減少していました。マイクロンの株価を下げる要因ですが、この主張は裏付けられておらず、売り切れたHBMの供給能力や価格の2倍に増加するという状況と矛盾しているため、確定したサインとは見なしていません。また、CNBCは7月末に、アマゾン、メタ、マイクロソフトが株式を売却したと報じました。アルファベットは、2026年の投資予測を上昇させました。つまり、同業者が対応しなければならないということです。これは、投資コストに関するリスクであり、複数の要因が関与する問題です。支出の削減とは言えません。
実際に私の分析を変える要因は、確定した大規模クラウドサービス事業への投資削減か、HBMの価格の変動かです。どちらも観察可能ですが、どちらも実際には起こっていません。過剰な株価評価の低下は、長期的なサイクルの中で市場が行うことです。それは、そのサイクルが終わった証拠ではありません。
年末の割り当て
議論の焦点は、AIインフラの取引が健全かどうかということではありません。投資が確実に行われており、メモリも完売状態で、パッケージングも準備されています。問題は、今年すでに120%から240%の高騰した株価が、今後も同じ割合で上昇できるか、そして資本が能力を支えるコア部門にどのように配分されるか、その点です。
私が年末に投資を決定する際の考え方はこうです。契約がある企業、つまりTSMC、Broadcom、Nvidiaといった企業は、確実な収益源として重要視されます。一方、契約のない企業や、継続的な成長が期待できない企業については、割り当て量が減らされ、軽く持ち続けることになります。Nvidiaの8月26日の報告書が重要なポイントであり、その後の実際の投資削減やHBMの動向が変わると、全体的な見通しも変わってしまいます。投資の再配置はありません。








コメント
まだコメントはありません