
Freeport-McMoRan(FCX)の株価を記録的な水準で読み解く方法があります。それは、銅の価格が記録的な水準にあるため、その主要な生産者も同様に記録的な水準にあり、その商品を持っていた人々も同じように記録的な水準にあったということです。しかし問題は、数値が商品のバイテーが本来そうあるべき通りに動いていないということです。FCXは今年初めまでに約49%上昇しましたが、銅の価格は約14%しか上昇していません。過去5日間で、この株価は約14%上昇しましたが、銅の代替指標はほぼ横ばいでした。単なるバイテーの力だけでは、株価が基になる商品よりも3倍の差をつけることはできません。市場がその商品だけでは説明できないものを買っている時にのみ、そうなります。
市場が購入するものには名前や時期があります。例えば、インドネシアにあるグラスベルグ鉱山や、2027年にその鉱山から得られる収益です。記録的な価格は、すでに記録的な水準にある銅市場に対する前払い金です。この組み合わせが、今回の上昇を説明しており、また、保有者が新規買い手とは異なる決断を迫られる理由も説明しています。
1. その証拠:銅鉱夫が銅を3倍も速く掘り出すこと
Ainvestのデータによると、Freeportは2026年8月21日時点で75.80ドル近い記録的な値で取引が終了し、その日中には77.33ドルに達しました。これは、前年比で49.4%、過去12ヶ月で74.8%、過去5営業日では14%の上昇です。20日間の平均上昇率は約21%です。銅関連の投資商品であるCPERファンドは、鉱山株ではなく銅先物を対象としているため、前年比で14.3%、1年間で43.4%の上昇となりましたが、同5営業日では横ばいでした。
その差異というのは、鉱業家が銅の年間収益を3倍以上に増やしている一方で、銅価格はほとんど変動しない。これは、商品そのものの価格設定ではなく、企業ごとの価格設定によるものです。市場は同じサイクルの中でより高い価格を支払っていないのです。市場は、まだ得られていない将来の収益に対して高値を付けているのです。そして、その動きは非常に速いです。20日間の動きの大部分が最後の5営業日に起こりました。多額の資金が投入されているからこそ、その収益がどのような将来の状況に対応するかが重要になります。
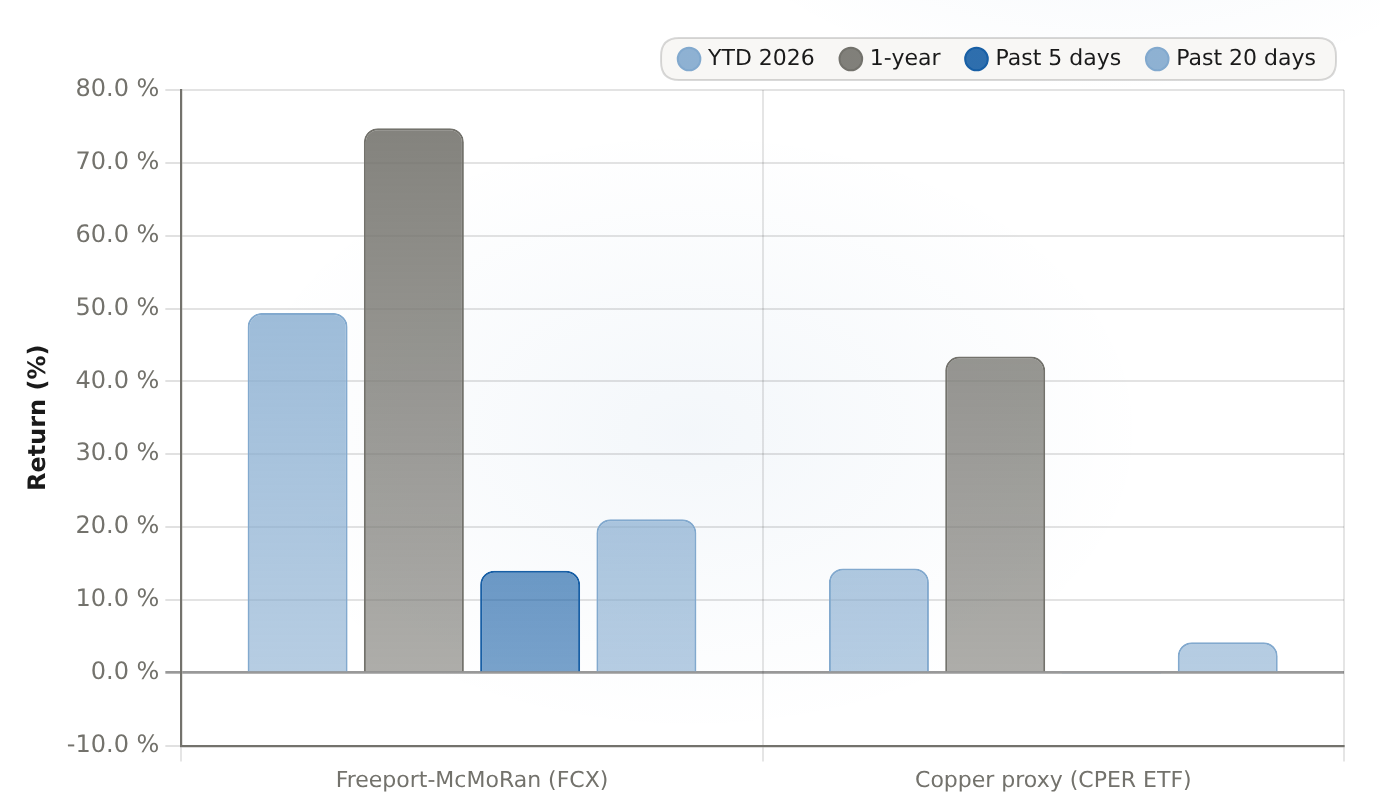
FCXは、銅の2026年の収益が約3倍になり、過去5営業日で約14%上昇しました。一方、銅関連の指標はほぼ横ばいでした。5日間および20日間の乖離が、この急騰は銅の影響によるものではなく、企業ごとの評価の変動によるものであることを示しています。
| エンティティ | YTD 2026(%) | 1年間(%) | 過去5日間の割合(%) | 過去20日間の割合(%) |
|---|---|---|---|---|
| フリープート・マクモラン(FCX) | 49.4 | 74.76 | 14 | 21.09 |
| 銅プロキシ(CPER ETF) | 14.32 | 43.4 | -0.13 | 4.2 |
2. 市場が実際に購入しているもの:グラスベルグのトルク
具体的な将来のシナリオとは、グラスベルグが行っている地下での採掘作業です。これは、大量の鉱石を低コストで採掘する方法で、鉱石が自重によって崩れるようになります。2025年の洪水により、この採掘作業が中断されました。グラスベルク・ブロック・ケーヴ鉱山からの契約商品について、不可抗力を宣言した。— 企業が果たすことができない納品義務から解放される法的通知。その結果、2026年まで生産量が能力を下回り、4月に経営陣が全年の銅の予測値を31億ポンドに下方修正金の量は65万オンスにまで減少しました。その日、株価は12.6%下がりました。
しかし、その失望感こそが、現在市場が支払っているコストを生み出す要因となっています。2026年後半では、Grasbergの生産能力の約65%しか利用されていません。全能力が回復するのは2027年末になります。また、2027年には銅や金の販売量が大幅に増加するでしょう。回復している鉱山に、記録的な銅価格が加わると、最大の収益が得られる時期となります。つまり、2026年後半と2027年の後半が、収益の大きな変動が起こる時期です。
市場は2027年の成功を先取りして購入を始めているため、リスクは非対称的です。フォワードマルチプライアンスが高くなっているのは、現在の収益がそうだからではなく、収益の推移が予想されるからです。同じメカニズムが逆に作用します。例えば、Grasbergでの銅価格の下落や、インドネシアの操業チェーン上の他の場所での問題が発生した場合、すでに好転する可能性があるマルチプライアンスに影響を与えます。また、近期的にはPT SmeltingのGresik工場にも問題があります。この工場は年間342,000トンのカソートを生産しており、その66%はFreeport Indonesiaが所有しています。8月8日以降、炉の損傷により工場が閉鎖され、近くのManyarスメルターの再稼働も8月末まで延期されています。再稼働が遅れると、37〜48倍の収益に対して大きな損失となります。
3. 銅製の背景は本物であり、メリトレーバー特性を持っている。
これらは、銅の供給が安定していなければ機能しない。そして、銅の価格は、単なる推測よりも、より構造的な理由から記録的な水準にある。8月中旬には、LMEの3ヶ月物銅の価格が1トンあたり14,100ドル程度で取引されていた。2026年1月下旬には、1トンあたり14,527ドル近くに達する見込みです。— 同じ金属の価格が1トンあたり12,000ドルになったのは、2025年12月のことでした。その価格の下には、実際の厳しい状況があります。それは、DRコンゴ産の精鉱の輸出禁止、チリの生産量が650万トンにとどまり、目標は600万トンだったこと、また、精鉱を処理する際に発生する料金が極端に低いことです。2026年の年間基準値は0に設定されています。42日間にわたって在庫が使い果たされ、約205,000トンになった。そして、5年来的高値にある3ヶ月分の現金と金属価格の差も見られます。これは「バックワードアセーション」と呼ばれる状況で、即時の金属価格が将来の納品価格よりも高く設定されているのです。これは、実物不足の典型的な特徴です。アナリストたちは、2027年までに市場の赤字が続くと予測しており、IEAはおおよそ…2035年までに30%の供給不足が発生する発表されたパイプラインについて。
反対の観点から見ると、市場はその大部分を既に支払っています。BMI Researchは依然として、2026年全体の平均価格が1トンあたり13,500ドル近くになると予測しています。これは現在の価格よりも低いです。FCXの価格が下がるためには、銅の価格が急落する必要はありません。平均値に戻ることで、記録的な高値が維持される基盤が安定します。
4. 報告されている数値はまずまずですが、価格に比べて少なすぎます。
7月23日に報告された第2四半期の業績は、会社自身の基準で見ても良好な数値でした。売上高は73億3000万ドル、純利益は9億84百万ドル、1株あたりの収益は0.74ドルでした。7.1億ポンドの銅12万3000オンスの金と2500万ポンドのモリブデンです。私はわざと「正解」や「不正解」という表現を使わないようにしています。各データ源によって、実際の予測値が異なります。あるデータ源では、報告されている数値をはるかに上回る予測が示されていました。また、以前の予測では、アナリストたちは調整後のEPSが0.60ドル近くになると見ていました。正直なところ、重要なのは実際の数値であり、何か驚きのラベルを付ける必要はありません。
その財務状況は、どのような状況でも実に良好です。純債務は約53億ドル程度であり、現金は約41億ドルです。営業キャッシュフローは約59億ドルで、資本支出は約40億ドルです。その結果、約19億ドルの自由キャッシュフローが残っています。配当金も7年連続で支払われており、配当率はTTM利益の約31.5%に達しています。また、同社は約2億2000万ドルで5504万株を買い戻した。2021年後半以降です。経営陣が2029年時点で374億ドルの収益と64億ドルの純利益を予測していることから、年間収益の成長率は約12%になる必要があります。これは、今日実際に起こっている状況と一致しています。
これは、耐久性が高く、経営も良好な金属関連の事業です。この会社には賭けないでしょう。しかし、耐久性が価値と同じというわけではありません。この価格では、両者を混同してしまっているのです。
5. 評価の結果、グループの他のメンバーは取り残されてしまった。
市場価値が約1089億ドルということから、FCXは前年度の利益に対して37倍の比率で取引されている。また、今後12か月間の予想される利益に対しては約48倍の比率となっている。これらの数値は、成長型企業にふさわしい比率であり、景気循環型企業には当てはらない。同業他社との比較を見ると、BHPは前年度の利益に対して25倍の比率で取引されており、EV/EBITDAは7.5倍である。これは利息、税、減価償却費を除いた利益に対する企業価値の比率であり、資本構造に中立的な比率である。Rio Tintoは前年度の利益に対して11倍の比率で取引されており、EV/EBITDAは6.9倍で、4.45%の配当を出している。Teckは19倍の比率で取引されている。純粋なSouthern Copperでは、EV/EBITDAが18倍程度であり、さらに高い比率である。Freeportは12.6倍の比率で取引されており、このグループの中で最も高い比率を保っている。成長への期待が高い一方で、収益面ではそれほど高くない。
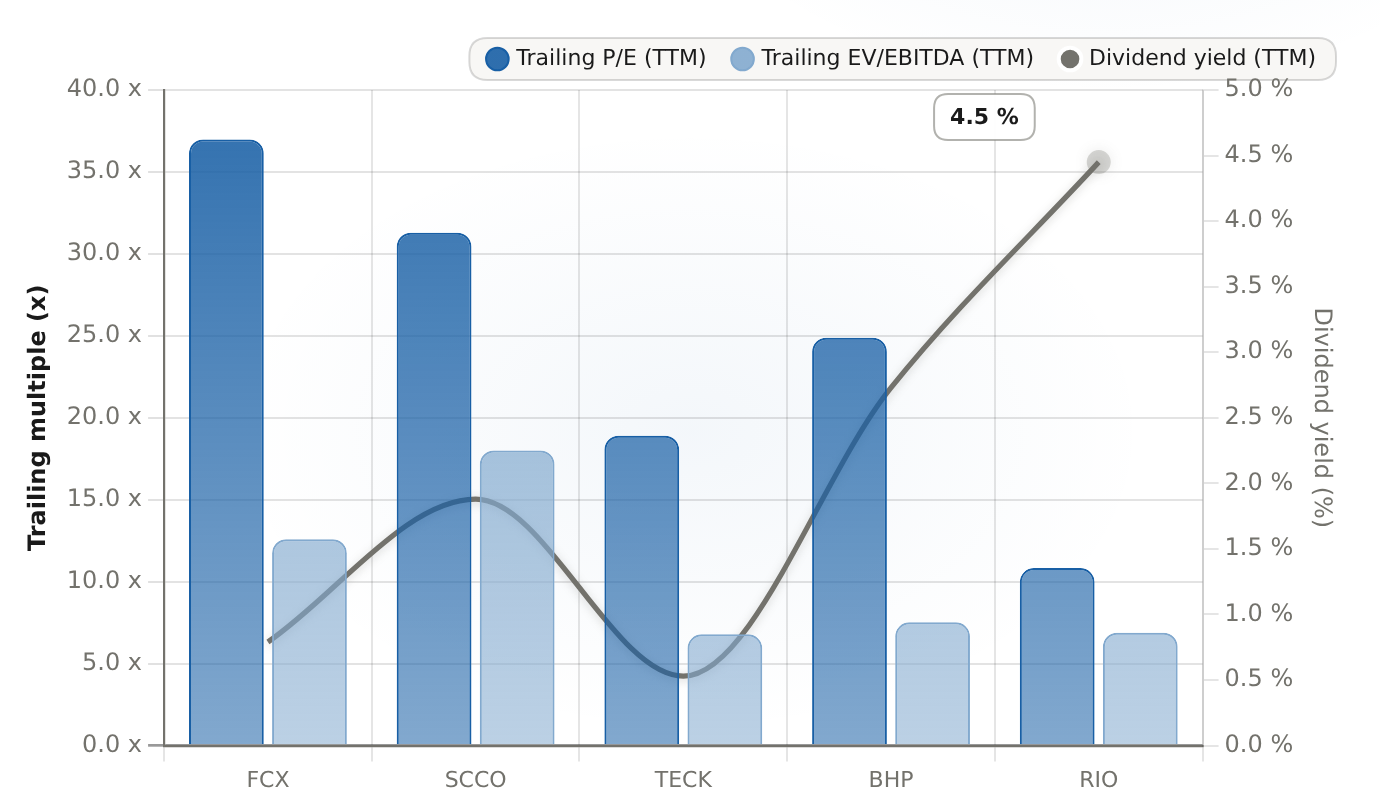
FCXは、同社の高い株価収益比を維持している(Rio Tintoの約10.8倍に対し、約37倍)。しかし、その価格はわずか0.8%に過ぎず、これはRio Tintoの4.45%のほんの5分の1に過ぎない。つまり、この高値は、2027年の利益成長が成功したことを反映しているのだ。
| ティッカー | トレーリングP/E(TTM)(x) | トレーリング EV/EBITDA(TTM)(x) | 配当金利(TTM)% |
|---|---|---|---|
| FCX | 36.98 | 12.59 | 0.79 |
| SCCO | 31.29 | 18.01 | 1.88 |
| テック | 18.91 | 6.79 | 0.53 |
| BHP | 24.89 | 7.52 | 2.73 |
| リオ | 10.83 | 6.89 | 4.45 |
収入記帳表は、同業他社の中で最も低いものです。後続期間における配当利回りは約0.8%であり、今の価格では前倒しでの配当利回りはわずか0.4%に過ぎません。現在の収入を得るためにマイニング企業を購入する人にとって、FCXが記録的な配当利回りを示しても、Rio Tintoの4.45%の配当利回りのように問題を解決することはできません。7年連続の配当支払いは事実ですが、配当利回りと配当成長率の関係、つまり複合的な効果がどのようなものかという点においては、この時期には投資するのは適切ではありません。下落局面では配当利回りが上昇するのに対し、上昇局面ではその逆になります。
6. 結論:強さを増すこと。新しいお金とは、力の象徴だ。
持ち株者は、正直な判断を下す必要がある。そして、「何もしない」という選択肢が最善の答えだとは思わない。過去の価格は、2027年における良好な結果を期待している。そのためには、グラスバーグの操作が完璧であり、銅価が安定していることが重要だ。強みを活用して利益を得ることは、単なる売却ではなく、実際に買い付けることであり、トルクへの意味ある投資を維持することができる。現在は上昇が既に起きているので、追加の報酬を得る代わりに、運用の悪化や商品価格の下落を受け入れるしかない。
新しい投資家も、同じように正直な態度を取るべきです。これは、単なる価値評価の対象でも、収益を得るための投資でもありません。これは「トルクを保証する」ような投資です。つまり、今日、記録的な価格で銅を購入し、グラスベルグの生産能力を利用し、完璧な実行を得るということです。これら3つの要素が1年半にわたって保持されているのです。もし、あなたが求めるのはそうした投資であるなら、それは正当な投資ですが、狭い範囲の投資です。そのため、投資として扱うべきです。しかし、実際にあなたが求めているのは、公正な価格で配当の成長を得ることです。それこそが、私のフレームワークにおける複合的な成長の原動力です。つまり、そこから始めるべきなのです。
7. ウォッチリスト:論文が生き続けるか、破滅するかを決定する条件
- 銅価の回復傾向:2026年における1トンあたり約13,500ドルのコンセンサス平均値に向かう持続的な動きが、株価のボーナスを減少させる。
- LMEの在庫状況とバックワード化:42日連続で引き下げがなかった後、再建が起こると、この緊張状態が終わることを意味します。
- グラスバーグの稼働率の進捗:2026年後半には約65%の能力に達し、2027年末には全能力に達する予定です。
- インドネシアの輸出許可証は、製錬所の進捗に応じて6ヶ月ごとに更新されるものであり、2041年以降の運営権についても未解決のままです。延長については合意が成立しましたが、報告によると…経済的所有権の減少.
- グレシクの炉の修理とマニヤールの再稼働は、8月8日の停止以降の8月末の時期を目標としています。
- 評価比率の変動:次の報告書が10月後半になる可能性が高いため、37~48倍の評価比率での誤りや不確かな情報が、通常の場合よりも大きな影響を与えるでしょう。
正直な結論としては、ブールケースは実際に存在し、問題は価格にあるということです。フリープORTは高品質で重要な金属製品を提供する企業であり、健全な財務状況を持ち、真の成長ストーリーもあります。そのため、多様化した鉱山会社よりも高い価格が適切です。しかし、配当金がほぼゼロという状況では、市場は2027年末を予測しています。私は、ここからのリスク/リワードは、保有者にとっては利益を得るための良い機会であり、新規投資家にとっては、価値や収入を得るための投資ではなく、意図的な投資であると考えます。より良い入門点とは、株価の利回りが自動的に働く状態です。つまり、銅価が下落したり、グラスベルグの業績が悪化したりして、利回りが再び上昇する時が来るのです。その瞬間が来るでしょう。その時を待つか、あるいは、早期に投資することを控えるかの選択です。








コメント
まだコメントはありません