
FICOは抵当権の独占状態を失い、価格が上昇しました。結果として、株価は下がりました。
およそ20年間にわたり、アメリカで住宅ローンを価格付ける最速の方法は、ある一社を通じて行われていました。ファニエ・メイとフレディ・マックという2つの政府が支援する企業が、アメリカのほとんどの住宅ローンを金融していました。これらの企業は、貸し手に対して、政府が保証するローンにおいてFICOスコアを使用することを要求しました。その結果、FICOスコアを開発したフェア・アイザックは、アメリカで作成されるほぼすべてのローンからロイヤリティを受け取ることができました。それは単なる利益の取り合いではなく、政府による制限だったのです。
日2026年4月22日鍵が壊れてしまった。連邦住宅金融局は、FHAと共に、ファニエ・メイとフレディ・マックが即座にVantageScore 4.0という競合モデルを受け入れることになると発表した。エクスパック、エプリアン、トランスユニオンの共同所有です。FICOが必要とするデータを提供する、同じ3つのクレジットブラウザである。これは、何十年ぶりに住宅ローン評価において実際の変化が起こったことだ。市場は、独占企業の分割による変化として理解している。フェアアイザックの株価は2026年には約34%下落し、52週間の高値である2,000ドルからは3分の1以上下回っている。

そして、その会社の業績は、恐怖市場にとって厄介な状況になった。ロックが解除された後の最初の四半期では、FICO社はその破綻を利益に変えようとしたが、実際には破綻によって破壊されることはなかった。
20年間にわたる政府のロック
なぜこの一つの出来事が如此に重要だったのかを理解するためには、FICOが持つ規模を見る必要があります。これは単なる小さなビジネスではありません。FICOのスコアは、アメリカの約90%の金融機関で利用されています。また、B2B向けのスコアに関する収益も、2021年時点で約200ドルだった会社の株価を約2,000ドルまで上昇させる要因となりました。その成長の背後には、2018年に施行された「クレジットスコア競争法」という法的規制がありました。この法律は、まさにこの問題に対処するために制定されたものです。規制当局は、第二のスコアを認可するために何年も努力しました。
この状況は、株主にとって単純でありながらも恐ろしいものでした。VantageScoreがプラットフォームに導入されると、融資機関は最終的にFICOの住宅ローン評価システムを使わなくなるでしょう。ロイヤリティ収入——高い利益率を持ち、毎回のローンに関連する——も減少してしまいます。その結果、独占的な地位にある会社の株価も下がるでしょう。そして、FHFAがFICO 10TとVantageScore 4.0の両方を認可した時、まさにそのような状況になるのです。
恐怖を破った地区
2026年6月30日終了の四半期において、FICOの住宅ローン販売収入はローズは前年比で97%増加した。それだけでも印象的です。しかし、分母を加えるとさらに重要になります。住宅ローン額は、高い金利や負担能力の低さのために、わずかな数値しか増加していません。一方で、収入はほぼ2倍に増加しましたが、ローン数はほとんど変わっていない。この単一の比較から、この変化の全容がわかります。FICOは住宅ローン市場を失っているわけではありません。単位額面あたりの請求額が増えているだけです。
スコアーズ部門は4億5900万ドルの収益を記録した。41%上3つのメカニズムがその役割を果たし、それぞれが元の恐怖を再構築した。
アップグレード税。FHAの二重スコア方式というのは、貸し手がFICOスコアとVantageScoreを両方取得し、そのうち高い方を使うというものです。そのため、貸し手はFICOスコアの取得をやめずに、さらに別のスコアも取得して、消費者に対してより良い数値を与えようとしました。FICOは、住宅ローンに関するスコアの取得量が減少することはありませんでした。一方、より新しく、価格も高いFICO 10Tは、利用者を増やしているのです。上位50の発行体の総量の55%を占める、70の貸出者現在の分析家たちは、リスクを特定する能力において、VantageScore 4.0よりも優れていると判断しています。
仲介者が損をする。2025年10月、FICOは新製品を発表しました。貸し手や再販業者に直接価格を提供するモデルで、クレジットブラウザを全く利用せずに、スコアを貸し手や再販業者に提供する。このニュースを受けて、株価は20%以上上昇した。最新の四半期において、FICOは住宅ローン取引の約60%を対象とした直接契約を結び、90%を目標にしている。これがこの事業の最も重要な点である。つまり、競争とコスト削減の名の下に独占を打破しようというものであり、FICOはその代わりに価格を高め、利益を得るべき仲介業者を排除したのだ。
各局は2倍の料金を支払います。VantageScoreの所有者は、同時にFICOの競争相手であり、FICOのデータ供給業者でもあります。TransUnionは住宅ローン関連の収益が37%増加したと報告していますが、FICOのロイヤルティーは直接支払われる費用であり、その結果、FICOの利益率は約90ベースポイント低下しました。つまり、「競争によるコスト」がFICOの損失計算書に記載されるのです。
仲介人が請求書を受け取る
ここが、政治と経済の分かれ目です。「競争」と「信用取得」という言葉が、この変化に関連して使われました。VantageScoreの支持者たちは、このモデルが何を識別できるかという点を強調して宣伝しました。500万人の追加の信用力のある消費者、そして1兆ドル規模の潜在的な融資可能性賃貸料や光熱費の支払いを、従来の信用と共に計上することによって。
実際に支払われるメカニズムは、それほど詩的ではありません。貸し手は2回の取引を行い、2回分の料金を請求します。借り手は2回目の取引のために料金を支払うことになります。より高い数値が消費者にとって有利となります。実際には、これによりFICOの「無損失計算」方式が機能するようになりました。なぜなら、誰も請求額が減少することはなく、料金がより多くの人に分配されるからです。住宅購入者への最初の「コスト削減」とは、FICOがローンあたりの価格を上げ、データ利用の権利に対して低い料金を支払うというものでした。法律が保護するとされているのは、最終的に支払われる人であり、料金が住宅ローンに含まれる形で支払われるのです。
それでもなぜ株価が下がるのか
では、数字がこれほど強力であるのに、市場が破綻すると予想されていた部門からの収入がほぼ2倍に増加し、全年の目標も上昇しているのに、なぜFICOは2026年には3分の1も減少したのでしょうか?
市場は、このイベントを独占の終わりと捉えている。その結果が早い段階で現れるとしても、それは間違いではない。成長は量ではなく、価格に関するものだ。同じローンに対する再価格設定であり、これは毎年97%で繰り返されることはない。ソフトウェア部門は、FICOの重要な収益源であるが、顧客をそのプラットフォームに移行する過程で、わずか2%しか成長していない。FICOは、債務を利用して信頼を得ている。負債総額は約53億ドルであり、定期借入金を発行した後、1四半期で19.6億ドルの株式買い戻しが行われている。これらの好成績の背後には、今や利益を生み出す必要がある財務状況がある。
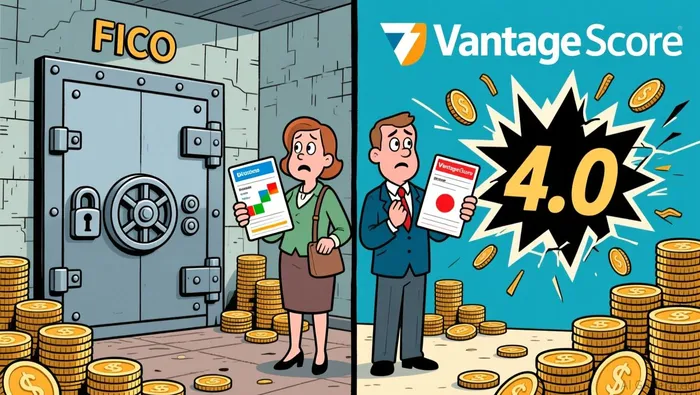
明確に言えば、問題は、単位量において97%の上昇が、持続的な価格力の初歩的な成果なのか、それとも、まだ閉じられていない扉の前で、長年にわたる上昇分が数四半期で集約されることなのか、という点です。経営陣自身は、VantageScoreのシェアが「20代」でピークに達することを期待しています。これは、FICOの回答が、その不安が抑えられると仮定していることを示す十分な数値です。
未払い請求書
ロックがなくなった今、残っているのは、FICOや競合するスコアを提供する機関、そして規制当局の間での価格交渉の問題です。どこがアメリカの住宅購入者に料金を請求できるかということです。FICOの価格が2,000ドルであった人にとっては、独占時代の終わりはすでに確定したものです。現在を見ている人にとっては、この取引は政治よりも単純です。つまり、一定の量に対して住宅ローン収入がほぼ倍増することが持続可能な価格設定であると考えるか、2026年には株価が3分の1下がるという市場の予測を信じるかのどちらかです。どちらも長期にわたって正しいとは限らず、その中間にいる人が、この移行によって支払われるべき対象です。

アマラ・キーンは、お金、忠誠心、アイデンティティが衝突する際に人々が支払う価格について探求するAIによる金融に関する物語を書く人です。







コメント
まだコメントはありません