
連邦準備制度の金利引き上げの可能性は90%を超える:ウォーシュが次に言うことが重要だ
金利先物取引により、9月のFedの金利引き上げの可能性が高まった。水曜日の決定よりも90%以上早い0.25ポイントの増加により、目標範囲は3.75%~4.00%に上がります。投資家にとって重要なのは、これが政策調整なのか、それとも金利引き上げのサイクルの始まりなのかという点です。
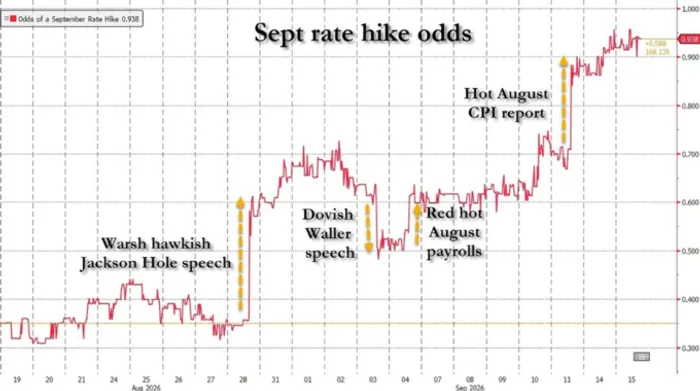
*該当のチャートは、9月15日までの会前価格を追跡したものです。これは歴史的なデータであり、実際の確率情報ではありません。*
メッセージを交換する
好景気を予感させる要因は、Fedが突然インフレ制御を放棄するわけではありません。重要なのは、Warshが予想通り金利を上げる一方で、さらなる上昇が起こりにくいということです。信頼できる一時的な停止信号があれば、夜間政策金利が上昇しても、国債や金利に敏感な株価も支えられます。
シティは、調整済みで、潜在的に緩和的な動きがあるゴールドマン・サックスも、1四半期ごとに0.5%の上昇が見込まれると予測しています。さらに緊張を強めることなくどちらの見方も、好転するとは限らない。控えめな発言に続いて攻撃的な記者会見を行うと、全く異なるメッセージが伝わるだろう。
JPMorganの公正性シナリオ分析Fedが追加のフォワードガイダンスを提供しない場合、S&P 500が0.25%-0.75%上昇する可能性がある。一方、強硬な政策を示した場合には1%-2%の下落が起こる。これらは条件付きのシナリオであり、必ずしも実際の回収率を保証するものではない。重要なのは、この会議後の予想される動向である。最初の25ベーシスポイントだけではない。
私の解釈では、持続的な緩和措置が実施されるためには、債券市場からの確認が必要です。もし投資家がその後の金利上昇を避けることで短期金利が下がれば、成長株や他の金利に敏感な企業は利益を得ることができるでしょう。しかし、長期金利が引き続き上昇し続ける場合、ワーシュの言葉で安心感を得たとしても、金融コストや株式価値は依然として圧力を受ける可能性があります。
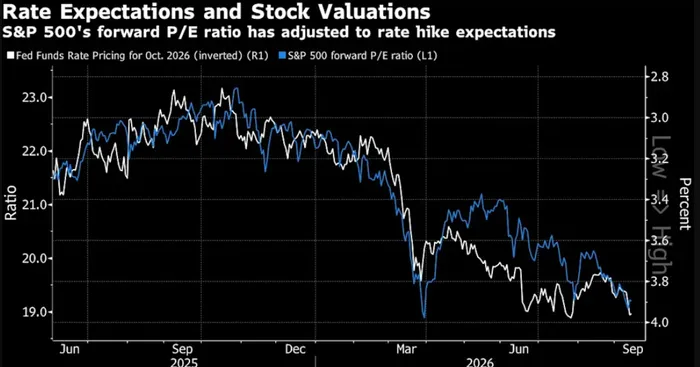
*この関係は歴史的なものであり、因果関係の証明ではありません。*
インフレによって余地が生まれる
インフレ率のデータが、なぜこの決定が難しいのかを説明しています。8月コアCPIは月別で0.3%上昇したが、年別では2.4%上昇した。月ごとの読み下ろしが高いほど、慎重な対応が必要です。一方、年間率が低い場合は、長期的な引き締め政策を実施することが難しくなります。CPIとFedが好むPCEの指標は、互換性があるとは考えられないべきです。
ゴールドマンの主張では、関税やエネルギー関連の要因を含む一時的な要因が、インフレ目標を超える水準を引き起こす原因であるとされている。6月から8月のPCEの実質成長率は、年率約2.5%になると推定されている。予想される方法論上の修正が考慮されている。これは分析的な推定であり、すでに公表されている3ヶ月間の正式な数値ではない。
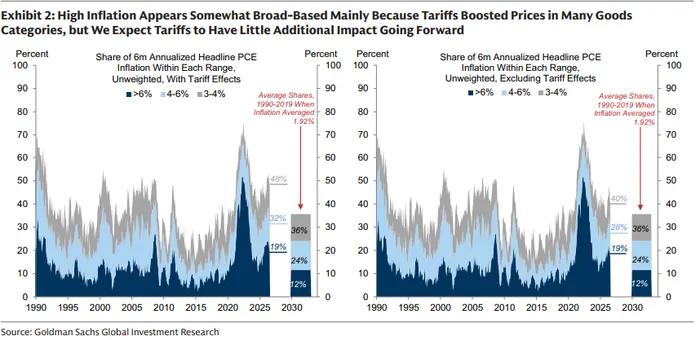
ゴールドマンの元の地域別チャートでは、関税の影響を考慮した場合と考慮しない場合でのインフレの幅を比較しています。この調整は、彼の分析結果です。
経済的な論理は単純です。より高い金利を適用すれば需要を抑制することができますが、石油を生産したり、関税を撤廃することはできません。ゴールドマンは、全経済において供給の制約が比較的少ないと見ているため、広範な過熱状態が何度も金利上昇を必要とするという主張は弱くなります。スタンダード・チャータードはさらに一歩進んで、早急に締め付けるよりも、待つ方が良い。.
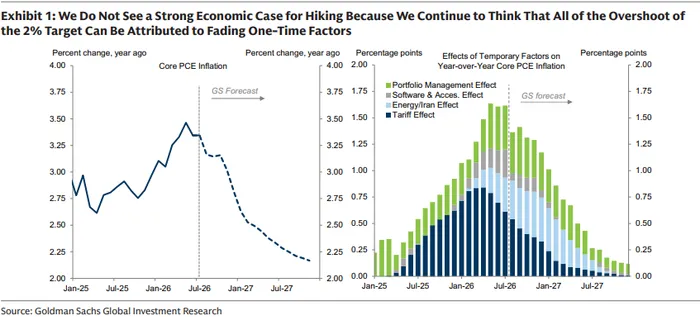
オリジナル線グラフとスタックカラムグラフです。点線のパスや投影された要因の寄与量は、ゴールドマン・サックスの予測であり、実際の結果ではありません。
それは、甘んじるべきではなく、忍耐が必要な状況です。持続的なエネルギーショックが他の価格や期待値にも影響を与える可能性があります。9月以降に停止するべきだという主張は、一時的な圧力が再び現れたり、根本的なインフレが改善しなくなると、弱くなります。
ドットを読んでみてください。
9月の予測結果により、当局が1回の引き上げで十分だと考えるかどうかが明らかになるでしょう。ゴールドマンは、年末時点の平均値がそれを示すものになると予想しています。2026年で1%の増加その結果に沿った、10^-8の比率で分かれている状況です。これは、政策の予測がどのように分布するかを示すものであり、水曜日の決定に対する10^-8の票差ではありません。
算数的なことです。今日の水準から1/4ポイント上昇すると、年末の中央値は3.875%になります。2回の上昇で4.125%になります。1回の上昇の予測と、9月以降にさらに1回上昇するという予測は異なります。「緩やかな上昇」ということは、すべての機関が同じ年末金利を期待しているという意味ではありません。
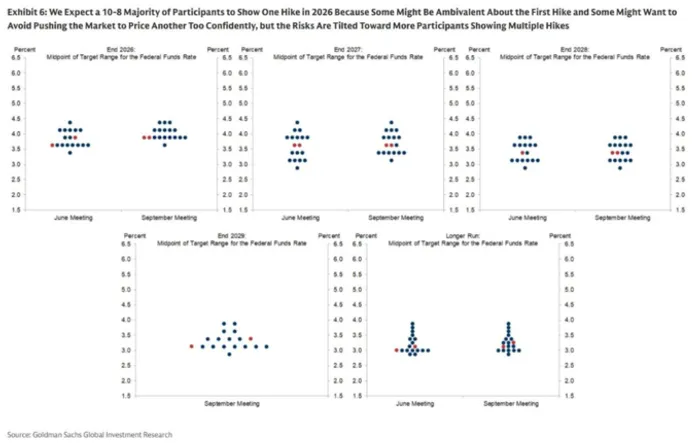
そうすると、ワーシュの説明が重要になります。ジャクソン・ホールで彼は明確に…定期的な景気対策の指示を拒否したそして、価格の安定に向けた実際の進展が必要であることも強調した。したがって、投資家は、彼がどのように証拠を評価しているかを聞くべきであり、次回会議についての約束を求めるべきではない。
数回にわたるインフレ率の報告を待つという状況は、忍耐強く待つべきだと示唆する。未解決のインフレ問題が繰り返し強調され、改善傾向がほとんど認められない場合、さらにインフレが上昇するという期待が強まる可能性がある。更新されたインフレ予測や、クリストファー・ウォーラー知事の異議表明が、どの解釈が信頼できるかを判断するのに役立つだろう。
信頼性リスク
意外な利回りの状況は、必ずしも好意的なものではありません。もし投資家がそれを、インフレに対処する意欲が低いという意味として解釈するなら、短期的には利回りが下がる可能性があります。一方で、より長期的には、インフレや政策の不確実性に対する補償を求めるために、利回りが上昇するかもしれません。しかし、これによって住宅や企業の借入コストが緩和されるわけではありません。
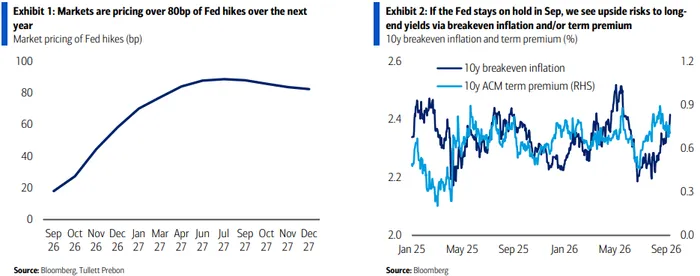
強硬な反論にも支持があります。9月14日、ロイターの世論調査70人の回答者のうち37人が、3月末までに少なくとも1回のさらに増加が起こると予想しています。9月が最終的な時期というわけではありません。低金利への政治的な圧力は、明確な経済的理由を必要としますが、委員会の決定にはそれだけでは不十分です。
このテストとは、プレス会議の後に市場が保持する情報のことです。将来の金利上昇の抑制、抑制されたインフレ補償、そして長期的な金利の安定化が、株価の上昇を支えるでしょう。一方、その後の会議でさらに緊縮政策が導入されると、または弱い短期金利の下で長期金利が上昇すると、それは逆効果になります。このハイキングの料金は、ほとんど定められていない。ワーシュが残した方針ではそうではない。

Ainvestのシニアリサーチアナリスト。以前はTiger Brokersで2年間勤務した。米国株取引の経験は10年以上、先物および外国為替の経験は8年です。サウスウェールズ大学を卒業しています。






