エキニクスは、過去8年間ずっと配当を増額してきました。Ainvestのデータによると、11年連続で毎年配当を支払っています。第1四半期の報告書では、2026年度の予想キャッシュフローは約20億ドルであると述べられていますが、実際のキャッシュフローはマイナス26億ドルです。この数値から判断すると、会社が生み出す以上の現金を配当として支払っているということになります。つまり、借入を使って配当を支払っているか、または配当を削減しようとしているということです。しかし私の意見では、その解釈は間違っています。正しい解釈をすることで、データセンターREIT業界において比較的持続可能な配当を得ることができるのです。
問題は計算式ではなく、指標そのものです。エキニクスは不動産投資信託であり、REITは自由キャッシュフローから配当を出すわけではありません。彼らは調整後の運営資金、つまりREITの大きな減価償却を除いたキャッシュ収入や運営キャッシュフローから配当を出します。自由キャッシュフローとは、すべての資本支出を差し引いた後に残る金額です。したがって、新しいデータセンターへの投資にほぼ全てを投じている会社にとって、負の自由キャッシュフロー数値は、建設中の状態を示すものであり、配当が減少しているわけではありません。その証拠は、同じリリースで一緒に移動されたガイダンスペアの管理にある。2026年度全体については、Equinixの引き上げられた、先見的なガイダンスが示されている。AFFOは41.98億ドルから42.78億ドルに変動— 約2倍年間通しての全額配当金として、約20.37億ドルが見込まれている。. 希薄化された1株あたりの価格は、42.31ドルから43.11ドルと見積もられています。後方側では、Ainvestのデータによると、過去12ヶ月間の運用キャッシュフローは約39億ドルであり、これは年間約20億ドルの配当金を大きく上回っています。将来のAFFO基準や後方の運用キャッシュ基準においても、配当金は十分に賄えていることになります。
そのため、Ainvestの「配当比率」が132.6%という数値は、REIT会計に慣れていない人にとっては混乱を招くものです。この数値は、再投資のために利用されない自由キャッシュフローを基準にして算出されているため、AFFOや運用キャッシュフローよりも深刻な状況を示しています。正しい指標に合わせれば、この問題は解消されます。
では、どうして自由キャッシュフローがマイナスになるのでしょうか?それは再投資のためです。Ainvestのデータによると、過去12ヶ月間の後方の資本支出は約65億ドルであり、そのうち約39億ドルが直接資本支出に使われています。このような投資が行われることで、負のキャッシュフローが将来の収益に変わるのです。
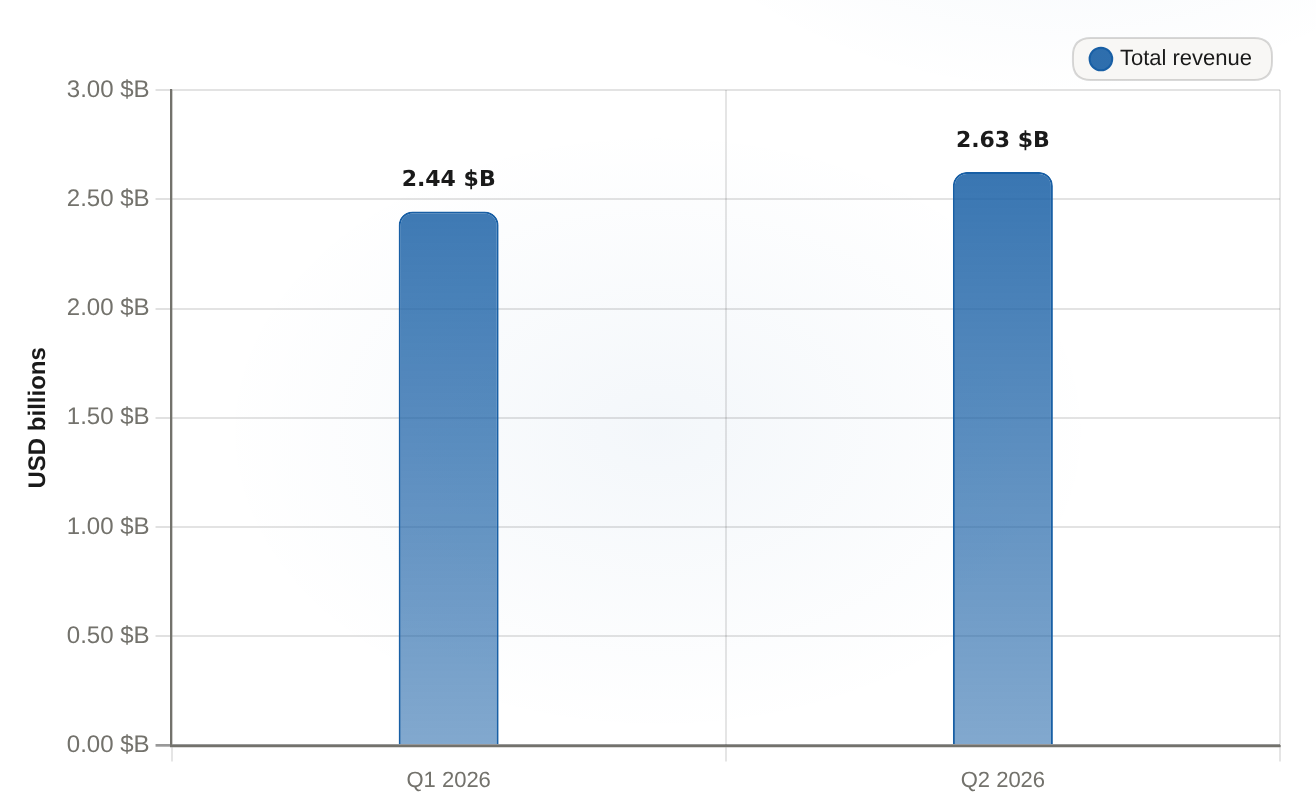
エクイニックスの四半期総収入実際の収益額、2026年第1四半期から2026年第2四半期まで
エクイニックスの総収入は、2026年第1四半期の24.44億ドルから、2026年第2四半期には26.25億ドルに増加し、四半期ごとに約7.4%の増加が見られた。
| 期間 | 総収益(十億ドル) |
|---|
| Q1 2026 | 2.444 |
|---|
| Q2 2026 | 2.625 |
|---|
報告された収益の中にその変換状況が見られます。実現した四半期収益は上昇しました。2026年第1四半期で24.44億ドル第2四半期では、前年比で約9.6%の収益成長があったが、そのうち2.625十億ドルに相当する部分は、即時売上ではなく、月次固定収入として現れる。これが、成長と収入の間のトレードオフの実際的な側面である。再投資が続くため、配当金も上昇し続けるのだ。しかし、これらのことだけでは株価が無リスクになるわけではありません。この論文の根拠となる条件を明確にしておく必要があります。純負債は約175億ドルですから、投資を支えるレバレッジは悪影響を及ぼします。つまり、受注数が減少すると、配当も減少するということです。AFFOや運営キャッシュフローが持続的に生み出される限り、定期的な受注数やAFFOが増加し続ける限り、負のフリーキャッシュフローは成長の要因となります。しかし、投資が高止まりしている間に受注数が停滞すると、その負の数字は再投資にならず、配当を上回る状態になります。AFFOを単位当たりで見て、それを説明する投資額を注意深く観察しましょう。それが、持続的な収益の源泉か、それとも単なる慰めのものかの分かれ道です。







コメント
まだコメントはありません