
2つのソフトウェア株、1人の投資家、同じ暦年――そして「強気」というラベルと「過大評価された」というラベル。これらは一見矛盾しているように思えますが、実際にその取引の価格を調べてみると、矛盾ではないことがわかります。4月中旬、ソフトウェア株が下落している時、マイケル・バリーは自分のSubstackフォロワーに対して、Veeva Systemsを購入したと述べました。そして、それを彼の最大の所有地の一つと呼んだ。その時点で、株価はすでに前年比で約29%下がっていました。8月末までには、さらに…ほぼ2倍になり、彼はそれを切り込みを入れた。9月のコメントで彼はスノーフレークは「過大評価されている」と述べつつ、Veevaについては強気な見方をしている。.
これら2つの取引は対立するものではありません。同じルールの下で、異なる段階にあるだけです。Veevaは「買い付けの段階」にあり、今は閉鎖されるところです。Snowflakeはすでに「売り」の状態で、彼はそれを追いかけることを拒否しました。つまり、重要な問題は、Burryがソフトウェアに対して好意的かどうかではなく、彼が話した時、各企業がその進化の過程においてどの位置にあったかということです。なぜなら、それによって「Veevaに対して好意的」という言葉の意味が変わってくるからです。
2つの株、1つのルールで2つのポイント
どちらの解釈も受け入れられる事実は単純です。Veevaは、医師の診察記録を管理したり、薬物試験を管理したり、規制申請を行うためのソフトウェアを開発しています。その収益は前年比で約16.5%増加し、売上のほぼ半分が無形資産に転換されており、GAAP基準での利益も正の数値となっています。一方、データクラウド企業であるSnowflakeは、収益が前年比で約32%増加していますが、GAAP基準では損失を出しています。また、Snowflakeは、過去120日間で約72%の成長率を示していました(Ainvestのデータによる)。それでも、GAAP基準でのP/E比率はマイナスでした。
どちらも、ほぼ現金化可能で、高コストかつ利益を生む事業です。問題は、どちらの会社の品質に関するものではありません。問題は、現在の株価がどのような状態にあるか、つまり、割引された部分が買われているのか、それとも使われているのかということです。
彼が買った秋、彼が削減した倍増
バリーのVeevaに関する取引は、現在の業績に基づく価値投資ではなく、値下げによる売却だった。彼は4月13日頃に長期投資を行った。その時は、AI関連ソフトウェアが下落している中で、株価が今年中に約29%減少したそして、その地位を彼の最大級の持ち株と表現しました。アドビ、オートデスク、ヴェーヴァという既存のソフトウェア企業を買収した理由について、彼が述べたのは、割引率ではなく、タイミングの問題でした。彼によれば、ソフトウェア企業の信用面は…十分に大きくないこれらの株価をさらに下げ続けるのです。
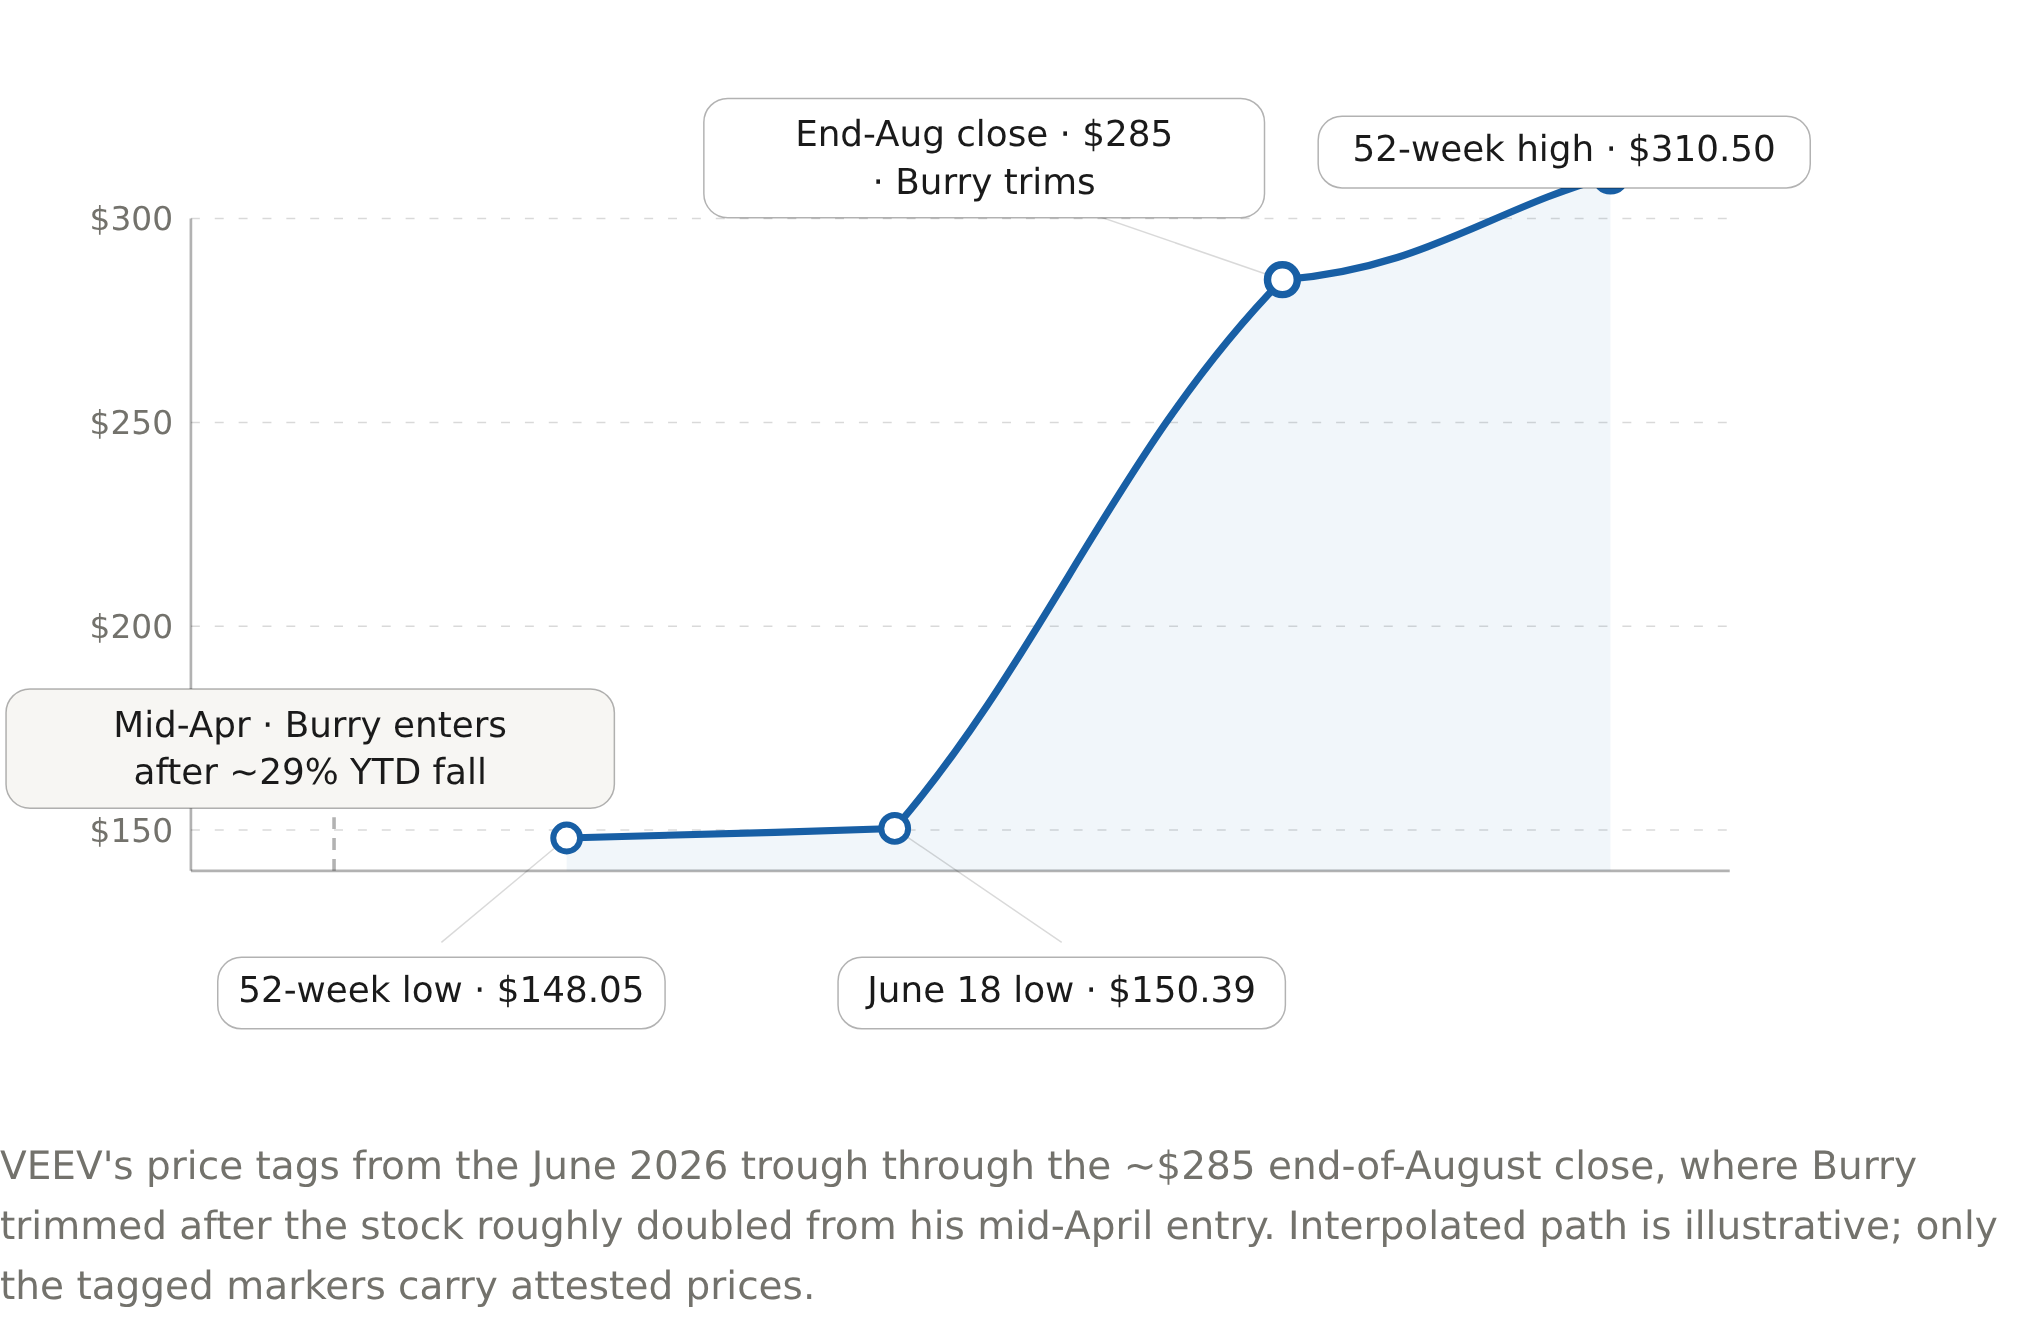
2026年6月の安値から8月末の約285ドルまでの価格推移です。その時点で、Burryは4月中旬に購入した時の価格の約2倍になったため、売却しました。ここでの推定値は例示的なものであり、実際の価格を示すのは、印が付けられたマークのみです。
上の価格推移がその残りを補っています。Veevaは約150ドル付近で安値を記録しました(Ainvestのデータによる:52週間での最低値は148.05ドル、6月18日には150.39ドル)。その後、8月末には約285ドルまで上昇しました。89%の移動6月から8月の期間中に。同じ期間において、4月に行った購入から得られた利益も報告されている。8月末には約82%に達した。ほぼ2倍に増えるということで、彼は調整を行ったのです。一連の流れとして読むと、彼はその商品を購入し、市場価格が2倍になったため、彼はその一部を手放したのです。
メカニズムとして考えると、その論理は一貫しています。高品質な製品を生産する能力が大幅に低下した場合、それは欠陥の信号ではなく、取引を開始するきっかけとみなされます。品質基準とは、50%近い自由キャッシュフロー比率やGAAP利益率といったものであり、これによってその下降を乗り越え、購入することが可能になります。そして、長期的な保有は売却の理由ではなく、単に取引を行うための手段に過ぎません。下落後に購入し、倍増後に減らすというのは、同じ戦略が二度繰り返されることです。一度は入る際に、もう一度は売る際にです。
スノーフレークは、彼が拒否したプレイヤーでした。
スノーフレークは、その逆の状況だった。これが「過大評価されている」という理由だ。ブリーが好むように、過去120日間で約72%上昇した。一方で、GAAP P/Eが-89倍程度であり、これは負の値である。つまり、成長は既に行われており、現在のGAAP利益が存在する前から価格が高く設定されているのだ。これを過大評価と呼ぶのは、独立した経営判断ではなく、既に売却された株を買い続けるという同じルールによるものだ。二つの名前の違いは、品質が品質に対応しているわけではない。一つは、サイクルの初期に安く購入された株であり、もう一つは、成長期に高く評価された株だ。
その判決、そしてそれを裏付けるもの
ここでは、「バリシャー・ヴェーヴァ」という見方の余地がなくなり、状況が変わってきます。9月初旬時点の評価を例にとると、ヴェーヴァのフォワードP/Eは約53倍であり、これは前回のP/Eである約45倍を上回っています(Ainvestのデータによる)。つまり、近期的なGAAP収益は前回の数値に比べて加速していないということです。現在の合意された価格では、この株価は安いとは言えません。4月時点では、下落率を基準にすると、より安かったのです。したがって、「ヴェーヴァに好感を持つ」というのは、ほとんど取引が終わってしまった状態であり、現在の価格で積み立てることは適切ではないのです。

この判断は、実際には質の高い投資判断のように見えるが、実際には単なるタイミング的な判断に過ぎない。バリーは現金や経済的な手段を使って株価の下落を利用し、市場がその値を2倍に上昇するのを待ち、その一部を手放した。彼は、既に収益の底がないという名前を拒否した。しかし、そのテンプレートの将来の再現性については明確ではない。買い注文、売り注文、調整といった行動は、中程度の信頼度を持つ二次的な情報に基づいているだけであり、そのパターンの背後には何の評価基準も存在しない。
どのような状況がこのパターンを破るでしょうか。もしVeevaの収益成長が10代半ばから2桁以下に落ち、一方で利益率が維持される場合、彼が買った株は単なる値下がりの対象になってしまいます。そして「最良の株は最初に半分になる」という話は、一時的な現象に過ぎず、永続的な規則ではありません。Ainvestのデータによると、Veevaの株価はEV/Salesで11倍の水準です。もし数四半期間にわたって15倍以上の水準を維持しながら成長が再加速しない場合、その買い注文のチャンスは終わり、その理論も意味を失います。現時点では、彼は値下がりの機会を利用して購入し、市場がそれを2倍にした後、彼は売却しました。これが全体の取引内容です。「強気」という言葉が実際の行動に変わる前に、これを理解することが重要です。








コメント
まだコメントはありません