
1年近くにわたって、評価の問題は単純でした。ブロードコムの株価は高い倍数を保っていましたが、投資家がAIの成長による利益を過剰に評価しているかどうかが議論されていました。しかし、その議論の中で、再評価が行われました。株価は369ドル近くで取引されており、2026年6月時点の最高値である495ドルから約25%低下しています。また、今期のコンセンサスによる予想される倍数も、1月半ばの約44倍から32倍に下がっています。さらに重要なのは、これは評価が下落するという話ではないということです。ウォールストリートは、評価が下がる中でも利益を上げ続けています。「40倍」という高い倍数に基づく悲観的な評価は、もはや存在しない評価とは対立します。
9月2日の報告書に記載される実際の数値というのは、ブロードコムが「過大評価されている」かどうかということではありません。重要なのは、32xが、経営陣が200%以上の成長を目指すAI半導体の展開に適合するかどうか、そして来年についてはどのような数字になるかです。
減少していくと、それはすでに適切な価格設定が行われている市場のようです。1月中旬には、ある債券のプレミアムが約44倍の前向き収益4月の終わり頃には、Broadcom対Nvidiaの評価についての記事が掲載されていた。31倍の前進収益— 異なる会計年度の基準による研究結果はあるが、方向性は同じである。一方、株価は下落した。2026年6月の最高値は495ドル近辺に達した。現在の価格に向かって、その下の推定値は上昇していった。コンセンサスでは、2026年度において、ブロードコムの収益が67%増加し、1株あたり11.36ドルに達する。そして8月には、来年度のコンセンサスが約…に上昇していました。$19.55価格が約4分の1下がり、分母も大きくなった。これは再評価であり、推定値の崩壊ではない。
データ画面の一行一つを信じることはできない。一部の株価情報ページに表示される市場データによると、BroadcomのフォワードP/Eは約90倍である(Ainvestのデータによる)。これは比較不可能な基準で、実際に使用されている他の評価基準とは矛盾している。株価を正しく判断するには、計算を行う必要がある。現在の価格368.79ドルで、2026年度のコンセンサス価格11.36ドルを除くと約32倍になり、2027年度のコンセンサス価格19.55ドルを除くと約19倍になる。これら二つの数値の差が、投資の根拠となる。市場は、来年の予測を信じるために純粋に報酬を受けているのだ。
これらは、ブロードコムが安価であるということを意味するわけではありません。評価基準によって、その価格は変わります。Ainvestの市場データによると、GAAPの利益や企業の価値とEBITDAの比率を基準にすると、ブロードコムの価格はNvidiaよりもずっと高いです。つまり、GAAPの基準では約60倍、EV/EBITDAの基準では約43倍です。このわずかな価格差は、実際に評価スプレッドシートで使用される非GAAPの基準でのみ見られます。したがって、正確な表現は「ブロードコムは安くない」ということではなく、「約32倍の価格で、Nvidiaよりも6~8倍の割引価値がある」ということです。

複数の要因を考慮すると、もはや仮定ではない基本的な傾向があります。非GAAP利益率は、過去5四半期で1.58ドルから2.44ドルに上がりました。一方、総収入は150億ドルから222億ドルに増加しました。これは第2四半期の最高収入額です。48%前年比で。その四半期において、AI半導体の売上は2倍以上に増加した。108億ドルそして、経営陣も同じ方針を推進していった。前年比200%以上の成長で160億ドルに達する第3四半期に。
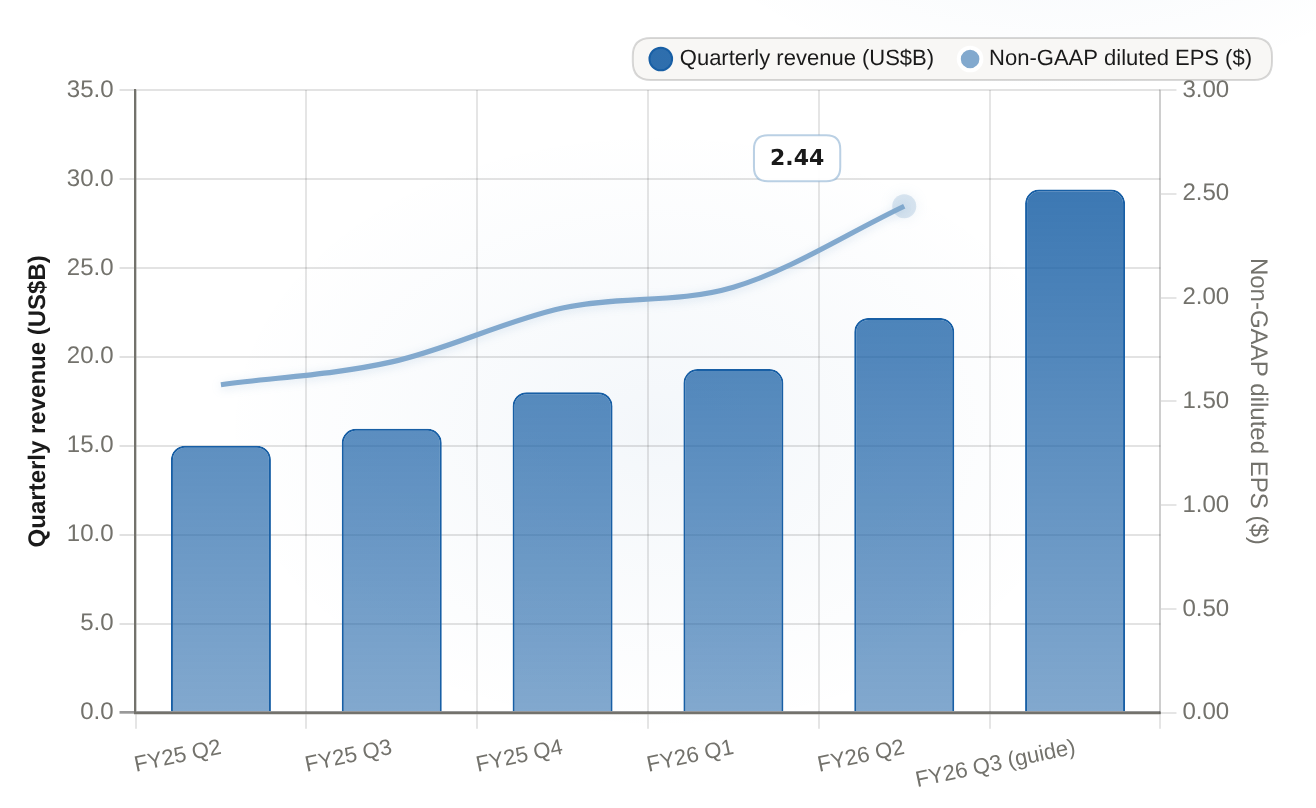
収益は、5四半期にわたって150億ドルから222億ドルへと加速し、2026年度第3四半期の予想は294億ドルに上昇しました。また、非GAAP基準下でのEPSも1.58ドルから2.44ドルへと増加しました。
| 期間 | 四半期収入(米ドル) | 非GAAP基準の希薄化後のEPS($) |
|---|---|---|
| FY25第2四半期 | 15.004 | 1.58 |
| FY25 Q3 | 15.952 | 1.69 |
| FY25 Q4 | 18.015 | 1.95 |
| FY26第1四半期 | 19.311 | 2.05 |
| FY26第2四半期 | 22.187 | 2.44 |
| FY26第3四半期(ガイド) | 29.4 | N/A |
その目標とするペースを、Nvidiaが最新報告した四半期の実績と比較してみると、総収入は増加した。106%前年比で見ると、正確に言えば、Broadcomの場合は部門ごとの成長率であり、Nvidiaの場合は会社全体の成長率です。しかし、投資家が実際に比較する際には、Broadcomの方がより速い成長を遂げているため、Nvidiaの約24倍のペルソナル以上の価格を支払うことも正当化されます。成長速度の差がこの程度のまま続く限り、そのプレミアムは有効です。
問題は、このプレミアムにはもうほとんど拡大の余地がないという点です。なぜなら、すでにプレミアムはリセットされているからです。2027年度のコンセンサスでは、約19倍のレートが想定されています。市場にとっては、11.36ドルから19.55ドルへの上昇が必要です。これは、1年間でEPSが72%増加することになります。これは、長期的なAI収益目標が実現されるかどうかに依存します(「1000億ドル以上」という数値が2026年度か2027年度に適用されるかどうかについては意見が分かれています)。ソフトウェアも同様に順調に推移する必要があります。現在の価格から計算すると、2026年度の基準で、40倍のレートに向けて再拡大すると、11.36ドルは約454ドルになり、約23%上昇します。一方、25倍のレートになると、約284ドルになり、約23%下がります。来年の中間報告が悪い結果になると、何かを犠牲にしなければなりません。プレミアムや価格を維持するか、低いプレミアムを受け入れるかのどちらかです。全体の状況は、9月2日の報告が2027年度の予測に与える影響によって決まります。
だから、この印刷作業は実際には「四半期の成績を測るもの」ではないのです。経営陣はすでに第3四半期の収益を適切に管理しています。294億ドル、ガイドが発表された時の約285億ドルのコンセンサスよりも高い値になりました。市場は数ヶ月前に状況を変えてしまったので、今回の四半期報告にはほとんど驚きがありません。6月の反応は、覚えておくべき前例です。Broadcomは予想された2.40ドルに対して2.44ドルの調整後EPSを上回りましたが、それでも影響を受けました。約15%次の取引日において、全年のAI目標が引き上げられなかったためです。市場は確認事項ではなく、アップグレードの可能性を重視しています。利益通知における言葉遣い――長期的なAI目標がどれだけ高くなるか、そして2027年度の予定が19.55ドルというコンセンサス値に与える影響――が実際の出来事となります。
その推定に基づく需要は、現時点では資金によって支えられている。アマゾン、アルファベット、マイクロソフト、メタという4つの大手クラウド事業者は、6月期において合計で1660億ドルの投資を行った。これは前年比87%の増加である。これが160億ドル規模のAI関連の予測範囲内の需要量であり、そのため一致した見通しが続くのだ。現在の状況を覆す信号は、ブロードコム自身の予測によるもので、2027年のEPSが一致した予測から外れる可能性がある。32倍の倍数が変わり、複合成長性が高い場合は高価になる。第4四半期のAI関連の予測を見るべきであり、第3四半期の実績は重要ではない。倍数は既に決定されてしまっている。EPSが残りの部分を担う必要がある。








コメント
まだコメントはありません