
重要な場所では、スレートは薄いだけです。
金曜日の決算報告は、実質的にはほとんどない。これが今日のオプション市場の価格形成における第一の特徴です。今週早い段階で発表された真のメガキャップ企業はすでにすべてあります。その中でも、ウォルマートもその一つです。木曜日には、業績予想が失望的な結果だったため、約9%下落しました。ウォール・ストリート。そうすると、8月21日のウォッチリストには、小規模/中規模企業が残ります:ユビキティ。米国で最も大きな報道機関で、約347億ドルに上る開市前の報道によると、KE Holdingsは約190億ドル、BJ’s Wholesaleは約120億ドルで、これも開市前のデータです。The Buckleは約22億ドルです。小さな企業の場合、変動性が大きくなります。そして、全体として最も安定している見通しがあるのはBJ’s Wholesaleです。
BJ’sは、裕福な人々と安い商品の対比の物語です。
オプション市場はBJの報告による±9.0%の変動を評価する— 現価レベルでのストラドルポート。同じストライクでコールとプットを結ぶもので、その合計価格が市場が対象のイベントに対する株価の動きを推定する基準となります。BJ社の10年間の実際の決算後の株価の変動率は±9.6%ですが、この推定値はほぼ妥当な数値です。しかし、最近BJ社が実際に示した数値と比べると、それは高すぎます。最後の4回の印刷値は-8.2%でした(2026年5月22日)-1.5%(2026年3月5日)、+1.1%(2025年11月21日)、-8.5%(2025年8月22日)で、平均的な絶対反応は約±4.8%です。このオプションの価格は、BJの最近の記録的な値段ではありません。これは長期的な平均値を反映しており、株価の過去の動きの2倍ほどの大きさです。
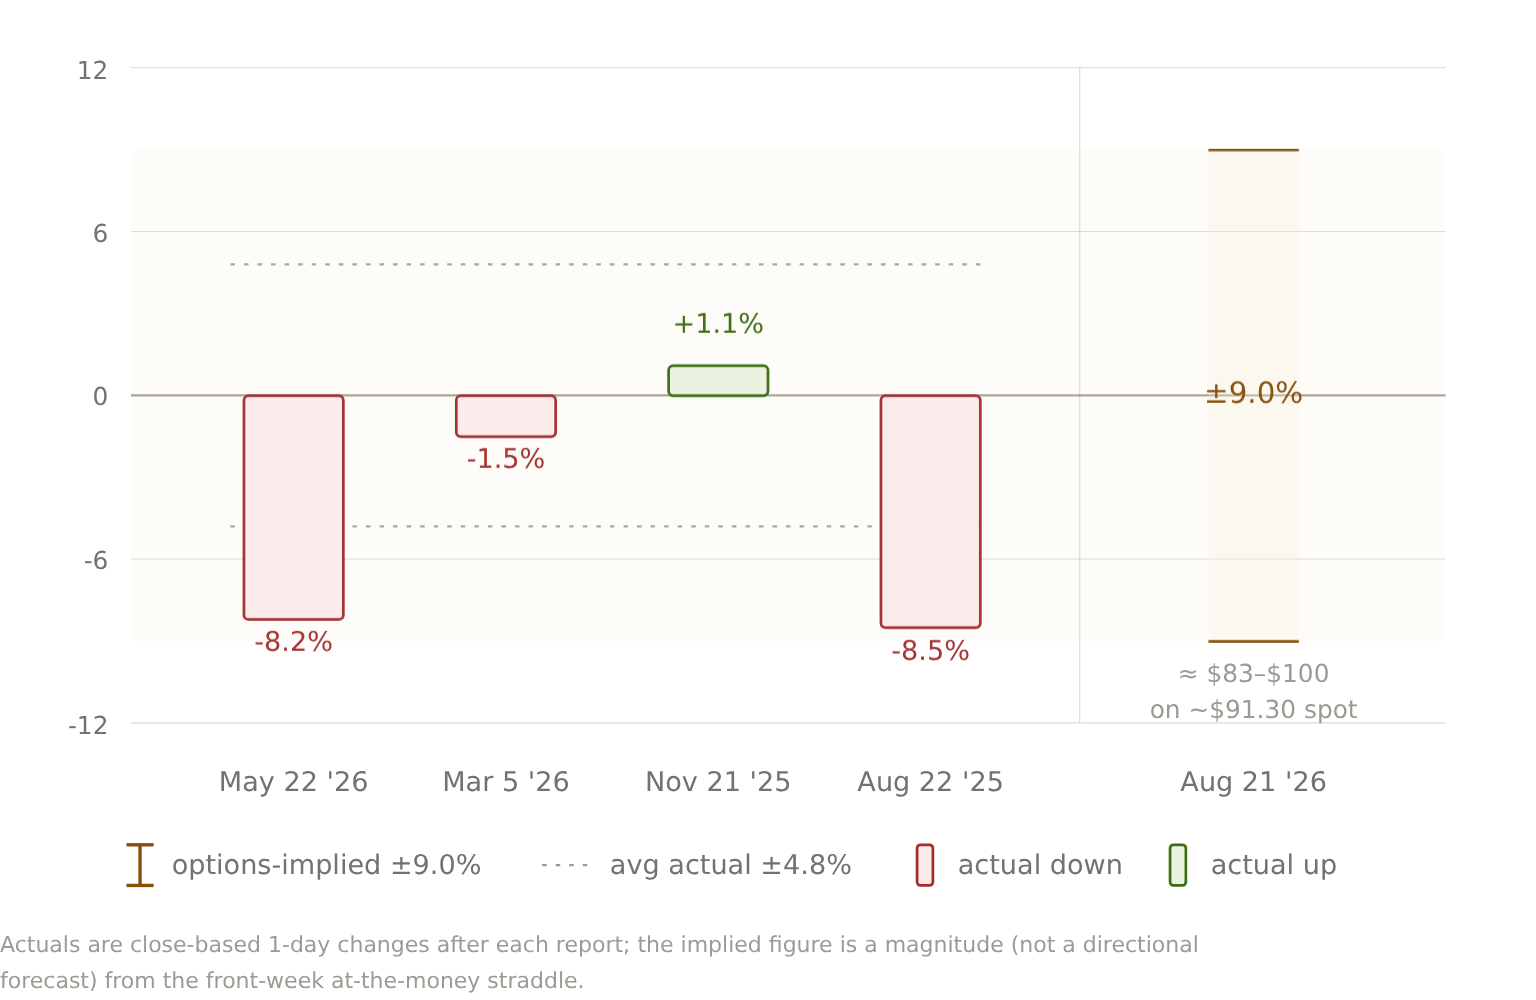
実際の数値は、各報告後1日ごとに変動するものです。示される数字は、市場の状況を反映したものであり、方向性の予測ではありません。
| 報告書 | 実際の1日間の移動量 | 暗示的な動き |
|---|---|---|
| 2026年5月22日 | -8.2% | n/a |
| 2026年3月5日 | -1.5% | n/a |
| 2025年11月21日 | +1.1% | n/a |
| 2025年8月22日 | -8.5% | n/a |
| 2026年8月21日(迫り来る) | n/a | +/-9.0% |
ドル単位で見ると、市場がこの株に与えている余地がどれほどかが明らかになります。91.30ドル近辺での即時価格で±9.0%の変動を考えると、約83.10ドルから99.50ドルの範囲になります。つまり、±8.20ドル程度です。これらの数値は推測値であり、別途報告されるオプション価格ではありません。また、即時価格は現在進行中です。計算結果も同じです:昨年最悪の数字である5月の-8.2%は83.80ドル付近にあり、その範囲の下限に位置しています。2025年8月の-8.5%は83.50ドル付近にあり、依然としてその範囲内です。市場が設定した範囲は、この株の過去の全体的な下落幅を吸収できるほど広いです。だからこそ、今日の数値は過去の数値と比べて優れていると言えます。
IV-Crushの仕組み
ここで、メカニズムが重要な役割を果たします。なぜなら、暗示される価格変動は予測ではなく、実際の価格だからです。報告前の時期には、オプションの買い手が短期間での高値での売り注文を行います。その結果、全ての期待される価格変動が「at-the-money」のポジションに集中してしまいます。そのため、平均的な暗示されるボラティリティが高くなります。報告が出されると、不確実性が解消され、それによって内包される収益ボラティリティも変化します。そのイベントを含む含意ボラリティ— ほぼ瞬時に価格が下がります。それがIVの圧迫です。ストラダブルバイヤーは、実際の変動幅が暗示される変動幅よりも大きい場合にのみ報酬を受け取ります。一方、売り手は、実際の変動幅が暗示される範囲内にある場合に、ボラティリティリスクプレミアムを得ることができます。今日のエッジというものは、市場が求めている±9.0%と、BJが過去4回の利下げで平均して得た±4.8%との差異です。
残りのスレート:薄く、アクション向けの価格
リストされているオプションデータがある場合、その株価は何らかの動きが起こることを示しています。Ainvestのデータによると、BJ’sの平均インプライドボラティリティは約38.4%で、プット/コールの取引量は0.99程度です。つまり、コールとプットの買い圧力はほぼ均衡しているということです。KE Holdingsは約17ドルで、今年は7.8%上昇しました。その平均インプライドボラティリティは44.3%で、4社中最高です。また、プット/コールの取引量は0.37、オープンインタレストは0.34であり、オプショントレーダーが長期保有を好む傾向にあることがわかります。Buckleの平均インプライドボラティリティは37.4%で、52週間の低値である約40.73ドルに位置しています。今年は約20%下がり、今週は-4.9%下がっています。Ubiquitiは市場価値で最大の企業で、約573.87ドルです。52週間の範囲では、約505.73ドルから1,100ドルまで上がりました。去年は1,100ドルで取引されていましたが、現在は約574ドルです。今年は3.7%上昇しましたが、過去120営業日では約25%下がり、5月8日の報告以降は-2.8%下がっています。105日間で31.8%のドリフト.
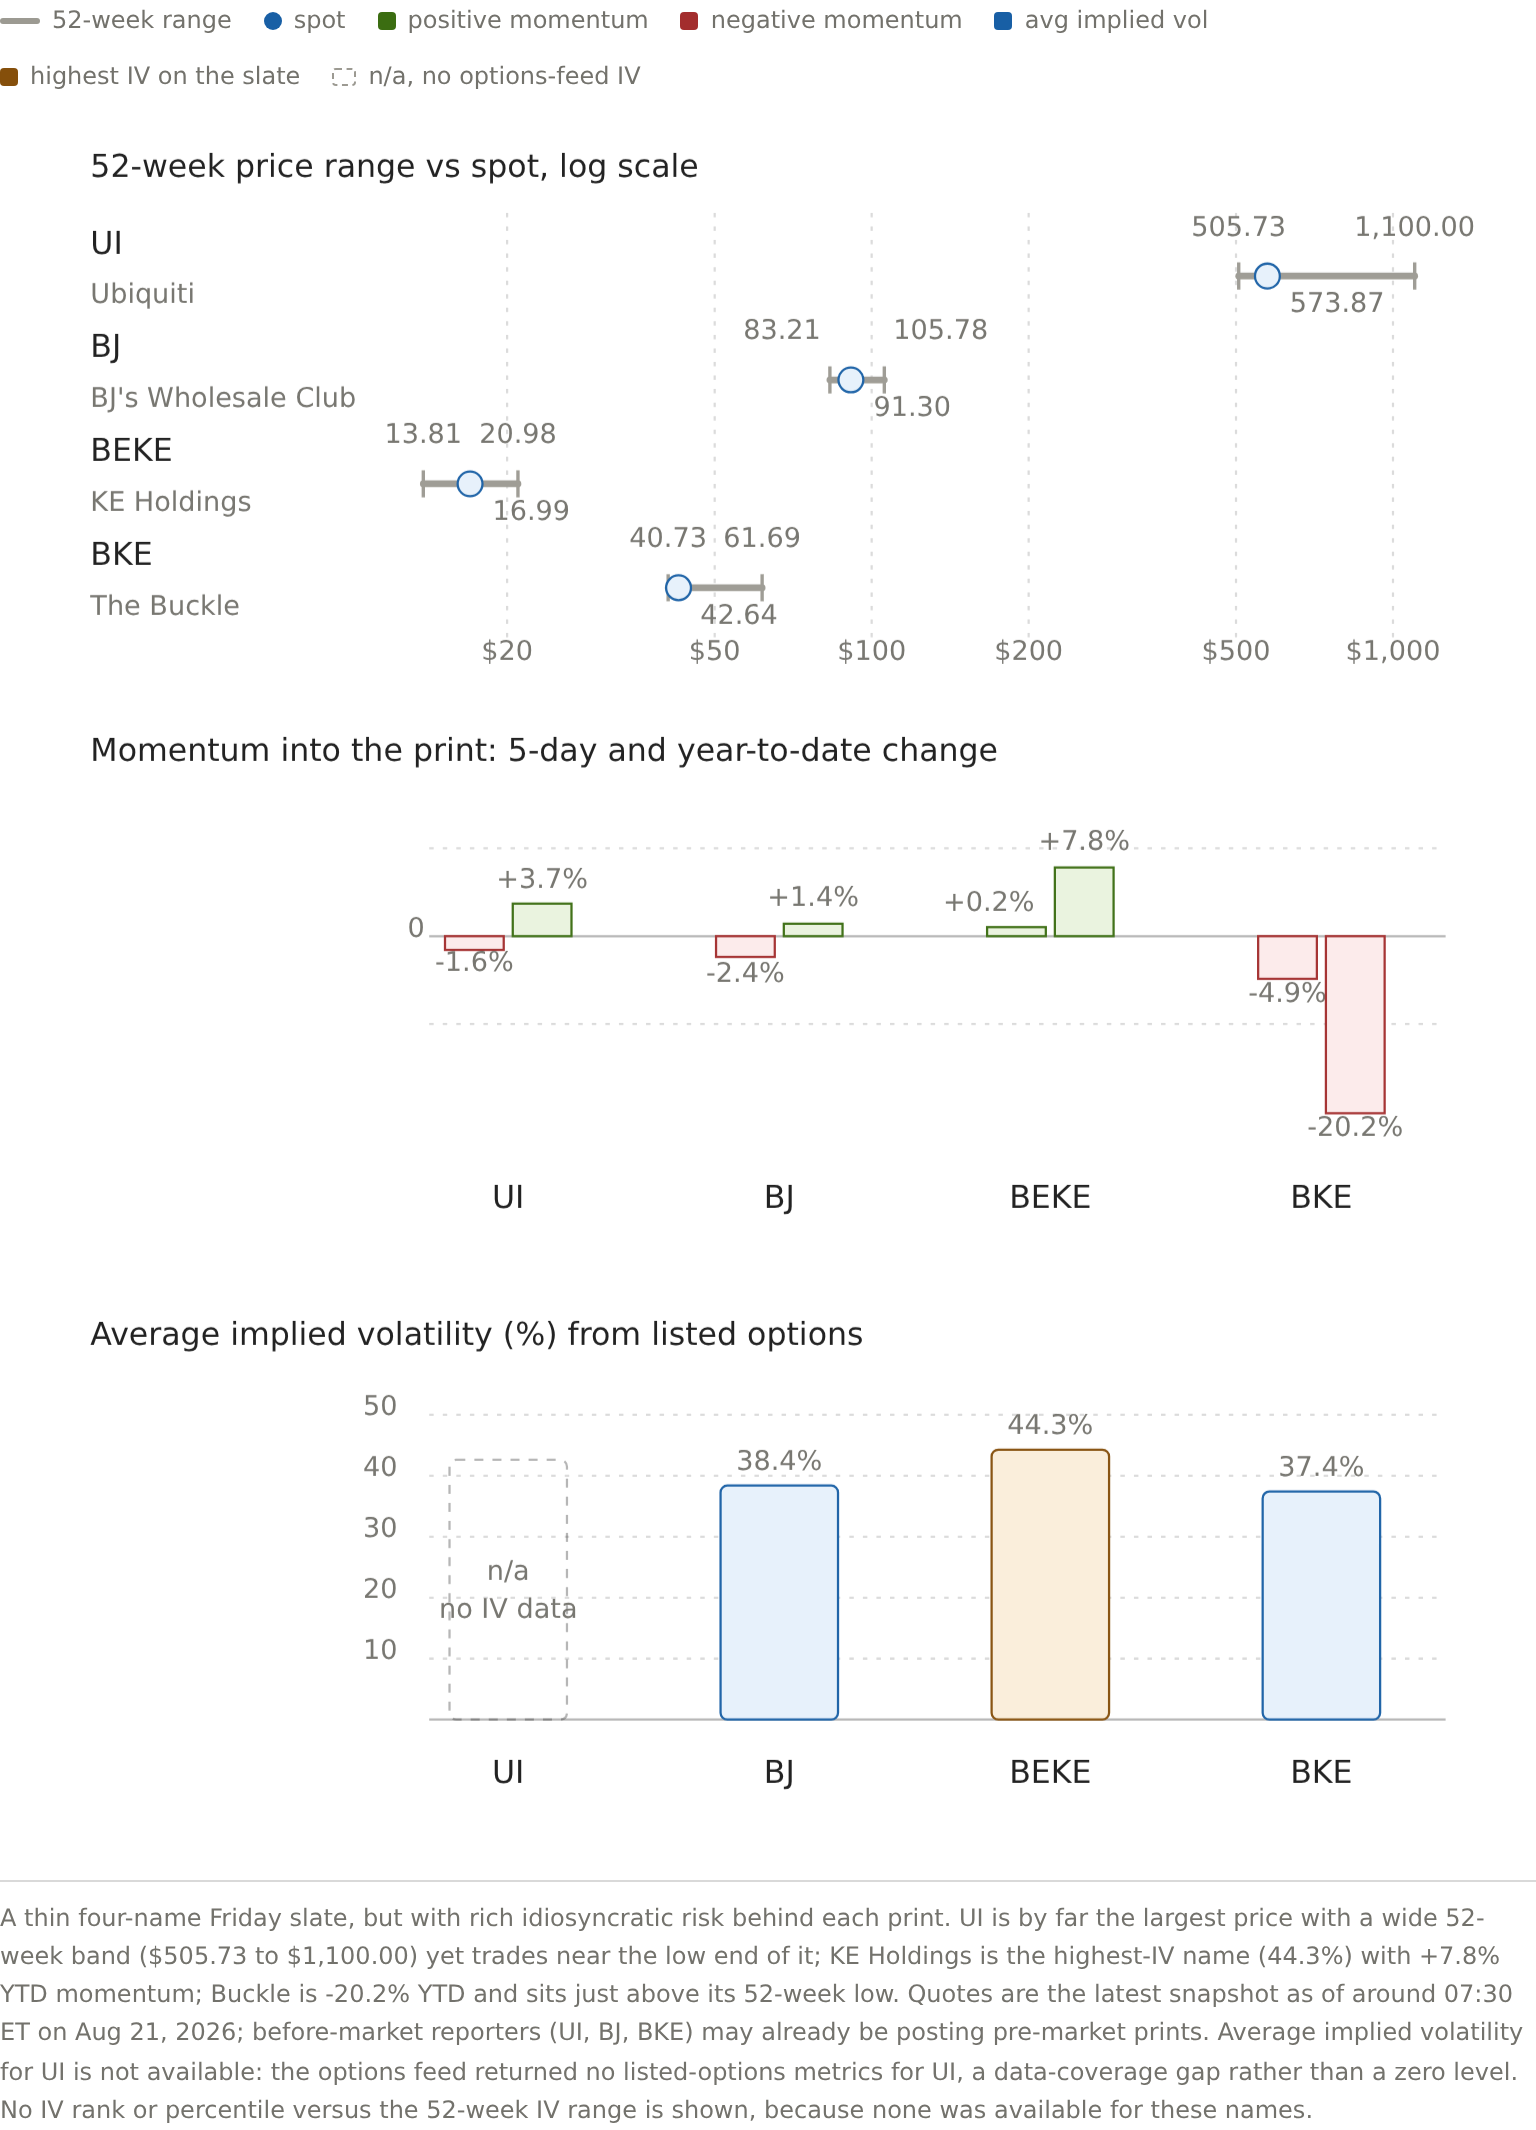
| ティッカー | 会社 | スポット | 5日間 | YTD | 52週間の低値 | 52週間の高さ | 平均IV |
|---|---|---|---|---|---|---|---|
| UI | ユビティ | $573.87 | -1.6% | +3.7% | $505.73 | $1,100.00 | n/a |
| BJ | BJ’s Wholesale Club | $91.30 | -2.4% | +1.4% | $83.21 | $105.78 | 38.4% |
| ベケ | ケ・ホールディングス | $16.99 | +0.2% | +7.8% | $13.81 | $20.98 | 44.3% |
| BKE | バックル | $42.64 | -4.9% | -20.2% | $40.73 | $61.69 | 37.4% |
ここで重要なのは価格の状況です。なぜなら、これらの企業のうち2つは、壊れた小売業界の状況に関連しているからです。Ainvestのデータによると、BJ’sは50日平均値付近で推移しており、今年は+1.4%の水準です。一方、Buckleは今年初めに20%下落し、52週間の安値に近い状態です。Walmartの木曜日の9%の下落も、同じ消費者層、同じ価格力の制限があるため、オプション市場は数値が出る前から、恐怖を価格に反映させることができます。唯一の例外はKE Holdingsで、オプショントレーダーが上昇期待を抱いている企業です。
期限切れの変化
今日、暗黙の移動に関する数学的な概念を特別に注意深く扱うべき理由があります。それは特別なことではありません。8月21日が毎月の期限です。各月の第3金曜日は、標準的な米国の株式・インデックスオプションの取引日です。市場に出回る情報を提供する企業、例えばUbiquitiやBJ’s、Buckleの場合、配当予想に関連する先週のストラダップが、今日の終値で満期となります。つまり、配当予想に関する差異と通常の1日間の満期期間が一つに統合されるのです。満期が近づくと、デリバティブ取引が解消され、ガンマポジショニングも再設定されます。これにより、価格は最も多くのオープンインタレスを持つストライク付近に固定され、一旦動き始めれば、その日の価格変動が大きくなります。実際的な結果として、複数日間または終値後の情報を提供する企業にとっては、推定的な価格変動の指標は、同じセッションで報告し、満期となる企業よりも明確なものになります。週末に配当予想が行われ、満期がある場合、価格の動きは推定的範囲内になる傾向があります。
見るべきもの
このウォッチポイントは、感情的なものではなく、機械的なものです。第一に、IVの圧迫:数値が上昇すると、埋め込まれたボラティリティが低下し、株価が動いても動かなくても、ストラドルの価値は変わりません。プレスリリースの間、プレミアムを維持することは、解決策となり、売り手もその対価を得ることができます。第二に、実際のギャップとインプライド範囲との差:もしBJの株価が約83.10ドルから99.50ドルの範囲内で終了すれば、売り手はリスクプレミアムを得ることができます。一方、範囲外で終了した場合、買い手が最終的に報酬を得ることになります。第三に、ニュースによる売り:期限が迫る中で、ギャップが1日間で解消されるため、市場開放時には、ディーラーのヘッジが解除され、終値が逆転する可能性があります。参照線は91.30ドルで、これはインプライド範囲の中央値です。この値を超えるギャップであれば、株価は範囲の上側に留まります。一方、83ドルに向かってギャップが広がると、終値はガンマの解除イベントになります。
確認できなかったこと
誰かが私の推測で得られる数字を交換する前に、実際の数値については正直に述べたい。Ubiquiti、KE Holdings、Buckleに関する推測される収益動向は、利用可能な情報源から確認できず、私もそれらを明記していない。今日のデータにおいて唯一確かな数値はBJの±9.0%だけである。Ubiquitiが上場オプションを取引しているにもかかわらず、オプションに関するデータが得られなかったのは、データの範囲の問題であり、オプションが存在しない証拠ではない。KE Holdingsの場合も同様だ。EPS推定値がカレンダーによって異なる— 1件あたり0.31ドル、別のものは2.12ドル。おそらく、ADSごとか株単位ごとかによる差異だろう。私はどちらかを選ぶよりも、この問題を未解決のままにしておくことにした。過去の実際の取引は、異なる基準で行われている。OptionSlamが測定するものもそうだ。決算前終値に対する価格の変動一方、Options AIでは1日間の値動きがほぼ連続していると報告されているため、2025年8月のデータでは、-7.1%という数値と、-8.5%という数値が示されている。ここに掲載されているデータは、ET時間で約07:30時点のものであり、市場開幕前に報道されたデータも既に発表されている可能性がある。また、これらの銘柄に関して、52週間の範囲内でのIVランクやパーセンテージのデータは一切利用できない。これらは絶対的な平均IVレベルであり、パーセンテージのデータではない。
条件付き読み込み
つまり、私がこの状況を理解する方法はこうです。もしBJの株価が、4四半期連続で同じパターンを示すならば——つまり、暗示される範囲内で動き、下降リスクがほとんどない場合——ストラドル売りはプレミアムを得て、その日中に株価は83.10ドルから99.50ドルの範囲のどちらかの側に落ち着くでしょう。しかし、もし株価がその範囲を大きく突破してしまうと、買い手は最終的に利益を得ることになります。そして、3回目の金曜日に決定が行われる時、ガンマフィードバックが起こります——その動きは自らを強化し続け、最終的には市場が安定するまで続きます。ウォルマートの小売業界での動向や、過去4回で3回も下落したという事実を考えると、これらの出来事がどのように解決されるかを理解することで、今日は売り側に偏っていると言えます。注目すべき点は、実際に生じたギャップが単に範囲の端に達するか、それとも本当に範囲を突破するかどうかです。私の見解であり、ここにある情報は投資勧告ではありません。








コメント
まだコメントはありません