ベルクシャー・ハサウェイが利率を引き下げると、市場はそれを単なるメッセージとして捉えます。つまり、ウォーレン・バフェットの会社がアップルの配当を2025年までに下げた時も、ほとんどの人はそれを単なる情報として受け止めているのです。第4四半期に約1030万株が売却されました。明らかな結論としては、その株価の最高値を記録した時期はもう過去のことだということです。しかし、正式な報告書が伝えているメッセージはより複雑です。数分間時間をかけて理解する価値があります。アップルは依然としてベルクハイアが保有する最大の株式資産です。2026年第2四半期の終了時点で、株式ポートフォリオの約22%、そしてそれはその四半期は変わらずだった。バークシャー・ハリウッドが最も大きく投資した分野、そして昨年で削減した事業も、同じ名前です。
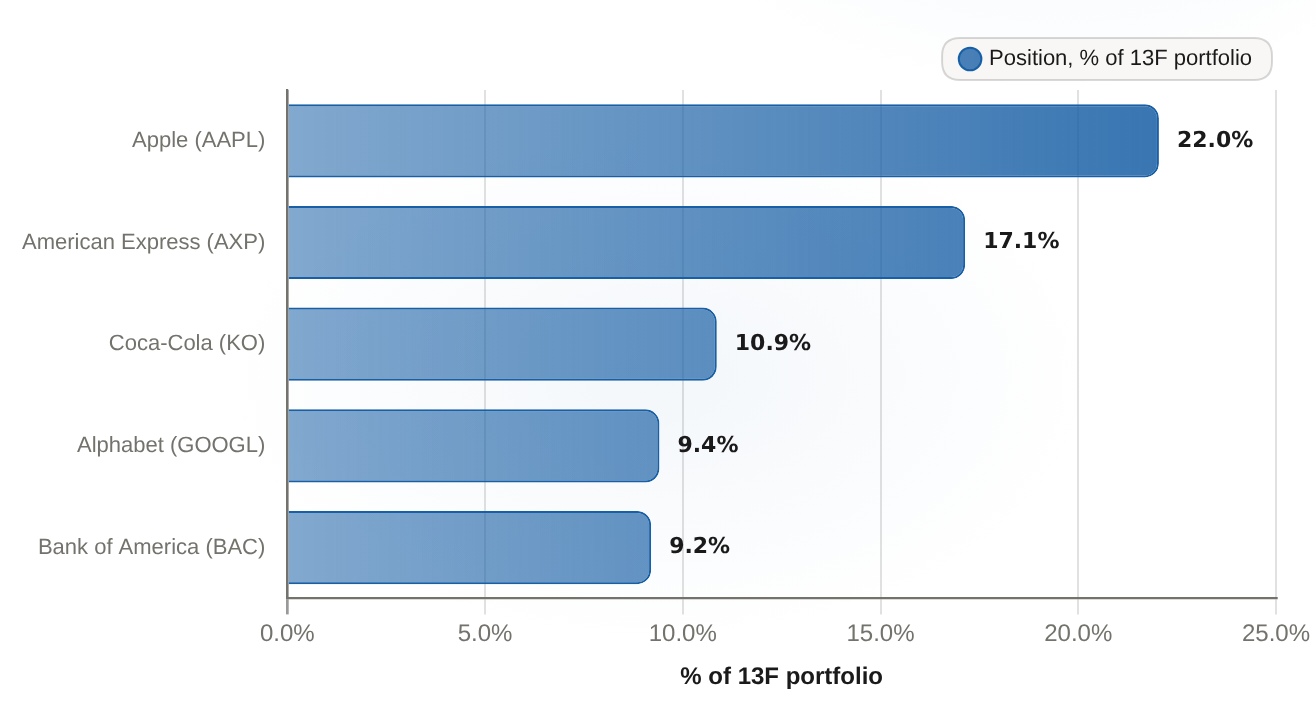
ベルクシャー・ハサウェイ、2026年第2四半期における米国上場株式のトップ5保有企業報告された13Fポートフォリオ価値に対する比率
アップルは、13Fポートフォリオの22%を占める、ベルクシャーが保有する最大の米国株投資対象であり、数四半期にわたる減配があるにもかかわらず、アメリカン・エキスプレス(17%)やコカ・コーラ(11%)を引き離している。
| 保有 | ポジション、13Fポートフォリオの割合(%) |
|---|
| アップル(AAPL) | 22.04 |
|---|
| アメリカン・エキスプレス(AXP) | 17.14 |
|---|
| コカ・コーラ(KO) | 10.86 |
|---|
| アルファベット(GOOGL) | 9.41 |
|---|
| バンク・オブ・アメリカ (BAC) | 9.2 |
|---|
下流のすべてのものは、なぜそれが矛盾しないのかを理解することによって生じるのです。品質の面では:これは壊れたファンシリーズではありません。
まずは経済面から考えてみましょう。「ベルクシャーが売却している」という理由は、「企業が失敗している」と解釈されることがありますが、実際のデータはそうではありません。AInvestの12ヶ月間のデータによると、アップルは自己資本利益率が148%を超え、収益は前年比で14%増加しました。また、1367億ドルの自由キャッシュフローが生み出され、前年比で42%の増加となり、自由キャッシュフロー比率は29%近くになりました。12月の四半期には、1438億ドルの収益があったことから、前年比で約16%の増加となり、1株あたりの利益は2.84ドルでした。これは、成熟した事業を手放すことではなく、高いリターンをもたらす事業の成長です。ベルクシャーが売却した理由は、これらの数字とは全く関係ないものです。
評価側:プレミアムが生まれる場所
その理由は、収益ではなく、複数の要因にある。アップルの価格は、同じ大企業の中でマイクロソフトの約37倍、アルファベットの約17倍である。そして、その価格対株価比率は約44倍であり、これはどの企業よりも高い。マイクロソフトは約8倍、アルファベットは約6倍である。バークシャー・ハサウェイの考えでは、アップルの値上がりは将来の収益性を低下させるものであり、それがこのギャップの正確な説明である。そこまで値上がった株価は、持ち主に将来の繁栄を保証するものだ。残りの余裕は、バークシャーが維持できないほど薄いと判断したものである。
悪い面を良い面として捉えれば、それは現実的なことだ。他の大企業の相場よりも高い倍数で取引されている株価は、継続的な完璧さが期待されるものであり、アップルは非常に大きいため、評価の低下は大きな影響を与える。S&P 500におけるその位置や、一般投資家が持つ投資信託を通じてもそうである。この集中度が、バークシャー自身のウェイトを下げる原因となったのである。ポートフォリオの40%以上から22%へと減少フランチャイズが如此に優勢なのも、評価額を吸収するのが難しい理由でもある。
判決
やはり、それを購入するだろう。このコールは、バークシャーがこれまでに行ってきた投資ポリシーと矛盾している。しかし、問題は、その規定が同じではないということだ。バークシャーは、全体的なポジションサイズの基準を適用し、アップルに対してはポジションサイズやフォワードリターンに関する計算で減配を行っている。一般的な個人投資家には、別の役割がある。これは、高いROEを持ち、二桁の成長率を実現する投資対象であり、高いプレミアムを支払う必要がある。私が注意すべき変数は、アップルのサービス事業の成長率だ。高利益率を維持するためには、この成長率が継続的に増加し続ける必要がある。もしサービス事業の成長が鈍化し、ハードウェア事業が成熟していくと、そのプレミアムは収益の支えを失うことになる。そうなると、「バークシャーが減配した」という点が単なる注釈ではなく、重要な問題になってしまう。その数字が明らかになるまでは、その品質を信頼し、今日の下支えが以前より薄くなっていることを受け入れるしかない。








コメント
まだコメントはありません