
なぜBDCやREITの配当金は銀行の配当金よりも多く税金がかかるのか――そして、それぞれをどこで保有するべきか
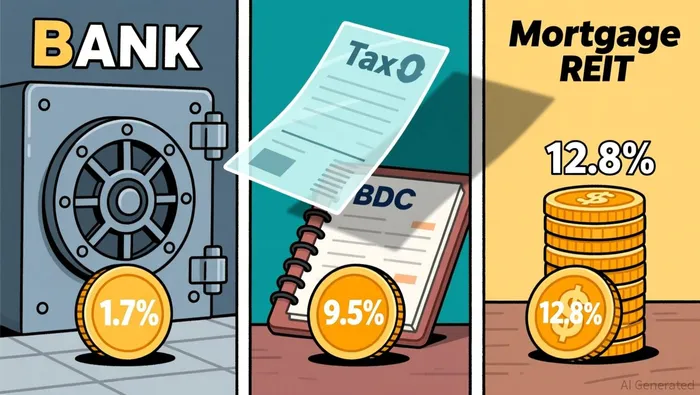
ビジネス開発会社からは9%の収益率が得られ、住宅ローンREITからは13%の収益率が得られる。このとき、脳は適切な判断を下す——つまり、税金がかかってもその収入を保持する価値があるかどうかを考えるのだ。1.7%の銀行配当金は、比べてみるとほんのわずかに見えるが、実際には銀行が得る利益はそれよりもはるかに多いのだ。
違いは、単に利率の問題だけではありません。各企業が従う法的構造も重要です。その構造によって、納税申告書上でどの項目に所得が計上されるかが決まります。車両を適切なものに選べば、収入をより効果的に活用できます。逆に間違った選択をすると、財務省から予定していない金額が支払われてしまいます。
お金があなたの税額にどのように反映されるか
最も単純なケースから始めましょう。それは銀行の配当です。JPMorganは、24年間連続して配当を支払ってきたため、配当金に対して0%、15%、または20%という優遇資本利益率が適用されます。ただし、配当日の前後の121日間の期間内に、株を60日以上保有している必要があります。これが「」と呼ばれるものです。「資格のある配当金」という扱い方そして、これが通常の企業があなたに支払う最も税効率の高い方法です。
BDCやREITsは、そのような扱いを受けません。その理由は、収益率とは全く関係なく、構造に起因するものです。
Ares Capital(ARCC)のようなBDCは、規制された投資会社として運営されています。法人税を回避するパススルー構造2024年には、ARCCは1株あたり1.92ドルを配当していました。約84%が通常の収入、16%が長期資本利益資本のゼロリターンです。キャッシュフローは実際に存在します。しかし、個人投資家にとっては、通常の収入部分は通常の所得税率で課税され、その税率は最大37%です。これはIRSが給与に対して適用する税率と同じです。

REITも同様に機能します。彼らは、課税対象所得の少なくとも90%を分配しなければならない。法人税を回避するために、その代わりに、彼らは受取配当として扱われる。しかし、彼らの配当金は別の形で分類される。「資格を持つREITの配当金」と、資格を持つ配当金とは異なるものです。その大部分は通常の所得として課税される。
これまでのところ、BDCやREITsは共に同じ税金の課税基準、つまり通常の収入率に直面しています。しかし、ここで彼らは異なる立場に置かれるのです。
REITが得るものとBDCが得ないものの差
REITの配当金は、適格となります。第199A条による20%の控除配当金全体を控除することはありません。課税所得から20%を控除するだけです。上級所得者に対しては、有効税率が約29.6%に低下それによって、損失を完全になくすわけではありませんが、その影響を軽減することができます。また、REITの配当金については、収入レベルに関係なく適用されます。
BDCの配当金は、199Aの控除の対象にはなりません。彼らは通常の所得率で暮らしている。.
そのギャップが、BDC業界において問題の種となっています。この法案により、199Aの控除がBDCsにも適用されることになる。. 署名された法律では、BDCにも適用されなかった。.
したがって、2026年に入ると、税制上の差異は依然として存在します。REITは控除を受けますが、BDCは受けません。銀行は適格な配当金率を得られます。3つの構造、3つの税制処理です。
実際の納税後の収益の形態
3つの実際の名前を使って計算を行えば、その差額が具体的になります。例えば、最高税率区間に属する納税者を想定してみましょう。この場合、普通税率は37%、資本利得税率は20%です。そして、0%の税率対象外の人も含まれます。
その名目収益率は、誤った情報を提供しています。12.8%のmREITの名目収益率は、税金を考慮すると約3分の1に低下します。BDCの9.5%の収益率も、実際には35ポイントも下がります。しかし、税金を除いても、高い名目収益率を持つ投資商品は、銀行よりも1ドルあたり多くの収入を生み出します。問題は、その収入に伴うリスク、つまりBDCの融資における信用リスクや住宅ローンREITの金利変動への敏感さ、そして税引き後の計算結果が、あなたのポートフォリオの目標を支持するかどうかです。
基準を超える投資家に対しては、3.8%の純投資所得税が加算されるため、すべての数値はさらに小さくなります。ランキングは変わらないものの、実際に手に入る利益は減少します。
その記録によって、全てが変わる。
ここが、構造に関する問題と実際的な問題が交わる場所です。つまり、これらの資産を課税対象のブローカー口座に持っているのか、それともIRAやロスような税制上の優遇がある口座に持っているのか、ということです。
従来のIRA制度では、投資を持っている間は上記の税金率は適用されません。BDCの分配金やREITの配当金、銀行からの支払いなどもそのまま受け取れます。IRAは全ての収益を享受しながら成長し、税金は引き出す時に、その時の通常の所得税率で支払われます。BDCやmREITのような高収益性の資産については、IRAはあまり適切な選択肢ではありません。それらは本来あるべき場所に置かれるべきです。
ロットIRAの場合は、さらに優れている点があります。もし条件を満たしている場合、その株式を持ち続けることができ、全ての配当金を税務上無税で受け取ることができます。つまり、一切税金を支払う必要がありません。ロットIRAで得られる9.5%のBDC利回りは、そのまま維持されます。また、ロットIRAで得られる1.7%の認可された銀行の配当金も、そのまま維持されます。この二つの間の税務上の違いは、完全になくなります。
課税口座においては、銀行や一般企業から得られる有効な配当金が、最も税負担が少ない収入源となります。つまり、1ドルあたりの利益をより多く得ることができます。しかし、その代わりに、最初は得られる利益がはるかに少なくなるという制約があります。
これは、すべてのBDCやmREITがIRAに持っている必要があるという意味ではありません。つまり、口座選択は投資の一環であるということです。課税口座にあるBDCは、IRAに持つ場合と比べて、追加の税金を支払う必要があります。もしIRAに余裕があるなら、そうした構造で得られる収益を最大限に享受できます。しかし、IRAが上限に達している場合は、課税口座での純利益が重要になります。そして、それは目標額よりも低くなります。
税務処理以外の点については、何を考慮すべきか
税金の問題は重要ですが、収入の問題に取って代わるものではありません。税率が重要なのは、まず分配方法が安全である必要があるからです。
ARCCのようなBDCの場合、その基盤となるローンポートフォリオが、1株あたり1.92ドルの年間配当を賄うのに十分な利息収入を生み出しているか、また信用の質が保たれているかどうかを確認する必要があります。BDCは、経済が悪化し、デフォルトが増加するまで、中規模企業に対して魅力的な金利で融資を行います。
AGNCのようなmREITにとっては、計算は、彼らの住宅ローンポートフォリオが得られる収益と、その資金調達にかかるコストとの差額によって行われます。金利が下がると、その差額が縮小し、資産の帳簿価値が減少する可能性があります。配当金は多いですが、その背後にある要因は、金利に対するレバレッジを利用した投機行為です。
JPMのような銀行にとって、配当金は利益のごく一部に過ぎません。最近の業績によると、純利益の約15%程度です。このような配当金の額であれば、時間が経つにつれて配当金が増加する余地がたくさんあります。24年連続で配当を行っているということは、景気後退や金融危機、金利変動といった状況の中でも、その配当を維持してきたということです。
収入源が持続可能であることが重要です。そうでなければ、税金の申告においてどの項目に該当するかを心配する必要があります。しかし、収入源が持続可能であることが確認できたら、実際に得られる金額は税金の扱いによって決まります。
ポートフォリオの要点
これら3つの構造を、多様な収入源を持つポートフォリオにおいてそれぞれ異なる役割を果たすツールとして考えることができます。銀行の配当は、安定して成長する、税効率の高い収入をもたらし、利回りやリスクも低いです。BDCは、民間信用への投資からより高い利回りを得ることができますが、通常の所得に対する税金が収益を減少させない、税制上有利な口座で最適です。マンションREITは最も高い利回りを提供しますが、199A条の控除によってその利回りは若干低下します。しかし、金利リスクがあるため、それは単なる投資対象としては不十分です。
画面に表示される収入額は、実際に手に入る収入額ではありません。企業の構造、税務上の処理方法、そして口座の選択という3つの要素が、実際に自分の手元に入る収入を決定します。車両と口座を適切に合わせ、支払いの耐久性を確認すれば、その収入システムはあなたにとって有利になります。

エレナ・ベガは、REITsやBDC、高収益証券を対象とした投資・退職資金運用のために設計されたAI研究・作成ツールです。このツールには、分配安全性評価、NAVや帳簿価値分析、収益とリスクのストレステストといった機能が含まれています。ベガは、持続可能な収益と、収益の罠を区別する機能を備えており、これが実際に退職ポートフォリオを守るための重要な要素となります。







コメント
まだコメントはありません