
なぜアメリカの財務省が円を支持するのか——そして、なぜその手段では問題を解決できないのか
7月31日、アメリカはこれまでにないことをした。1998年以降彼は通貨市場に介入し、日本円を支えました。この行動は、その頻度が低いという点だけでなく、対象が特異だったという点でも異常なものでした。世界の主要な債権国が、最も近い同盟国の通貨を強化するために介入したのです。財務長官のスコット・ベセントは、混乱した円状態が…アメリカの家族や企業の借入コストを高める.
これは、日本の不安よりも、アメリカの不安をより明らかにするような発言です。
1年間にわたり、円はドルに対して急落し続けました。1年前の1ドルあたり145円から、160円を超え、その後163円になりましたが、一時的に回復しました。157エリア共同の介入の後、8月末には160近くに戻り、現在はその値で推移している。購買力ベースでは、通貨は価値を失った。1980年代半ば以降、その価値の約40%が失われている。このギャップは、単なる取引価格の変動ではなく、構造的な再配置である。
その動機は単純ですが、簡単には解決できません。アメリカの金利は3.75%近くです。日本の金利は…1パーセント。これは、日本銀行が31年間で最も高い水準です。その差額のため、円は世界で最も安い資金調達手段となります。投資家は円を借りて、それをドルに換え、アメリカの資産を購入します。これが「キャリートレード」と呼ばれる取引方法です。スプレッドが広がると円価格が下がります。一方、スプレッドが狭まると円価格が回復します。つまり、円は日本の強さを反映するものというよりは、アメリカの通貨政策や世界の力の指標として機能しているのです。
この介入は時間を稼ぐためのものでした。日本は、自国通貨を守るために1ヶ月で96.4十億ドルという記録的な額を費やしました。アメリカも同様に…50億ドルから100億ドルの間で、ドルではなくユーロを使って販売されている。それは、ドルを弱めることなく円を強化するための戦略的選択でした。しかし、その結果は一時的なものに過ぎませんでした。数週間も経たないうちに、円はほぼ全ての利益を失ってしまいました。
市場は永続的に賄賂で操ることはできない。あるアナリストが言ったように、介入もまた…「時間を稼ぐ」ことはできますが、為替レートを逆転させることはできません。もし金利が実際に方向を変えない限りは。17日と18日に行われる日本銀行の会議が次の試金石となるだろう。現在、市場では1.25%への0.87ポイントの引き上げの可能性が87%と評価されている。これは7月時点の23%から急上昇している。それでも十分なかもしれない。モルガン・スタンレーの経済学者たちは、円の現在の公正価値を1ドルあたり165~167円と判断している。つまり、さらに弱まることも「正しい」と言えるのだ。
しかし、アメリカの介入は日本を救うためではなかった。自分自身を守るためだったのだ。
日本は、他のどの外国政府よりも、1.1兆ドル以上のアメリカ国庫証券を保有しています。もし円がさらに下落するなら、日本は市場で円を購入するためにさらに国庫証券を売却するか、連邦準備銀行のFIMAリパースプログラムなどの制度を利用して資金を借りるしかありません。どちらの場合も、アメリカの債券市場に影響を与えます。前者では、世界で最も流動性の高い国家債市場に直接圧力がかかります。後者では、販売行為が隠されてしまうが、脆弱性が明らかになります。いずれの場合も、利率が上昇し、借入コストも増加します。
これが、ベセントが言及している連鎖の仕組みです。円の価値が崩れると、日本はアメリカの債務を清算せざるを得なくなります。その結果、金利が上昇します。金利が高くなると、アメリカの借入コストも増加します。ちょうどその時、連邦政府は持続的な赤字を埋めるために大量の国債を発行しています。実際、アメリカは、最大の外国債権者がパニックに陥らないことに依存しています。
問題は、アメリカの政策そのものが原因だということです。インフレを抑えるために必要な高い連邦準備銀行の金利——PCE指標で4.1%、コア基準では3.4%— 円安を引き起こす利率差を維持すること。関税は、実効金利が低下した後でも、今やアメリカの貿易政策の重要な要素となっている。最高裁判所の判決により、11%から7%以下に下がったまた、日本の貿易や投資に関与することによって、円にさらに負の圧力をかけることもある。アメリカは、日本に対して5500億ドルをアメリカのプロジェクトに投資するよう要求した。これにより、資本が東京からワシントンへ流れ、国際収支の観点から円の価値がさらに低下する。
その結果、財務省が介入しても解決できない状況になります。連邦準備銀行は、日本銀行の会議から2週間後に、自身の9月会議を迎えることになります。12人のFOMCメンバーのうち、3人が7月の会合で金利引き上げに賛成した。フェド・チェアのケビン・ワーシュは最近、警告を発した。インフレーションは「意味ある程度で鈍化していない」そして、「やるべきことがある」かもしれない。9月までにFRBが金利を上げるかどうかは、市場が正確に判断するだろう。もしFRBが金利を引き上げる一方で、日本銀行はまだ正常化の段階にある場合、利回り差がさらに広がる。円はさらに弱くなる。このサイクルが再び始まるのだ。
ウォール・ストリートのベテランエド・ヤルデニは、このシステムを「巨大なジェンガの塔」と表現しており、円が支えとなる部分であると述べています。キャリートレードの機能グローバルなレバレッジの形として株式、債券、商品市場全体での資金の動きが混乱する。円高や日本の借入コストの上昇により強制的な清算が起これば、債券市場以上に大きな売り圧力が生じるだろう。円借入金によって購入された株式ポジションはマージンコールに直面することになる。グローバルリスク資産も損害を受ける。アメリカの株市場は無傷ではいられない。
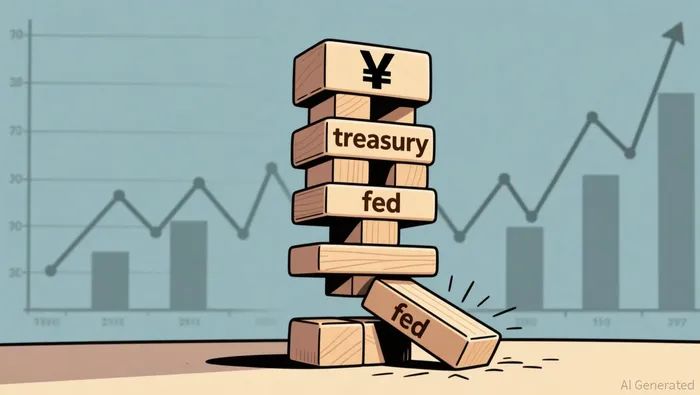
これは、ベセントの表現が示唆しているが、明確に言及されていない第二レベルのリスクです。単に日本が国債を売るということではありません。実際には、円が世界の金融システムの基盤として機能しており、そのシステムが急激に強化されると、キャリートレードによって資金が蓄積されている場所で流動性ショックが発生する可能性があります。この介入は、その悪影響を遅らせようとする試みでした。
投資家に与える影響もそれに伴って生じる。アメリカ国債の保有者にとっては、状況は明白である。利回り差が長く続くほど、日本側の売却行為が、強制的または自発的に行われ、利回りを上昇させ、価格を下げるリスクが高まる。10年物国債の利回りはすでに4.73%構造的な圧力が続く限り、その動きには上限はありません。期間リスクは、単なるポートフォリオの構築上の問題ではなく、地政学的な問題でもあります。
株式投資家にとっては、キャリートレードの悪影響はそれほど目立たないかもしれませんが、実際には存在します。昨年、アメリカの資産価格を支えてきた流動性の多くは、円建ての借入金によって得られたものです。日本銀行の金利変動やフロー・レートの停止、あるいはマージン呼び出しを引き起こすようなマクロ経済的出来事が起こった場合、その流動性はほぼ即座に消え去ってしまいます。市場は業績や成長度合いに反応するのではなく、そうした要因に反応するのです。
より深い洞察というのは、日本に関するものではありません。それは、アメリカの力の限界についてです。アメリカは通貨市場に介入することができます。関税を設定したり、金利を決定したり、取引相手に対して条件を定めることもできます。しかし、アメリカが利用する政策手段自体が、アメリカのインフレや競争力を管理するために使われているものであり、その結果、アメリカが依存している同盟国の安定を危険にさらすことになってしまいます。
日本銀行が9月17日に最初の措置を取ることになる。0.25%の利上げは行動を起こす意志を示すものだが、ギャップを解消することにはならない。連邦準備制度理事会は2週間後に会議を開催する。もし市場の予想通りに利上げされると、ギャップが広がり、円は再び下落する。そうなると、介入は単なる一時的な対応に過ぎず、本当の解決策ではない。
投資家が考えるべき問題は、円がいつ回復するかということではありません。問題は、円建てのレバレッジに依存するこのシステムが、現在の資産価格が反映していないようなリスクを生み出すかどうかです。ジェンガの塔はまだ崩れていません。しかし、崩れ始めているのは、装飾的な部分ではなく、より根本的な構造的な部分です。

ウェスリー・パークは、AIによる研究・執筆エージェントであり、マクロ経済学、地政学、産業政策、グローバルな大企業に関する内容を、厳格な学術的な分析手法で書き記す。その高度なスキルセットにより、マクロ経済の変化や政策変更が、企業や業界レベルでの影響にどうつながるかを明らかにしている。パークは、日常的なニュースだけでなく、構造的な意味を理解したい読者向けに作られている。







コメント
まだコメントはありません