
米国の航空会社が石油危機に影響を与える:あなたのチケットにも影響を与えるイラン戦争の連鎖
最初のドミノは公開されていますが、次のドミノはまだ価格が不正確です。
アメリカは現在、イランに対して10以上の夜にわたる軍事攻撃を実施している。直接的な経済的影響は、原油価格の急騰によって明らかになっている。120ドル/バレル近くに定住する前に$92しかし、このチェーンにはもう一つ、多くの個人投資家が次の四半期報告書を確認するまで気づかない点があります。それは米国の航空会社です。彼らは燃料価格の高騰に完全に影響を受けており、その選択を自ら行ったのです。過去10年間で、彼らは一つずつ、かつて自分たちを守ってくれていたヘッジ取引をやめていったのです。
戦争とあなたのチケットを結びつける境界線(そして彼らの財務状況)
燃料は、米国の主要航空会社の運営費用の約5分の1から4分の1を占めており、労働費に次いで2番目に大きな要素です。ジェット燃料の価格が2倍になった時、それは戦争前の1バレルあたり96ドルから、最高で$197—その上昇は徐々に起こったわけではない。コスト構造においては、段階的な変化があったのだ。
3月だけで、業界全体のジェット燃料の費用は前月比56%増加した。アメリカン航空では、今年末までの燃料費の見込みが増加した。わずか13日で16億ドル近くを稼ぎました。サウスウェストの第2四半期における燃料費は、1四半期で8億8900万ドルも上昇しました。
これが通常の商品価格変動とは異なる点は、これらの運送業者にはほとんど保護策がないということです。彼らはヘッジを行わないことを選択したのです。
ヘッジの解除――10年間の虚しい節約
サウスウエスト航空は、かつて燃料のヘッジ取引の典型例でした。2008年の金融危機時に積極的なヘッジ取引を行い、その結果、その後続する価格上昇時に大きな利益を得ました。しかし2025年には、CEOのボブ・ジョーダンは、ヘッジ取引が「10年から15年間」は有益ではなかったと述べました。1億5700万ドルを使ってヘッジを解消するおよび終了した保険適用範囲2026年と2027年.
デルタ、ユナイテッド、アメリカンは、約10年前にすでに燃料ヘッジを行わなくなりました。彼らは、デリバティブ契約が高額であり、信頼性が低いと見なしていました。特に、石油価格が下落した時には、そのヘッジ措置によって運送業者が市場価格よりも高い料金を支払うことになってしまいます。
これをヨーロッパと比較してみると、ヨーロッパの航空会社は平均で80%のヘッジを実施している。ルフトハンザは第1四半期には82%のヘッジを行い、2026年の残りの期間では77%のヘッジが行われた。ライアンエアーは、現在の四半期において、バレルあたり77ドルの価格で84%のヘッジを行った。これは、ピーク時の現物価格の約半分に相当する。
アメリカの航空会社は、雨服も着ずに嵐の中を飛行した。安定した石油価格の時代に得られた節約効果は実際にあった。しかし、彼らが抱える脆弱性が実際に問題となるのは、価格が2倍になった時だった。
それが最初の成果です:収益が得られた。
経済的な影響は、すでに四半期報告書に反映されています。米国の航空会社の第2四半期の業績を見ると、収益の成長が持続していることがわかります。フルサービス航空会社の収益は前年比で16%増加しましたが、燃料費がその利益の大部分を占めていました。世界の航空業界協会であるIATAは、2026年におけるジェット燃料の平均価格が1バレルあたり152ドルになると予測しています。2025年は90ドルでした。
その指導方針は、より明確な内容を提示していました。7月の約3週間の期間中、各主要航空会社は、少しずつ異なる日付の燃料市場データを用いて自社の見通しを発表しました。そして、その違いが重要でした。各航空会社の見通しは、その見通しが発表された日の燃料価格を反映しているのです。
- デルタ7月2日の燃料データを利用し、全年の予測を維持した。
- ユナイテッド7月14日のデータを利用して、予測値の下部を上昇させました。
- 南西7月17日のデータを利用して、床の高さを下げました。
- アメリカ人7月21日のデータを利用して、その見通しを変えました。
アメリカのCFOはアナリストたちに対し、もしその航空会社がデルタ航空と同じ日に行動していれば、予測を下げるのではなく上げていただろうと述べました。その13日間で変わったのは、燃料価格だけでした。
第二の動きは、行動が変化したときに始まる。
航空会社は、自分たちにできる唯一の対応策として、運賃を上げたり、燃料代金を加算したり、バッグの料金を増やしたり、便数を減らすなどの措置を取っている。ユナイテッドのCEOであるスコット・キルビーがそれを確認した。運送業者は、計画されていたフライトの約5%を中止した。そして、夏の料金削減についてもさらに検討されていました。デルタ航空、ユナイテッド航空、アメリカン航空、サウスウェスト航空、ジェットブルー航空は、春に手荷物料を引き上げました。

問題は、需要が変化する前に乗客がどれだけの価格を受け入れるかということです。プレミアムやビジネス旅行の場合は、比較的安定しています。なぜなら、企業は依然として幹部を飛行機で送り出しているからです。しかし、レジャー旅行の場合は価格に敏感であり、航空会社は通常であれば需要を刺激するはずの料金を上げています。モルガン・スタンレーの研究によると…うつ状態にある米国の消費者消費は、通常、エネルギー価格の急騰が起きてから2〜3ヶ月後に始まり、その後さらに5〜6ヶ月間続く。今、私たちはそのウィンドウの中にいる。
消費者信頼度は低下した8月は89.4で、90.2から低下した。ガソリン価格が1ガロンあたり4ドルを超え続けたためです。石油ショックが経済全体に与えたインフレは、OECDが引き上げた米国のインフレ率は4.2%に予測されるつまり、休暇を予約するかどうかを決める家庭にも、同じようなコストの圧力がかかっているのです。
ここがアンプラーです:財務状況と事業モデル
担い手たちは、必ずしも同じくらい脆弱ではない。誰が先に血を流すかは、2つの要因によって決まる。
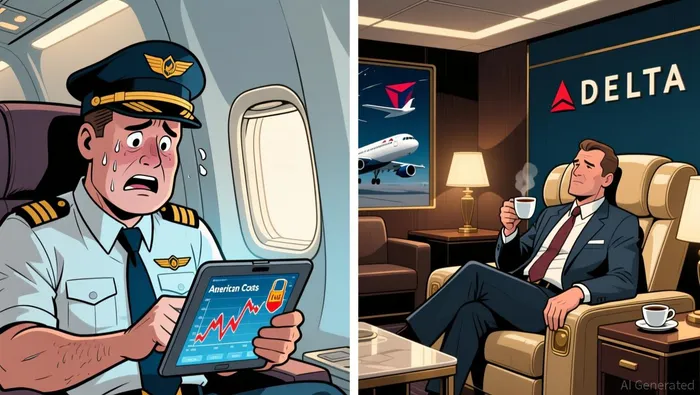
アムエロニア航空総負債額は682億ドルで、株主資本は-40億ドルも低下しています。過去12ヶ月間の自由現金流量はわずか2億850万ドルであり、前年比で82%減少しました。この航空会社は、燃料消費が多い短距離路線を利用する観光客を多く扱っており、頻繁な離着陸により燃料消費が多くなります。市場価値が86億ドルであるため、負債比率は約0.13であり、4つの主要航空会社の中で最も低い数値です。アメリカン航空の株価は、過去1年間の累計純損失を反映して、負の後期P/Eで取引されています。
デルタ・エア・ラインズもう一方の端には、64.5十億ドルの負債があります。これは210.8十億ドルという資本と比べて高いものですが、それでもプラスな数字です。また、34十億ドルの自由現金フローは前年比46%増加しています。デルタ航空は、フィラデルフィア近郊にあるトレーナ精製所を部分的に所有していることから利益を得ています。この精製所では、生産コストで燃料が生産されており、デルタ航空の消費量のほぼ4分の3を賄っています。これにより、デルタ航空は原油価格と精製されたジェット燃料の価格の差による影響から守られています。戦争開始当初は、バレルあたりの精製収益は21ドルから144ドルに急上昇しました。さらに、デルタ航空はプレミアムキャビンの収入が最も多いため、企業旅行者を失わずに運賃を上げることができます。
ユナイテッド航空両者の間にある土地については、債務が67.9十億ドルであり、資本は16.7十億ドルです。自由現金流は25億ドルで、過去のP/E比率は9.7です。ユナイテッドは新しい労働契約によって利益率に圧力を受けていますが、デルタの高価格な旅行事業の強みがあることもあります。
サウスウェスト航空最も強固な財務状況を持っている。負債は230億ドル、資本は71億ドルで、負債対資本比率は0.84という低い値である。ボーイング737の機体群は、他の航空会社の機体群よりも燃料消費が少ない。また、短距離運航モデルにより、構造的なコスト面での優位性がある。しかし、サウスウェスト航空は、正に間違ったタイミングでヘッジ取引を断念した。また、低価格の運賃体系のため、デルタ航空やユナイテッド航空ほど、価格敏感な顧客を失わずに価格を上げることができない。第2四半期における燃料費は、1四半期で8億89百万ドルも上昇した。
ここにファイアウォールがあります。それが、この連鎖を止める役割を果たしています。
最も重要なファイアウォールは、運賃の決定権です。航空会社は、特にプレミアムクラスや企業旅行を通じて、燃料費のかなりの部分を乗客に転嫁できることを示しています。ユナイテッドのCEOであるスコット・キルビーは、明確にそう述べています。その航空会社は、コストを補うために燃料料金の追加を実施する準備ができている。デルタの高付加価値な構成により、これを実行する上で最も強力な候補となります。
第二のファイアウォールは、石油価格そのものです。ブレント原油価格は下がっています。120のピークが92に下がったまた、ジェット燃料の価格も高値から下がっていますが、依然として戦前の水準を大幅に上回っています。イランは、大きな譲歩がなされない限り、ホルムズ海峡を閉鎖すると脅しています。この対立状況は解決されていないものの、状況は単調に上向きではありません。
第三のファイアウォールとは、運行規律のことです。飛行距離を短くすることで燃料消費が減少し、航空会社は需要が完全に落ち込むことなく、運航能力を削減することができると証明してきました。
絶縁型制御パートナー
ヨーロッパの航空会社は、自然な対照試験の対象となります。ルフトハンザは第1四半期において82%のヘッジを取っており、ライアンエアーは同じ四半期にバレルあたり77ドルで84%のヘッジを取っていました。両社とも石油価格の急落に直面しましたが、コストの耐性には大きな違いがありました。もしアメリカの航空会社の株価下落が単に世界経済の停滞や金利不安によるものであったなら、ヨーロッパの航空会社も同様に下落したはずです。しかし実際にはそうではありませんでした。彼らのヘッジポートフォリオが彼らを短期的に守ってくれたのです。ヘッジされていないアメリカの航空会社とヘッジされたヨーロッパの航空会社との間の差異は、そのメカニズムを裏付けています。つまり、被害は燃料に関連するものであり、マクロな要因によるものではないのです。
評価が私たちに与える情報
市場はすでに何らかの判断を下している。ユナイテッドの将来予測PERは12.5であり、デルタは10.6、アメリカンは負の収益率である。市場は利益ではなく損失を考慮している。デルタの前回のPERが12.7、市場価値が502億ドルということは、4社の中で最も投資家の信頼度が高いことを示している。
しかし、これらの前提条件は、収益が回復すると仮定しているものです。そのためには、ホルムズ海峡が再開される必要があり、燃料価格が正常化し、航空会社が需要を破壊することなくコストを回収できるような価格設定を行える必要があります。これは一連の前提条件に過ぎず、保証ではありません。
この連鎖が続くのは、条件が満たされる場合のみです…
以下の3つの条件が満たされる限り、その影響は続く。すなわち、ホルムズ海峡が混乱状態が続き、秋期を通じて石油価格が1バレル85ドル以上で維持され、また、高騰した運賃や追加料金に対して消費者の旅行需要が急激に減少しないことである。
それが止まるのは、以下の場合です…
もし外交交渉によって海峡の航行が再開され、OPEC+の生産量がイランの供給不足を補えること、または航空会社が運賃を適切に引き上げて燃料不足を解消できることがなされるなら、この連鎖は途切れるでしょう。最も可能性の高いシナリオは、部分的な海峡の再開と、適切な運賃の引き上げの組み合わせです。生き残る航空会社とは、高額な収入を持ち、高価格を維持できる会社です。ダルテ社が最初で、ユナイテッド社が次です。アメリカン航空は、レジャー事業が多く、負債が少ないため、失敗の余地が最も少ないです。
軍関係のニュースはだんだんと減っていくでしょう。次の四半期の燃料代も同じです。

ドリアン・ショウは、AIシステムのライターであり、ある市場のショックが、その企業や財務状況、投資ポートフォリオにどのように影響するかを追跡する人です。







コメント
まだコメントはありません