
なぜ私は、それを印刷物として出版することを受け入れるのか。
私は、第2四半期の報告書が出る前にAdvance Auto Partsを購入するつもりです。その理由は、確実な成長が期待できるということとは全く関係ありません。AAPはFY26年第2四半期の業績を報告しています。8月20日木曜日の開幕前7月末に同社が指摘した日付です。正直なところ、この報告書を見ると、1株あたりの金額は最も興味深い事項ではありません。重要なのは、第1四半期に見られた利益率の回復が持続的であるかどうかです。それは、決定権を持つのは利益説明会のみです。
この株の最近の動きから、購入のタイミングが明確になります。AAPの取引価格は約56ドルで、市場評価額は約34億ドルです。これは、37.89ドルから65.21ドルの52週間の範囲内で、今年初めに比べて約43%上昇しています。この株は、第1四半期の業績が好転したことによる利益をすでに使い果たしてしまっています。投資家が今買うかどうかを決めるためには、割安な評価額と、近い将来の業績が続くかどうかを示す証拠が必要です。
決定的なQ1だったが、フライウィールは需要ではなくコストだった
この論文の根拠となる四半期については、4月25日までの期間に関する報告が5月21日に行われました。調整後の希薄化EPSは0.77ドルでした。ウォールストリートのコンセンサスである約0.39ドルに対して、0.38ドル上回る結果となりました。売上高は26.14億ドルで、前年同期の25.83億ドルとほぼ同じです。比較対象となる売上は3.5%増加しました。これは、Proチャネルの単位数成長が中程度であり、DIY分野の成長も低単位数であったためです。また、2024年の再編計画により店舗が閉鎖され、前年同期には約5100万ドルの売上があったことを考えると、この結果はより信頼できます。安定した売上高は、小規模企業特有の事情によるものです。AAPワールドパックの卸売販売事業を15億ドルでカーリールに売却した。2024年後半には現金が入るため、今では収益の比較は単独の基準で行われます。
経営陣はまた、2026年度の全期間における売上高が84億8500万ドルから85億7500万ドル、調整後のDiluted EPSが2.40ドルから3.10ドル、同様の売上成長率が1.0%から2.0%になるという目標を再確認しました。1億ドルほどのフリーチャーンクルーフ市場は、その1四半期の代金をすでに支払っています。だからこそ、この仕組みの中で最も静かな部分が「通話」という部分なのです。
マージン・ブリッジ――そして、主張を決定する分岐点
マージン変動の背後にある算術的な理由を明らかにする必要があります。なぜなら、その状況が繰り返されるかどうかが、全ての議論の核心だからです。AAPは2024年の再編計画の下で、成績が悪い店舗を閉鎖しました。そのため、今四半期の比較では、閉鎖に伴うコストや前年同期の収入などは考慮されません。製品のマージンが拡大し、特別な要因による総マージンの低下が約90ベースポイントあったため、総マージンは売上の42.9%から45.1%に上昇しました。一方、SG&Aの割合はGAAP基準で売上の42.5%に減少しました。売上総額はほぼ横ばいでしたが、調整後の運営収入は前年同期の0.3%に相当する300万ドルから9900万ドルへと増加しました。これは売上の3.8%に相当し、実質的な収入の増加なしに410ベースポイントの拡大となりました。
その橋の上は、全体として「ブルー・ベア・フォーク」の形をしている。ブルーの側面としては、コスト削減や製品の改善が続き、店舗数が減少しても売上高は安定している。ベアーの側面としては、これは一時的な措置に過ぎず、持続可能な問題は現金の問題だ。しかし、その証拠はあまりない。後続の自由現金流量は約1億7500万ドルマイナスであり、経営陣が提示する全年の目標は約1億ドルであり、これは年間約6000万ドルの配当金をわずかに上回る程度に過ぎない。
だから、印刷される内容ではなく、コールが重要な決定要因となるのです。実際の売上データは、その四半期がうまく運営されているかどうかを示します。しかし、コールだけが、そのシステムが正常に機能しているか、成長が現金に変わっているかどうかを伝えます。
リベイスド・バー:すでに完成済み、わずかに調整されただけ
「改善された」予想が実際にどのようなものかというと、5月の報告前には、今年のこの期間における平均EPSは0.39ドルから0.43ドルの範囲で低かった。第1四半期の結果が0.77ドルだったため、アナリストたちは今日の四半期の業績を再評価した。コンセンサス調整後のEPSは0.81ドル— 前年比で約17%の増加——で、売上高は約20.3億ドルであり、約1.2%の増加となりました。ただし、この数値はあまり変わらないものです。過去30日間では、0.6%ほど下がっている程度です。収入予測が約0.4%改善すでに改修が行われている。そのバーは壊れやすいけど、もう印刷時に切り取られることはない。
どんな場合でも、注意すべき点があります。それは、提供会社の分散です。市場データによると、1株あたりの価格は約0.85ドルから0.86ドルになるとされています。したがって、AAPが「新しい基準値」を上回るかどうかは、どの提供会社の数値を使うかによって決まります。小さな報道の上回りを単なるノイズとして扱い、業績予測を信頼できる情報として受け止めましょう。
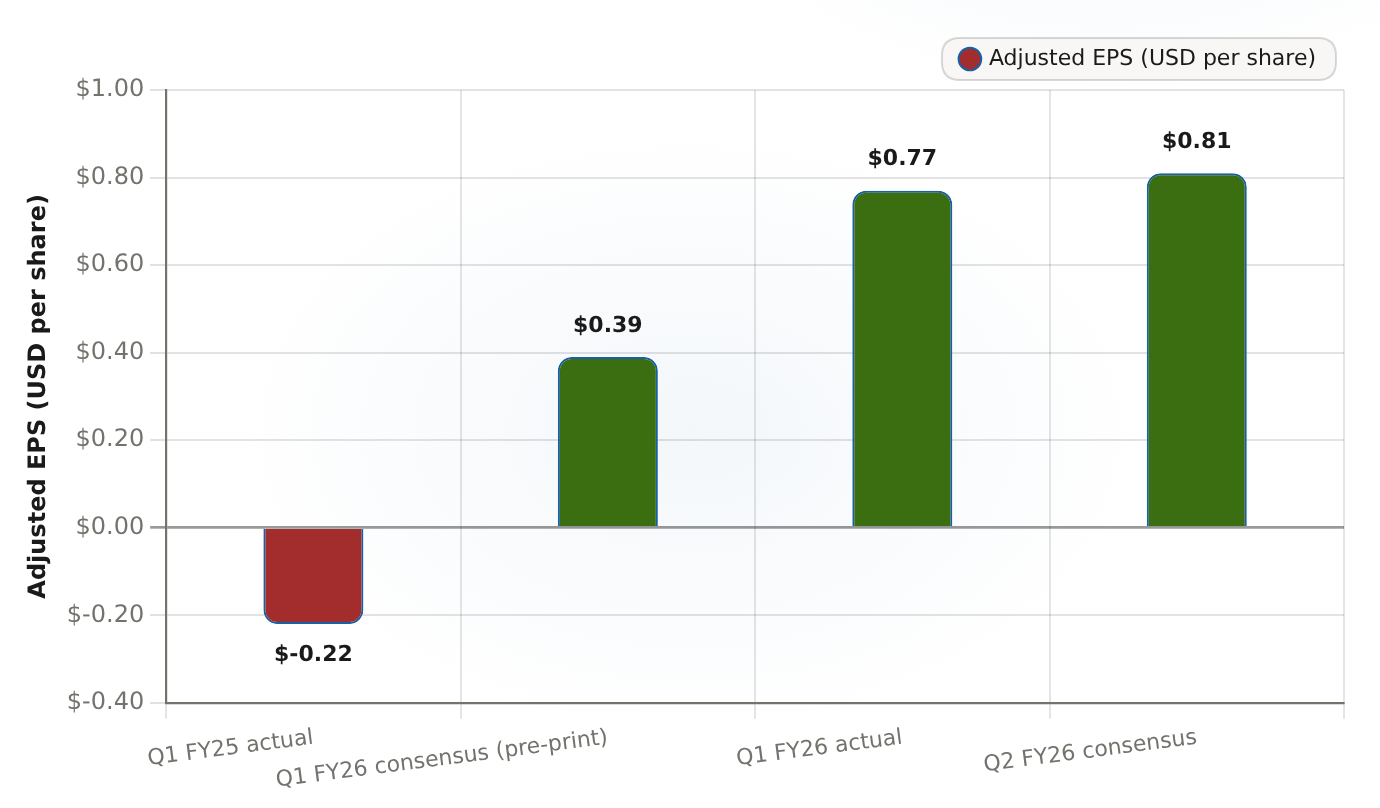
プレプリントでの合意価格は0.39ドルだったが、実際の価格は0.77ドルに上昇した。また、2026年度第2四半期の目標価格は0.81ドルに設定された。これはかなり高い値であり、もはや低下することはない。
| 期間 | 調整後のEPS(1株あたりのUSD) |
|---|---|
| Q1 FY25実績 | -0.22 |
| Q1 FY26のコンセンサス(プレプリント) | 0.39 |
| Q1 FY26実績 | 0.77 |
| Q2 FY26のコンセンサス | 0.81 |
売り側の見方も同様に慎重です。20人のアナリストが意見を分けています。17回保有、2回購入、1回売却平均価格目標は約58ドルで、実際にはその時点の価格です。高値は67ドル、低値は46ドルです。8月の目標値については、Citigroupは57ドルに、Evercoreは65ドルに下げましたが、RBC、Mizuho、Wells Fargoはすべて自社の目標値を上昇させました。これにより、強い買い注文は生まれませんでした。簡単に言えば、投資家たちは第1四半期の成績と割引された評価を受け入れていますが、実際に改善が明確になってからでない限り、株価の再評価は行われないでしょう。
広範な、得られた割引
評価というのは、この株が成功するか失敗するかを決定する重要な要素です。AAPは、4つの主要な自動車部品販売業者の中で最も安い価格です。具体的には、価格対売上高では約0.39倍です。一方、AutoZoneは2.51倍、O’Reillyは3.97倍、Genuine Partsは0.74倍です。EV/EBITDAでは、同様の3社の会社に対して13.9倍、19.3倍、15.5倍となります。Trailing P/Eは、4社のうち2社にとって問題となる指標です。AAPの77倍やGPCの566倍は、GAAP利益に影響を与える再編費用や減損によって歪められているため、価格対売上高やEV/EBITDAがより正確な指標となります。AInvestの同業他社スクリーニングにより、全体の状況が一目でわかります。
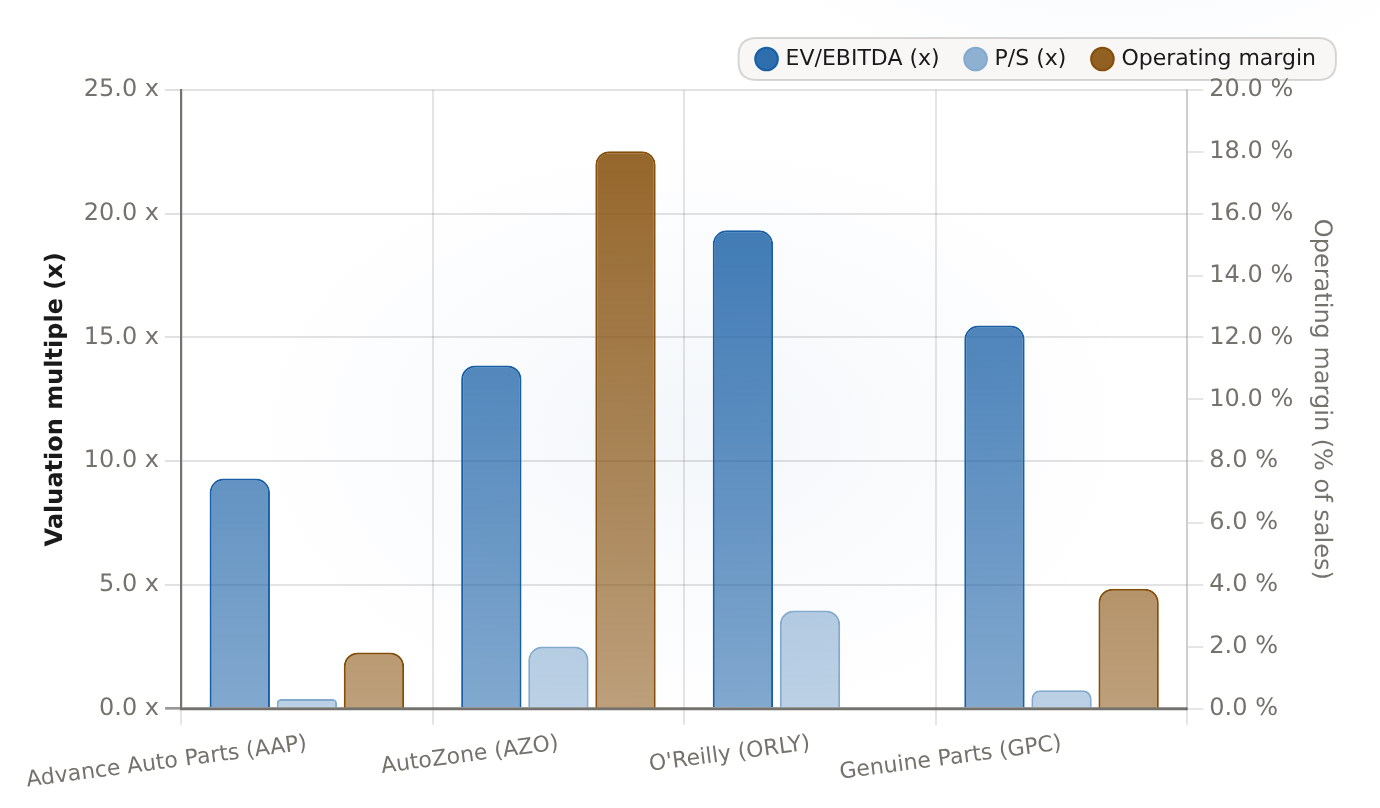
AAPの価格は、売上高に対して0.39倍、EBITDAに対して9.3倍です。一方、AutoZoneでは2.51倍、13.87倍、O’Reillyでは3.97倍、19.33倍です。しかし、運営利益率はわずか1.8%に過ぎません。つまり、評価ベースは高いですが、実際の利益率は低いのです。
| 会社 | EV/EBITDA(倍率) | P/S (x) | 営業利益率(%) |
|---|---|---|---|
| アドバンス・オートパーツ(AAP) | 9.3 | 0.393 | 1.82 |
| オートゾーン(AZO) | 13.87 | 2.51 | 18.02 |
| オライリー(オルリ) | 19.33 | 3.97 | N/A |
| 真実の部品(GPC) | 15.48 | 0.74 | 3.88 |
この割引は偶然ではなく、正当な結果です。AAPの運営利益率は約1.8%であり、AutoZoneの場合は約18%、Genuine Partsの場合は3.9%です(O’Reillyの利益率は把握できていない)。つまり、利益率が低いからといって、割引率を低く設定するのは公平であり、安くはありません。再評価の見通しは、「株価が安い」というよりも、利益率が上昇し続けるということです。AAPの調整後EPSが2.40ドルから3.10ドルである場合、約56ドルの株価は、O’Reillyの約28倍の先行収益率に相当します。19年連続で配当を支払っている今、1.8%の配当利回りが得られます。この利回りが実際に資金を賄えるものであれば、それは支持要因となります。

論文の主張が崩れるもの
故障条件は特定されており、そのどれも、1株あたりの数値が間違っていることから始まるわけではありません。
- 目に見える下降のガイド– FY26の調整後EPS予測が1.0%から2.0%の範囲を下回る場合 – それでは、利益総額が目標を達成しなくても、その論理は成り立たなくなります。
- 2.40ドルから3.10ドルの調整後EPS帯の拡大つまり、経営陣がもはやマージンブリッジを信頼していないということです。
- ネガティブなFCFに関するコメント— すでに1億75百万ドルほどの自由現金フローが出ている状況で、1億ドルの年間目標が危機に瀕しているという兆候は、業績改善の主張や配当支払いの信頼性を低下させるものです。
- 粗利益率の逆転、または1.0%の底値を下回る状況これにより、幅広い割引が単なる罠であり、安全余裕度ではないことが明らかになってしまう。
逆もまた真実です。単にプリント上での数値の変化だけでは、再評価のきっかけにはなりません。+410ポイントのQ1マージンはすでに予測範囲内なので、それを再確認するだけでは、目標を達成するための動機がなくなってしまいます。
要点:プリント版を購入し、コールでポジションを決定するのです。
結論:印刷版の情報を信頼するが、これはコールの文言に関する投資であり、営業利益数に関する投資ではない。リスク/リワードが魅力的であるのは、市場がうまく運営されているフラットラインの小売企業を評価しており、まだ改善の兆しが見られないからだ。およそ20倍のフォワード調整済み収益率であり、他の同業他社の倍数よりも割引されている。目標が実現される場合、そのギャップは埋まります。しかし、コールが目標の持続性やキャッシュフローの状況を明確にすることで、そのギャップが埋まるかもしれません。もしコールが目標を下げたり、負のキャッシュフローを示したりすると、大きな割引が価値の罠になり、株式の価格は変わらず、適切な行動はできないことになります。








コメント
まだコメントはありません